


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xung đột khí đốt giữa Nga, Ukraine và EU: Ai là người bị thua thiệt nhất?


Trước diễn biến căng thẳng về khí đốt giữa Nga, Ukraine và EU, nhiều câu hỏi hóc búa được đặt ra: EU và Ukraine có thể đối phó với việc cắt giảm nguồn cung khí đốt mới từ Nga ở mức nào? Liệu Nga có thể cắt giảm lâu dài nguồn cung cấp khí đốt cho Ukraine và làm tổn thương EU? Ai sẽ là người bị thua thiệt nhiều nhất trên bàn cân này?...

Vào tháng 4/2021, Tổng thống Nga Vladimir Putin cho biết, châu Âu sẽ phải đối mặt với nguy cơ của một cuộc khủng hoảng cung cấp khí đốt. Nga đe dọa sẽ ngừng cung cấp khí đốt cho Ukraine (lần thứ ba kể từ năm 2006) nếu Ukraine không thanh toán những khoản mua bán năng lượng trước đó...
NGA CÓ BỊ RÀNG BUỘC BỞI “SỰ PHỤ THUỘC LẪN NHAU”?
Được biết, có hơn 86 tỷ mét khối khí đốt do Gazprom của Nga (công ty tinh lọc khí thiên nhiên lớn nhất thế giới) xuất khẩu sang châu Âu đi qua mạng lưới đường ống của Ukraine vào năm 2013, chiếm khoảng một nửa tổng lượng khí đốt. Cùng với đó, theo phản hồi của EU với Điện Kremlin, EU cũng nhấn mạnh rằng ngành xuất khẩu năng lượng chiếm khoảng 50% tổng thu nhập của Nga. Vậy nên giữa Nga và Ukraine vẫn luôn có sợi dây vô hình liên kết ở một mức độ nhất định.
Động thái mới từ Nga khiến Ukraine gặp phải bất lợi. Bởi Gazprom đã tăng giá khí đốt cho Ukraine từ 268,5 USD /nghìn mét khối (vào cuối năm 2013) lên 485 USD /nghìn mét khối (vào tháng 4/2021). Ukraine gọi đây là mức giá cao nhất mà Nga yêu cầu đối với khí đốt ở châu Âu và điều này là không công bằng.
Ukraine sau đó đã tuyên bố sẵn sàng trả cho Nga khoản nợ khí đốt trước đấy với số tiền là 2,2 tỷ USD nhưng chỉ khi giá khí đốt được điều chỉnh lại. Ukraine sẽ phải đối mặt với thách thức lớn trong việc ứng phó với những vấn đề năng lượng. Về mặt chính trị trong nước, vấn đề chủ yếu nằm ở việc nỗ lực của đất nước nhằm đa dạng hóa nguồn cung cấp khí đốt.
Ngoài ra, Ủy ban châu Âu cũng ngay lập tức bác bỏ chính sách định giá khí đốt của Nga và lên tiếng kêu gọi một mức giá thống nhất cho khí đốt của Nga trên trường năng lượng toàn châu Âu.
Ở châu Âu, một số nước cũng như các công ty dường như đã sẵn sàng đặt chính sách năng lượng chung của EU và an ninh năng lượng của Ukraine lên bàn cân kinh tế về khí đốt. Ở Mỹ, các công ty như ExonMobil (Tập đoàn dầu khí đa quốc gia của Hoa Kỳ), cho rằng việc giúp Ukraine hiện đại hóa cơ sở hạ tầng năng lượng và đa dạng hóa nhập khẩu khí đốt của họ có thể gây ra rất nhiều mất mát ở Nga (nơi có một số mỏ dầu khí chưa phát triển lớn nhất thế giới).
Trước diễn biến phức tạp này, nhiều câu hỏi hóc búa được đặt ra: EU và Ukraine có thể đối phó với việc cắt giảm nguồn cung khí đốt mới từ Nga ở mức độ nào? Liệu Nga có thể cắt giảm lâu dài nguồn cung cấp khí đốt cho Ukraine và làm tổn thương EU? Và ai sẽ là người bị thua thiệt nhiều nhất trên bàn cân này?
Chiến lược năng lượng của Nga ở nước ngoài luôn nhằm duy trì và làm sâu sắc thêm sự phụ thuộc của châu Âu vào nguồn cung cấp năng lượng của Nga. Điều này sẽ giúp gia tăng ảnh hưởng kinh tế và vị thế chính trị, cũng như giảm thiểu các yếu tố rủi ro đối với an ninh quốc gia.

Ngay cả trước cuộc khủng hoảng Ukraine, Nga rõ ràng đã quan tâm đến việc đa dạng hóa xuất khẩu khí đốt của mình, đặc biệt là sang châu Á. Các lệnh trừng phạt của châu Âu đối với lĩnh vực năng lượng và thương mại khí đốt của Nga không thể được bù đắp bằng việc chuyển hướng xuất khẩu khí đốt của Nga sang Trung Quốc, do không có cơ sở hạ tầng vận chuyển khí đốt.
Các chuyên gia phương Tây trong lĩnh vực kinh tế và năng lượng thường tuyên bố về sự phụ thuộc lẫn nhau giữa EU và Nga: EU phụ thuộc vào xuất khẩu khí đốt và các nguồn năng lượng khác của Nga, và Nga phụ thuộc vào EU bởi đây là thị trường chính cho khí đốt, các khoản đầu tư của châu Âu và các công nghệ.
Nhưng Silovik của Nga (các chính khách xuất thân từ cơ quan an ninh quốc gia hay từ quân đội) luôn gọi đó là "sự phụ thuộc lẫn nhau không đối xứng". Bởi vì theo họ, Nga có thể sống ít nhất một năm nếu không có các khoản đầu tư và công nghệ của châu Âu, trong khi châu Âu không thể sống thậm chí 30 ngày nếu không có khí đốt của Nga.
AN NINH NGUỒN CUNG CẤP KHÍ ĐỐT CHO EU
Bây giờ câu hỏi chính là liệu EU có thực sự theo đuổi chính sách đã tuyên bố của mình nhằm đa dạng hóa hơn việc nhập khẩu khí đốt hay không, hay liệu EU sẽ duy trì và thậm chí có thể tăng cường sự phụ thuộc khí đốt của mình vào Nga?
Câu hỏi không còn là liệu châu Âu có các lựa chọn thay thế để đa dạng hóa nguồn cung cấp khí đốt không. Thay vào đó là các nước thành viên EU có đủ ý chí chính trị và tầm nhìn để chống lại sức ép của Nga, xây dựng chiến lược quốc gia nhất quán và gắn kết lợi ích, chiến lược quốc gia với chính sách đa dạng hóa năng lượng và khí đốt chung của EU không.
Việc các quốc gia như Bulgaria, Áo, Ý và những nước khác đang ủng hộ đường ống South Stream cho thấy sự khác biệt giữa tuyên bố của EU và kết quả cụ thể của chính sách năng lượng tổng thể của khối này.
Đường ống South Stream là dự án nhập khẩu khí đốt tốn kém nhất trong khu vực và sẽ tiếp tục đẩy giá khí đốt vốn đã cao ở EU (gấp 3 lần ở Mỹ) lên cao hơn nữa. Điều này xảy ra vào thời điểm EU công bố ý định giảm giá năng lượng và khí đốt để duy trì khả năng cạnh tranh kinh tế của mình khi có nhiều lựa chọn khác rẻ hơn về nguồn cung cấp khí đốt.
Đường ống South Stream có thể làm tăng sự phụ thuộc khí đốt của EU vào Nga. Nó cũng có thể làm suy yếu khả năng kinh tế của tất cả các dự án khác nhằm đa dạng hóa nguồn cung cấp khí đốt ở Đông Nam Châu Âu, vì nhu cầu khí đốt trong khu vực này là khá thấp và sự phụ thuộc của khu vực vào Gazprom là khá cao. Nếu Romania, Bulgaria, Hy Lạp, Cyprus và Croatia phát triển các dự án khí đốt ngoài khơi và khí đá phiến trên bờ của riêng họ, thì điều này sẽ làm tăng sản lượng và sản xuất khí đốt, tạo ra nhiều việc làm bền vững hơn và cung cấp khí đốt để xuất khẩu sang các nước châu Âu khác với thời gian ngắn hơn và rẻ hơn nhiều so với đường ống của Nga.
Câu hỏi chiến lược không còn là liệu châu Âu có các lựa chọn thay thế để đa dạng hóa nguồn cung cấp khí đốt hay không. Thay vào đó là liệu các nước thành viên EU có đủ ý chí chính trị và tầm nhìn chiến lược để chống lại sức ép của Nga, xây dựng chiến lược quốc gia nhất quán và gắn kết lợi ích, chiến lược quốc gia với chính sách đa dạng hóa năng lượng và khí đốt chung của EU hay không.
Câu hỏi: “Xung đột về khí đốt giữa Nga, Ukraine và EU: Ai là người bị thua thiệt nhất?” vẫn còn bỏ ngỏ.
Đọc bài theo từ khoá


Khủng hoảng thiếu dầu diesel: Bộ trưởng Năng lượng Mỹ phản đối ý tưởng cấm xuất khẩu
Vào ngày 23/9, Bộ trưởng Bộ Năng lượng Mỹ Chris Wright cho rằng việc áp dụng một lệnh cấm xuất khẩu dầu diesel sẽ không hiệu quả trong việc làm hạ nhiệt giá nhiên liệu này ở Mỹ, đồng thời lại có thể đẩy giá xăng và nhiên liệu máy bay lên cao...
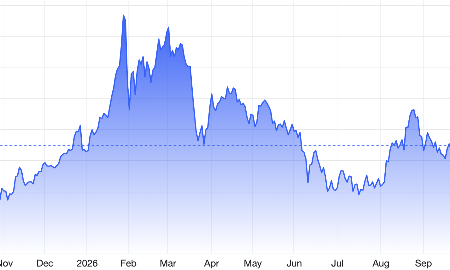
Tỷ giá USD hưởng lợi từ sự cứng rắn của Fed và giá dầu tăng cao
Giá dầu tăng làm gia tăng áp lực lạm phát, dẫn tới khả năng Fed giữ lãi suất cao hơn lâu hơn, có lợi cho tỷ giá USD. Ngoài ra, USD cũng hưởng lợi khi giá dầu tăng vì Mỹ là một nước xuất khẩu ròng năng lượng...
Vì sao Tổng thống Trump liên tục đòi Fed hạ lãi suất xuống 1%?
Ông Trump cho rằng Mỹ, với vị thế nền kinh tế lớn nhất thế giới và mức độ an toàn tín dụng cao nhất theo đánh giá của ông, xứng đáng với mức lãi suất cực thấp...
Các quan chức Fed tiếp tục kêu gọi tăng lãi suất
Nhận định của các vị quan chức này, cùng áp lực lạm phát gia tăng và dấu hiệu mạnh lên của nền kinh tế, đang thúc đẩy giới đầu tư tăng mạnh đặt cược vào một động thái tăng lãi suất của Fed trong tháng 10, ngay trước thềm cuộc bầu cử Quốc hội giữa nhiệm kỳ của Mỹ...
Ô tô Trung Quốc có thể chiếm hơn 10% thị trường Mỹ nếu rào cản được gỡ bỏ
Đến năm 2038, các hãng ô tô Trung Quốc có thể bán được tới 1,7 triệu xe mỗi năm tại Mỹ, nếu Washington nới lỏng các rào cản thương mại và công nghệ...

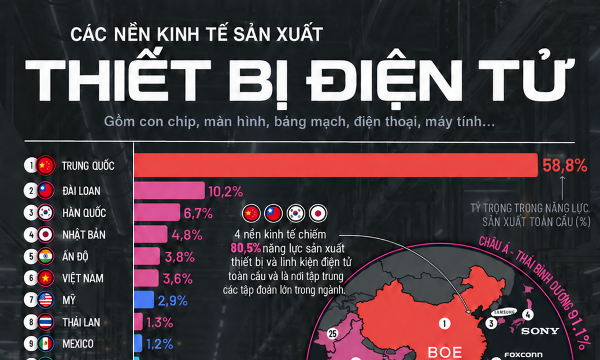
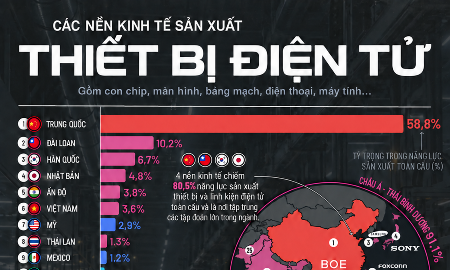




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






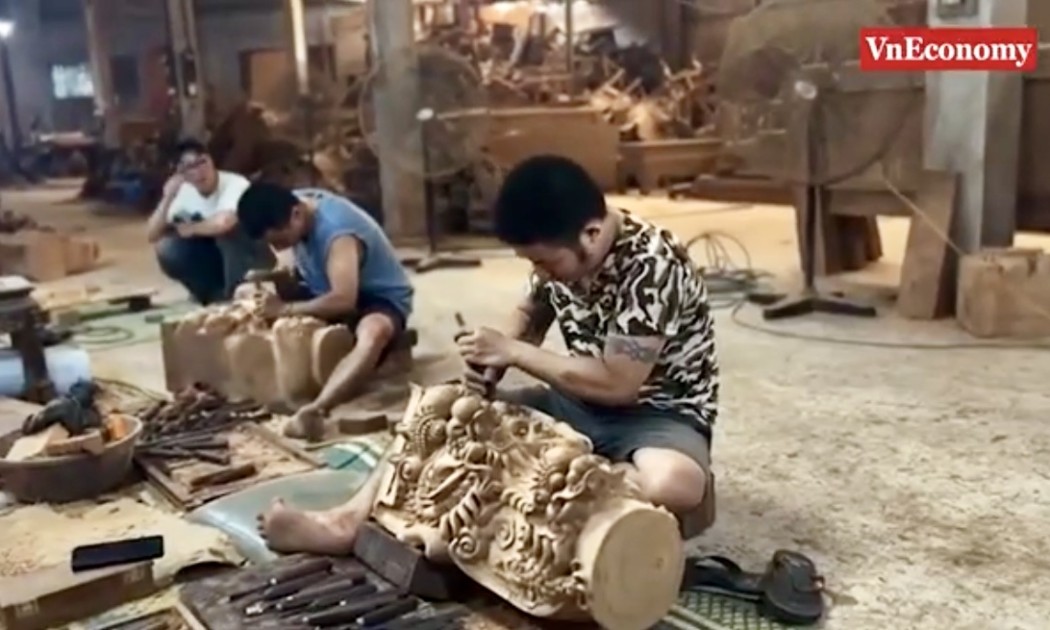
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...