




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bao nhiêu khoản vay còn chịu lãi suất cao?


Hiện vẫn còn khoảng 17-18% tổng dư nợ của các tổ chức tín dụng có lãi suất trên 13%/năm
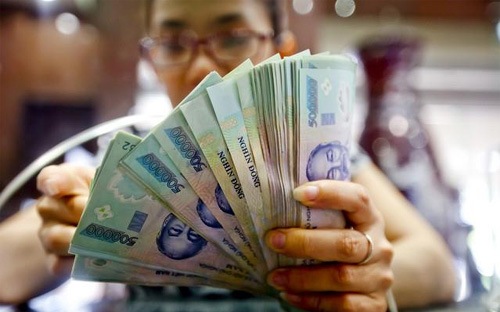
Ngày 11/4, Vụ Chính sách tiền tệ (Ngân hàng Nhà nước) có báo cáo tổng hợp về tình hình lãi suất và dư nợ trong hệ thống.
Theo báo cáo trên, sau nhiều lần điều chỉnh giảm các mức lãi suất chủ chốt, mặt bằng lãi suất cho vay đã giảm mạnh và hiện đã trở về bằng mức lãi suất cho vay của giai đoạn 2005-2006.
Nếu so sánh với thời điểm cuối năm 2011, thì mặt bằng lãi suất cho vay hiện nay đã giảm hơn một nửa, tức hiện nay chỉ bằng chưa đến 50% của mặt bằng lãi suất cho vay vào cuối năm 2011.
Tuy nhiên, hiện vẫn còn một tỷ trọng nhất định các khoản vay cũ có lãi suất cao.
Theo Vụ Chính sách tiền tệ, đối với lãi suất của các khoản cho vay cũ, đây là thỏa thuận dân sự đã được ký kết trong hợp đồng tín dụng giữa tổ chức tín dụng và khách hàng, việc điều chỉnh giảm lãi suất phải thực hiện trên cơ sở thỏa thuận, thống nhất giữa hai bên; tổ chức tín dụng cũng phải rà soát, xem xét khả năng tài chính, chi phí vốn huy động để có căn cứ giảm lãi suất.
Tuy nhiên, để tháo gỡ khó khăn cho khách hàng vay vốn, tháng 7/2012, Thống đốc Ngân hàng Nhà nước đã kêu gọi các tổ chức tín dụng giảm mặt bằng lãi suất của các khoản cho vay cũ về mức dưới 15%/năm. Nếu như vào thời điểm trước 15/7/2012, dư nợ cho vay có lãi suất trên 15%/năm chiếm tới 65,8% thì nay còn chiếm 5,6%.
Sang năm 2013, Thống đốc tiếp tục kêu gọi các tổ chức tín dụng giảm lãi suất về dưới mức 13%/năm. Hiện, dư nợ cho vay có lãi suất trên 13%/năm còn khoảng 17-18% trong tổng dư nợ cho vay so với tỷ lệ 31% vào cuối tháng 6/2013.
Đối với dư nợ cho vay có lãi suất trên 13%/năm, theo các ngân hàng, chủ yếu là các khoản cho vay tiêu dùng các mặt hàng có khấu hao lớn, vay tín chấp của một số công ty tài chính, các khoản cho vay trong lĩnh vực bất động sản có rủi ro cao.
Mặt khác, Vụ Chính sách tiền tệ lý giải: “Một số khoản vay trung, dài hạn của các doanh nghiệp không có khả năng phục hồi, có nguy cơ phá sản nên các ngân hàng giữ lãi suất cho vay cao để tạo động lực cho khách hàng trả nợ gốc của các khoản vay; nếu khách hàng trả được nợ gốc, một số tổ chức tín dụng sẵn sàng giảm hoặc miễn lãi cho khách hàng”.


Niềm tin giảm mạnh, giới liên ngân hàng dè chừng chứng khoán, bất động sản
Các thành viên trên thị trường liên ngân hàng vẫn đặt kỳ vọng cao vào tăng trưởng kinh tế và khả năng điều hành của Ngân hàng Nhà nước, nhưng thận trọng hơn với triển vọng chứng khoán và bất động sản. Sự phân hóa này xuất hiện ngay cả khi thanh khoản ngắn hạn của hệ thống ngân hàng đã bớt căng thẳng, cho thấy dòng tiền dồi dào hơn chưa đồng nghĩa với điều kiện vốn thuận lợi hơn, nhất là khi chi phí huy động vẫn cao và những bất định bên ngoài còn lớn..

Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỷ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…

Tỷ giá đối mặt nhiều phép thử từ bên ngoài trong tháng 9
Tỷ giá USD/VND giảm trên thị trường liên ngân hàng và tại nhiều ngân hàng thương mại trong những phiên đầu tháng 9. Tuy nhiên, đà giảm này đứng trước phép thử từ bên ngoài khi khả năng Fed nâng lãi suất đang tăng lên, các ngân hàng trung ương nhóm G10 cũng họp trong tháng này giữa áp lực thắt chặt chính sách tiền tệ...
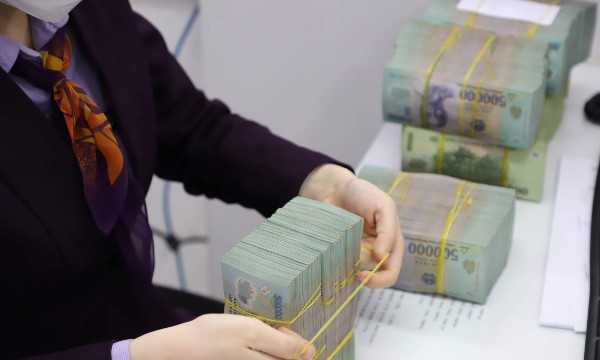
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 9/2026?
Khảo sát gần 40 ngân hàng ngày 3/9 cho thấy lãi suất tiết kiệm trực tuyến phân hóa từ kỳ hạn 6 tháng trở lên, với mức cao nhất 8,2%/năm theo chương trình ưu đãi của Timo by BVBank. Trong khi kỳ hạn 12 tháng nhích lên tại nhiều ngân hàng, khách hàng gửi tiền 18 tháng chưa chắc hưởng lãi suất cao hơn, thậm chí một số ngân hàng giảm mạnh…

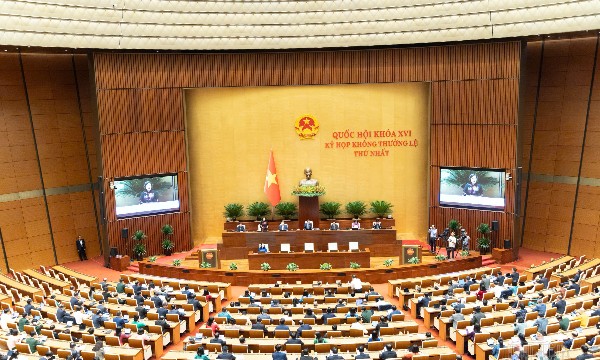


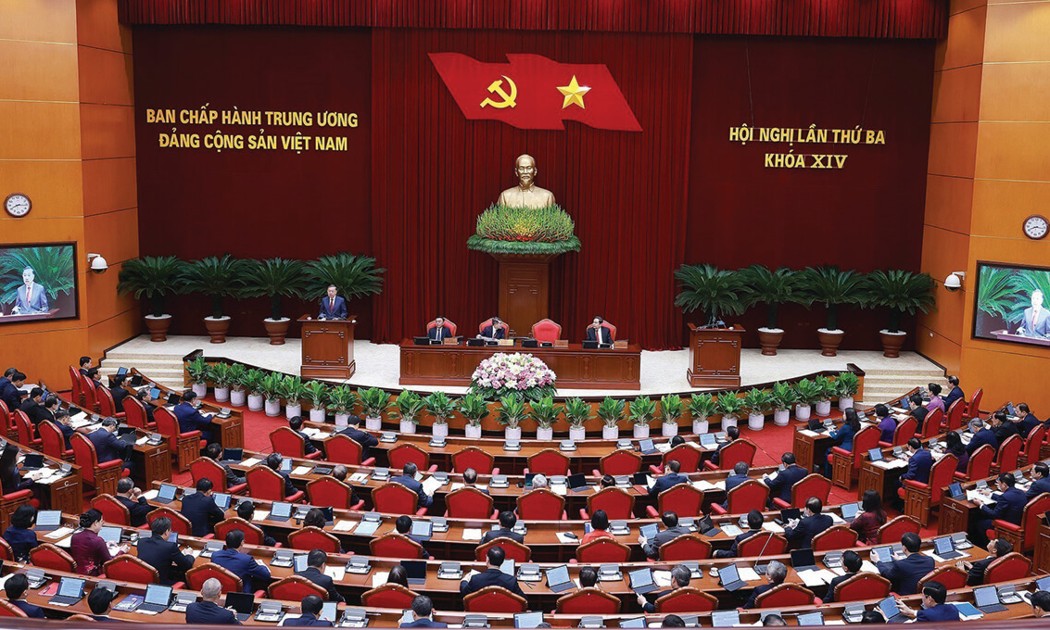

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






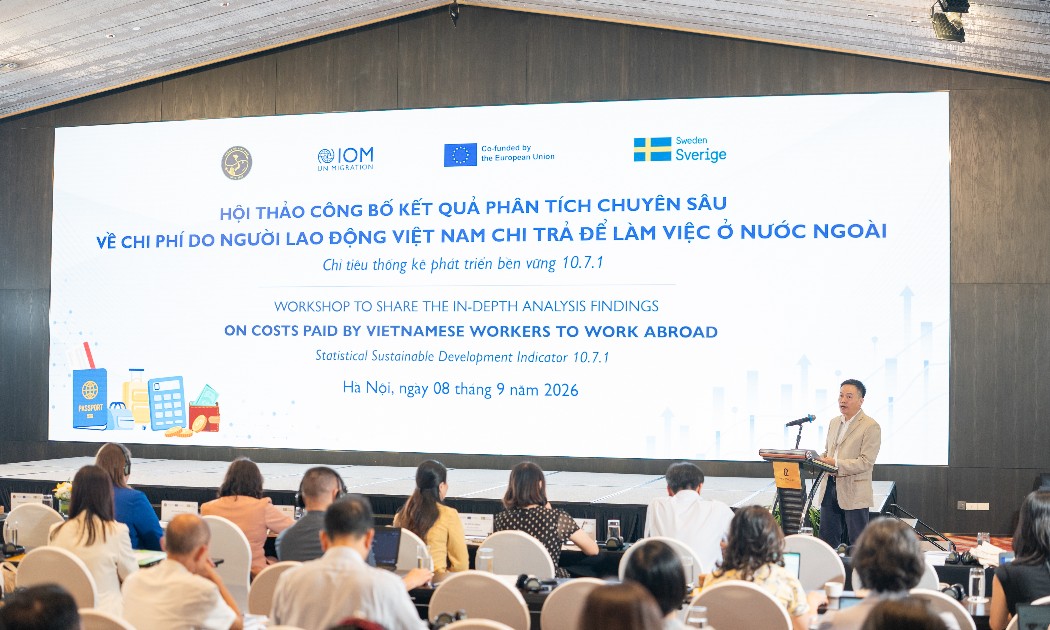
 Chi phí đi làm việc ở nước ngoài: Từ dữ liệu đến chính sách
Chi phí bình quân người lao động Việt Nam phải chi trả để có việc làm ở nước ngoài giảm 23,8% trong giai đoạn 2021-2025, trong khi thu nhập bình quân ngay trong tháng làm việc đầu tiên tăng 25,4%.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...