




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Blog chứng khoán: Cân bằng với thanh khoản thấp


Thị trường tiếp tục dao động nhỏ trong phiên hôm nay và nếu không nhờ các ETF tái cơ cấu thì thanh khoản là khá thấp. Đây là tín hiệu tốt khi trạng thái cân bằng và mua bán ít là biểu hiện tích cực giai đoạn này...

Thị trường tiếp tục dao động nhỏ trong phiên hôm nay và nếu không nhờ các ETF tái cơ cấu thì thanh khoản là khá thấp. Đây là tín hiệu tốt khi trạng thái cân bằng và mua bán ít là biểu hiện tích cực giai đoạn này.
Nhóm cổ phiếu ngân hàng chịu áp lực và giảm hôm nay là điều có thể dự đoán trước. Biến số còn lại là các trụ khác sẽ như thế nào. VIC hôm qua vừa kịch trần, VHM cũng rất mạnh liệu còn có thể mạnh thêm với lực cầu từ các quỹ ETF hay không?
Các nhịp rung lắc thể hiện ở chỉ số trong phiên chủ yếu xuất hiện khi VIC và VHM không bù đắp được điểm số. Phần lớn thời gian buổi sáng VIC, VHM đi ngang sau khi tăng đầu ngày, trong khi các trụ ngân hàng lao dốc. VNI có lúc thủng tham chiếu nhưng sau đó đến chiều thì VIC, VHM mạnh lên. VNM cũng khá thú vị với cú trượt nhanh nửa sau phiên sáng và khôi phục sức mạnh đợt ATC với cầu từ ETF. Nhịp trượt giảm của VNI cũng có sự phù hợp đáng tin cậy với số lượng lớn cổ phiếu khác cũng giảm theo.
VIC kịch trần và VHM tăng 1,8% chiếm phần lớn điểm tăng của VNI phiên này. Diễn biến tích cực là cổ phiếu cải thiện giá cũng nhiều. Độ rộng cuối ngày thay đổi phù hợp với chỉ số đi lên. Nói đơn giản thì các trụ tạo các sóng tăng giảm intraday nhưng cổ phiếu nhìn chung cũng phản ứng tương tự. Trong tình huống đó, biên độ dao động hẹp và thanh khoản thấp là tốt, cho thấy cung cầu không quá chênh lệch về bên nào.
Đây là trạng thái thị trường ổn định, nhất là sau khi lượng hàng bắt đáy đầu tuần không có phản ứng bán ra rõ nét. Đến T 3 thì rất nhiều cổ phiếu giá đáy đã có lời tốt và một lần nữa lợi thế đó không đủ để khuyến khích nhà đầu tư chốt lời. Lý do duy nhất là kỳ vọng còn cao hơn nữa hoặc ít nhất là sự tự tin nắm giữ.
Bối cảnh thông tin vẫn đang khá tích cực, không có thêm cú sốc nào về thuế quan và các tín hiệu hạ nhiệt căng thẳng Mỹ - Trung nhiều hơn. Màn đẩy thuế quan trả đũa lẫn nhau đã lên đến đỉnh điểm, các phát ngôn cũng vậy và thời gian tới sẽ chỉ có thể hạ nhiệt dần. Nếu nhìn lại thì thị trường đã lần lượt đi qua các giai đoạn cao trào nhất, từ cú sốc về thuế đối ứng tới giải chấp cả loạt, sau đó ổn định nhưng lo lắng khi điểm nóng lại xuất hiện trong màn đáp trả và lúc này là những nỗ lực xoa dịu.
Thực ra yếu tố trong nước là khá tốt, kết quả kinh doanh quý 1 ổn, các thông điệp từ các cuộc đại hội cổ đông cũng tích cực. Chỉ có điều thị trường đã quá chú ý vào thông tin bên ngoài nên bỏ qua yếu tố nội tại. Do đó đến khi các yếu tố ngoại biên nhạt đi, tình hình cũng tự nhiên êm ả.
Thị trường phái sinh hôm nay có yếu tố cung cầu đột biến do các quỹ ETF tái cơ cấu theo chỉ số VN30. Điều này tác động đến phái sinh là chính. F1 chấp nhận mức chiết khấu hơn 3 điểm đầu phiên là dự phòng cho tình huống cổ phiếu ngân hàng – nhóm tỷ trọng rất lớn trong VN30 – bị tác động. Chỉ số này sau ít phút dập dình quanh 1316.xx thì bắt đầu đi xuống cùng cổ phiếu ngân hàng. Basis F1 có lúc hơn 4 điểm cho thấy có lực Short xuất hiện. Dù vậy biên độ dự kiến từ 1316.xx tới 1305.xx là khá rộng, có thể Short được. Biến số cần quan sát là các trụ như VIC, VHM vẫn không thay đổi nhiều.
VN30 điều chỉnh tới đúng 1305.xx ngay trước giờ nghỉ và sớm hơn vài phút basis F1 đã đảo chiều. Đó là tín hiệu Short cover sớm, có thể đóng vị thế. Ở chiều hồi lên, biến số là liệu VIC, VHM có kéo ngược so với ngân hàng được hay không. Có thể thấy chiều đi lên của VN30 không rõ ràng như nhịp giảm buổi sáng vì các trụ ngoài ngân hàng gặp nhiều khó khăn. Chỉ số cuối cùng cũng được đẩy trở lại vùng 1316.xx nhưng phái sinh lại mở rộng chiết khấu và hiệu quả chiều Long không tốt.

Trạng thái giằng co biên độ hẹp trên thị trường cơ sở có thể vẫn còn kéo dài thêm và thanh khoản sụt giảm hẳn nhưng phiên tới. Diễn biến này không phải là xấu, chỉ là ít cơ hội ngắn hạn. Thị trường cần cú hích đủ mạnh để kết thúc trạng thái, bất kể là theo hướng nào. Vì vậy chiến lược tiếp tục là giữ cổ phiếu, tùy cơ hội Long/Short với phái sinh, chú ý basis quá thiệt thì có thể đứng ngoài.
VN30 đóng cửa tại 1317.18. Cản gần nhất phiên tới là 1324; 1331; 1340; 1347; 1351; 1358. Hỗ trợ 1306; 1298; 1293; 1286; 1280; 1271.
“Blog chứng khoán” mang tính chất cá nhân và không đại diện cho ý kiến của VnEconomy. Những quan điểm, đánh giá là của cá nhân nhà đầu tư và VnEconomy tôn trọng quan điểm cũng như văn phong của tác giả. VnEconomy và tác giả không chịu trách nhiệm về những vấn đề phát sinh liên quan đến các đánh giá và quan điểm đầu tư được đăng tải.

Xu thế dòng tiền: Chính thức nâng hạng có tạo bước ngoặt cho thị trường?
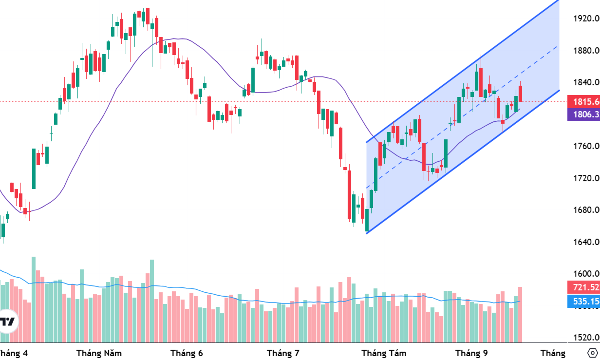
Từ phiên giao dịch ngày 21/9, thị trường chứng khoán Việt Nam chính thức được phân loại thành thị trường mới nổi thứ cấp theo chuẩn của FTSE Russell. VN-Index sau phiên rung lắc dưới mốc 1800 điểm đầu tuần qua đã phục hồi trở lại, bảo toàn xu hướng tăng ngắn hạn được thiết lập từ cuối tháng 7.
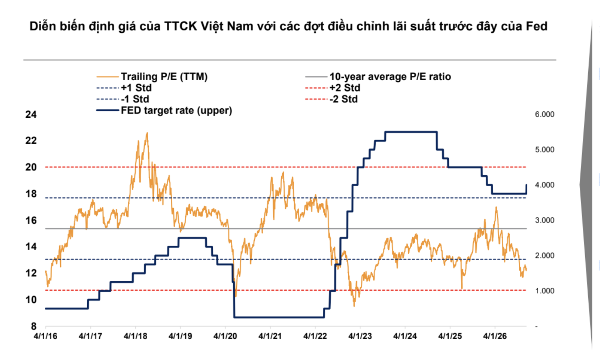
Fed tăng lãi suất, dòng tiền vào chứng khoán khó cải thiện trong ngắn hạn?
VNDirect đánh giá mặt bằng lãi suất huy động giảm chậm hơn dự kiến đồng nghĩa dòng tiền vào chứng khoán khó cải thiện mạnh trong ngắn hạn và khả năng mở rộng định giá của thị trường sẽ tương đối hạn chế.
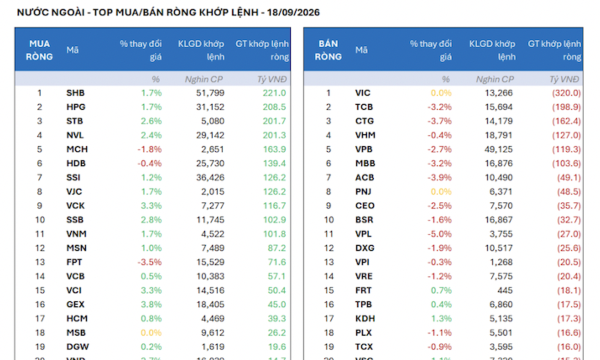
Khối ngoại gom ròng mạnh 1.200 tỷ trong phiên đánh cồng đón thị trường Việt Nam nâng hạng
Nhà đầu tư nước ngoài mua ròng 1.217,3 tỷ đồng trong phiên cuối tuần, tính riêng giao dịch khớp lệnh thì họ mua ròng 725,5 tỷ đồng.
VN-Index đang trong diễn biến kiểm tra động lực quanh vùng 1810-1820
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 21-25/9/2026.
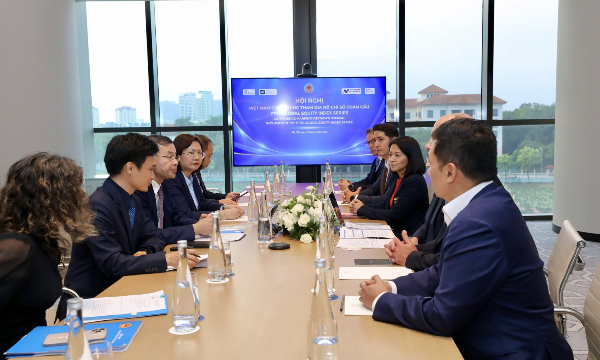
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.

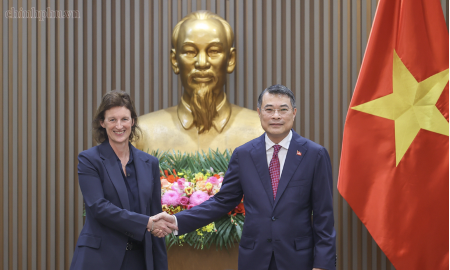


Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





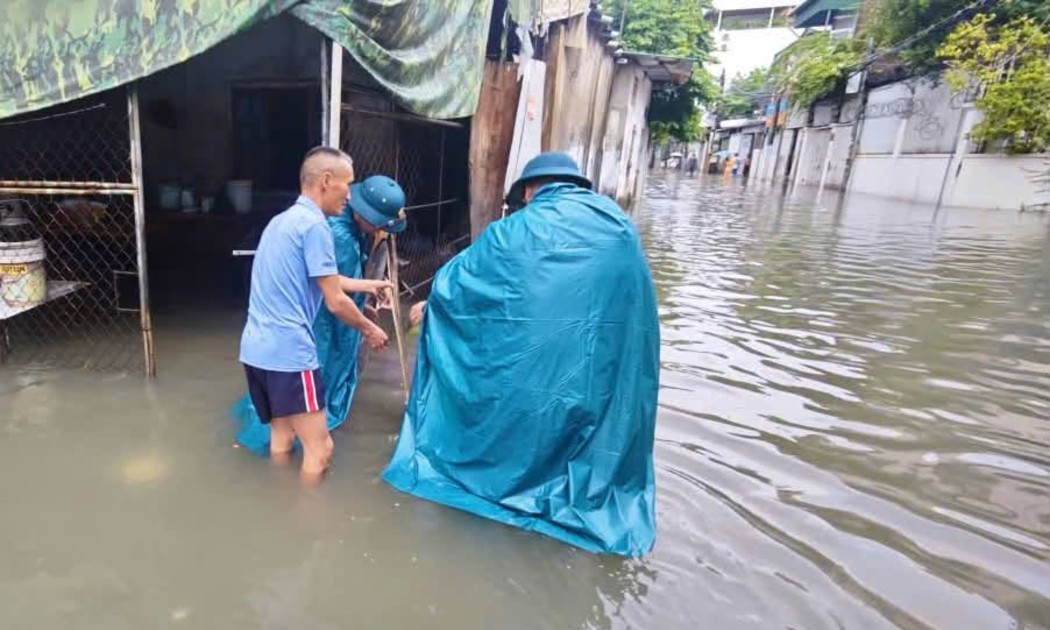
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...