


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Margin kỷ lục vì "cân" lực bán của khối ngoại, vốn nội còn dư địa mở rộng đòn bẩy?


Trong bối cảnh lãi suất trong nước vẫn neo ở mức cao, dư địa để dòng vốn nội tiếp tục mở rộng đòn bẩy với tốc độ như giai đoạn 2024-2025 nhằm bù đắp cho các đợt bán ròng mới của khối ngoại sẽ khó mở rộng thêm nhiều. Đây là điểm cần tiếp tục theo dõi.

Thách thức đối với công tác điều hành chính sách tiền tệ trong nửa cuối năm là vừa đảm bảo ổn định tỷ giá, vừa hạ nhiệt lãi suất.
Trong kịch bản cơ sở, Chứng khoán Rồng Việt (VDSC) cho rằng lãi suất có thể tiếp tục neo cao trong một thời gian và hạ nhiệt trở lại vào cuối năm, dưới tác động lan tỏa với độ trễ của chính sách tiền tệ và tài khóa.
Việc lãi suất neo cao lâu hơn có thể khiến thời điểm thị trường chứng khoán được tái định giá diễn ra muộn hơn do: tỷ suất chiết khấu đối với chứng khoán ở mức cao; và thị trường chứng khoán giảm sức cạnh tranh so với kênh tiền gửi tiết kiệm.
Trở ngại đối với khả năng hạ lãi suất là với mức chênh lệch giữa số dư huy động và dư nợ tín dụng vẫn đang ở mức rất cao, xác suất để lãi suất giảm mạnh là khó xảy ra trong nửa cuối năm.
Các giải pháp như tính thêm tiền gửi Kho bạc vào tỷ lệ cho vay trên huy động (LDR) và nới tỷ lệ vốn ngắn hạn cho vay trung và dài hạn (SFL) có thể giúp hạ nhiệt một phần áp lực, song chưa đủ để giải quyết triệt để các vấn đề mang tính cấu trúc của hệ thống.
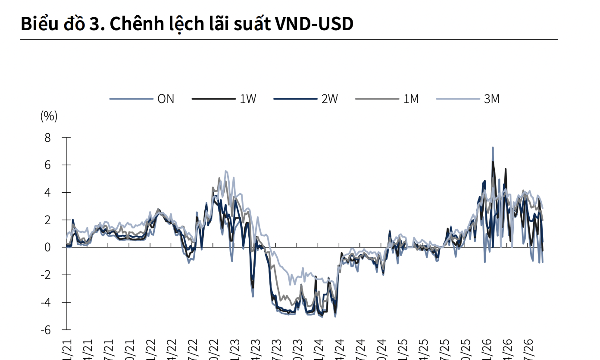
Mục tiêu ổn định tỷ giá có thể được đặt lên trước ưu tiên hạ lãi suất. Trong bối cảnh chính sách tiền tệ của các ngân hàng trung ương lớn như Mỹ, Nhật Bản và châu Âu vẫn duy trì sự thận trọng, thậm chí có phần thắt chặt, Ngân hàng Nhà nước có thể cần duy trì mức chênh lệch lãi suất giữa VND và USD đủ hấp dẫn để giữ dòng ngoại tệ trong hệ thống.
Ngược lại, sẽ có những yếu tố hỗ trợ triển vọng hạ lãi suất như giải ngân đầu tư công tăng tốc rõ rệt trong tháng 6, đưa giá trị lũy kế sáu tháng lên 356,9 nghìn tỷ đồng, tương đương 35,5% kế hoạch.
Như vậy, trong 6 tháng cuối năm, ước tính còn khoảng 650 tỷ đồng chờ giải ngân. Trong bối cảnh tiêu dùng còn yếu và thương mại chuyển sang nhập siêu, đầu tư công không chỉ là động lực chính cho tăng trưởng nửa cuối năm mà còn đưa lượng tiền Kho bạc trở lại nền kinh tế và hệ thống ngân hàng.
Dư địa điều hành để VND mất giá 2-3% trong nửa cuối năm. Như vậy, trong điều kiện môi trường kinh tế và địa chính trị toàn cầu diễn biến thuận lợi hơn so với nửa đầu năm, Ngân hàng Nhà nước sẽ có nhiều dư địa hơn trong việc cung ứng thanh khoản cho hệ thống, qua đó góp phần hạ nhiệt lãi suất mà không ảnh hưởng đến mục tiêu ổn định vĩ mô.

Cũng theo VDSC, quan sát thấy dư nợ ký quỹ trên toàn thị trường liên tục lập đỉnh mới về giá trị tuyệt đối, với tốc độ mở rộng nhanh hơn đúng vào các giai đoạn khối ngoại bán ròng mạnh nhất.
Dư nợ margin tại 80/85 công ty chứng khoán (đại diện 99,95% vốn chủ sở hữu toàn ngành) đạt hơn 446 nghìn tỷ đồng vào cuối tháng 6/2026, tăng gần 33,4 nghìn tỷ đồng, tương đương 8,1% so với cuối tháng 3/2026 và tăng gần 45 nghìn tỷ đồng, tương đương 11,2% so với cuối năm 2025, theo dữ liệu từ FiinTrade.
Điều này thể hiện rõ trong giai đoạn từ quý 2/2024 đến quý 1/2026, khi mối quan hệ “cân lẫn nhau” giữa hai dòng vốn trở nên rõ nét nhất. Và nếu vòng quay dư nợ (thanh khoản thị trường so với dư nợ ký quỹ bình quân), không cải thiện tương ứng, giả thuyết này sẽ càng có cơ sở.
Trong bối cảnh lãi suất trong nước vẫn neo ở mức cao, dư địa để dòng vốn nội tiếp tục mở rộng đòn bẩy với tốc độ như giai đoạn 2024-2025 nhằm bù đắp cho các đợt bán ròng mới của khối ngoại sẽ khó mở rộng thêm nhiều. Đây là điểm cần tiếp tục theo dõi.
Tuy nhiên, một số yếu tố mang tính đối trọng cũng cần được nhìn nhận song song. Tỷ lệ dư nợ ký quỹ trên vốn hóa toàn thị trường hiện vẫn nằm trong biên độ tương đối an toàn so với các giai đoạn căng thẳng trước đây. Hệ số an toàn tài chính tại nhiều công ty chứng khoán niêm yết nhìn chung đã được củng cố hơn so với giai đoạn 2021-2022 nhờ các đợt tăng vốn liên tục trong những năm gần đây.
Đồng thời, triển vọng nâng hạng thị trường lên nhóm mới nổi thứ cấp của FTSE, có hiệu lực từ ngày 21/9/2026, có thể tạo lực đối trọng, từng bước thu hút dòng vốn ngoại quay trở lại và giảm bớt gánh nặng đối với đòn bẩy của các nhà đầu tư nội địa. Vì vậy, đây là một chỉ báo cần được giám sát chặt chẽ trong kịch bản khối ngoại tiếp tục rút ròng kéo dài, hơn là một rủi ro mang tính cấu trúc đối với kịch bản cơ sở hiện tại.
Chúng tôi cho rằng xu hướng chung của thị trường trong nửa cuối năm là đi ngang trong vùng 1.638-1.999 điểm. Theo đó, nhà đầu tư có thể từng bước chuyển từ trạng thái phòng thủ sang tích lũy có chọn lọc, ưu tiên các doanh nghiệp có tăng trưởng lợi nhuận rõ ràng, bảng cân đối lành mạnh, định giá hấp dẫn và có câu chuyện hỗ trợ.
Với kỳ vọng chu kỳ tăng trưởng vốn mới sẽ mở ra dư địa cho ngành ngân hàng và chứng khoán, mục tiêu tăng trưởng cao trong giai đoạn 2026-2030 đòi hỏi quy mô vốn lớn, trong khi tín dụng ngân hàng vẫn là kênh tài trợ chủ đạo. Điều này hỗ trợ tăng trưởng tài sản và thu nhập lãi của ngành ngân hàng, đồng thời thúc đẩy nhu cầu huy động vốn trung và dài hạn thông qua thị trường chứng khoán.
Khi kinh tế tư nhân được xác định là một trụ cột của tăng trưởng, cùng với đầu tư công và đầu tư trực tiếp nước ngoài (FDI), VDSC kỳ vọng đầu tư toàn xã hội sẽ quay trở lại quỹ đạo phục hồi, mở ra cơ hội cho các nhóm ngành như vật liệu xây dựng, xây lắp, năng lượng, khu công nghiệp và bất động sản tại các khu vực hưởng lợi.
Với quan điểm cho rằng tiêu dùng đang bước vào giai đoạn phục hồi có chọn lọc, cùng với các chính sách kích cầu và hiệu ứng lan tỏa từ đầu tư, chúng tôi cho rằng cơ hội sẽ tập trung ở các doanh nghiệp bán lẻ hiện đại, vận hành minh bạch và có khả năng giành thị phần từ khu vực phi chính thức, thay vì đặt cược đồng đều vào toàn ngành tiêu dùng.
Bài liên quan


Điều chỉnh quy hoạch sân bay Phú Quốc, bổ sung loạt hạng mục phục vụ APEC 2027

Xây dựng lộ trình hành động quốc gia, thu hút nguồn lực đầu tư carbon xanh dương
Thủ tướng yêu cầu điều chuyển vốn, gỡ nút thắt vật liệu cho dự án giao thông trọng điểm
Hoàn thiện thể chế, đưa phúc lợi động vật trở thành nền tảng của chăn nuôi bền vững
Có thể kỳ vọng lãi suất giảm nhẹ vào cuối năm?
Kỳ vọng lãi suất huy động sẽ duy trì ở vùng hiện tại trong phần còn lại của năm và kỳ vọng có thể giảm nhẹ nếu lạm phát được kiểm soát và Ngân hàng Nhà nước sẽ có biện pháp hỗ trợ thanh khoản thị trường tích cực hơn.
Khối ngoại bất ngờ bán ròng mạnh tay hơn 1.000 tỷ
Nhà đầu tư nước ngoài hôm nay bán ròng 1.057,1 tỷ đồng; tính riêng giao dịch khớp lệnh, họ bán ròng 1.017,5 tỷ đồng.
Vì sao biến động thị trường tài chính Nhật Bản có thể gây ảnh hưởng toàn cầu?
Thị trường tài chính Nhật Bản đã trải qua những biến động lớn trong thời gian gần đây, từ lợi suất trái phiếu chính phủ tăng mạnh lên mức cao nhất 3 thập kỷ đến động thái can thiệp phối hợp với Mỹ nhằm hỗ trợ tỷ giá đồng yên...
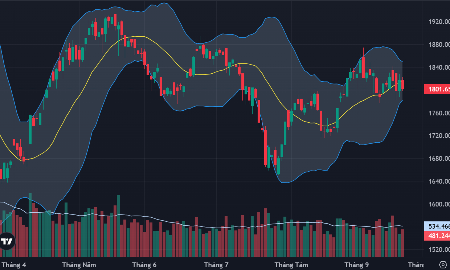
Blue-chips đảo chiều cả loạt, VN-Index “chật vật” quanh mốc 1800 điểm
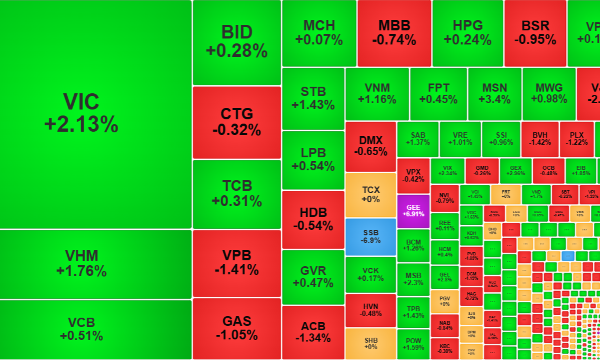
Loạt cổ phiếu vốn hóa lớn sụt giảm chiều nay đã tạo áp lực đáng kể lên điểm số. Nhóm VN30 yếu đi rõ rệt kéo theo nhiều cổ phiếu vừa và nhỏ cũng đảo chiều. Thanh khoản sàn HoSE phiên chiều không tăng được, xác nhận áp lực bán hạ giá mạnh lên trong khi cầu suy yếu.
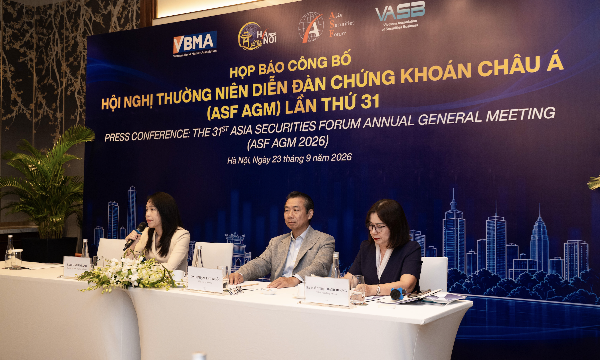
Việt Nam lần đầu đăng cai Diễn đàn Chứng khoán châu Á, mở rộng kết nối dòng vốn quốc tế
Hội nghị thường niên Diễn đàn Chứng khoán châu Á lần thứ 31 (ASF AGM 2026) sẽ diễn ra từ ngày 30/9 đến 3/10 tại Hà Nội, quy tụ các hiệp hội, định chế tài chính và thành viên thị trường trong khu vực. Điểm nhấn của sự kiện là Diễn đàn “Đầu tư vào Việt Nam – Vươn mình trong Kỷ nguyên mới”, tập trung thảo luận triển vọng đầu tư, chiến lược huy động vốn và những điều kiện để Việt Nam đón dòng vốn quốc tế dài hạn…





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






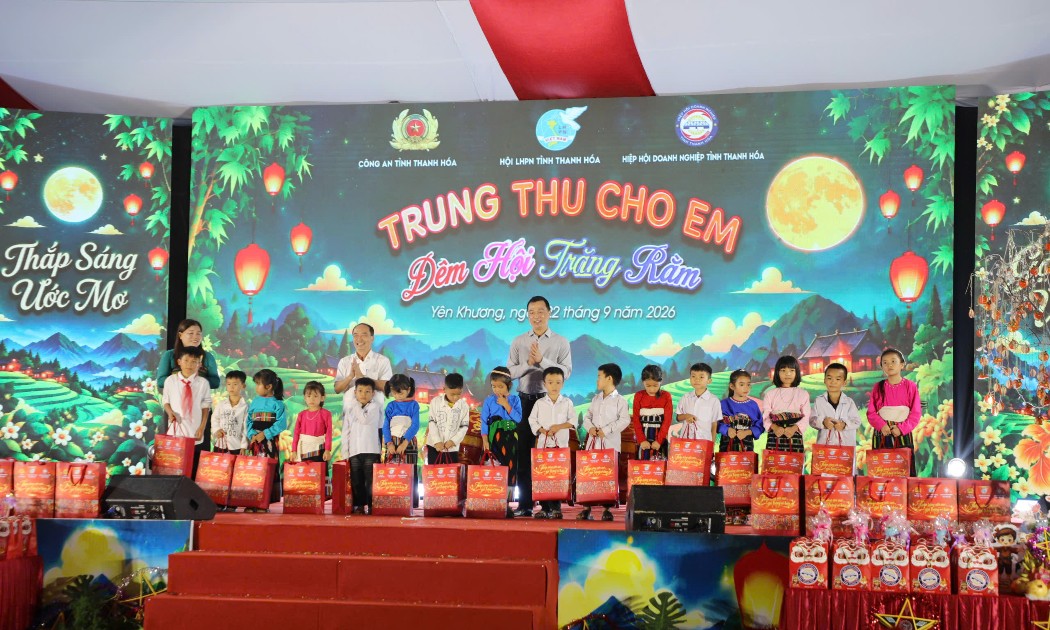
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...