




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cập nhật kết quả kinh doanh quý 1: Lợi nhuận của 441 doanh nghiệp đang tăng chậm lại


Tổng lợi nhuận sau thuế của 441 doanh nghiệp tiếp tục tăng trưởng so với cùng kỳ quý thứ 3 liên tiếp, nhưng tốc độ đang chậm lại 19,7%, thấp hơn mức tăng 48% của Q4/2023.

Cập nhật mới nhất của FiinTrade cho thấy tính đến hết ngày 23/4/2024, đã có 441 doanh nghiệp niêm yết đại diện 28% vốn hóa trên ba sàn công bố báo cáo tài chính quý 1/2024, với tổng lợi nhuận sau thuế tiếp tục tăng trưởng so với cùng kỳ quý thứ 3 liên tiếp, nhưng tốc độ đang chậm lại 19,7%, thấp hơn mức tăng 48% của Q4/2023.
Mức tăng về lợi nhuận này được đóng góp bởi cả khối Tài chính tăng 17,5% so với cùng kỳ và Phi tài chính tăng 24,6%.
Cần lưu ý rằng đây là tăng trưởng trên nền thấp của cùng kỳ năm 2023, trong đó: Chứng khoán và Thép ghi nhận lợi nhuận hồi phục mạnh trong quý 1/2024 so với mức suy giảm sâu của cùng kỳ, lần lượt tăng 157,4% và 606,1% so với cùng kỳ. Tuy nhiên, nhìn xa hơn ở những quý tới, các doanh nghiệp thuộc hai ngành này cùng có kế hoạch kinh doanh thận trọng cho năm 2024.
Với Ngân hàng, tăng trưởng của 11 ngân hàng tăng 10,5% dẫn dắt bởi TCB và LPB trong khi MBB, ACB và VIB ước lợi nhuận đi lùi. Trong đó, TCB ghi nhận 7,8 ngàn tỷ đồng lãi trước thuế, tăng trưởng gần 39% so với cùng kỳ năm 2023. Đây cũng là con số lãi trước thuế cao kỷ lục mà TCB đạt được.

Công nghệ Thông tin là ngành duy nhất duy trì tăng trưởng 2 chữ số về lợi nhuận trong 5 quý liên tiếp nhờ kết quả kinh doanh tích cực của FPT doanh thu và biên EBIT cùng tăng. Quý 1, Công ty cổ phần FPT ghi nhận doanh thu 14.093 tỷ đồng, lợi nhuận trước thuế 2.534 tỷ đồng, lần lượt tăng 20,6% và 19,5% so với cùng kỳ năm ngoái. Lợi nhuận sau thuế cho cổ đông công ty mẹ đạt 1.798 tỷ đồng, tăng trưởng 20,4% so với quý 1/2023. Đây cũng là quý có lợi nhuận cao lịch sử của công ty.
Ở nhóm Xuất khẩu, Cao su là một trong số ít ngành phụ thuộc vào giá hàng hóa mà có lợi nhuận tăng trưởng cao trong quý 1 tăng 24%. Giá cao su xuất khẩu tăng 5,3% trong 3 tháng đầu năm là chất xúc tác chính cho tăng trưởng lợi nhuận của nhóm này (DRI, TRC).
Ngược lại, lợi nhuận tiếp tục giảm so với cùng kỳ ở nhóm Thủy sản, Dệt may, Hóa chất, đi ngược kỳ vọng hồi phục (vốn là động lực hỗ trợ giá cổ phiếu ở các ngành này trong giai đoạn vừa qua). Với Hóa chất (DGC), doanh thu và biên lợi nhuận cùng suy giảm, khiến lợi nhuận tạo đáy mới trong quý 1/2024.
Đọc bài theo từ khoá

Blog chứng khoán: Tiền lớn chưa “động”
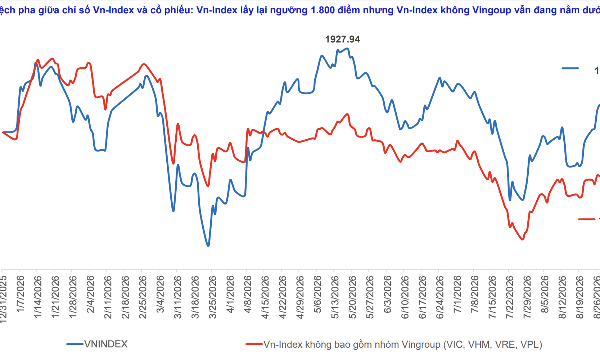
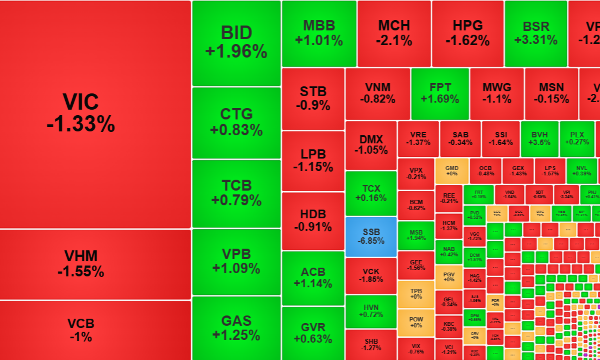
Thị trường đã phản ứng rất dè dặt trong phiên giao dịch đầu tiên dưới mũ “mới nổi”. Đặc biệt thanh khoản cực thấp cho thấy dòng tiền lớn trong nước chưa hành động, trong khi hoạt động mua bán của khối ngoại gây xáo trộn mạnh.
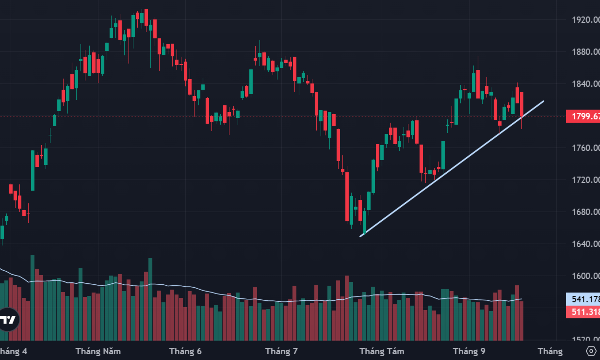
VN-Index lại thủng mốc 1800 điểm ngày nâng hạng, dòng tiền chưa nhập cuộc
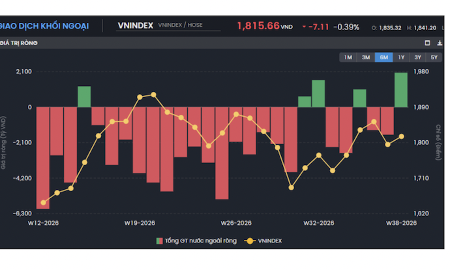
Áp lực bán rất lớn của khối ngoại trong phiên chiều nay đã tạo sức ép nặng nề lên giá cổ phiếu, đặc biệt là các mã vốn hóa lớn. Chỉ vào đợt ATC mới xuất hiện giao dịch mua ròng ở khối này, giúp thị trường cân bằng hơn. Tuy nhiên nếu loại trừ các giao dịch của khối ngoại, dòng tiền trong nước chỉ ở mức thấp kỷ lục.
Chủ doanh nghiệp Mỹ: Khủng hoảng hiện nay còn nghiêm trọng hơn Covid-19
Giá năng lượng và vận tải tăng vọt cùng những gián đoạn chuỗi cung ứng đang đẩy nhiều doanh nghiệp Mỹ đến giới hạn, khiến họ cho rằng tình hình hiện nay còn khó khăn hơn thời Covid-19…
Siêu chu kỳ hàng hóa đang tăng mạnh, đón đầu cơ hội ở cổ phiếu nào?
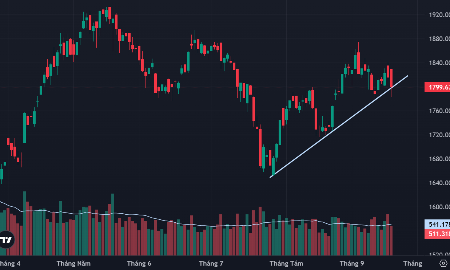
Chỉ số VN-Index tiếp tục củng cố xu hướng tăng ngắn hạn khi tạo các đáy sau cao hơn đáy trước, lúc này vùng 1.790 điểm là hỗ trợ cho thị trường để bảo toàn xu hướng hồi phục của thị trường kể từ khi tạo đáy ở vùng 1.660 điểm.
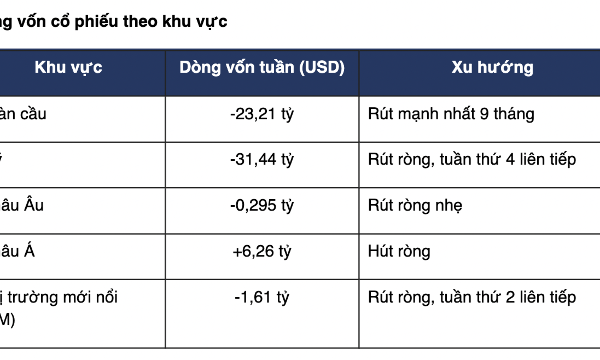
Dòng vốn rút khỏi các quỹ cổ phiếu toàn cầu cao nhất trong 9 tháng
Fed tăng lãi suất thêm 25 điểm cơ bản trong tuần và phát tín hiệu có thể tiếp tục thắt chặt. Giá dầu thô lên mức cao nhất 4 tháng, làm gia tăng lo ngại lạm phát và đẩy lợi suất trái phiếu kỳ hạn Mỹ tăng, gây áp lực lên các quỹ tăng trưởng.

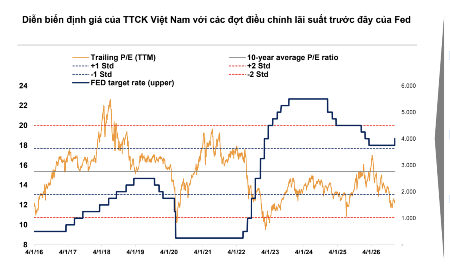



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...