


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Châu Á - Thái Bình Dương: Các nhà đầu tư rốt ráo "đổ" vốn vào bất động sản hậu cần và công nghiệp


Nửa đầu năm 2021, giá trị giao dịch bất động sản tại khu vực Châu Á – Thái Bình Dương tăng tới 39% so với cùng kỳ năm ngoái, đạt 83,5 tỷ USD, tăng mạnh ở bất động sản hậu cần và công nghiệp…
Phân tích của JLL về dòng vốn đầu tư trong quý 2/2021 cho thấy tỷ lệ các khoản đầu tư vào lĩnh vực văn phòng, lĩnh vực hậu cần và công nghiệp và lĩnh vực bán lẻ lần lượt chiếm 31%, 30% và 30%.
ĐẦU TƯ VÀO HẬU CẦN VÀ CÔNG NGHIỆP TĂNG HƠN 2 LẦN
Báo cáo chuyên về các thương vụ đầu tư Châu Á – Thái Bình Dương của JLL vừa công bố cho thấy nguồn vốn đầu tư đổ vào bất động sản thương mại khu vực Châu Á - Thái Bình Dương nửa đầu năm 2021 đạt 83,5 tỷ USD, tăng 39% so với cùng kỳ 2020 và chỉ thấp hơn 6% so với cùng kỳ 2019.
Các thị trường được "rót" tiền nhiều gồm: Trung Quốc, Úc và Hàn Quốc, với lượng vốn đầu tư tới 57,6 tỷ USD, chiếm 69% tổng khối lượng đầu tư. Trong khi đó, thị trường đầu tư tại Nhật Bản bị suy yếu do gián đoạn của Covid-19.
Nguồn vốn tập trung mạnh nhất vào lĩnh vực hậu cần và công nghiệp khi nguồn tiền "đổ" vào đây tăng tới 215% so với cùng kỳ năm 2020, đạt 15 tỷ USD. Điều này được thúc đẩy bởi sự tăng trưởng của thương mại điện tử, chênh lệch lợi suất và nhu cầu đa dạng hóa tài sản nhắm vào các loại bất động sản linh hoạt hơn của các nhà đầu tư.
Điển hình là thương vụ Công ty hậu cần Bất động sản ESR mua lại danh mục đầu tư gồm 45 nhà kho và các tài sản hậu cần của Blackstone tại Úc, cho thấy nhu cầu rất lớn về tài sản công nghiệp và hậu cần có chất lượng cao trong khu vực.
Ở lĩnh vực văn phòng, trong quý 2/2021 cũng nhận được lượng đầu tư 15,5 tỷ USD. Các nhà đầu tư chú ý đến thị trường văn phòng khu vực trung tâm của Úc, thị trường này đã ghi nhận mức hấp thụ ròng tích cực lần đầu tiên kể từ quý 4/2019.
Ở lĩnh vực chuyển nhượng và thuê lại bất động sản, các giao dịch cũng tăng trở lại và chiếm hơn 10% tổng khối lượng đầu tư. Đây là mức tăng tốt so với tỷ trọng trung bình 7% trên tổng đầu tư ở giai đoạn 2015 - 2020.
Hoạt động chuyển nhượng và cho thuê lại bất động sản nở rộ tại Nhật Bản, khi ngày càng nhiều doanh nghiệp phải tái thiết chiến lược tài sản để cân đối tài chính kể từ khi bắt đầu đại dịch Covid-19. Đây cũng là tình trạng đang diễn ra tại Úc, nhiều tập đoàn đã bán và thuê lại bất động sản của họ để củng cố tài chính và tập trung vào hoạt động kinh doanh cốt lõi.
CƠ HỘI ĐẦU TƯ BẤT ĐỘNG SẢN ĐƯỢC SĂN TÌM
Các hoạt động đầu tư được dự đoán sẽ tăng trưởng mạnh hơn trên phạm vi toàn cầu, khi các hạn chế di chuyển được giảm dần ở các quốc gia. Nghiên cứu mới đây của Savills kỳ vọng 47% tổng vốn đầu tư sẽ đến từ các nhà đầu tư quốc tế, khoảng 50% đến từ các nước láng giềng vào năm 2022.
Ông Stuart Crow, Giám đốc bộ phận Thị trường vốn Châu Á - Thái Bình Dương của JLL, cho rằng thị trường đầu tư bất động sản Châu Á - Thái Bình Dương được kỳ vọng sẽ có nhiều thương vụ hơn nữa trong nửa cuối năm 2021, khi các nhà đầu tư không ngừng tìm kiếm cơ hội mua bán và cho thuê lại bất động sản, đồng thời muốn đa dạng tài sản khi quan tâm đến lĩnh vực hậu cần và công nghiệp, khoa học đời sống và nhà ở đa thế hệ. Các thương vụ bán và cho thuê lại sẽ có lượng đầu tư sẽ tăng từ 15 - 20% trong năm 2021.
"Dự báo lượng đầu tư vào lĩnh vực hậu cần và công nghiệp sẽ tăng gấp đôi, lên 50-60 tỷ USD vào năm 2025".
Regina Lim, Giám đốc Nghiên cứu Thị trường Vốn Châu Á - Thái Bình Dương của JLL.
Khảo sát của Savills cho thấy hoạt động cho thuê thương mại năm 2022 được kỳ vọng sẽ trở lại ngang bằng với thời điểm trước đại dịch Covid-19. Tuy nhiên, mức độ phục hồi sẽ tuỳ thuộc vào từng thị trường.
Các thị trường mới nổi như Trung Quốc, Indonesia và Việt Nam được nhìn nhận có nhiều triển vọng trong các hoạt động cho thuê. Điều này được thúc đẩy bởi tăng trưởng kinh tế mạnh mẽ và sự chuyển đổi mô hình làm việc linh hoạt chậm hơn so với các khu vực khác.
Đối với lĩnh vực bất động sản văn phòng, theo đánh giá của Savills, thị trường tại Thâm Quyến, Bắc Kinh, Quảng Châu và Seoul dự kiến sẽ chiếm 60% tổng vốn đầu tư.

VN-Index hồi phục nhẹ nhưng lực cầu bắt đáy còn yếu

Tự doanh bất ngờ mua ròng hơn 500 tỷ, cổ phiếu nào được gom nhiều nhất?
Phân Bón Cà Mau: 15 năm một hành trình - Tự hào 7 lần liên tiếp đạt Thương hiệu Quốc gia
Vingroup mở rộng chuỗi cung ứng: Cơ hội để doanh nghiệp Việt bước lên sân chơi toàn cầu
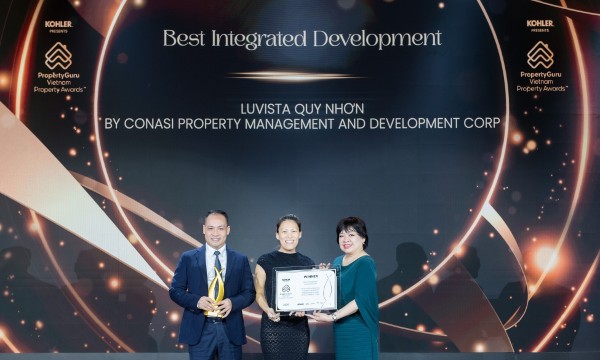
Dự án Luvista Quy Nhơn do CONASI phát triển nhận “cú đúp” giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Luvista Quy Nhơn ghi dấu tại PropertyGuru Vietnam Property Awards 2026 được vinh danh ở hai hạng mục phát triển quần thể Bất động sản và thiết kế kiến trúc cao tầng.
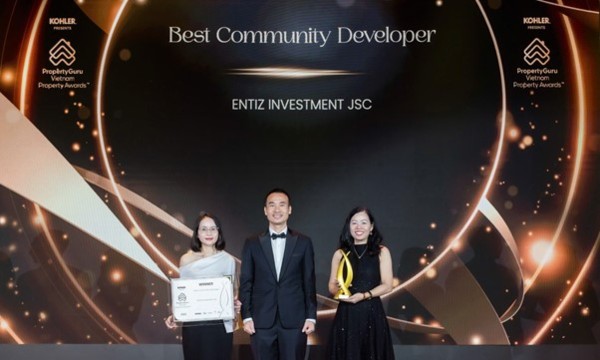
Entiz Group ghi dấu ấn với 3 giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Được vinh danh đồng thời ở 3 hạng mục quan trọng dành cho chủ đầu tư và dự án, Entiz Group tiếp tục khẳng định uy tín trên thị trường với hướng đi riêng: phát triển đô thị hiện đại, gìn giữ bản sắc và kiến tạo cộng đồng bền vững.
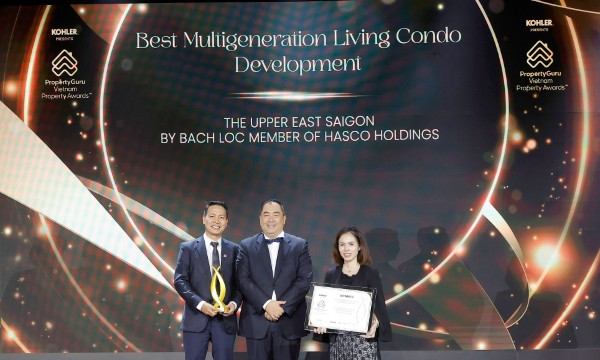
The Upper East Saigon giành giải ngay lần đầu tham dự Vietnam Property Awards 2026
The Upper East Saigon, dự án đầu tiên của Bách Lộc, chiến thắng hạng mục “Best Multigeneration Living Condo Development” tại Giải thưởng Bất động sản Việt Nam PropertyGuru 2026, diễn ra tối 16/10. Đây là dấu mốc trong hành trình hiện thực hóa tuyên ngôn “Fortune by Design – Kiến tạo thịnh vượng” của nhà phát triển.
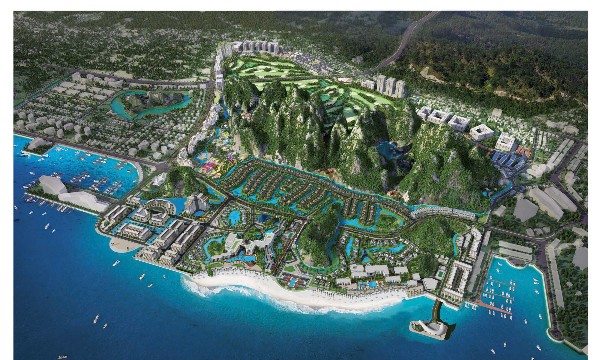
Quảng Ninh chỉ đạo sớm khởi công dự án Monbay Vân Đồn hơn 24.883 tỷ đồng
UBND TP. Quảng Ninh đề nghị nhà đầu tư đẩy nhanh tiến độ, tổ chức khởi công dự án Monbay Vân Đồn ngay khi đủ điều kiện và thi công liên tục, không khởi công hình thức…
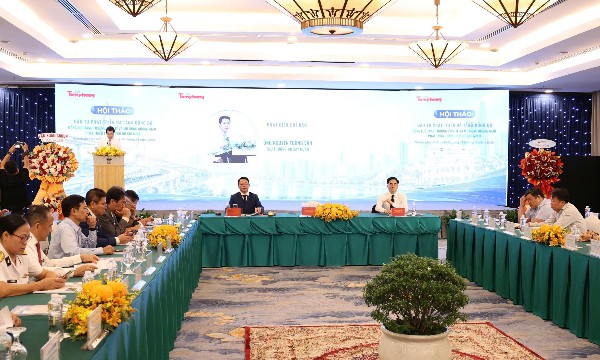
Hạ tầng đồng bộ mở rộng không gian phát triển TP. Hồ Chí Minh
TP. Hồ Chí Minh đang đứng trước cơ hội lớn để trở thành đô thị toàn cầu. Tuy nhiên, để biến cơ hội thành hiện thực, Thành phố cần có "siêu năng lực" trong quy hoạch và triển khai các dự án hạ tầng. Đầu tư hạ tầng đồng bộ sẽ là chìa khóa tăng trưởng kinh tế và mở rộng không gian phát triển Thành phố…

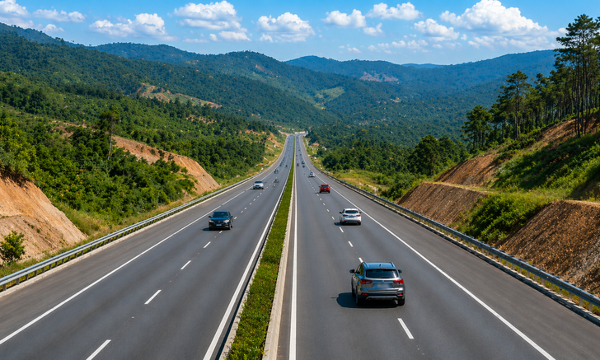





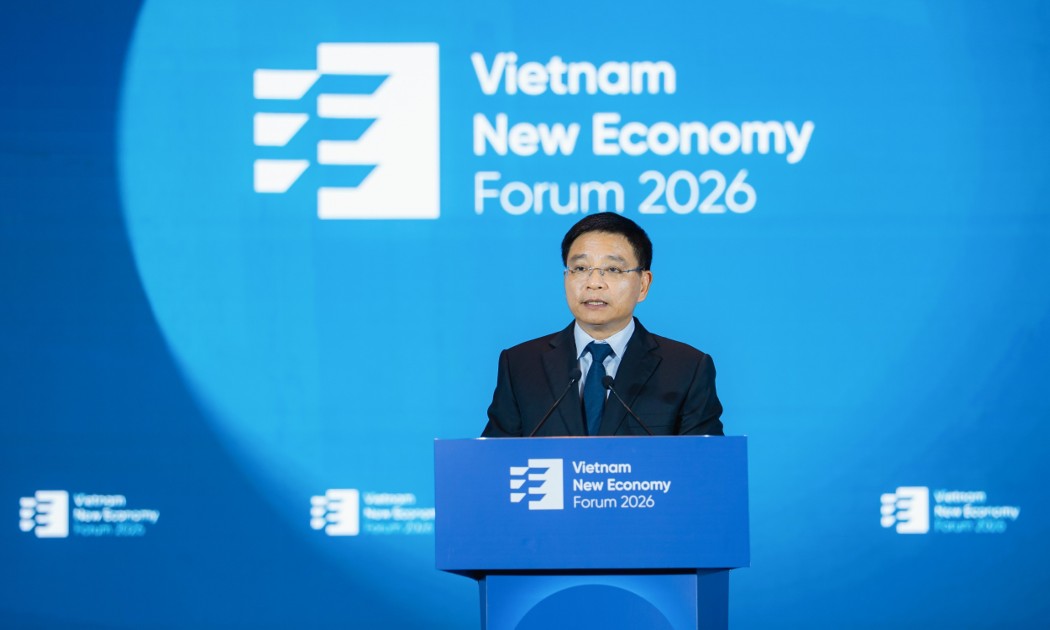
Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Nguồn lực chưa được vận hành, chuyển hóa tương xứng
Thực tế, sau 9 tháng năm 2026, dù kinh tế ghi nhận nhiều kết quả tích cực, chỉ có 12/34 tỉnh, thành phố đạt mức tăng trưởng hai con số. Bài toán đặt ra không chỉ là huy động thêm nguồn lực, mà còn là nâng cao năng lực thực thi và chuyển hóa nguồn lực thành giá trị thực chất.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...