


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cho phá sản ngân hàng: “Luôn đảm bảo quyền lợi người gửi tiền”


Với bộ luật Quốc hội vừa thông qua, khuôn khổ pháp lý cho phá sản ngân hàng tiếp tục được hoàn thiện

Ngày 20/11, Quốc hội đã thông qua Luật Sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng, trong đó có quy định về trường hợp cho phá sản ngân hàng yếu kém.
Cụ thể, theo quy định của luật vừa được thông qua, có 5 phương án cơ cấu lại tổ chức tín dụng được kiểm soát đặc biệt, phương án xấu nhất là cho phá sản.
Trả lời VnEconomy về phương án trên, một lãnh đạo cao cấp của Ngân hàng Nhà nước cho biết, đây chỉ là một bước để tiếp tục hoàn thiện các khuôn khổ pháp lý trong quản lý hoạt động các tổ chức tín dụng, cũng như trong quá trình tái cơ cấu mà thôi.
"Đây đơn thuần là bước hoàn thiện các khuôn khổ pháp lý. Còn thực tế chưa có bất kỳ một kế hoạch hoặc trường hợp cụ thể được đặt ra ở giai đoạn này. Quá trình tái cơ cấu vẫn đang tập trung triển khai đề án Thủ tướng Chính phủ đã thông qua", vị lãnh đạo trên khẳng định.
Thực tế, cho phá sản ngân hàng không phải là quy định mới, định hướng hay kế hoạch mới.
Từ hai mươi năm trước, giải pháp phá sản ngân hàng đã từng được quy định, đề cập đến trong Luật Các tổ chức tín dụng năm 1997, rồi luật sửa đổi năm 2010. Ngay cả Luật Phá sản năm 2014 cũng đã có hẳn một chương riêng về phá sản các tổ chức tín dụng.
Nay, Luật Sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng vừa thông qua tiếp tục sửa đổi để tạo sự đồng bộ, hoàn thiện về mặt pháp lý.
Hay gần nhất, như tại Quyết định số 1058/QĐ-TTg của Thủ tướng Chính phủ, phê duyệt đề án cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2016-2020, cho phá sản ngân hàng yếu kém cũng là một trong những giải pháp đã được xác định.
Cụ thể, đề án nêu định hướng: "Tạo điều kiện cho các ngân hàng thương mại cổ phần, công ty tài chính và cho thuê tài chính lành mạnh phát triển và kiên quyết xử lý dứt điểm các ngân hàng thương mại cổ phần, công ty tài chính và cho thuê tài chính yếu kém có nguy cơ gây rủi ro lớn cho hệ thống các tổ chức tín dụng, bao gồm cả các biện pháp giải thể, phá sản theo quy định của pháp luật, song đảm bảo không ảnh hưởng đến sự an toàn và ổn định của hệ thống các tổ chức tín dụng".
Trong tình huống xấu nhất và cuối cùng, phải thực hiện phá sản một trường hợp nào đó trong tương lai, nguyên tắc đề ra là thận trọng, bảo đảm quyền lợi của người gửi tiền và giữ vững sự ổn định, an toàn hệ thống.
Và, giải pháp phá sản tổ chức tín dụng theo quy định của pháp luật chỉ được thực hiện khi việc phá sản không ảnh hưởng lớn đến sự an toàn, ổn định của hệ thống các tổ chức tín dụng, về quyền và lợi ích của người gửi tiền.
Trả lời chất vấn của đại biểu Quốc hội tuần qua, Thống đốc Ngân hàng Nhà nước Lê Minh Hưng khẳng định: "Trong bất cứ trường hợp nào xử lý các phương án đối với các tổ chức tín dụng thì mục tiêu đầu tiên phải đảm bảo là an ninh kinh tế, đảm bảo trật tự an toàn xã hội, đảm bảo an toàn hệ thống ngân hàng, cùng giữ được lòng tin của người gửi tiền vào hệ thống ngân hàng và bảo vệ quyền và lợi ích hợp pháp của người gửi tiền. Bất cứ khi nào chọn bất cứ giải pháp nào thì mục tiêu đó phải được đảm bảo".
Thống đốc cũng nhấn mạnh, trong những tình huống khác nhau, có những giải pháp và chính sách khác nhau, còn mục tiêu xuyên suốt trong chỉ đạo điều hành là luôn phải đảm bảo an toàn, lòng tin, quyền và lợi ích của người gửi tiền.
Với tình hình hoạt động của các ngân hàng yếu kém hiện nay, Thống đốc cho biết, việc tiết giảm các chi phí hoạt động đang được đẩy mạnh để giảm lỗ và tăng cường công tác thu hồi nợ xấu và xử lý các tài sản đảm bảo. Cơ bản bước đầu các hoạt động của ngân hàng này đã tạm ổn định và lỗ lũy kế cũng đã giảm dần.
Ngân hàng Nhà nước đã báo cáo Chính phủ xây dựng đề án để xử lý các ngân hàng này, có các giải pháp khác nhau. Chính phủ cũng đã họp và vừa có nghị quyết để hoàn thiện các phương án xử lý cụ thể, trong đó tập trung ưu tiên số một là mời những nhà đầu tư có năng lực tài chính, kinh nghiệm tham gia.
Hiện Ngân hàng Nhà nước đang đàm phán, cũng như tìm kiếm các nhà đầu tư mới tham gia vào tái cơ cấu các ngân hàng này.


Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…

Giá vàng miếng JSC và vàng nhẫn nằm im
Sau phiên điều chỉnh nhẹ, giá vàng nhẫn “4 số 9” sáng 8/10 gần như đi ngang khi phần lớn doanh nghiệp giữ nguyên bảng giá như nhiều phiên trước đó...
Giá vàng càng giảm, Trung Quốc mua càng mạnh
Ngân hàng Trung ương Trung Quốc (PBOC) mua ròng vàng tháng thứ 23 liên tiếp trong tháng 9 vừa qua...
Sau 6 lần điều chỉnh, lãi suất vay mua nhà ở xã hội ở mức 6,5%/năm
Lãi suất cho vay nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư. Thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm...
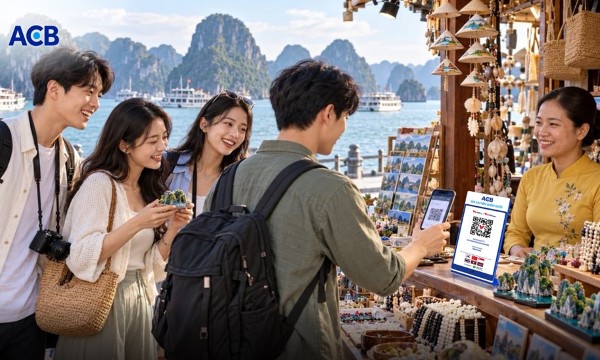
Khách Trung Quốc, Hàn Quốc thích trải nghiệm bản địa: Cơ hội tăng doanh thu cho điểm kinh doanh
Giải pháp thanh toán QR xuyên biên giới ngày càng được nhiều điểm kinh doanh lựa chọn như một cách khai thác hiệu quả hơn sức mua từ du khách Trung Quốc và Hàn Quốc, hai thị trường đang đóng góp gần 40% lượng khách quốc tế đến Việt Nam.






Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...