




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cho vay tiền qua app nở rộ, nguy cơ “sập bẫy” tín dụng đen


Hình thức cho vay tiền qua app, trên các trang web hiện nay khá dễ dàng, tuy nhiên các app này không dừng lại ở vay tiền mà còn liên quan đến các hình thức đầu tư, tài chính liên kết, huy động tiền. Các hình thức này vẽ ra rất nhiều lợi nhuận hấp dẫn, khiến nhiều người lầm tưởng, nguy cơ “sập bẫy” của tín dụng đen, theo chuyên gia…

Các hình thức cho vay tín dụng trên mạng hiện nay rất phổ biến với thủ tục dễ dàng, nhanh chóng, đặc biệt không cần thế chấp, khiến nhiều người rơi vào bẫy của tín dụng đen.
THẬN TRỌNG KHI VAY QUA APP
Tại cuộc đối thoại: “Nâng cao kiến thức pháp luật lao động, bảo hiểm xã hội và phòng tránh tín dụng đen” ngày 16/6, Thượng tá, Tiến sĩ Đào Trung Hiếu, Cục Truyền thông Công an nhân dân, Bộ Công an cho biết, nhu cầu về tài chính là nhu cầu thiết thực trong đời sống hiện nay, tuy nhiên, không phải ai cũng tiếp cận được các khoản vay tín dụng đúng pháp luật. Trên thực tế, nhiều người cho rằng việc cho vay không chính thức (không được cấp phép) giúp đáp ứng một phần nhu cầu cấp bách của cuộc sống. Tuy nhiên, cho vay với hình thức lãi cao, “cắt cổ” gây rất nhiều hệ lụy đến đời sống dân sinh.
Theo ông Hiếu, từ năm 2019, Bộ Công an đã có đề án tổ chức đấu tranh triệt phá nhiều băng nhóm, tổ chức tín dụng đen. “Về mặt luật pháp hiện nay, các công ty thu nợ không được được phép hoạt động, các hình thức cho vay không hợp pháp đã bị xử lý và ít đi rất nhiều. Tuy nhiên, trên không gian mạng, lực lượng chức năng vẫn đang phải rất vất vả để đấu tranh”, ông Hiếu thông tin.
Hiện nay có 2 hình thức cho vay tín dụng đen phổ biến trên không gian mạng là trên các trang web, trên app điện thoại… Đặc biệt, các hình thức cho vay rất dễ dàng, không cần thế chấp, vì thế, rất nhiều người đã “sập bẫy”.
Đồng quan điểm, Luật sư Nguyễn Văn Hà, Đoàn Luật sư TP. Hà Nội cũng đánh giá, hiện nay, rất nhiều trường hợp nếu không chú ý sẽ bị “sập bẫy” tín dụng đen. “Trước đây, việc cho vay theo phương thức truyền thống thì khi đi vay tiền, chúng ta sẽ ký đầy đủ số tiền được nhận, có ghi thời hạn phải trả nhưng không bao giờ ghi tiền lãi. Thứ 2, khi trả lãi, các đối tượng sẽ yêu cầu người dân chuyển tiền mặt, không có giấy tờ biên nhận. Do vậy, khi có vấn đề xảy ra, người đi vay rất khó đòi được quyền lợi cho mình”, Luật sư Nguyễn Văn Hà nêu thực tế.
Theo luật sư, hình thức cho vay tiền qua app, trên các trang web hiện nay cũng rất dễ. Các app này không dừng lại ở vay tiền mà còn liên quan đến các hình thức đầu tư, tài chính liên kết, huy động tiền…
“Các hình thức này vẽ ra rất nhiều lợi nhuận để người dân được hưởng. Tuy nhiên, phải nhìn nhận thực tế, đây cũng là một hình thức, trạng thái của tín dụng đen. Đến khi mất tiền, người dân mới biết đó là sập bẫy tín dụng đen. Khi đã là người bị hại, các dữ liệu đều mất, không có căn cứ cơ sở để đưa ra pháp luật. Do vậy, với các app chúng ta đừng hi vọng, mơ tưởng về việc kiếm tiền quá dễ dàng, app càng quảng cáo, mô phỏng hay thì càng nên thận trọng”, luật sư Nguyễn Văn Hà khuyến cáo.
Luật sư cũng lưu ý, việc cho mượn căn cước công dân để vay các app qua tín dụng đen hiện nay cũng vô cùng nguy hiểm, bởi khi xảy ra vấn đề, người cho mượn căn cước sẽ là người chịu hậu quả.
LÀM GÌ ĐỂ KHÔNG RƠI VÀO BẪY TÍN DỤNG ĐEN
Theo Thượng tá, Tiến sĩ Đào Trung Hiếu, hiện nay ở Việt Nam chưa có khái niệm bằng văn bản về tín dụng đen, song thực tế có thể hiểu tín dụng đen là một hình thức vay tiền lãi suất cao từ các tổ chức không đăng ký kinh doanh. Đây là hình thức vay tín chấp, thời gian giải ngân rất nhanh, các giao dịch không được pháp luật bảo hộ và lãi suất rất cao. Theo quy định luật dân sự, lãi suất cho vay không được vượt quá 20%/năm.
Do đó, nếu khoản vay nào vượt quá mức lãi suất 20% của khoản vay, thì người vay không phải trả lãi, vì đây là cho vay vi phạm pháp luật, còn nếu dưới 20% thì người vay phải trả.
Về vấn đề này, Luật sư Nguyễn Văn Hà bổ sung thêm, theo pháp luật, khi người vay đi vay tiền của người khác thì người thân không phải chịu trách nhiệm về khoản vay đó. Trừ quan hệ vợ chồng, nếu khoản vay đó liên quan đến tài sản chung, chi tiêu chung trong sinh hoạt chung vợ chồng. Nếu khoản vay đó không liên quan đến sinh hoạt chung thì vợ hoặc chồng của người vay sẽ không phải trả, trừ khi tự bản thân họ muốn trả.
Để không “sập bẫy” tín dụng đen, các chuyên gia khuyến cáo, người dân bị đe dọa do vay tín dụng đen cần trình báo an ninh cơ sở, để cơ quan chức năng có những biện pháp can thiệp, xử lý. Trường hợp nếu bị các đối tượng cho vay tính dụng đen sử dụng thông tin xuyên tạc tung lên mạng xã hội thì cần chụp ảnh lại màn hình để làm bằng chứng, làm căn cứ để sau đó cơ quan pháp luật xử lý.
Ngoài ra, người dân cũng nên yêu cầu đối tượng gỡ bỏ những thông tin phản cảm của mình trên mạng. Nếu đối tượng vẫn không gỡ bỏ thông tin phản cảm, người dân nên gửi đơn đến Thanh tra Sở Thông tin - Truyền thông để được giải quyết.
Đọc bài theo từ khoá

Chuyển đổi ngành chăn nuôi: Từ truyền thống sang thông minh, bền vững
Ngành chăn nuôi Việt Nam đang đứng trước yêu cầu phải chuyển đổi mạnh mẽ để thích ứng với những biến động của thị trường toàn cầu, biến đổi khí hậu và các tiêu chuẩn ngày càng khắt khe về môi trường, truy xuất nguồn gốc và phúc lợi động vật.
Hợp đồng lao động điện tử: Chìa khóa nâng cao năng lực quản trị nhân sự
Việc triển khai hợp đồng lao động điện tử từ ngày 1/7/2026 không chỉ tạo thuận lợi cho người lao động và doanh nghiệp trong quá trình giao kết, thực hiện quan hệ lao động, mà còn nâng cao năng lực quản trị nhân sự dựa trên dữ liệu chuẩn xác...
Bộ Y tế đề xuất chia sẻ dữ liệu liên ngành để chặn "thổi giá" thiết bị y tế
Tại dự thảo lần 2, Bộ Y tế đã bỏ đề xuất công khai giá nhập khẩu thiết bị y tế. Để tránh tình trạng “thổi giá”, việc kiểm soát giá từ gốc được thực hiện bằng giải pháp khác như thiết lập cơ chế chia sẻ dữ liệu nội bộ giữa cơ quan hải quan, thuế, y tế...
Đề xuất bảo hiểm y tế chi cho khám chức khỏe định kỳ tối đa 350.000 đồng/năm
Bộ Y tế đang đề xuất Quỹ bảo hiểm y tế thanh toán chi phí khám sức khỏe định kỳ cho các đối tượng thuộc phạm vi chi trả của quỹ, với mức tối đa cho 1 lần khám với người trên 18 tuổi không vượt quá 350.000 đồng/người mỗi năm...
Nâng tầm vai trò Tổ chức dịch vụ việc làm công
Từ quy định của Luật Việc làm 2025 và Nghị định số 352/2025/NĐ-CP quy định chi tiết một số điều của Luật Việc làm về dịch vụ việc làm, các tổ chức dịch vụ việc làm công đang bước vào cuộc chuyển mình để hướng tới chuyên nghiệp hóa hơn trong hoạt động. Tuy nhiên, để tạo đột phá, các giải pháp cần tập trung vào những trụ cột chính là con người, công nghệ và cơ chế chính sách…




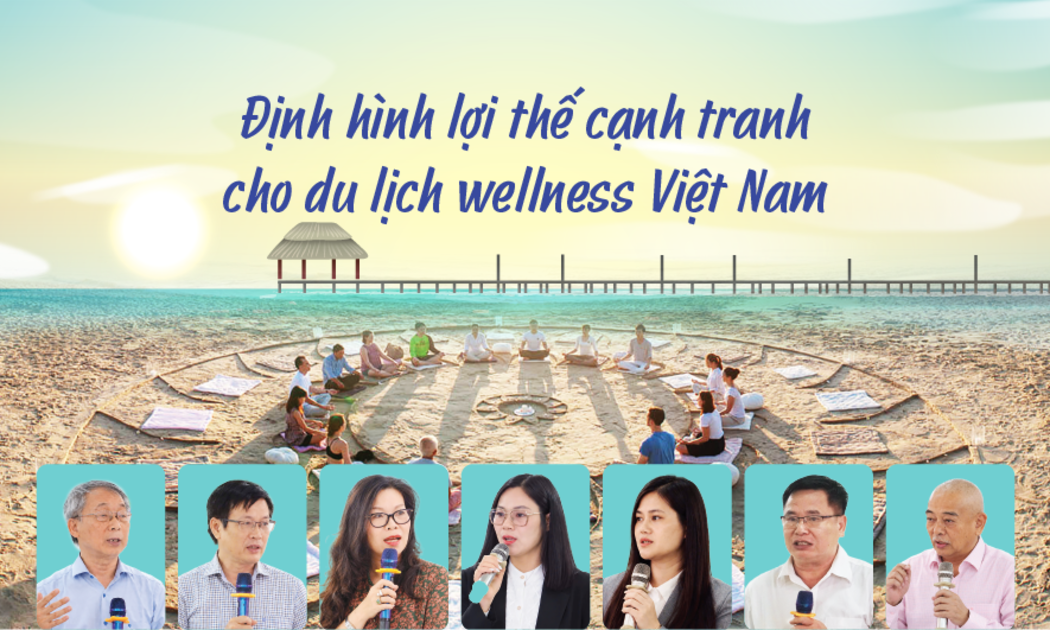

Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






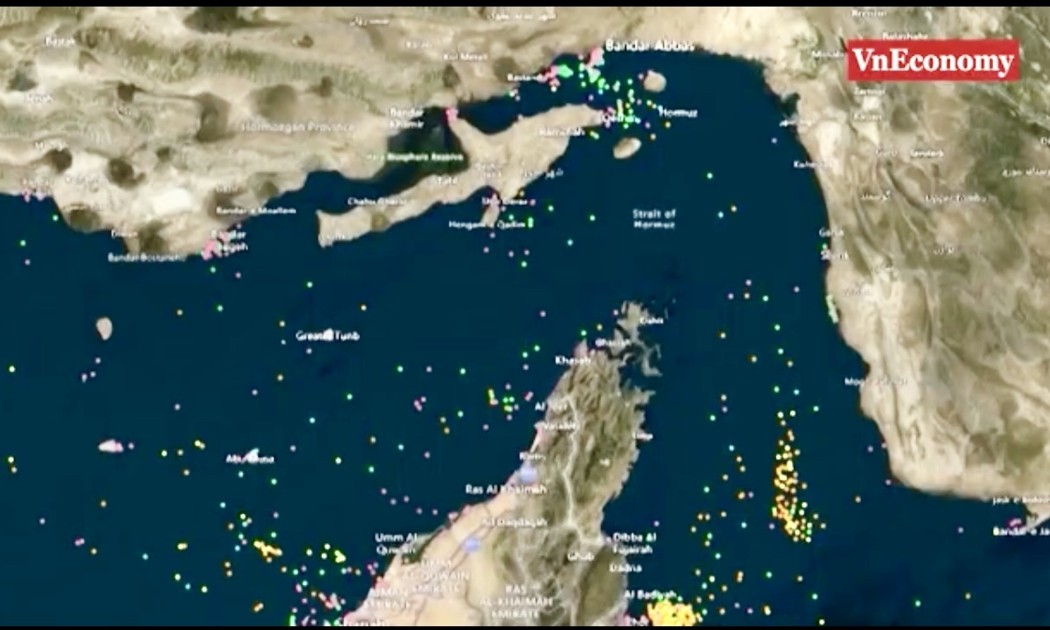
 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...