Tính tới cuối quý 2/2024, tỷ lệ nợ xấu bình quân của các ngân hàng đạt 1,98%, tăng so với 1,76% cuối quý 4/2023. Dư nợ nhóm 2 tăng nhẹ 1,27% so với cuối năm 2023, tỷ lệ nợ nhóm 2/ tổng dư nợ cho vay khách hàng giảm từ mức đỉnh 2,5% cuối quý/2023 về mức 1,8% cuối quý/2024. Đây là một xu hướng tích cực của nhóm ngân hàng...
Thu nhập của ngân hàng trong 2024 vẫn chủ yếu dựa vào tín dụng.
Công ty Chứng khoán MB (MBS) vừa công bố báo cáo, trong đó dự báo về kết quả kinh doanh khả quan của một số ngân hàng quý 3/2024.
MBS dự báo tăng trưởng tín dụng quý 3/2024 sẽ tiếp tục cải thiện so với quý 2 (đến 17/9, tăng trưởng tín dụng đạt 7,38% so với 6% cuối quý 2) nhờ sự phục hồi của hoạt động sản xuất kinh doanh.
Thu nhập ngoài lãi vẫn ảm đạm và chưa thể phục hồi khi chỉ dựa chủ yếu vào mảng thu phí và xử lý nợ. Hoạt động kinh doanh ngoại hối và chứng khoán dự báo sẽ không có mức tăng trưởng cao khi tình hình thị trường vẫn chưa có nhiều tín hiệu khởi sắc.
MBS dự báo NIM (tỷ lệ thu nhập lãi thuần) quý 3 sẽ đi ngang hoặc giảm nhẹ so với nửa đầu năm ở hầu hết các ngân hàng do lãi suất tiền gửi sẽ tăng dần trong nửa cuối năm 2024 khi các ngân hàng tăng cường hoạt động huy động vốn trong khi lãi suất cho vay dự kiến sẽ duy trì ở mức thấp và sẽ không tăng đáng kể nhằm hỗ trợ nền kinh tế.
Theo các chuyên gia, nợ xấu của các ngân hàng niêm yết trong quý 3/2024 sẽ không tăng so với quý 2 vì dư nợ từ nhóm khách hàng doanh nghiệp vẫn tiếp tục dẫn dắt tín dụng trong quý 3; đồng thời, các ngân hàng sẽ giảm tốc trích lập trong nửa cuối năm 2024 do tín dụng từ nhóm khách hàng cá nhân không tăng nhiều. Theo đó, bộ đệm dự phòng được dự báo sẽ giảm do trích lập giảm tốc cùng với việc xoá nợ xấu vẫn sẽ được duy trì như trong nừa đầu năm 2024.
Tính tới cuối quý 2/2024, tỷ lệ nợ xấu bình quân của các ngân hàng đạt 1,98%, tăng so với 1,76% cuối quý 4/2023. Dư nợ nhóm 2 tăng nhẹ 1,27% so với cuối năm 2023, tỷ lệ nợ nhóm 2/ tổng dư nợ cho vay khách hàng giảm từ mức đỉnh 2,5% cuối quý/2023 về mức 1,8% cuối quý/2024. Đây là một xu hướng tích cực của nhóm ngân hàng.
Tỷ lệ bao phủ nợ nhóm 2-5 giảm nhẹ từ mức 50,17% cuối năm 2023 về mức 47,94% cuối quý 2/2024.
MBS dự báo lãi ròng của các ngân hàng niêm yết trong quý 3/2024 có thể tăng 16,5% so với cùng kỳ. Một số ngân hàng được dự báo có mức tăng trưởng lợi nhuận nổi bật như HDBank 44%, TPBank 35% nhờ tăng trưởng tín dụng cao; EIB 70%, ViettinBank 40% nhờ mức nền thấp cùng kỳ.
Trước đó, Chứng khoán Shinhan (SSV) cho rằng sau 2 năm đẩy mạnh cho vay khách hàng doanh nghiệp, sự phục hồi của nhóm bán lẻ và khả năng thu hồi, xử lý nợ sẽ là điểm nhấn của ngành ngân hàng trong giai đoạn 2024-2025. SSV giữ nguyên dự phóng tăng trưởng lợi nhuận trước thuế ngành ngân hàng ở mức 15% cho năm 2024 và 24% cho năm 2025.
Theo báo cáo tài chính của các ngân hàng niêm yết, lợi nhuận trước thuế 6 tháng đầu năm 2024 toàn ngành tương đối khả quan, tăng 16% so với cùng kỳ năm 2023 (YoY).
Nhóm ngân hàng cổ phần Nhà nước tiếp tục tăng trưởng ở mức vừa phải khi Vietcombank, Viettinbank chỉ tăng lần lượt 2% và 3% so với cùng kỳ năm trước; BIDV tăng khoảng 12% YoY. Nhóm ngân hàng cổ phần tư nhân còn lại có sự phân hóa đáng kể. Các ngân hàng có mức tăng trưởng tốt trong 6 tháng đầu 2024 từ mức nền thấp của năm trước như Techcombank và VPBank. Những ngân hàng có mức tăng trưởng tín dụng tốt và cải thiện NIM như HDB, SeaBank, Nam Á và LPBank cũng có mức lợi nhuận khả quan trong nửa đầu năm 2024.
Trong 6 tháng đầu năm 2024, đà giảm lợi nhuận hiện diện rõ nét ở 2 ngân hàng VIB và OCB do nhu cầu vay bán lẻ thấp, NIM thu hẹp đáng kể do lãi suất liên ngân hàng tăng mạnh và các gói vay mua nhà, sản xuất kinh doanh lãi suất ưu đãi, nợ xấu nhóm bán lẻ tăng cao. Trong khi đó, ngoài những lí do trên, OCB thu hút sự chú ý với nhiều sự thay đổi về mặt nhân sự ở những vị trí quan trọng trong năm 2024 còn với VIB là kế hoạch thoái vốn của đối tác chiến lược CBA.
So với kế hoạch lợi nhuận năm 2024, kết thúc nửa đầu 2024, nhóm ngân hàng niêm yết thực hiện được 48,79%. Các ngân hàng như VIB, VPBank, Eximbank và OCB đang thực hiện kém hơn kế hoạch đề ra sau 6 tháng kinh doanh.
Giá vàng miếng SJC tại các hệ thống lớn tăng phổ biến 3 phiên liên tiếp (29/9 – 1/10), chênh lệch giá mua, bán vàng miếng SJC trong phiên 1/10 giá chủ yếu ở mức 3 triệu đồng/lượng. Riêng một đơn vị, mức chênh lệch này nới rộng lên mức 4,5 triệu đồng/lượng cho thấy rủi ro nghiêng hẳn về phía người mua…
Giá vàng thế giới đi xuống trong phiên giao dịch ngày thứ Tư (30/9), hoàn tất một tháng giảm sâu, dù số liệu lạm phát yếu hơn kỳ vọng của Mỹ khiến kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 10 sụt mạnh...
Từ ngày 1/10, chính sách thuế nhập khẩu ưu đãi đối với xăng, dầu và nhiên liệu bay tiếp tục được duy trì đến hết năm 2026, với mức áp dụng là 0% nhằm giảm chi phí đầu vào, hỗ trợ ổn định nguồn cung và hạn chế tác động của giá dầu thế giới…
Trong phiên 30/9, giá mua vàng miếng SJC phổ biến ở mức 141,1 triệu – 144,1 triệu đồng/lượng. So với giá bán thời điểm đầu tháng (148,4 triệu đồng/lượng), người mua thiệt tới 7,3 triệu đồng/lượng. Với vàng nhẫn “4 số 9”, mức thiệt còn lớn hơn, dao động từ 7,2 triệu – 9,7 triệu đồng/lượng…
Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.
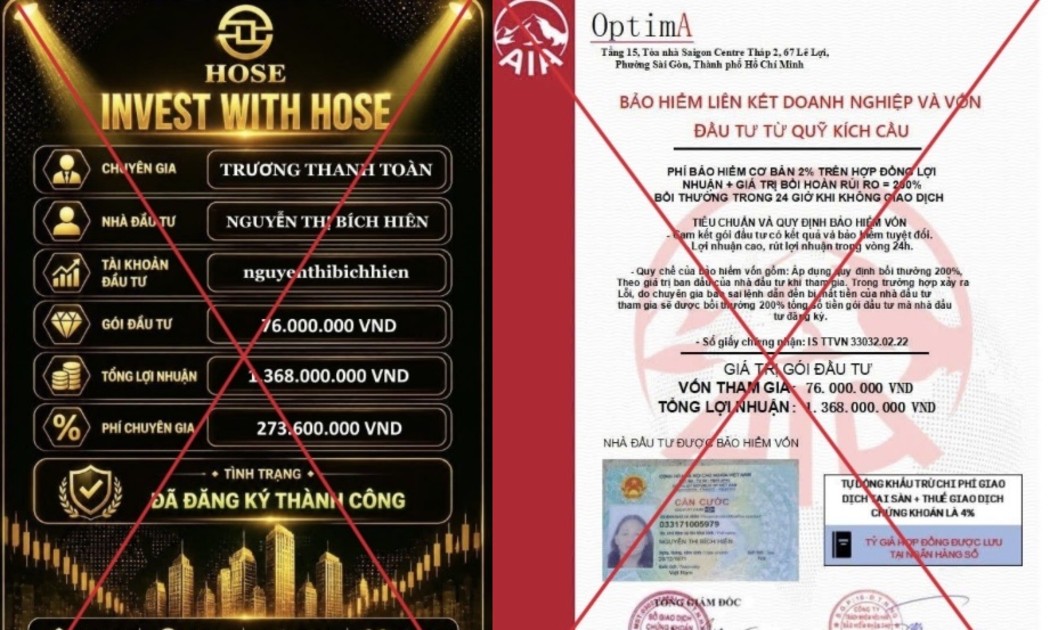
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...