


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin


TIN CHÍNH
1:26
Chính phủ Mỹ đang đối mặt với áp lực tài chính nghiêm trọng khi lợi suất trái phiếu kho bạc tăng cao, khiến chi phí trả lãi nợ công lên tới khoảng 1.000 tỷ USD mỗi năm. Tình trạng này bắt nguồn từ thâm hụt ngân sách kéo dài, lạm phát giảm chậm và sức mạnh của nền kinh tế nhờ làn sóng đầu tư AI, khiến lãi suất khó giảm dù một số lĩnh vực như nhà ở và ô tô gặp khó khăn. Để đối phó, Bộ Tài chính Mỹ hiện đang tăng cường phát hành tín phiếu ngắn hạn và mua lại trái phiếu dài hạn. Tuy nhiên, nếu các biện pháp nhẹ nhàng không hiệu quả, Washington có thể phải áp dụng những giải pháp quyết liệt hơn với sự can thiệp của Cục Dự trữ Liên bang (Fed). Một phương án là tái khởi động "Chiến dịch Twist" – bán nợ ngắn hạn để mua trái phiếu dài hạn nhằm làm phẳng đường cong lợi suất. Giải pháp cực đoan hơn là kiểm soát đường cong lợi suất bằng cách áp trần lãi suất trực tiếp, một biện pháp chưa từng thực hiện kể từ sau Thế chiến thứ hai. Điểm mấu chốt là các biện pháp kìm hãm lãi suất nhân tạo thường đi kèm rủi ro kích thích lạm phát, gây thiệt hại cho những người nắm giữ trái phiếu do giá trị thu nhập cố định bị bào mòn. Lịch sử cho thấy có hai hướng giải quyết nợ công: thắt chặt chi tiêu và tăng thu ngân sách (như thập niên 1990) hoặc chấp nhận lạm phát cao để tăng trưởng kinh tế danh nghĩa vượt xa lợi suất trái phiếu (như sau Thế chiến thứ hai). Trong bối cảnh Quốc hội Mỹ hiện nay ngại tăng thuế hay cắt giảm chi tiêu, rủi ro đang nghiêng về kịch bản lạm phát. Điều này cho thấy việc điều chỉnh tài khóa là giải pháp bền vững duy nhất, vì Fed không thể một mình giải quyết gánh nặng nợ công của quốc gia.

1:23
Đường sắt cao tốc khó phát triển tại Mỹ do sự kết hợp giữa rào cản chính sách, đặc điểm địa lý và áp lực kinh tế. Mặc dù từng có thời kỳ huy hoàng, hệ thống đường sắt hiện nay không thể cạnh tranh với ô tô và hàng không. Một trong những nguyên nhân cốt lõi là sự thiếu hụt nguồn lực đầu tư và hỗ trợ từ Chính phủ. Thay vì ưu tiên đường sắt, Mỹ tập trung nguồn lực cho hệ thống cao tốc liên bang và hàng không, một phần do chịu ảnh hưởng từ hoạt động vận động hành lang của các tập đoàn dầu mỏ, ô tô và hàng không vũ trụ. Về mặt địa lý, lãnh thổ rộng lớn với khoảng cách giữa các thành phố lớn quá xa khiến tàu cao tốc mất lợi thế cạnh tranh về thời gian so với máy bay, đặc biệt là khi quãng đường vượt quá 640 km. Điều này dẫn đến việc khó thu hút đủ lượng hành khách để đảm bảo hiệu quả kinh tế, khác xa với mô hình thành công tại Nhật Bản hay châu Âu. Thực tế cho thấy việc chỉ dựa vào vốn tư nhân là không đủ. Điển hình là trường hợp của Brightline, dù nỗ lực triển khai các tuyến tại Florida và California nhưng vẫn phải nộp đơn xin bảo hộ phá sản do nguồn thu không đủ trả nợ. Ngay cả các dự án sử dụng ngân sách công, như tuyến nối Los Angeles với San Francisco, cũng rơi vào tình trạng chậm tiến độ và vượt dự toán nghiêm trọng. Các chuyên gia nhấn mạnh rằng đường sắt cao tốc không chỉ là bài toán lợi nhuận mà còn mang lại lợi ích xã hội to lớn như giảm ô nhiễm, tiếng ồn và tối ưu hóa sử dụng đất. Do đó, để phát triển bền vững, loại hình vận tải này bắt buộc phải có sự cam kết đầu tư mạnh mẽ và chiến lược hỗ trợ dài hạn từ Chính phủ thay vì phó mặc cho thị trường.
1:30
Tổng giám đốc Ngân hàng Thanh toán Quốc tế (BIS), ông Pablo Hernández de Cos, cảnh báo rằng nợ công tăng cao đang khiến các ngân hàng trung ương gặp nhiều khó khăn hơn trong việc ứng phó với các cuộc khủng hoảng tài chính tương lai. Trong bối cảnh nợ công tại nhiều nền kinh tế đạt mức cao kỷ lục kể từ sau Thế chiến thứ hai, ranh giới giữa việc can thiệp để ổn định thị trường và việc hỗ trợ tài khóa cho chính phủ trở nên mong manh, dễ gây tranh cãi và làm giảm hiệu quả của chính sách tiền tệ. Sự gia tăng lợi suất trái phiếu toàn cầu và biến động tại các thị trường lớn như Pháp và Đức đang làm dấy lên lo ngại về một cuộc khủng hoảng nợ công mới. Đồng quan điểm, lãnh đạo Goldman Sachs nhấn mạnh các chính phủ cần khẩn trương giảm thâm hụt ngân sách và thúc đẩy tăng trưởng bền vững để kiềm chế đà leo thang của trái phiếu chính phủ. Bên cạnh áp lực nợ công, ông Hernández de Cos chỉ ra những rủi ro mới từ các tổ chức tài chính phi ngân hàng. Dù hỗ trợ thanh khoản trong điều kiện bình thường, nhưng việc sử dụng đòn bẩy cao của các quỹ đầu tư mạo hiểm hay quỹ hưu trí có thể trầm trọng hóa căng thẳng khi thị trường biến động. Đồng thời, sự phát triển của ngân hàng trực tuyến, mạng xã hội, stablecoin và AI đang đẩy nhanh tốc độ lan truyền thông tin, buộc các nhà điều hành phải phản ứng tức thời hơn trước các đợt rút tiền ồ ạt. Để đối phó, BIS đề xuất thắt chặt quy định đối với các tổ chức phi ngân hàng và công nghệ tài chính mới nhằm hạn chế rủi ro đạo đức. Ông khẳng định dù ngân hàng trung ương đóng vai trò then chốt, nhưng sự phối hợp chặt chẽ giữa chính phủ, cơ quan quản lý và các thỏa thuận hoán đổi tiền tệ toàn cầu mới là yếu tố sống còn để duy trì ổn định hệ thống tài chính.
Bài liên quan
Đọc bài theo từ khoá
Thứ ba - 06/10/2026



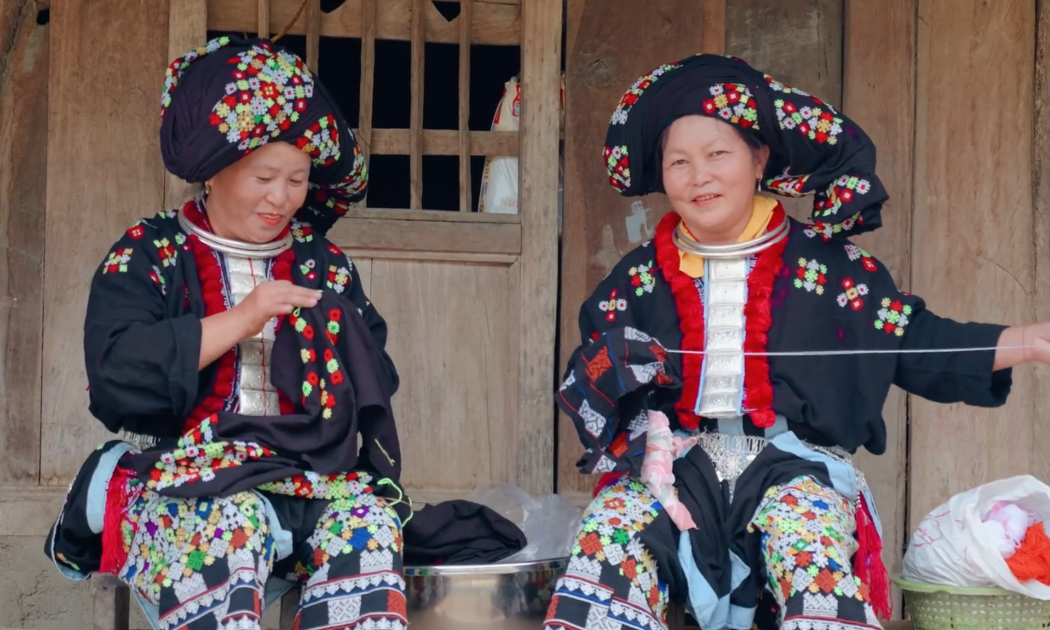
 Về Suối Tút, đắm mình trong sắc màu văn hóa Dao Đỏ
Ẩn mình giữa những dãy núi trùng điệp, Suối Tút mở ra một hành trình trải nghiệm khác biệt, nơi thiên nhiên hoang sơ hòa quyện cùng sắc màu văn hóa Dao Đỏ qua từng nếp nhà, món ăn, trang phục và điệu múa truyền thống.





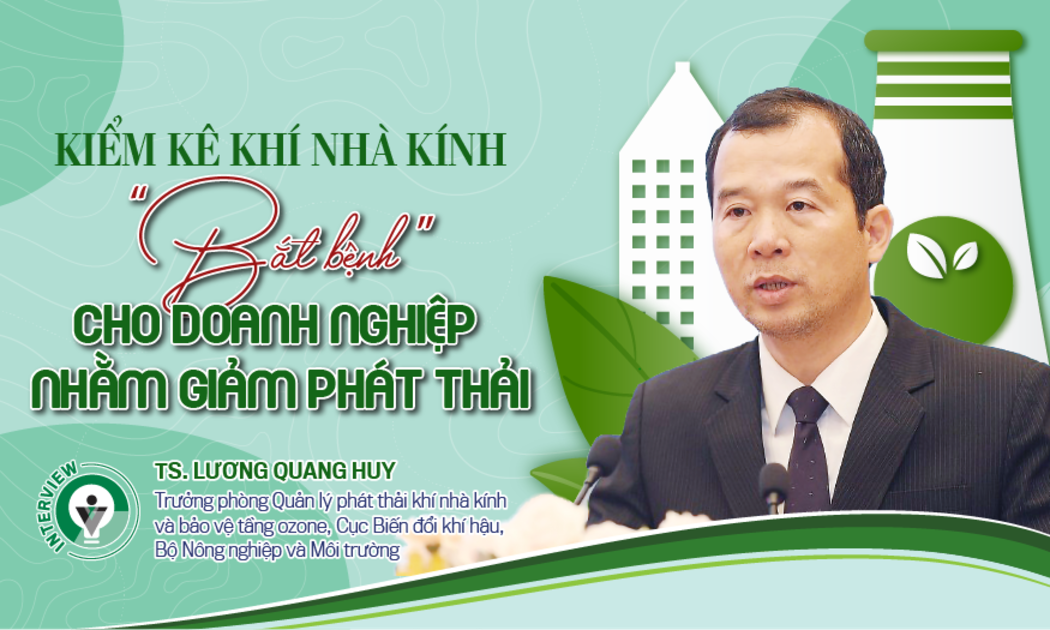

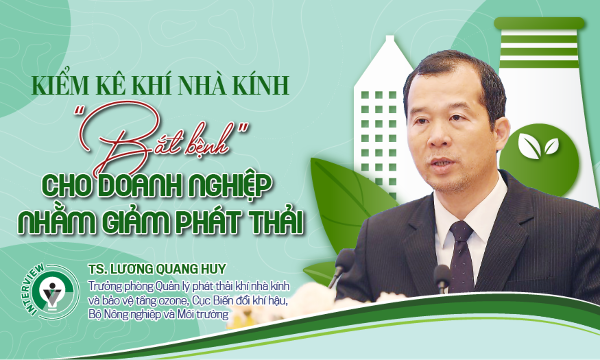
Trao đổi với Tạp chí Kinh tế Việt Nam / VnEconomy, TS. Lương Quang Huy, Trưởng phòng Quản lý phát thải khí nhà kính và Bảo vệ tầng ozone, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường, nhấn mạnh rằng kiểm kê khí nhà kính không chỉ là nghĩa vụ tuân thủ đơn thuần với các doanh nghiệp, mà đã trở thành nền tảng cạnh tranh trong bối cảnh yêu cầu tiêu chuẩn xanh, giảm phát thải, ESG… của các thị trường, đối tác quốc tế ngày càng khắt khe.



Điểm tin 8h ngày 07/10
00:00
00:00
Chính phủ Mỹ đang đối mặt với áp lực tài chính nghiêm trọng khi lợi suất trái phiếu kho bạc tăng cao, khiến chi phí trả lãi nợ công lên tới khoảng 1.000 tỷ USD mỗi năm. Tình trạng này bắt nguồn từ thâm hụt ngân sách kéo dài, lạm phát giảm chậm và sức mạnh của nền kinh tế nhờ làn sóng đầu tư AI, khiến lãi suất khó giảm dù một số lĩnh vực như nhà ở và ô tô gặp khó khăn. Để đối phó, Bộ Tài chính Mỹ hiện đang tăng cường phát hành tín phiếu ngắn hạn và mua lại trái phiếu dài hạn. Tuy nhiên, nếu các biện pháp nhẹ nhàng không hiệu quả, Washington có thể phải áp dụng những giải pháp quyết liệt hơn với sự can thiệp của Cục Dự trữ Liên bang (Fed). Một phương án là tái khởi động "Chiến dịch Twist" – bán nợ ngắn hạn để mua trái phiếu dài hạn nhằm làm phẳng đường cong lợi suất. Giải pháp cực đoan hơn là kiểm soát đường cong lợi suất bằng cách áp trần lãi suất trực tiếp, một biện pháp chưa từng thực hiện kể từ sau Thế chiến thứ hai. Điểm mấu chốt là các biện pháp kìm hãm lãi suất nhân tạo thường đi kèm rủi ro kích thích lạm phát, gây thiệt hại cho những người nắm giữ trái phiếu do giá trị thu nhập cố định bị bào mòn. Lịch sử cho thấy có hai hướng giải quyết nợ công: thắt chặt chi tiêu và tăng thu ngân sách (như thập niên 1990) hoặc chấp nhận lạm phát cao để tăng trưởng kinh tế danh nghĩa vượt xa lợi suất trái phiếu (như sau Thế chiến thứ hai). Trong bối cảnh Quốc hội Mỹ hiện nay ngại tăng thuế hay cắt giảm chi tiêu, rủi ro đang nghiêng về kịch bản lạm phát. Điều này cho thấy việc điều chỉnh tài khóa là giải pháp bền vững duy nhất, vì Fed không thể một mình giải quyết gánh nặng nợ công của quốc gia.
1:26
Đọc bài chi tiết

Đường sắt cao tốc khó phát triển tại Mỹ do sự kết hợp giữa rào cản chính sách, đặc điểm địa lý và áp lực kinh tế. Mặc dù từng có thời kỳ huy hoàng, hệ thống đường sắt hiện nay không thể cạnh tranh với ô tô và hàng không. Một trong những nguyên nhân cốt lõi là sự thiếu hụt nguồn lực đầu tư và hỗ trợ từ Chính phủ. Thay vì ưu tiên đường sắt, Mỹ tập trung nguồn lực cho hệ thống cao tốc liên bang và hàng không, một phần do chịu ảnh hưởng từ hoạt động vận động hành lang của các tập đoàn dầu mỏ, ô tô và hàng không vũ trụ. Về mặt địa lý, lãnh thổ rộng lớn với khoảng cách giữa các thành phố lớn quá xa khiến tàu cao tốc mất lợi thế cạnh tranh về thời gian so với máy bay, đặc biệt là khi quãng đường vượt quá 640 km. Điều này dẫn đến việc khó thu hút đủ lượng hành khách để đảm bảo hiệu quả kinh tế, khác xa với mô hình thành công tại Nhật Bản hay châu Âu. Thực tế cho thấy việc chỉ dựa vào vốn tư nhân là không đủ. Điển hình là trường hợp của Brightline, dù nỗ lực triển khai các tuyến tại Florida và California nhưng vẫn phải nộp đơn xin bảo hộ phá sản do nguồn thu không đủ trả nợ. Ngay cả các dự án sử dụng ngân sách công, như tuyến nối Los Angeles với San Francisco, cũng rơi vào tình trạng chậm tiến độ và vượt dự toán nghiêm trọng. Các chuyên gia nhấn mạnh rằng đường sắt cao tốc không chỉ là bài toán lợi nhuận mà còn mang lại lợi ích xã hội to lớn như giảm ô nhiễm, tiếng ồn và tối ưu hóa sử dụng đất. Do đó, để phát triển bền vững, loại hình vận tải này bắt buộc phải có sự cam kết đầu tư mạnh mẽ và chiến lược hỗ trợ dài hạn từ Chính phủ thay vì phó mặc cho thị trường.
1:23
Đọc bài chi tiết
Tổng giám đốc Ngân hàng Thanh toán Quốc tế (BIS), ông Pablo Hernández de Cos, cảnh báo rằng nợ công tăng cao đang khiến các ngân hàng trung ương gặp nhiều khó khăn hơn trong việc ứng phó với các cuộc khủng hoảng tài chính tương lai. Trong bối cảnh nợ công tại nhiều nền kinh tế đạt mức cao kỷ lục kể từ sau Thế chiến thứ hai, ranh giới giữa việc can thiệp để ổn định thị trường và việc hỗ trợ tài khóa cho chính phủ trở nên mong manh, dễ gây tranh cãi và làm giảm hiệu quả của chính sách tiền tệ. Sự gia tăng lợi suất trái phiếu toàn cầu và biến động tại các thị trường lớn như Pháp và Đức đang làm dấy lên lo ngại về một cuộc khủng hoảng nợ công mới. Đồng quan điểm, lãnh đạo Goldman Sachs nhấn mạnh các chính phủ cần khẩn trương giảm thâm hụt ngân sách và thúc đẩy tăng trưởng bền vững để kiềm chế đà leo thang của trái phiếu chính phủ. Bên cạnh áp lực nợ công, ông Hernández de Cos chỉ ra những rủi ro mới từ các tổ chức tài chính phi ngân hàng. Dù hỗ trợ thanh khoản trong điều kiện bình thường, nhưng việc sử dụng đòn bẩy cao của các quỹ đầu tư mạo hiểm hay quỹ hưu trí có thể trầm trọng hóa căng thẳng khi thị trường biến động. Đồng thời, sự phát triển của ngân hàng trực tuyến, mạng xã hội, stablecoin và AI đang đẩy nhanh tốc độ lan truyền thông tin, buộc các nhà điều hành phải phản ứng tức thời hơn trước các đợt rút tiền ồ ạt. Để đối phó, BIS đề xuất thắt chặt quy định đối với các tổ chức phi ngân hàng và công nghệ tài chính mới nhằm hạn chế rủi ro đạo đức. Ông khẳng định dù ngân hàng trung ương đóng vai trò then chốt, nhưng sự phối hợp chặt chẽ giữa chính phủ, cơ quan quản lý và các thỏa thuận hoán đổi tiền tệ toàn cầu mới là yếu tố sống còn để duy trì ổn định hệ thống tài chính.
1:30
Đọc bài chi tiết


