


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đồng thuận kìm đà tăng lãi suất cho vay


Kể từ đầu tháng 9/2022 tới nay, bên cạnh sự nổi loạn của giá ngoại tệ, lãi suất VND trên các thị trường cũng gia tăng gấp gáp. Sau khi Ngân hàng Nhà nước kịp thời can thiệp và Hiệp hội Ngân hàng kêu gọi sự đồng thuận, mặt bằng lãi suất VND đã tạm ổn định...
Thống kê của Hiệp hội Ngân hàng đến ngày 14/12/2022 cho thấy, lãi suất huy động kỳ hạn từ 6 tháng đến 12 tháng đa số dao động ở mức từ 6,1-8,3%/năm. Tuy nhiên, vẫn có ngân hàng huy động lãi suất lên đến 11%/năm với số tiền từ 1 tỷ đồng trở lên. Như vậy, so với cuối năm 2021, mặt bằng lãi suất huy động của hệ thống ngân hàng hiện nay đã tăng khoảng 3-4 điểm phần trăm ở các kỳ hạn trên 6 tháng và trên 12 tháng.
TĂNG LÃI SUẤT, HỖ TRỢ THANH KHOẢN
Diễn biến điều chỉnh lãi suất của các ngân hàng tại Việt Nam xuất hiện gần như tương đồng với thời điểm xu hướng lạm phát gia tăng trên toàn thế giới. Đặc biệt, kể từ cuối tháng 9/2022, khi Ngân hàng Nhà nước buộc phải tăng lãi suất điều hành theo xu thế chung, các bước tăng trên biểu niêm yết của các ngân hàng thương mại cũng lớn hơn và gấp gáp hơn.
Cũng tại thời điểm đó, để ổn định tỷ giá và tránh lạm phát nhập khẩu vào Việt Nam, một trong những nhiệm vụ khó khăn mà Thủ tướng Chính phủ Phạm Minh Chính đặt ra cho Ngân hàng Nhà nước nói riêng và ngành ngân hàng nói chung là: “Tăng lãi suất huy động nhưng cố gắng giảm hoặc ổn định mặt bằng lãi suất cho vay”.
Tuy nhiên, trao đổi với VnEconomy, lãnh đạo kinh doanh vốn ở một ngân hàng chia sẻ rằng, nếu Thủ tướng không yêu cầu thì bản thân các ngân hàng cũng buộc phải tăng lãi suất huy động.
Một yếu tố khác, mang tính chất cố hữu, cũng được vị lãnh đạo này nhắc đến đó là đảm bảo các tỷ lệ an toàn. Cụ thể, ngân hàng phải đẩy lãi suất huy động vốn trung, dài hạn lên cao hơn trước khi tỷ lệ này bị giảm từ 37% xuống 34% vào tháng 10/2022; LDR (tỷ lệ dư nợ cho vay so với tổng tiền gửi) không được cộng khoản vốn chuyên dùng của khách hàng…
Ngoài ra, khi sự kiện Vạn Thịnh Phát và SCB gây áp lực lên thanh khoản hệ thống, các ngân hàng có vốn cho vay trên liên ngân hàng chuyển trạng thái phòng thủ. Giao dịch tín chấp trên liên ngân hàng cũng vì đó mà bị hạn chế, các giao dịch hầu như đều yêu cầu có tài sản đảm bảo và bị áp tỷ lệ phòng vệ rủi ro quá cao so với thời điểm trước đó. Trong khi, khối lượng giấy tờ có giá sẵn có để phục vụ cho nhu cầu trên của nhóm ngân hàng thương mại quy mô nhỏ và vừa lại không nhiều, nên buộc phải nâng lãi suất huy động để đảm bảo thanh khoản.
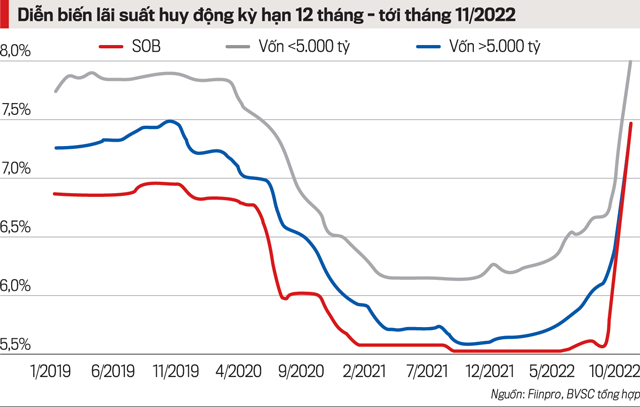
Việc tăng lãi suất huy động đã giúp các ngân hàng hút về một lượng tiền lớn. Theo Ngân hàng Nhà nước, đến cuối tháng 10/2022, tổng tiền gửi của khách hàng tại các tổ chức tín dụng đạt hơn 11,4 triệu tỷ đồng. Trong đó, so với cuối tháng liền trước, tiền gửi của dân cư tiếp tục tăng hơn 21.500 tỷ đồng, lên mức 5,66 triệu tỷ đồng. Còn so với cuối năm 2021, hệ thống ngân hàng đã huy động được gần 360.000 tỷ đồng từ dân cư.
Trong bối cảnh ngân hàng khát tiền gửi, việc tăng lãi suất đã giúp giảm căng thẳng về thanh khoản. Song, khi chi phí đầu vào tăng tới 3-4 điểm phần trăm như thống kê của Hiệp hội Ngân hàng, lãi suất cho vay chắc chắn cũng biến động theo chiều đi lên.
Trước tình hình này, ông Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng, nhìn nhận rằng các ngân hàng phải có sự sẻ chia với nhau. Nếu không, thị trường rất dễ rơi vào vòng xoáy lãi suất và mặt bằng các loại lãi suất sẽ ngày càng bị “đôn” lên cao, gây khó khăn cho cả người dân và ngành ngân hàng.
CHUNG SỨC GIỮ ỔN ĐỊNH MẶT BẰNG LÃI SUẤT
Ngày 7/12, tại cuộc họp giữa Hiệp hội Ngân hàng cùng các ngân hàng hội viên, tiếng nói của vị Tổng thư ký đã được hưởng ứng. Theo đó, toàn bộ ngân hàng tham gia cuộc họp đều thống nhất áp dụng mức lãi suất huy động tại các kỳ hạn tối đa là 9,5%/năm (kể cả các khoản khuyến mại cộng lãi suất) ổn định mặt bằng lãi suất huy động, đảm bảo an toàn thanh khoản hệ thống ngân hàng, trên cơ sở đó tiết giảm chi phí nhằm giảm lãi suất cho vay hỗ trợ doanh nghiệp.
Đáng chú ý, cũng bắt đầu từ ngày 7/12, Ngân hàng Nhà nước chính thức phát đi tín hiệu sẵn sàng hỗ trợ thanh khoản hệ thống. Cụ thể, trên kênh cầm cố thị trường mở, nhà điều hành tiền tệ đã liên tục chào 3.000 tỷ đồng mỗi phiên với kỳ hạn kéo dài từ 14 ngày đến 91 ngày. Trước hết, những ngân hàng trúng thầu sẽ được phép sử dụng khoản tiền hỗ trợ này đến tận đầu tháng 3/2023...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 1 phát hành ngày 2-1-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Đọc bài theo từ khoá


Tín hiệu từ Fed có thể gây biến động giá vàng trong tuần này
Giá vàng đang chịu tác động giằng co từ một bên là các nhà giao dịch đầu cơ ngắn hạn muốn tận dụng đà giảm giá để bán khống và một bên là các nhà đầu tư dài hạn vẫn duy trì nhu cầu cơ bản mạnh mẽ...
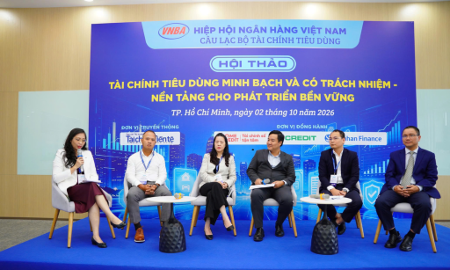
Tài chính tiêu dùng minh bạch: Bài toán trách nhiệm từ hai phía
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
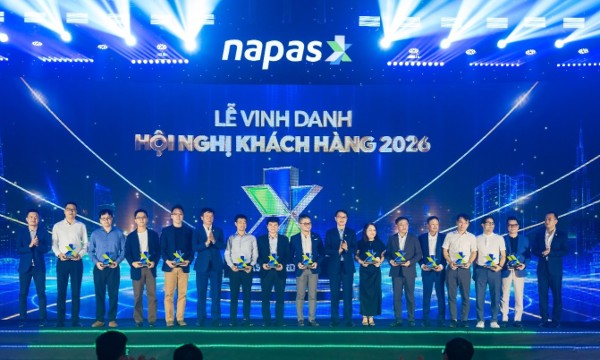
NAPAS mở rộng hệ sinh thái thanh toán bền vững cùng trung gian
Tháng 10/2026 - Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội nghị khách hàng 2026 dành cho các Tổ chức thành viên là các trung gian thanh toán tại Nha Trang với chủ đề “Từ nội địa vươn ra quốc tế - Song hành mở rộng thị trường thanh toán”.
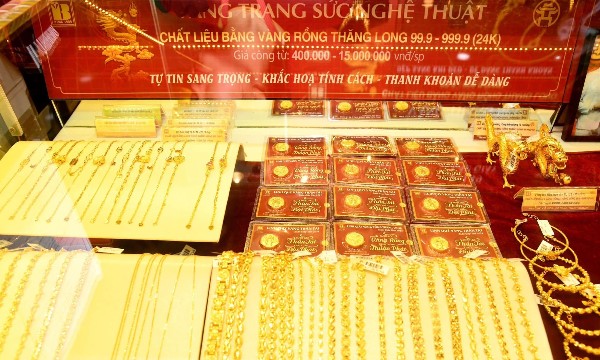
Giá vàng giảm 2 tuần liên tiếp, chạm đáy trong vòng 2 tháng
Trong hai tuần liên tiếp (12 - 24/10), giá vàng miếng SJC giảm tổng cộng phổ biến 2,1 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều, dao động từ 2,5 triệu – 5,8 triệu đồng/lượng, tuỳ doanh nghiệp...
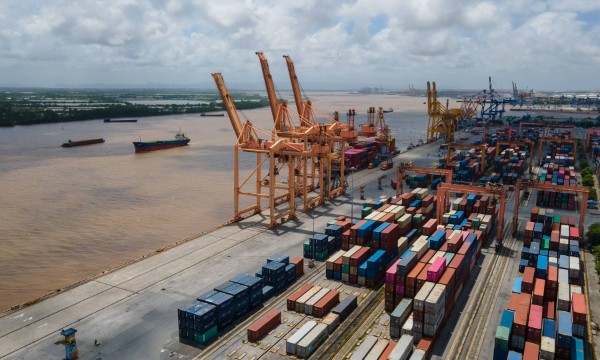
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…



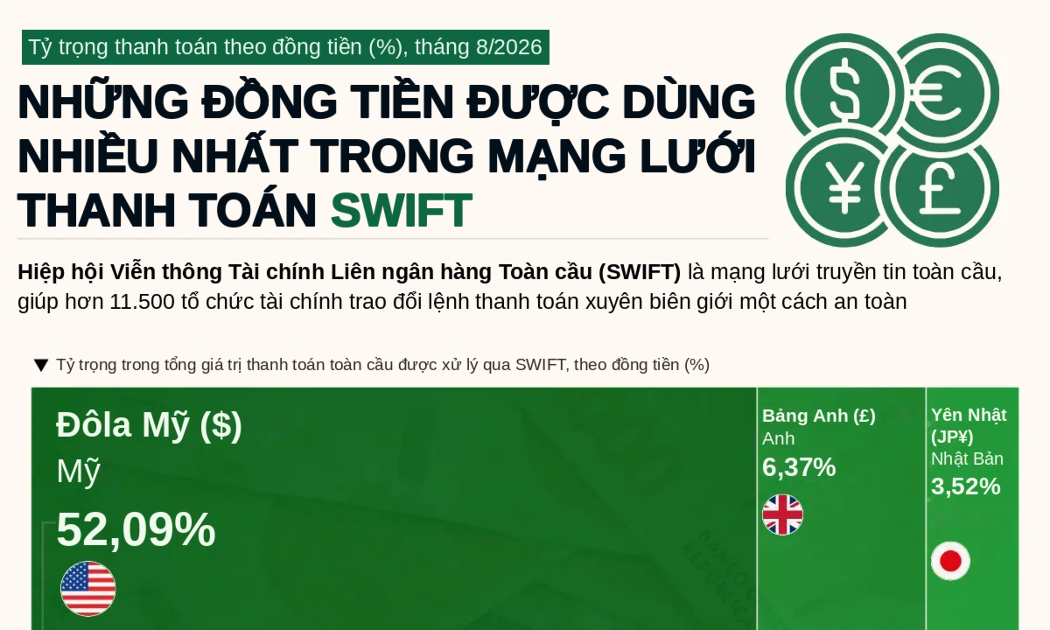

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...