




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hoàn thiện cơ chế tín dụng ưu tiên cho 14 tỉnh miền núi phía Bắc


Tính đến hết ngày 31/7/2019, tổng dư nợ tín dụng cho khu vực trung du và miền núi phía Bắc đạt khoảng 409.552 tỷ đồng, tăng 4,87% so với năm 2018, chiếm 5,29% tổng dư nợ toàn nền kinh tế
Khu vực trung du và miền núi phía Bắc bao gồm 14 tỉnh, với tổng diện tích chiếm 28,75% diện tích của cả nước, là nơi sinh sống của trên 30 dân tộc, khu vực có vị trí đặc biệt quan trong về kinh tế - xã hội, an ninh, quốc phòng của cả nước. Tuy nhiên, đến nay, đây vẫn là vùng nghèo và khó khăn nhất cả nước.
Vai trò "huyết mạch"
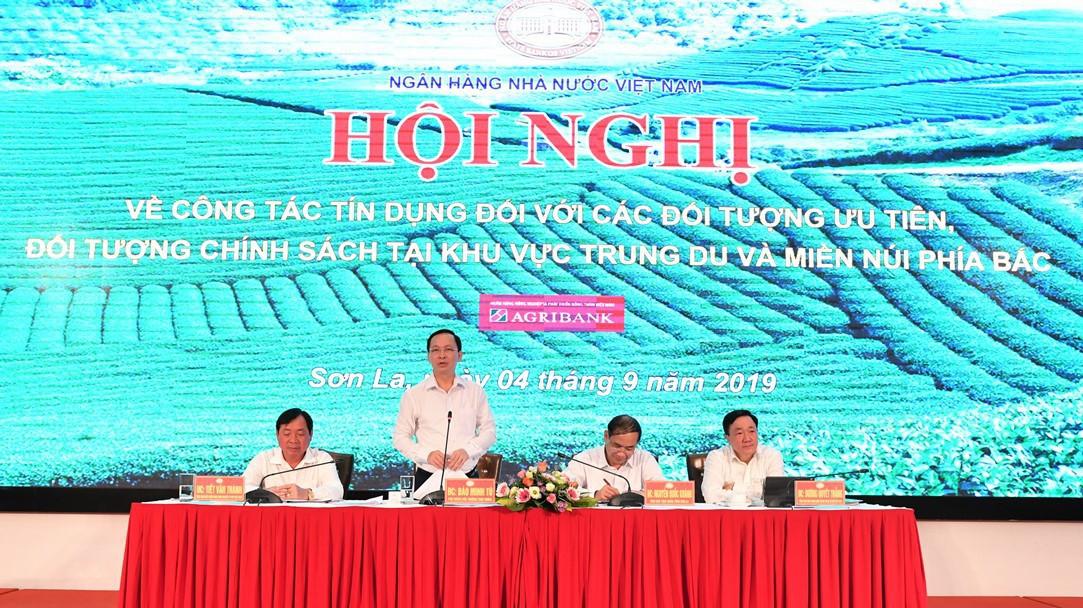
Sáng 4/9/2019, Ngân hàng Nhà nước đã tổ chức Hội nghị về công tác tín dụng đối với các đối tượng ưu tiên, đối tượng chính sách tại khu vực trung du và miền núi phía Bắc.
Tại hội nghị, số liệu được công bố tính đến ngày 31/7/2019, huy động vốn toàn ngành ngân hàng trong khu vực đạt 381.603 tỷ đồng, tăng 9,08% so với năm 2018 (cao hơn so với mức tăng chung toàn quốc 6,87%), chiếm khoảng 4,5% tổng nguồn vốn huy động toàn quốc. Dư nợ tín dụng cho khu vực đạt khoảng 409.552 tỷ đồng, tăng 4,87% so với năm 2018, chiếm 5,29% tổng dư nợ toàn nền kinh tế, trong đó dư nợ cho vay theo lĩnh vực ưu tiên đều có xu hướng tăng so với cuối năm 2018.
Riêng đối với các chương trình tín dụng chính sách do Ngân hàng Chính sách xã hội đang triển khai tại khu vực, tính đến cuối tháng 7/2019 dư nợ cho vay đạt 42.748 tỷ đồng, tăng 6,12% so với 31/12/2018, với hơn 1,4 triệu khách hàng còn dư nợ, chiếm tỷ trọng 21,5% tổng dư nợ tại Ngân hàng Chính sách Xã hội. Vốn tín dụng chính sách xã hội đã góp phần giúp trên 762 ngàn hộ thoát nghèo, thu hút và tạo việc làm cho trên 204 ngàn lao động… góp phần thực hiện Chương trình mục tiêu quốc gia về giảm nghèo và xây dựng nông thôn mới.
Hiện tại, Ngân hàng Chính sách Xã hội đang triển khai hơn 20 chương trình tín dụng ưu đãi. Các đối tượng ưu tiên, đối tượng chính sách được tiếp cận nhiều hơn các chương trình, chính sách tín dụng ngân hàng với quy trình, thủ tục cho vay rõ ràng, minh bạch, đơn giản và phù hợp với từng đối tượng, tạo điều kiện tối đa cho khách hàng trong tiếp cận vốn tín dụng ngân hàng.
Đánh giá kết quả đạt được, Phó Thổng đốc Thường trực Ngân hàng Nhà nước cho biết: "Nhìn chung, hệ thống ngân hàng đã thực sự phát huy vai trò "huyết mạch" đối với phát triển kinh tế xã hội các tỉnh trong khu vực. Nguồn vốn ngân hàng đã giúp cho hàng triệu hộ gia đình chính sách, hộ nghèo khắc phục khó khăn, có điều kiện chuyển đổi, nâng cao hiệu quả hoạt động sản xuất kinh doanh, thoát nghèo và vươn lên trong cuộc sống."
Chung tay tháo gỡ khó khăn
Cũng tại hội nghị trên, một loạt các ý kiến đống góp cũng như phản ánh thực tế nhằm khắc phục những tồn tại, hạn chế, nâng cao hiệu quả công tác tín dụng đối với các đối tượng ưu tiên, đối tượng chính sách tại khu vực các tỉnh miền núi phía Bắc trong thời gian tới.
Cụ thể, ông Tiết Văn Thành, Tổng giám đốc Agribank cho rằng, cho vay trong lĩnh vực nông nghiệp chi phí cao, chênh lệch lãi suất thấp, rủi ro lớn do thường xuyên chịu ảnh hưởng của thiên tai, biến đổi khí hậu, dịch bệnh, ô nhiễm môi trường, thị trường thiếu minh bạch… Trái lại, nguồn vốn cho vay của ngân hàng này là nguồn vốn thương mại, huy động từ thị trường nên lãi suất đầu vào cao.
Theo ông Dương Quyết Thắng, Tổng giám đốc Ngân hàng Chính sách xã hội, hiện nay, nhu cầu vốn tín dụng chính sách cho hộ nghèo và các đối tượng chính sách, hộ đồng bào dân tộc thiểu số đặc biệt khó khăn tại khu vực trung du và miền núi phía Bắc nói riêng, cả nước nói chung còn rất lớn.
Trong khi đó, việc bố trí vốn chưa đáp ứng nhu cầu thực tế của các chương trình tín dụng chính sách xã hội được Chính phủ giao cho Ngân hàng Chính sách Xã hội thực hiện, nhất là tại một số chương trình tín dụng có nhu cầu vốn lớn như chương trình cho vay giải quyết việc làm, hộ sản xuất kinh doanh vùng khó khăn, nước sạch và vệ sinh môi trường nông thôn.
Ngoài ra, vị đại diện này còn nói thêm, tại một số nơi, công tác phối hợp giữa các hoạt động khuyến nông, khuyến lâm, khuyến ngư, hỗ trợ kỹ thuật, chuyển giao công nghệ, tiêu thụ sản phẩm của các tổ chức Nhà nước, các đơn vị sự nghiệp, các doanh nghiệp và các tổ chức chính trị - xã hội với hoạt động tín dụng chính sách xã hội chưa thực sự gắn kết, dẫn đến một bộ phận người nghèo và đối tượng chính sách khác sử dụng vốn vay chưa hiệu quả, chưa thoát nghèo bền vững.
Tiếp thu những ý kiến trên, Phó Thống đốc Đào Minh Tú khẳng định Ngân hàng Nhà nước sẽ tiếp tục đổi mới hoàn thiện các cơ chế chính sách tín dụng ưu tiên cho vùng này. Trong thời gian tới tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt nhằm ổn định kinh tế vĩ mô, kiểm soát lạm phát, ổn định mặt bằng lãi suất cho vay tạo môi trường kinh doanh thuận lợi cho người dân, doanh nghiệp.
Đặc biệt, tiếp tục thực hiện hiệu quả các chương trình tín dụng của Chính phủ, Thủ tướng Chính phủ đối với đối tượng ưu tiên, tín dụng chính sách; đáp ứng đủ nhu cầu tiếp cận vốn tín dụng ngân hàng của người dân, nhất là tại khu vực vùng sâu, vùng xa.
Đối với các tổ chức tín dụng, ông Đào Minh Tú cho rằng, cần triển khai hiệu quả, kịp thời chương trình, chính sách tín dụng theo chủ trương của Chính phủ, Thủ tướng Chính phủ và hướng dẫn của Ngân hàng Nhà nước, trong đó có đối tượng thụ hưởng là doanh nghiệp nhỏ và vừa, hợp tác xã, người dân.
Đồng thời, chỉ đạo tiếp tục đẩy mạnh cải cách thủ tục hàng trong các lĩnh vực hoạt động ngân hàng, kịp thời thực hiện các giải pháp tháo gỡ khó khăn, tạo thuận lợi cho tổ chức, cá nhân tiếp cận nguồn vốn tín dụng, nguồn vốn vay ưu đãi cho các đối tượng ưu tiên, đối tượng chính sách. Đẩy mạnh công tác truyền thông, phổ biến kiến thức, hiểu biết về tiền tệ, hoạt động ngân hàng; đăng tải đầy đủ, kịp thời các chương trình, chính sách tín dụng do ngành ngân hàng triển khai để người dân nắm bắt đầy đủ thông tin và cách thức tiếp cận vốn vay.
Cùng với những giải pháp đưa ra, Phó Thống đốc cũng mong có sự tham gia vào cuộc đồng bộ của các Bộ, ngành, các tổ chức chính trị - xã hội, các hiệp hội ngành nghề và sự quan tâm, chỉ đạo sâu sắc của lãnh đạo cấp ủy, chính quyền các cấp của các tỉnh để hoạt động ngân hàng tại khu vực tiếp tục đạt được hiệu quả cao hơn, góp phần quan trọng vào công cuộc xóa đói giảm nghèo, phát triển kinh tế - xã hội của khu vực trong thời gian tới.

Giá vàng miếng SJC và vàng nhẫn “4 số 9” giảm 4 phiên liên tiếp
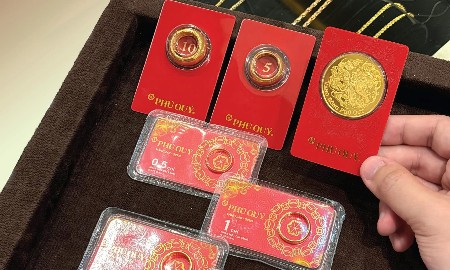
Trong 4 phiên giảm liên tiếp (17-21/10), giá vàng miếng SJC tại các hệ thống kinh doanh sụt tổng cộng 1,6 triệu đồng/lượng. Đối với vàng nhẫn 9999, tổng mức giảm dao động từ 1,6 triệu – 3 triệu đồng/lượng, tuỳ doanh nghiệp…
Các dấu hiệu để nhận diện tổ chức tham gia bảo hiểm tiền gửi
Khi lựa chọn nơi gửi tiền, người dân thường quan tâm đến lãi suất, kỳ hạn, chất lượng dịch vụ và sự thuận tiện trong giao dịch. Tuy nhiên, bên cạnh những yếu tố đó, một thông tin cũng cần được tim hiểu là tổ chức nhận tiền gửi có tham gia Bảo hiểm Tiền gửi hay không? Việc nhận biết tổ chức tín dụng có tham gia Bảo hiểm Tiền gửi không chỉ là quyền lợi, mà còn là một kỹ năng tài chính thiết yếu trong thời đại hiện nay.
Giới đầu tư ồ ạt mua hợp đồng bảo hiểm rủi ro vỡ nợ trái phiếu AI
Giới đầu tư đang mua mạnh hợp đồng hoán đổi rủi ro tín dụng (CDS) để bảo vệ danh mục trong trường hợp cơn sốt trí tuệ nhân tạo (AI) đột ngột hạ nhiệt...
Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân
Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







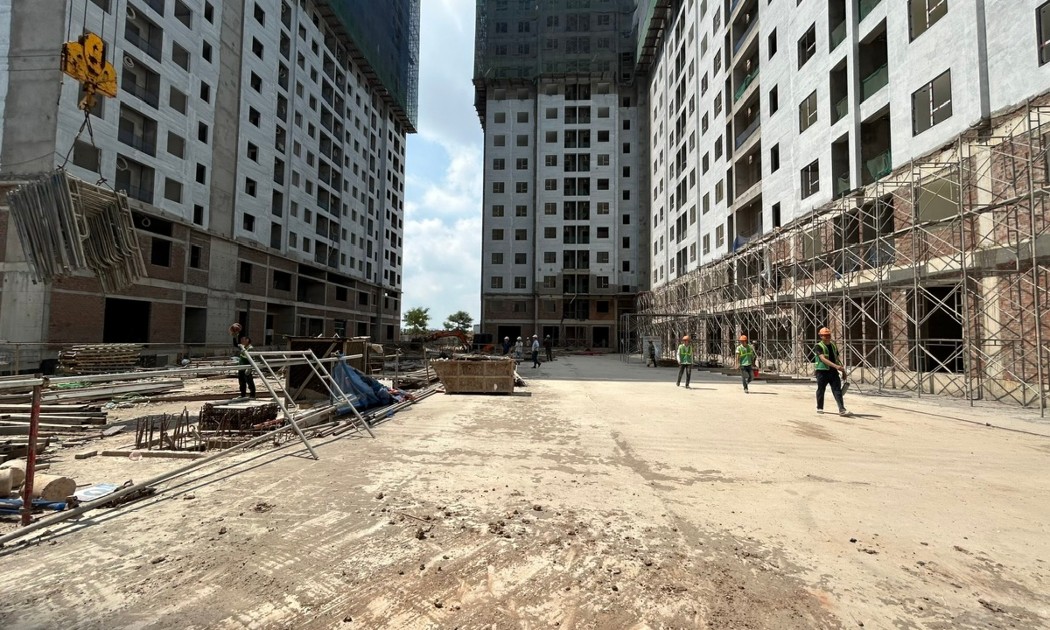
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...