


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hơn 200 ứng dụng cho vay trực tuyến liên quan đến tín dụng đen


Hoạt động cho vay qua app, website vẫn phát triển, có khoảng hơn 200 ứng dụng cho vay trực tuyến liên quan đến tín dụng đen - thông tin được đưa ra trong báo cáo thực hiện Chỉ thị số 12 về tăng cường phòng ngừa, đấu tranh với tội phạm và vi phạm pháp luật liên quan đến hoạt động “tín dụng đen” mà Bộ Công an gửi Thủ tướng mới đây…
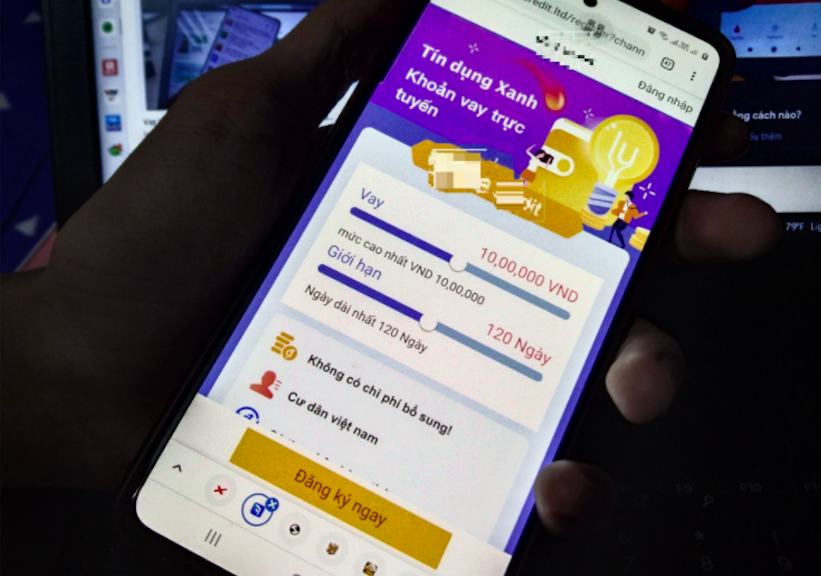
Báo cáo của Bộ Công an cho hay, bên cạnh các ứng dụng cho vay tiền chính thống của các ngân hàng, tổ chức tín dụng, công ty tài chính hoạt động công khai, minh bạch, xuất hiện nhiều ứng dụng không rõ nguồn gốc về đơn vị chủ quản và có liên quan đến người nước ngoài có biểu hiện hoạt động liên quan đến hoạt động tín dụng đen (có khoảng hơn 200 ứng dụng cho vay trực tuyến).
Các ứng dụng thường xuyên được thay đổi tên hoặc để ẩn thông tin nhằm đánh giá sự theo dõi của cơ quan chức năng. Khi khách hàng cài đặt ứng dụng vay và để lại thông tin cá nhân, sẽ có đối tượng liên hệ, mời chào vay tiền và cài đặt các ứng dụng vay khác. Các ứng dụng này có khả năng truy cập danh bạ, lịch sử tin nhắn, cuộc gọi, thông tin tài khoản mạng xã hội… có thể bị sử dụng vào những mục đích trái pháp luật.
NÚP BÓNG CÔNG TY TÀI CHÍNH, KINH DOANH KHÔNG GIẤY PHÉP
Thực tế khách hàng của các app ứng dụng này chủ yếu là học sinh, sinh viên, công nhân viên, người thu nhập thấp cần vay một khoản tiền khoảng vài triệu đồng trong thời gian ngắn mà không mong muốn thực hiện các thủ tục vay tại ngân hàng, tổ chức tín dụng. Khách hàng có thể không để ý hoặc bỏ qua các thông tin quy định ràng buộc về lãi suất, phí, tiền phạt dẫn đến mức lãi suất phải trả cao hơn nhiều lần lãi suất của ngân hàng, việc vay của ứng dụng sau trả lãi cho ứng dụng trước.
Có nhiều công ty lợi dụng công nghệ cao để hoạt động biến tướng với các mô hình như: cầm đồ online; hợp tác, cung cấp khách hàng cho công ty cầm đồ; tạo lập ứng dụng để cá nhân đi vay và cá nhân cho vay tự do kết nối, thỏa thuận với nhau; hợp tác với bên thứ ba là đối tác giới thiệu khách hàng cho các công ty tài chính của hệ thống ngân hàng.
“Tại Việt Nam có hơn 100 công ty cho vay lấy danh nghĩa cho vay ngang hàng để cho vay trực tuyến (Vnvon, sieudong, Eloan, Moneybank…), hầu hết có vốn nước ngoài (Trung Quốc, Nga, Indonesia…) đăng ký hoạt động là dịch vụ tư vấn tài chính và kết hợp với các công ty, cửa hàng cầm đồ để thực hiện hoạt động cho vay tiền, thu hồi nợ”, theo Bộ Công an.
Các doanh nghiệp này thường đăng ký núp bóng thành các công ty hoạt động kinh doanh tại Việt Nam và cho vay theo mô hình hoạt động của công ty tài chính nhưng lại không có giấy phép kinh doanh dịch vụ tài chính tại Việt Nam. Mỗi doanh nghiệp này thường tạo ra nhiều ứng dụng (app) cho vay với tên gọi khác nhau để hoạt động cho vay lãi nặng với thủ đoạn tương tự các đối tượng hoạt động tín dụng đen dưới hình thức cho vay trực tuyến.
Ngoài ra, tình trạng các đối tượng kêu gọi, huy động vốn, hứa hẹn trả lãi suất cao, thu lời bất chính dưới hình thức đa cấp tài chính, tiền ảo diễn biến phức tạp. Các đối tượng lập nhiều sàn giao dịch ảo để kêu gọi người đầu tư.
CÁ THỂ HÓA TRÁCH NHIỆM HÀNH VI VI PHẠM KHÔNG GIAN MẠNG
Một trong những kiến nghị, đề xuất để phòng ngừa, đấu tranh có hiệu quả với tội phạm và vi phạm pháp luật liên quan đến hoạt động tín dụng đen, Bộ Công an đề xuất Bộ Thông tin và Truyền thông, Ngân hàng Nhà nước, Bộ Công Thương, Bộ Tư pháp phối hợp với Bộ Công an và các cơ quan có liên quan nghiên cứu, đề xuất giải pháp giải quyết tình trạng các đối tượng sử dụng tài khoản ngân hàng, số thuê bao điện thoại không chính chủ, tạo lập website, ứng dụng điện thoại, tài khoản mạng xã hội không khai báo, đăng ký chính danh và thực hiện hành vi phạm pháp luật nhằm trốn tránh sự điều tra, phát hiện, xử lý của cơ quan chức năng.
Ứng dụng hiệu quả của cơ sở dữ liệu quốc gia về dân cư và cơ sở dữ liệu của các bộ ngành có liên quan trong quản lý số thuê bao, tài khoản ngân hàng, các tài khoản mạng xã hội tại Việt Nam hiện nay nhằm xác thực thông tin, hạn chế, xóa bỏ các số thuê bao điện thoại, các tài khoản ngân hàng không chính chủ (SIM rác, tài khoản rác), từ đó tiến tới “định danh công dân và cá thể hóa trách nhiệm đối với các hành vi vi phạm trên không gian mạng”.
Kịp thời phối hợp với Bộ Công an và các bộ ngành liên quan phát hiện, yêu cầu doanh nghiệp có liên quan tăng cường kiểm duyệt, gỡ bỏ, cấm hoạt động với các ứng dụng, website có dấu hiệu liên quan đến hoạt động tín dụng đen, có phương án sao lưu, phục hồi dữ liệu phục vụ công tác điều tra, xử lý tội phạm, xử lý nghiêm các hành vi vi phạm của các cá nhân, doanh nghiệp có liên quan theo quy định.
“Ngân hàng Nhà nước tham mưu Chính phủ ban hành các văn bản pháp luật về quản lý nhà nước trong lĩnh vực ngân hàng có liên quan đến hoạt động cho vay dễ phát sinh hoạt động tín dụng đen, trong đó có hoạt động vay trực tuyến, vay qua app, vay ngang hàng, về việc người nước ngoài đầu tư kinh doanh dịch vụ cho vay tại Việt Nam”, Bộ Công an đề xuất.


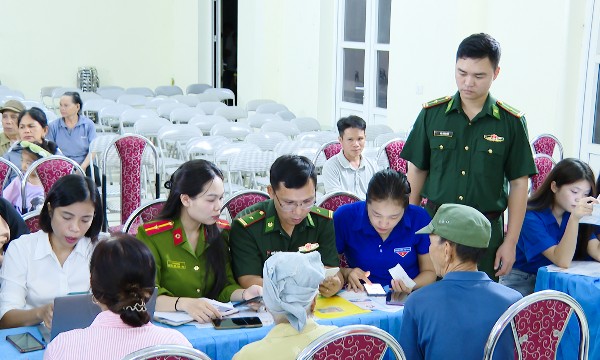
Công nghệ số theo chân người lính về bản làng biên giới
Từ chiếc điện thoại thông minh, người dân vùng biên Thanh Hóa có thể thực hiện nhiều thủ tục hành chính, sử dụng VNeID, tiếp cận thông tin pháp luật hay gửi tin báo đến lực lượng chức năng. Những tiện ích tưởng như xa lạ đang dần trở nên quen thuộc nhờ cách làm gần dân, trực tiếp hướng dẫn người dân của cán bộ, chiến sĩ Bộ đội Biên phòng...
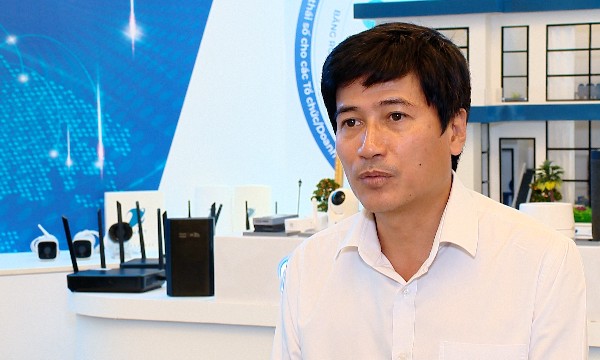
Biến không gian sống thành "nhà thông minh" chỉ với một thiết bị Gateway từ VNPT
Đón đầu kỷ nguyên Smart Home, hệ thống VNPT Mesh thế hệ mới không chỉ cung cấp kết nối Internet không gián đoạn mà còn tự động điều phối lưu lượng thông minh cho hàng chục thiết bị hoạt động cùng lúc, đem đến sự đột phá cho mỗi trải nghiệm trong ngôi nhà của bạn.
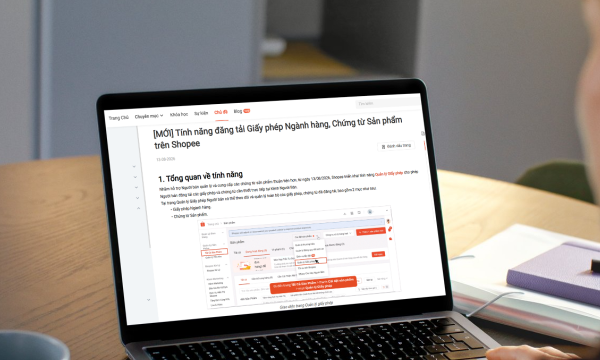
Minh bạch thông tin, nâng cao hiệu quả vận hành: Cơ sở tăng trưởng dài hạn trên thương mại điện tử
Nhà bán đang có thêm nhiều công cụ và chương trình hỗ trợ từ sàn thương mại điện tử để minh bạch thông tin sản phẩm, củng cố uy tín và nâng cao năng lực kinh doanh trực tuyến.
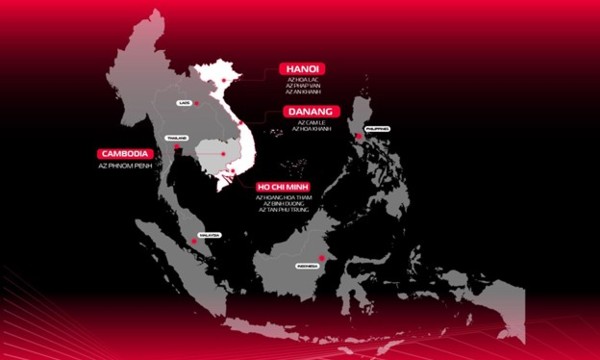
Viettel IDC: Nhà cung cấp Cloud chủ quyền duy nhất tại Đông Nam Á trong mạng lưới toàn cầu của Broadcom
Tại VMware Explore 2026 ở Las Vegas, Broadcom đã giới thiệu nhóm 57 nhà cung cấp dịch vụ đám mây chủ quyền (Sovereign Cloud) trên nền tảng VMware Cloud Foundation. Viettel IDC là đơn vị duy nhất tại Đông Nam Á có tên trong danh sách này, đánh dấu bước tiến mới của doanh nghiệp Việt Nam trên thị trường hạ tầng cloud khu vực.
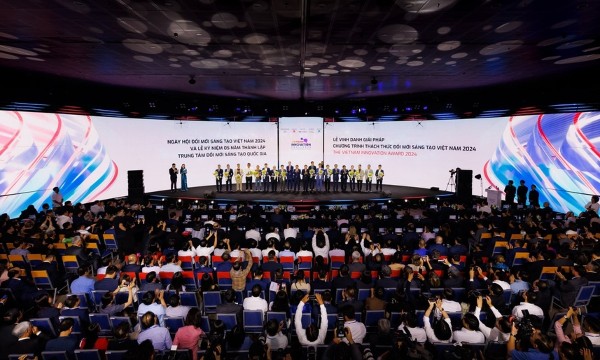
Hà Nội sắp diễn ra Ngày hội Đổi mới sáng tạo quốc gia 2026
Ngày hội Đổi mới sáng tạo quốc gia 2026 sẽ diễn ra tại Hà Nội vào đầu tháng 10, với hàng loạt diễn đàn, triển lãm và hoạt động kết nối doanh nghiệp, nhà đầu tư, viện nghiên cứu...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 [Trực tiếp] Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Chiều 25/9/2026, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”...





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...