


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Hợp đồng mồ côi” từ mua bảo hiểm qua ngân hàng


Khách hàng mua bảo hiểm qua kênh ngân hàng (bancassurance), khi xảy ra tranh chấp thì ngân hàng gần như...không liên quan. Bức xúc này tồn tại nhiều năm, nay mới đại biểu Quốc hội để mắt tới...
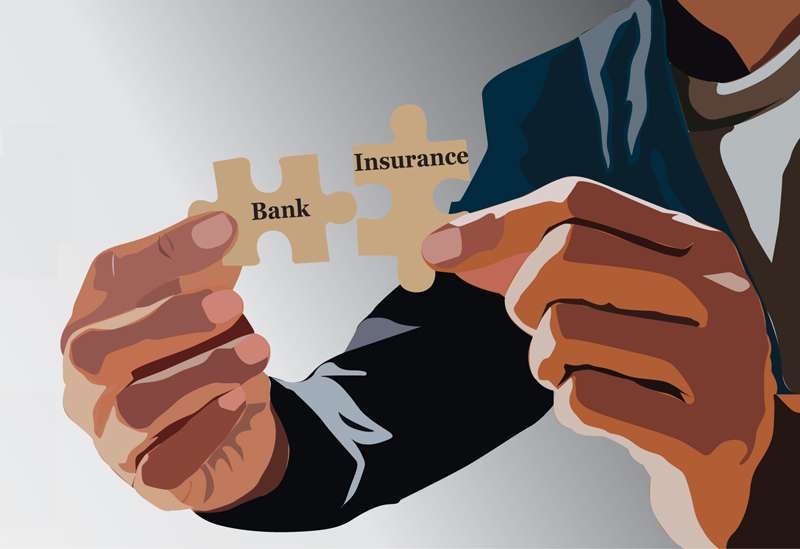
Theo ghi nhận của VnEconomy, nhiều người mua bảo hiểm qua kênh ngân hàng (bancassurance), đến khi phát sinh các vướng mắc liên quan đến đóng phí, bồi thường thì không nhận được sự hỗ trợ của ngân hàng.
ĐEM CON BỎ CHỢ
“Nếu muốn mua bảo hiểm, hãy chọn mua qua đại lý, mua qua ngân hàng rất nhiều xui rủi vì họ không có chuyên môn bảo hiểm. Mình từng bị mời mua qua ngân hàng rồi không được ai chăm sóc. Tư vấn bảo hiểm bây giờ cũng nhiều lắm nhưng cẩn thận mấy người làm không chuyên”, chị Hạnh Liên (Long Biên, Hà Nội) nói với VnEconomy.
Những trường hợp như chị Liên không phải là hiếm gặp. Thị trường gọi đó là “hợp đồng mồ côi”, nghĩa là người mua không được ai tư vấn, chăm sóc, hỗ trợ giải quyết quyền lợi bảo hiểm mà chỉ nhận được tin nhắn yêu cầu nộp tiền khi đến kỳ đóng phí.
Có những trường hợp khác, khách hàng mua bảo hiểm qua ngân hàng được vài năm bỗng ngân hàng dừng hợp tác với công ty bảo hiểm, khiến khách hàng hoang mang không biết hồ sơ của mình được giải quyết ra sao. Nhiều chủ "hợp đồng mồ côi" chỉ còn biết lên các diễn đàn, đặt câu hỏi mong tìm được sự tư vấn, trợ giúp từ… cộng đồng mạng.
Những tình huống nêu trên phổ biến đến mức dư luận có ác cảm với bancassurance. Tại kỳ họp thứ ba Quốc hội khoá XV đang diễn ra, Quốc hội tiếp tục lấy ý kiến về dự thảo Luật Kinh doanh bảo hiểm (sửa đổi). Một trong những nội dung được các đại biểu thảo luận sôi nổi và thu hút sự chú ý của đông đảo dư luận là tăng cường quy định, chế tài đối với đại lý bảo hiểm là tổ chức tín dụng, tránh tình trạng ép khách hàng mua bảo hiểm kết hợp với giải ngân vốn vay. Nhiều đại biểu cũng đề nghị bổ sung quy định cấm hành vi dụ dỗ mua bảo hiểm.
Song, nhiều chuyên gia cho rằng cần có một giải pháp căn cơ để giải quyết tận gốc các vấn đề khiến dư luận bức xúc thay vì tư duy không quản được thì cấm. Bởi lẽ, bancassurance được nhìn nhận là một kênh phân phối tốt góp phần thúc đẩy sự phát triển của thị trường bảo hiểm Việt Nam.
HÀNH LANG PHÁP LÝ CÒN LỎNG LẺO
Theo Viện Đào tạo và Nghiên cứu BIDV, năm 2016, tỷ lệ thâm nhập của kênh bancassurance chỉ chiếm hơn 5% thì đến cuối năm 2019, con số này hơn 17% và tăng mạnh khoảng 30% trong năm 2021.
Hoạt động bancassurance mang đến lợi ích cho cả ngân hàng và công ty bảo hiểm.
Về phía ngân hàng, bổ sung nguồn thu khá lớn ở khu vực ngoài lãi, cải thiện cơ cấu thu nhập; giúp đa dạng hóa hoạt động kinh doanh, giảm bớt rủi ro tín dụng, tăng nguồn vốn huy động của ngân hàng từ phía đối tác bảo hiểm, tăng năng suất hoạt động của nhân viên ngân hàng…
Về phía công ty bảo hiểm, được sử dụng hệ thống phân phối sẵn có của ngân hàng, giúp tiết kiệm chi phí xây dựng mạng lưới riêng, có cơ hội tiếp cận với nền khách hàng của các ngân hàng, tận dụng uy tín thương hiệu, sự tin cậy của khách hàng đối với ngân hàng, gia tăng thị phần, doanh thu…
TS. Cấn Văn Lực, chuyên gia kinh tế trưởng BIDV, đánh giá rủi ro chính của bancassurance hiện nay là nhân viên ngân hàng còn thiếu kinh nghiệm và kiến thức về các sản phẩm bảo hiểm, có thể dẫn đến chất lượng tư vấn sản phẩm không cao, đôi khi có thể gây cảm giác không thoải mái cho khách hàng.
Theo TS. Cấn Văn Lực, để bancassurance phát triển lành mạnh, hệ thống pháp luật về kinh doanh bảo hiểm cần có quy định riêng đối với kênh phân phối này.
Bình luận về vấn đề này, Luật sư Nguyễn Thanh Hà, Chủ tịch Công ty Luật SB Law (Đoàn Luật sư TP Hà Nội), cho biết hệ thống pháp luật Việt Nam tuy đã có những quy định điều chỉnh hoạt động bancassurance nhưng còn trong giai đoạn sơ khai.
Ông Hà lấy ví dụ, trường hợp nhân viên ngân hàng cung cấp thông tin về sản phẩm bảo hiểm không đúng, thậm chí tư vấn sai và khách hàng trót mua nhầm, sau này không được chi trả bồi thường thì lại đổ lỗi do khách hàng cung cấp thiếu thông tin, hay lập luận là do một số lý do khác dẫn đến bị từ chối bồi thường. Thậm chí, nếu xảy ra tranh chấp tại tòa thì các ngân hàng không được tham gia với tư cách người liên quan, mà chỉ có cá nhân là đại lý bảo hiểm, thực ra là nhân viên ngân hàng.
"Khách hàng mua bảo hiểm tại ngân hàng nhiều khi vì uy tín của ngân hàng. Họ cho rằng ngân hàng sẽ là bên chịu trách nhiệm nhưng khi xảy ra tranh chấp thì ngân hàng không liên quan. Như vậy, có làm khách hàng thua thiệt? Nếu không điều chỉnh các vấn đề về bancassurance thì liệu chất lượng đội ngũ tư vấn bảo hiểm ở ngân hàng có đảm bảo?", luật sư Nguyễn Thanh Hà nói.

Chứng khoán Mỹ đương đầu áp lực giảm khi lợi suất trái phiếu leo thang trở lại, giá dầu đi xuống

Lợi nhuận, nâng hạng và động lực nội tại tiếp sức thị trường
DQC giải trình lợi nhuận sau thuế năm 2025 đã kiểm toán giảm gần 58%
Lễ đánh cồng chào đón chứng khoán Việt Nam chính thức tham gia vào thị trường mới nổi
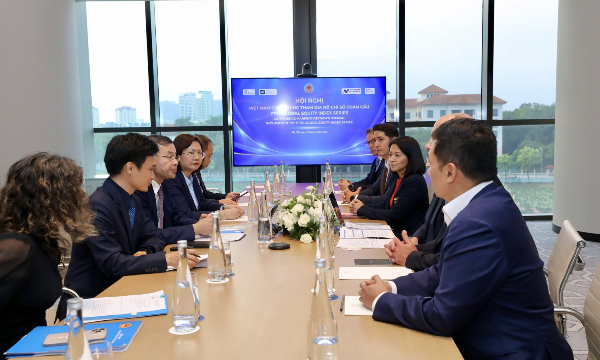
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
Lễ đánh cồng chào đón chứng khoán Việt Nam chính thức tham gia vào thị trường mới nổi
Bộ trưởng Bộ Tài chính đã thực hiện nghi thức đánh cồng, đánh dấu Việt Nam chính thức tham gia vào chỉ số thị trường mới nổi của FTSE GEIS.
Giá vàng tăng lên mức cao nhất 1 tuần, SPDR Gold Trust mua ròng hơn 4 tấn
Giá dầu thô giảm và đồng USD suy yếu là những yếu tố hỗ trợ chính cho giá vàng trong phiên này...
Nối tiếp động thái của Fed, BOJ tăng lãi suất lên mức cao nhất 31 năm
Tuy nhiên, thông điệp cứng rắn này của BOJ không đủ sức để đẩy đồng yên Nhật tăng giá...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





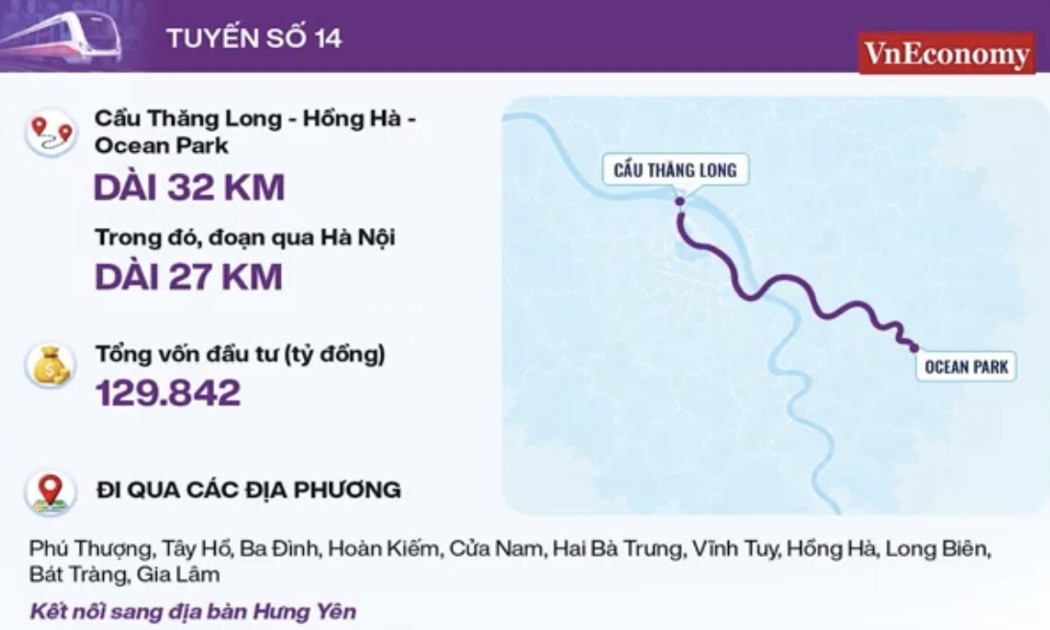
 18 tuyến metro dài 979 km ở Hà Nội giúp người dân tiếp cận việc làm và dịch vụ công tốt hơn
Mạng lưới 5 tuyến metro (đường sắt đô thị) đóng vai trò quan trọng trong việc tái cấu trúc không gian đô thị tại Hà Nội, định hình cấu trúc đô thị đa cực. Nơi mà người dân tiếp cận được các dịch vụ trong cự ly đi bộ hoặc di chuyển bằng xe đạp đến các ga trung chuyển kết nối di chuyển.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...