




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hy hữu chuyện doanh nghiệp bán nợ trong bản án


Một tình huống pháp lý khá hy hữu khi quy trình tố tụng đã hoàn tất, doanh nghiệp không đề nghị thi hành án mà lại bán nợ cho công ty mua bán nợ với khoản nợ hơn 70 tỷ đồng.

Trong khi pháp luật bảo vệ cả chủ nợ và con nợ. Vậy bản án có bán được không? Món nợ trong bản án chỉ là giá trị vật chất, khi tách ra bán, pháp luật có cho phép?
MUA BÁN NỢ THAY VÌ THI HÀNH ÁN
Theo hồ sơ, trong năm 2014 và 2015, doanh nghiệp tư nhân T. và Công ty Đ. có giao dịch mua bán, gửi giữ cà phê. Hai bên đã ký kết 32 hợp đồng mua bán, gửi giữ cà phê. Hợp đồng thể hiện bên mua là Công ty Đ., bên bán là T. Tuy nhiên số lượng cà phê, thời hạn giao hàng, giá trị hàng hóa thì từng hợp đồng có thỏa thuận khác nhau.
Trong số 32 hợp đồng đã ký kết có 10 hợp đồng đã thực hiện xong và được thanh lý. Công ty Đ. còn nợ lại hơn 16,5 tỷ đồng. Sau đó, hai bên tiếp tục ký 22 hợp đồng kinh tế giá trị hơn 279 tỷ đồng. Công ty Đ. đã tạm ứng cho doanh nghiệp T. hơn 235 tỷ đồng. Số tiền Công ty Đ. còn thiếu là hơn 44 tỷ đồng. Doanh nghiệp T. khởi kiện ra tòa án về tranh chấp hợp đồng mua bán.
Năm 2020, cấp phúc thẩm – Tòa án nhân dân TP Hà Nội đã tuyên buộc Công ty Đ. phải thanh toán số tiền còn thiếu cho doanh nghiệp T. là hơn 70,5 tỷ đồng (gồm nợ gốc và lãi).
Do bản án phúc thẩm trên không bị kháng nghị nên có hiệu lực pháp luật và được thi hành án tại Chi cục Thi hành án huyện Thanh Trì.
Tình huống pháp lý phát sinh là vào ngày 18/10/2021, doanh nghiệp tư nhân T. – nguyên đơn trong vụ án trên đã bán toàn bộ khoản nợ trên cho một công ty mua bán nợ. Sự kiện pháp lý này đồng nghĩa với việc doanh nghiệp T. đã chuyển giao quyền đòi nợ và các quyền khác liên quan đến khoản nợ hơn 70 tỷ đồng cho công ty mua bán nợ, thay vì thỏa thuận với đối tác hoặc yêu cầu cơ quan thi hành án bản án trên.
CÓ ĐƯỢC MUA BÁN NỢ TRONG BẢN ÁN?
Theo luật sư Trương Quốc Hòe – Trưởng văn phòng luật sư Interla, mua bán nợ là thỏa thuận bằng văn bản về việc chuyển giao quyền đòi nợ đối với khoản nợ phát sinh từ nghiệp vụ cho vay, khoản trả thay trong nghiệp vụ bảo lãnh. Theo đó, bên bán nợ chuyển giao quyền sở hữu khoản nợ cho bên mua nợ và nhận tiền toán từ bên mua nợ.
Luật Đầu tư năm 2020 đã loại bỏ ngành nghề “kinh doanh dịch vụ mua bán nợ” ra khỏi danh mục ngành, nghề đầu tư kinh doanh có điều kiện. Chính vì thế, hoạt động mua bán nợ của các chủ thể không phải tổ chức tín dụng được tự do và sẽ chịu sự điều chỉnh chung của Bộ luật Dân sự, mà cụ thể ở đây là hợp đồng.
Theo quy định của Bộ luật Dân sự 2015, hợp đồng là sự “thỏa thuận giữa các bên về việc xác lập, thay đổi hoặc chấm dứt quyền, nghĩa vụ dân sự”. Điều 3, Nghị định 69/2016/NĐ-CP về điều kiện kinh doanh mua bán nợ thì nợ là nghĩa vụ trả tài sản được thể hiện trong hợp đồng vay tài sản hoặc phát sinh quyền, nghĩa vụ theo quy định của pháp luật.
Theo khoản 2 điều 3 thông tư 09/2015/TT-NHNN của Ngân hàng nhà nước, “Mua, bán nợ là thỏa thuận bằng văn bản về việc chuyển giao quyền đòi nợ đối với khoản nợ phát sinh từ nghiệp vụ cho vay, khoản trả thay trong nghiệp vụ bảo lãnh…”.
Nợ được xác định trong hợp đồng mua bán nợ theo quy định chính là hợp đồng cho vay tài sản và nghĩa vụ nợ phát sinh khi một hợp đồng chấm dứt. Các món nợ trên xuất hiện trong giai đoạn tiền tố tụng, được điều chỉnh bằng Bộ luật Dân sự.
Luật sư Trương Quốc Hòe khẳng định, Công ty Đ. không ký hợp đồng vay tài sản với doanh nghiệp T., mà là thực hiện hợp đồng mua bán cà phê và còn thiếu nợ hơn 70 tỷ đồng.
Như vậy, món nợ trên được phát sinh theo quyết định của bản án có hiệu lực pháp luật, giai đoạn sau tố tụng. Do đó, món nợ trên không phải là đối tượng của hợp đồng mua bán nợ, phát sinh nghĩa vụ dân sự theo quy định pháp luật.
Luật sư Hòe nhấn mạnh, việc mua bán nợ được xác định là hợp đồng mua bán khoản nợ xuất phát từ hợp đồng vay tài sản, nợ phát sinh từ một hợp đồng chấm dứt, trong giai đoạn tiền tố tụng. Việc mua bán nợ đối với khoản nợ phát sinh từ bản án là trái quy định của pháp luật.
Đối với khoản nợ được xác định bằng bản án, quyết định của tòa án thì phải giải quyết theo quy định. Đó là, theo điều 19, Bộ luật Tố tụng Dân sự 2015, bản án, quyết định của tòa án đã có hiệu lực pháp luật phải được thi hành và phải được cơ quan, tổ chức, cá nhân tôn trọng; cơ quan, tổ chức, cá nhân có liên quan phải nghiêm chỉnh chấp hành.
Quyền và nghĩa vụ thi hành án của các đương sự còn được ghi nhận rất rõ trong bản án phúc thẩm. Do đó, chủ thể thi hành bản án trên là Công ty Đ. và doanh nghiệp tư nhân T., công ty mua bán nợ không phải là chủ thể có quyền và nghĩa vụ theo quyết định bản án.
Theo đó, các đương sự có thể thỏa thuận trong việc thi hành án. Nếu Công ty Đ. không tự nguyên thi hành thì doanh nghiệp T. chỉ có quyền yêu cầu cơ quan thi hành án thực hiện. Doanh nghiệp T. không có quyền bán “quyền và nghĩa vụ” bản án trên.
Ngoài ra, theo các quy định của Luật Thi hành án, người phải thi hành án chỉ có nghĩa vụ thực hiện theo bản án, quyết định đã có hiệu lực.
NHỮNG HỆ LỤY PHÁT SINH
Thực tế cho thấy, thời gian trước đây, các doanh nghiệp lợi dụng việc kinh doanh dịch vụ đòi nợ để biến tướng thành các băng nhóm cưỡng đoạt tài sản, cho vay nặng lãi, hoạt động tín dụng đen làm ảnh hưởng đến an ninh – trật tự xã hội. Vì vậy, Luật Đầu tư 2020 có hiệu lực từ ngày 1/1/2021 đã chính thức “khai tử” dịch vụ đòi nợ thuê. Theo điểm h, khoản 1, Điều 6 Luật Đầu tư năm 2020 thì dịch vụ đòi nợ thuê thuộc ngành nghề cấm đầu tư kinh doanh.
Tuy nhiên, qua vụ việc trên cho thấy dịch vụ đòi nợ thuê đang biến tướng thành hình thức khác là “mua bán nợ”. Do pháp luật cho phép việc mua bán nợ ngoài dân sự nên các đối tượng này được thế quyền đầy đủ của chủ nợ. Nhưng theo quy định tại Nghị định 69/NĐ-CP 2016 thì các hoạt động mua bán nợ không phải chủ thể tổ chức tín dụng phải chịu sự điều chỉnh của Bộ luật Dân sự.
Theo đó, Điều 14, Bộ luật Dân sự quy định, trường hợp quyền dân sự bị xâm phạm hoặc có tranh chấp thì việc bảo vệ quyền được thực hiện theo pháp luật tố tụng tại tòa án hoặc trọng tài.
Việc mua bán nợ như trên còn có thể dẫn đến các hệ lụy là tạo tiền lệ xấu về không tuân thủ pháp luật, có thể ảnh hưởng nghiêm trọng đến quyền lợi và nghĩa vụ của các bên liên quan…
Đọc bài theo từ khoá

Chuyển đổi số với mô hình "1+10" ở miền cao Bắc Hà
Với mô hình “1+10" - một đoàn viên, mười công dân số, Đoàn xã Bắc Hà ưu tiên người cao tuổi, đồng bào dân tộc thiểu số, đồng thời hỗ trợ các hộ kinh doanh, làm du lịch ứng dụng công nghệ để quảng bá sản phẩm, phát triển kinh tế, qua đó đảm bảo chuyển đổi số thực chất, không ai bị bỏ lại phía sau...
Việt Nam đối mặt với sự gia tăng rủi ro do các hiện tượng thời tiết, khí hậu cực đoan
Trao đổi với Tạp chí Kinh tế Việt Nam/VnEconomy, TS. Trương Bá Kiên, Phó Giám đốc điều hành Trung tâm Nghiên cứu Khí tượng và Khí hậu, Viện Khoa học Khí tượng Thủy văn, Môi trường và Biển, nhấn mạnh Việt Nam cần đặc biệt lưu ý đến các rủi ro từ nắng nóng, mưa lớn cực đoan, bão mạnh, hạn hán, nước biển dâng và ngập lụt tại các vùng thấp ven biển. Mức độ tác động sẽ khác nhau tùy theo đặc điểm từng địa phương, ngành và lĩnh vực, đồng thời phụ thuộc vào kịch bản phát thải khí nhà kính cũng như năng lực thích ứng.
Thực trạng một người già 3 bệnh nền và yêu cầu cấp thiết nâng cao năng lực y tế lão khoa
Trước áp lực già hóa dân số nhanh với dự báo khoảng 18 triệu người từ 60 tuổi trở lên vào năm 2030, và trung bình mỗi người cao tuổi mang tới 3 bệnh nền, Việt Nam đang đứng trước yêu cầu cấp thiết về chăm sóc y tế dài hạn. Ngành y tế đang triển khai đồng bộ nhiều giải pháp từ nâng mức hưởng bảo hiểm y tế, khám sàng lọc miễn phí định kỳ đến mở rộng mạng lưới lão khoa và xã hội hóa dịch vụ chăm sóc...
Hà Nội chốt hạn báo cáo tình hình sử dụng lao động năm 2026 trước 5/12
Sở Nội vụ Hà Nội đề nghị các cơ quan, tổ chức, doanh nghiệp và cá nhân có thuê mướn, sử dụng lao động trên địa bàn hoàn thành báo cáo tình hình sử dụng lao động năm 2026 trước ngày 5/12. Hình thức nộp trực tuyến qua Cổng thông tin việc làm thành phố là hình thức chính…
Tháo gỡ vướng mắc để thu hút và "giữ chân" đội ngũ luật sư công
Sau thời gian triển khai thí điểm, Bộ Tư pháp đã cấp chứng chỉ hành nghề luật sư công cho hơn 40 người. Khi có vụ, việc, cơ quan thực hiện thí điểm có quyền lựa chọn và ký hợp đồng dịch vụ pháp lý với tổ chức hành nghề luật sư theo quy định của pháp luật đấu thầu về lựa chọn nhà thầu trong trường hợp đặc biệt. Quy định này giúp tạo cơ sở pháp lý để tháo gỡ vướng mắc trên thực tế...





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






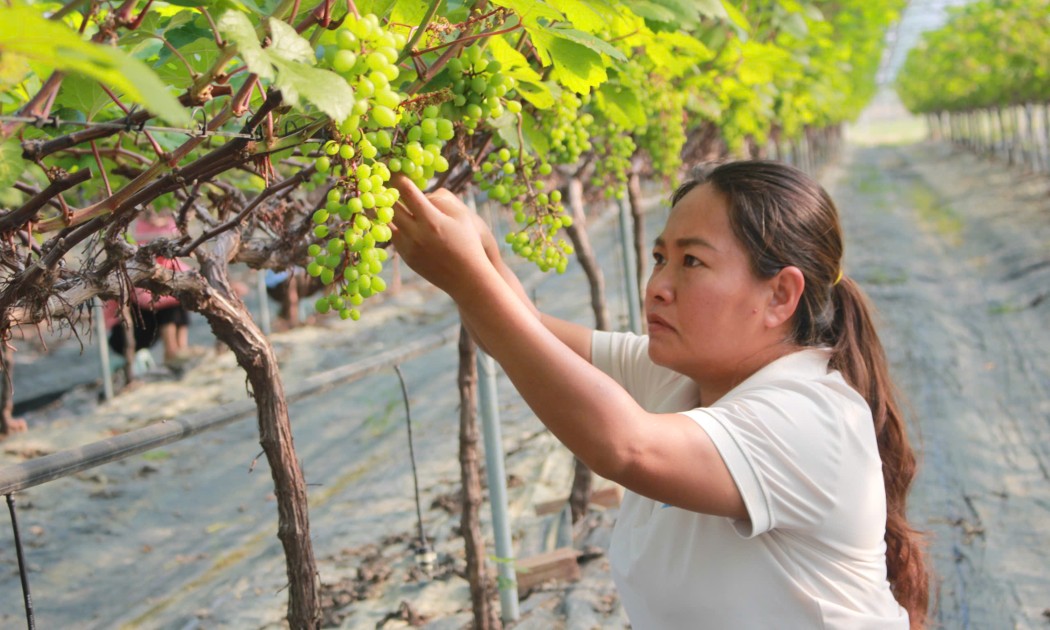
 Đánh thức vùng đất khó bằng những mùa nho ngọt
Dám đưa kỹ thuật trồng nho học hỏi từ Hàn Quốc về quê hương, dám bắt đầu lại sau thiên tai, vợ chồng chị Trần Thị Nhung đang từng bước tạo dựng hướng đi mới trên vùng đất sản xuất kém hiệu quả. Mô hình không chỉ mang lại nguồn thu hàng trăm triệu đồng mỗi năm mà còn tạo thêm sinh kế cho người dân địa phương.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...