




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


MBS Research: VN-Index sẽ đạt 1.380 điểm vào cuối năm, nhóm vốn hóa lớn đang rẻ hơn thị trường


MBS dự đoán VN-Index sẽ đạt 1.350 – 1.380 điểm vào cuối năm, sau khi tăng trưởng lợi nhuận 20% trong năm tài chính 2024 và mục tiêu P/E từ 12 đến 12.5 lần.
Đợt tăng mạnh gần đây đã khiến một số nhà đầu tư đặt câu hỏi liệu thị trường chứng khoán đã đạt đỉnh hay chưa? Tuy nhiên, MBS Research tin rằng VN-Index chưa đạt đến giới hạn.
Theo đó, nền kinh tế sẽ tăng tốc trong nửa cuối năm 2024, được thúc đẩy bởi sự phục hồi mạnh mẽ của xuất khẩu và cải thiện đầu tư cả khu vực tư nhân và nhà nước. GDP năm 2024 dự kiến sẽ tăng trưởng 6,7% so với cùng kỳ năm ngoái, thấp hơn so với năm 2022 là 7,9% nhưng cao so với mục tiêu của Chính phủ là 6,5%.
Mặc dù có nhiều tranh luận về thời điểm lãi suất sẽ được cắt giảm, MBS dự đoán sẽ có 2 lần cắt giảm lãi suất trong năm 2024, đưa lãi suất xuống mức 4-4,25% vào cuối năm 2025.
Triển vọng vĩ mô phục hồi cho thấy sự cải thiện trong thu nhập dự phóng cho năm tài khóa 2024-2025, điều này sẽ báo hiệu tốt cho việc mở rộng thị trường hơn nữa. Mặc dù lãi suất tiền gửi có dấu hiệu nhích lên, tuy nhiên mức tăng này vẫn thấp hơn so với thời điểm đại dịch COVID-19, điều này sẽ thu hút dòng vốn.
Sau mức tăng trưởng khiêm tốn chỉ 5,3% trong quý 1 năm 2024, MBS dự đoán tổng lợi nhuận thị trường sẽ tăng 9,5% so với cùng kỳ trong quý 2 năm 2024, và lần lượt tăng 33,1% và 21,9% trong quý 3 và quý 4 năm 2024. Đối với năm 2024, lợi nhuận thị trường dự kiến sẽ tăng 20% so với cùng kỳ từ mức nền thấp của năm 2023.
Các động lực chính cho sự cải thiện lợi nhuận của thị trường sẽ đến từ hoạt động kinh doanh vững chắc của các ngân hàng tăng 20% so với cùng kỳ, bán lẻ tăng 204%, vật liệu xây dựng tăng 56% và điện tăng 25%.
Đối với năm tài chính 2025, tăng trưởng lợi nhuận thị trường có thể giảm tốc xuống 15%, được hỗ trợ bởi ngân hàng tăng 23%, vật liệu xây dựng tăng 33%, khu công nghiệp tăng 26% và điện tăng 28% so với cùng kỳ.
Mặc dù áp lực lên đồng VND có thể giảm bớt trong nửa cuối năm 2024 do lập trường bớt cứng rắn của Fed vào khoảng quý 3 năm 2024, nhưng sức mạnh của DXY (chỉ số đô la Mỹ) dự kiến sẽ duy trì trong suốt cả năm. Cùng với nhu cầu đồng USD tăng cao cho các hoạt động xuất khẩu, MBS vẫn thấy áp lực tỷ giá là rủi ro hàng đầu, điều này sẽ làm giảm sự quan tâm của nhà đầu tư nước ngoài đối với thị trường Việt Nam.
Ước tính chỉ số CPI có thể tăng trong nửa cuối năm, đẩy CPI trung bình năm 2024 lên 4,3%, gần với mục tiêu của chính phủ. Bất kỳ rủi ro tăng nào đối với lạm phát đều có thể khiến Ngân hàng Nhà nước chuyển hướng ưu tiên sang kiểm soát lạm phát hơn là kích thích kinh tế.
VN-Index kết thúc tháng 6 năm 2024 tại 1.250 tăng 10,2% so với cùng kỳ, vẫn nằm trong nhóm có diễn biến tốt nhất tại khu vực. Đợt tăng mạnh gần đây đã khiến một số nhà đầu tư đặt câu hỏi liệu thị trường đã đạt đỉnh hay chưa. Tuy nhiên, MBS Research tin rằng nó chưa đạt đến giới hạn. Tính đến ngày 21 tháng 6, VN-Index giao dịch ở mức 14,6 lần P/E 12 tháng, cao hơn 6% so với mức trung bình 3 năm (13,8 lần) và thấp hơn 14% so với mức đỉnh 3 năm (16,7 lần vào quý 4 năm 2021).
Sự tăng giá gần đây của các cổ phiếu vốn hóa trung bình (mid-cap) đã đưa định giá VNMID lên 17,1 lần P/E, cao hơn khoảng 17% so với VN-Index. Thậm chí, các cổ phiếu mid-cap hiện đang được giao dịch ở mức P/B tương đương với các cổ phiếu vốn hóa lớn (large-cap). Trong khi đó, định giá của các cổ phiếu large-cap (được đại diện bởi VN30 và VNX50) thấp hơn khoảng 11% so với trung bình thị trường.
"Chúng tôi tin rằng định giá của các cổ phiếu large-cap có vẻ hấp dẫn về tiềm năng tăng trưởng lợi nhuận trong năm tài chính 2024-2025 so với các nhóm khác. Nhìn chung, chúng tôi dự đoán VN-Index sẽ đạt 1.350 – 1.380 điểm vào cuối năm, sau khi tăng trưởng lợi nhuận 20% trong năm tài chính 2024 và mục tiêu P/E từ 12 đến 12.5 lần", MBS Research nhấn mạnh.
Chiến lược đầu tư là tập trung vào các cổ phiếu có vốn hoá lớn. Theo quan điểm riêng của MBS, những cổ phiếu có vốn hoá lớn có vẻ hấp dẫn xét về tiềm năng tăng trưởng thu nhập trong FY24-25 so với các công ty cùng ngành. Những lựa chọn hàng đầu cho nửa cuối năm 2024 bao gồm: VPB, ACB, BCM, POW, HPG, MWG, FPT, PVS, DCM và DXG.
Việt Nam là một trong những thị trường mới nổi chứng kiến dòng vốn đầu tư nước ngoài chảy ra ròng kể từ đầu năm 2024.
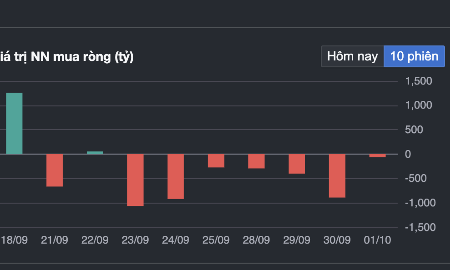
Khối ngoại đã bán ròng liên tục trong năm vừa qua với tổng giá trị 53,600 tỷ đồng kể từ đầu năm, trong khi năm 2023 ghi nhận mức mua ròng 22,800 tỷ đồng. MBS Research cho rằng hoạt động bán ròng của nhà đầu tư nước ngoài đối với chứng khoán Việt Nam có thể là nguyên nhân khiến đồng Việt Nam yếu đi. Hơn nữa, Việt Nam nằm trong số các thị trường mới nổi chứng kiến dòng vốn đầu tư nước ngoài chảy ra ròng kể từ đầu năm 2024.
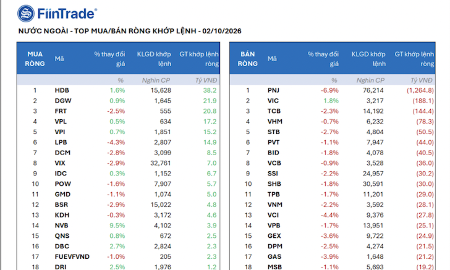
Cổ phiếu bị bán ròng nhiều nhất : VHM, VNM, FPT, VRE, MSN, VND, VPB, VIC. Cổ phiếu được mua ròng nhiều nhất: MWG, NLG, MSB, DBC, HVN, KDH, EIB, MBB, ASM, STB.
Các quỹ ETF cũng bị rút ròng -577 triệu USD trong số 2 tỷ USD rút ròng từ khối ngoại.
Đọc bài theo từ khoá

Dòng tiền bắt đáy xuất hiện, VN-Index vẫn chịu áp lực giảm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 5-9/10/2026.
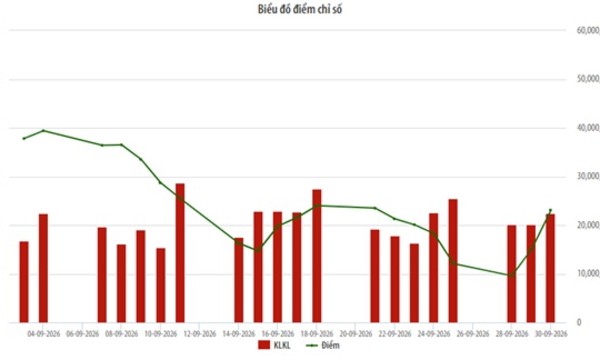
Thanh khoản UpCom tăng 25,22% trong tháng 9
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa cho biết tháng 9/2026, diễn biến giá cổ phiếu trên thị trường UPCoM có xu hướng giảm.
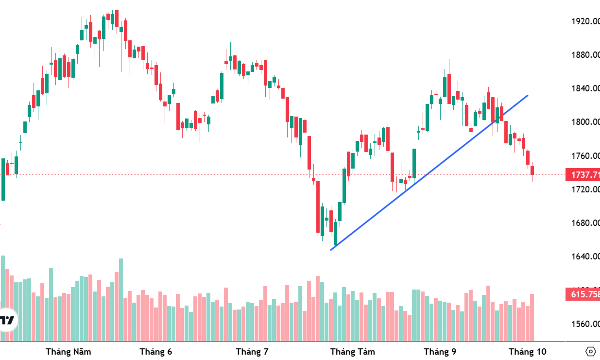
Xu thế dòng tiền: Không nên “nhắm mắt” bán tháo theo chỉ số
Thị trường đã có tuần giảm điểm thứ hai liên tiếp và gia tốc càng lúc càng nhanh sau khi VN-Index phá vỡ kênh xu hướng tăng ngắn hạn trong phiên ngày 24/9 vừa qua. Ngưỡng hỗ trợ kỹ thuật gần nhất của chỉ số là đáy ngắn hạn giữa tháng 8 và sâu hơn là đáy cuối tháng 7/2026.
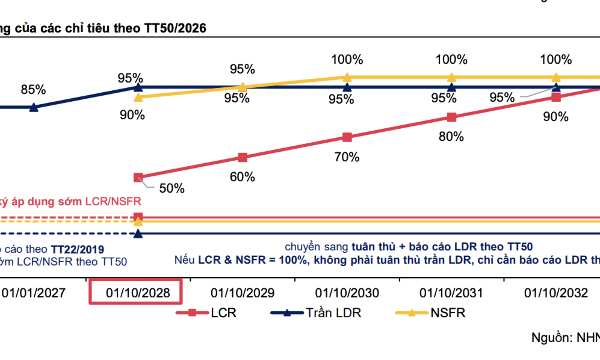
Thông tư 50/2026: Hỗ trợ thanh khoản, tạo dự đia cho vay tác động tích cực tới nhóm ngân hàng niêm yết
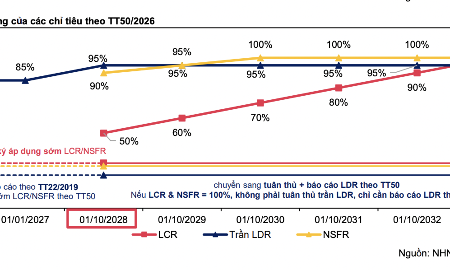
Chứng khoán MBS nhận định nếu sớm áp dụng các tỷ lệ khả năng chi trả (LCR) và nguồn vốn ổn định ròng (NSFR ) vào quản lý thanh khoản, các ngân hàng có thể được nới trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, qua đó giảm áp lực thanh khoản và tạo thêm dư địa cho hoạt động cho vay...
Bộ trưởng Tài chính: Kiên trì tất cả mục tiêu phát triển thị trường chứng khoán trong thời gian tới
Bộ Tài chính kiên trì tất cả các mục tiêu trong chiến lược phát triển thị trường chứng khoán đã được Thủ tướng Chính phủ thông qua, để tiếp tục phát triển thị trường chứng khoán Việt Nam trong thời gian tới...


Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





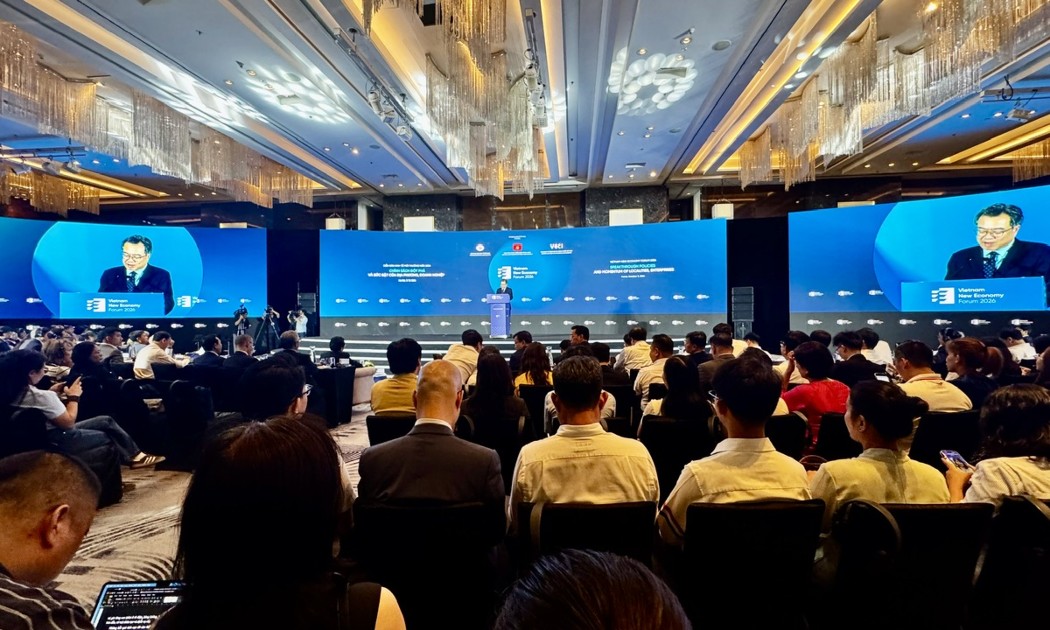
 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

