




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành vật liệu xây dựng đang dư cung?


Ngành Vật liệu xây dựng nói chung và ngành Thép nói riêng đang dư cung trên nhiều phương diện: Nhà máy, cơ sở sản xuất thép; Mỏ than; Mỏ quặng sắt. Giá nguyên vật liệu sẽ trong xu hướng giảm trong chu kỳ 3-5 năm tới.
Chứng khoán BSC vừa đưa ra cập nhật triển vọng cổ phiếu ngành Vật liệu xây dựng trong đó nhấn mạnh xu hướng phục hồi vẫn tiếp diễn trong quý 3/2025 nhờ thị trường Bất động sản ấm lên, Việt Nam thông qua áp thuế Chống bán phá giá sản phẩm thép HRC.
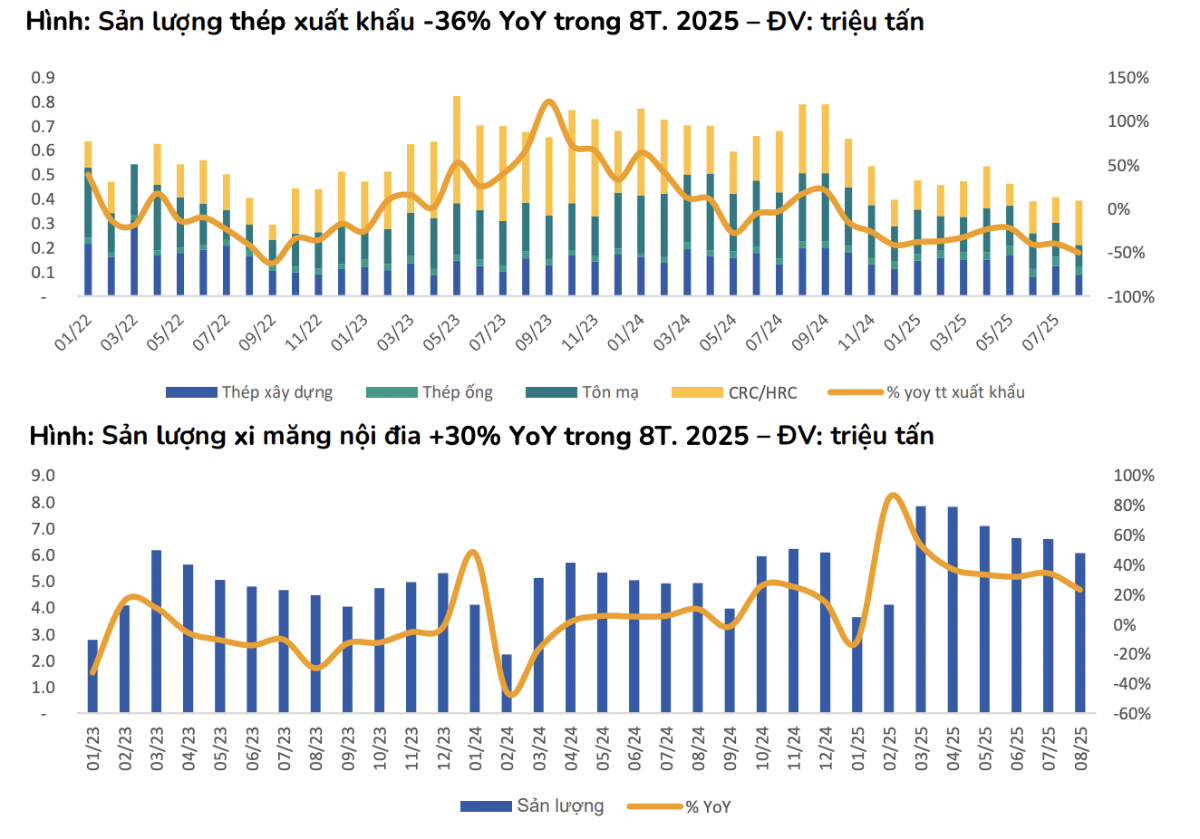
Bước sang quý 4, BSC kỳ vọng sản lượng xuất khẩu thép tăng nhẹ trở lại so với quý 3 nhờ mùa vụ. Trong 8 tháng năm 2025, sản lượng xuất khẩu xi măng tăng 13% so với cùng kỳ nhờ mở rộng sang các thị trường mới – chủ yếu là khu vực Châu Mỹ và Châu Phi.
Mặc dù có sự thay đổi về chính sách thuế từ Mỹ, nhưng sản lượng xi măng tăng 13% so với cùng kỳ do các hợp đồng đã ký từ đầu năm, giảm thuế xuất khẩu clinker. BSC cho rằng sản lượng xuất khẩu có thể giảm trở lại từ Quý 1/2026 do ảnh hưởng thuế quan của Mỹ, Đài Loan điều tra Chống bán phá giá Việt Nam.
Ngành Vật liệu xây dựng nói chung và ngành Thép nói riêng đang dư cung trên nhiều phương diện: Nhà máy/Cơ sở sản xuất thép; Mỏ than; Mỏ quặng sắt. Giá nguyên vật liệu sẽ trong xu hướng giảm trong chu kỳ 3-5 năm tới.
BSC tập trung vào các doanh nghiệp có thị phần nội địa lớn, ngành đã có hàng rào thuế quan đối với Trung Quốc, do đó, các doanh nghiệp này sẽ được hưởng lợi từ giá đầu vào giảm như HPG, BMP, NTP, HT1.
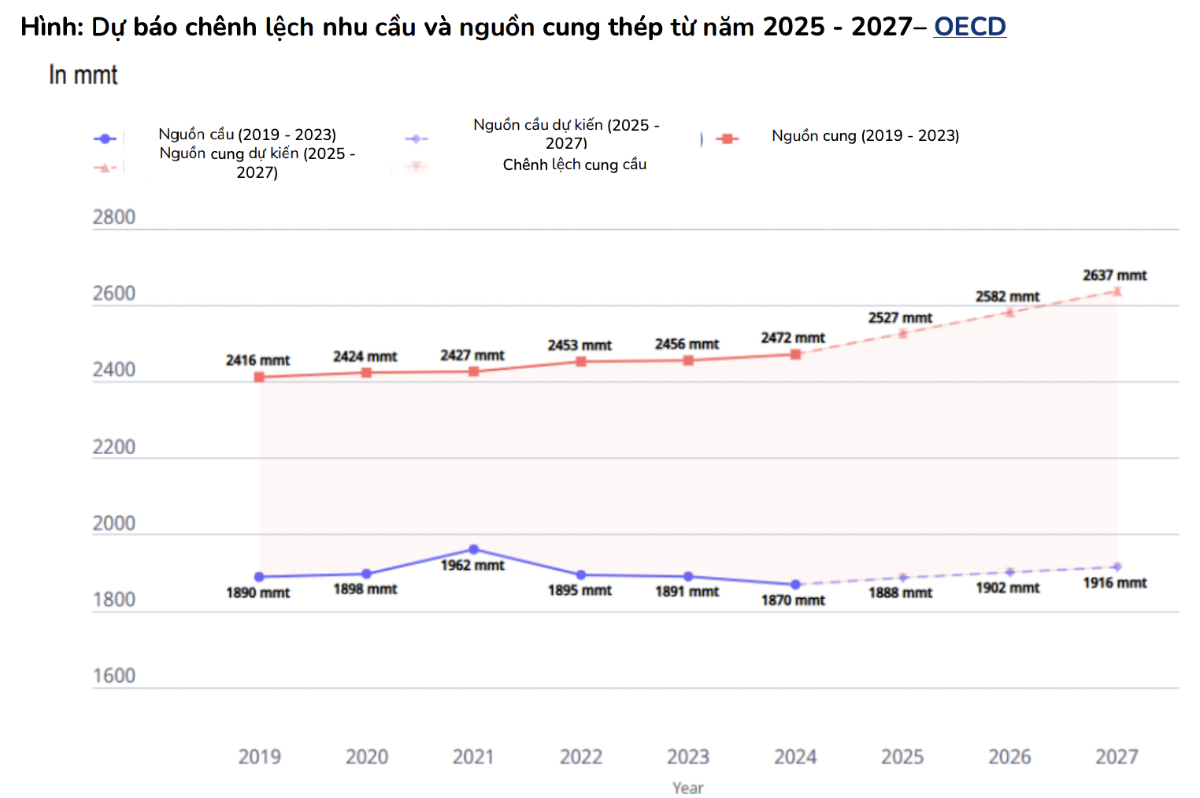
Trong 3 năm vừa qua, Trung Quốc đẩy mạnh phê duyệt các dự án nhà máy thép mới, đáp ứng được quy định môi trường. Tuy nhiên, tốc độ phê duyệt dự án mới nhanh hơn nhiều so với tốc độ đóng các nhà máy cũ. Nguyên nhân do các nhà máy cũ chủ yếu có vốn Nhà nước. Trong khi đó, các nhà máy mới dự kiến đi vào hoạt động trong giai đoạn 2025 – 2027. Điều này sẽ làm gia tăng mức chênh lệch giữa nguồn cung và cầu thép trên thế giới trong 3 năm tới.
Với quặng sắt, trong giai đoạn 2010 – 2021, tổng sản lượng quặng sắt khai thác được trên thế giới + 25% để đáp ứng nhu cầu của Trung Quốc. Hiện tại, Trung Quốc đang xoay trục từ phát triển hạ tầng sang phát triển công nghệ, do đó, giảm nhu cầu tiêu thụ sắt thép. BSC cho rằng điều này tạo ra dư cung quặng sắt và giá giảm trong thời gian tới.
Trong quý 3 vừa qua, chính sách áp thuế chống bán phá giá HRC từ Trung Quốc tiếp tục có hiệu quả. Thị phần thép Trung Quốc giảm từ 51% tháng 1/2025 xuống còn 31% tháng/2025, tương đương 400.000 -450.000 tấn HRC/tháng. Nếu loại bỏ đi phần HRC khổ rộng >1,800 mm, BSC ước tính thị phần Trung Quốc hiện tại chỉ còn 18%-20% tương đương 200.000 – 250.000 tấn HRC/tháng.
Ngày 10/9/2025, Bộ Công thương đã tiếp nhận Hồ sơ yêu cầu Chống lẩn tránh thuế chống bán phá giá đối với thép HRC khổ rộng từ Trung Quốc. Hiện tại, sản lượng thép HRC khổ rộng dao động ở mức 200.000 – 250.000 tấn/tháng (so với cùng kỳ<50.000 tấn/tháng).
Với số liệu hiện tại, BSC cho rằng thời gian áp thuế chống bán phá giá tạm thời sớm nhất là vào Quý 1/2026 .
Trong khi đó, VinGroup thành lập VinMetal vốn đầu tư 10.000 tỷ đồng. Hiện tại, chưa rõ nhà máy Vinmetal sản xuất chu trình dài, có sản xuất phôi, hay Mua phôi về dập, sắt, gia công. Tuy nhiên, đối với số vốn đầu tư 10.000 tỷ đồng/ 5 triệu tấn thép, BSC cho rằng nhiều khả năng là nhà máy gia công. Số vốn này không đủ để xây dựng nhà máy chu trình dài 5 triệu tấn thép. (Nhà máy thép Hải Dương giai đoạn 3 năm 2015: 4.000 tỷ/ 0,75 triệu tấn thép, Dung Quất 2: 85.000 tỷ/5,6 triệu tấn thép).
Trên cơ sở đó, BSC duy trì khuyến nghị mua đối với cổ phiếu HPG đến từ 2 yếu tố sản lượng tăng tích cực trong năm 2025 và năm 2026 nhờ Việt Nam thông qua thuế chống bán phá giá với HRC khổ thường và kỳ vọng với HRC khổ rộng trong Quý 1/2026,; biên lợi nhuận cải thiện nhờ tăng sản lượng và tình trạng dư cung của ngành thép.
Ngành xi măng – HT1: So với Báo cáo ngành Quý 3, BSC hạ khuyến nghị từ MUA xuống THEO DÕI đối với cổ phiếu HT1 do giá cổ phiếu đã tăng mạnh trong thời gian gần đây. Tại 16/10/2025, vốn hóa của HT1 đang ở mức 6,500 tỷ đồng. Thị trường đang phản ánh HT1 phục hồi về mức lợi nhuận 650 tỷ VNĐ/năm - tương đương với đỉnh lợi nhuận của chu kỳ trước.
Tuy nhiên, so sánh với chu kỳ trước, tình trạng dư cung xi măng ở Việt Nam trầm trọng hơn do (1) Nhu cầu Trung Quốc chậm lại, các nhà máy phía Bắc đẩy chậm, (2) Việt Nam tiếp tục có thêm một số nhà máy mới. Do đó, BSC đang giữ quan điểm thận trọng đối với mức lợi nhuận tối đa mà HT1 có thể đạt được trong chu kỳ này.
Bài liên quan



Hiệu suất các quỹ trái phiếu cao hơn lãi suất tiền gửi nhưng vẫn bị rút ròng 8.300 tỷ
Dòng tiền vào các quỹ trái phiếu tiếp tục duy trì trạng thái rút ròng trong tháng 8/2026, đánh dấu tháng thứ 12 liên tiếp bị rút vốn. Tuy nhiên, quy mô rút ròng đã thu hẹp đáng kể, cho thấy áp lực rút vốn đang có dấu hiệu giảm dần.
IEA dự báo tình trạng thiếu hụt dầu diesel toàn cầu kéo dài sang năm 2027
Cơ quan Năng lượng Quốc tế (IEA) vào ngày 14/10 đưa ra cảnh báo rằng tình trạng thắt chặt nguồn cung trên thị trường dầu diesel toàn cầu sẽ còn kéo dài sang năm tới...
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.
Chứng khoán Mỹ sụt điểm sau báo cáo CPI, giá dầu đi lên
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Tư (14/10), khi cổ phiếu liên quan đến trí tuệ nhân tạo (AI) bị bán và báo cáo lạm phát tháng 9 nóng hơn dự báo làm gia tăng triển vọng lãi suất cao hơn lâu hơn...
KIS gia tăng ưu đãi giao dịch trên iKIS với giải thưởng iPhone 18 Pro Max
Từ ngày 15/10 đến 30/11/2026, Chứng khoán KIS triển khai chương trình “Tích lệnh hái lộc” trên ứng dụng iKIS, kết hợp vòng quay thưởng hằng ngày và xếp hạng giá trị giao dịch.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

