




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nợ xấu tăng mạnh, vì sao ngân hàng vẫn lãi lớn?


Trong mùa báo cáo tài chính quý 3/2020, số nợ xấu thì tăng lên nhưng phần lớn các ngân hàng thương mại đều công bố lãi
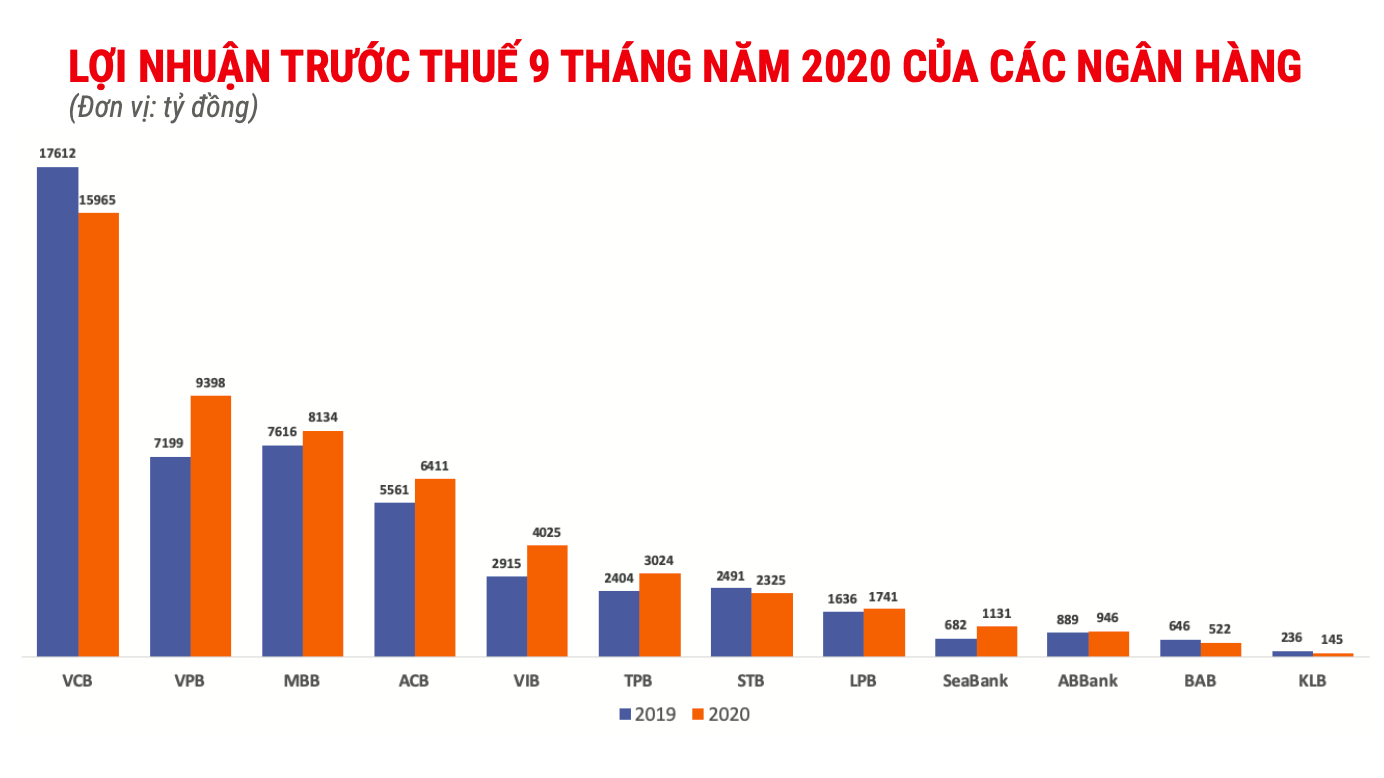
Kết quả kinh doanh 9 tháng đầu năm 2020 của các ngân hàng cho thấy dù lợi nhuận vẫn tăng nhưng rủi ro từ nợ xấu cũng ngày càng lớn.
Như VnEconomy đã đưa tin, tính đến thời điểm cuối quý 3/2020, nhiều ngân hàng đã cán đích lợi nhuận do đặt kế hoạch năm rất thận trọng. Tuy nhiên, khi được so với cùng kỳ năm trước chỉ tiêu này vẫn có mức tăng trưởng đáng kể.
Trong đó, lợi nhuận trước thuế tăng trưởng 2 chữ số có với cùng kỳ gồm có ACB tăng 15,3%; VPBank tăng 30,5%; NCB tăng 20,1%; VIB tăng 38,1%; TPB tăng 25,7%; MSB tăng 56,6%; SeaBank tăng 65,8%. Các ngân hàng tăng trưởng lợi nhuận thấp hơn gồm MBBank tăng 6,8%; LienVietPostBank tăng 6,4%; ABBank tăng 6,4%. Mức tăng trưởng lợi nhuận trung bình của 18 ngân hàng đã công bố báo cáo tài chính khoảng 10%.

Ở một khía cạnh khác, nợ xấu trong 9 tháng đầu năm của hầu hết các ngân hàng cũng bắt đầu tăng nhanh.
Cụ thể tại Vietcombank, nợ xấu tăng 36% so với đầu năm, đạt gần 7.885 tỷ đồng. Quy mô nợ nhóm 3 (nợ dưới tiêu chuẩn) tăng hơn bốn lần lên 2.923 tỷ đồng; nợ nhóm 4 (nợ nghi ngờ) tăng gấp ba lần. Tỷ lệ nợ xấu trên tổng dư nợ tăng từ 0,79% lên 1,01%.
Còn tại VPBank, tổng nợ xấu đến cuối quý 3 là 10.147 tỷ đồng, tăng 15%. Trong đó, nợ nhóm 3 tăng 15%, nợ nhóm 5 tăng 36%. Nợ xấu trên tổng dư nợ tăng từ 3,42% lên 3,65%.
Xu hướng tăng nợ xấu còn thể hiện trên các ngân hàng khác như tại MBB tăng 39,2%; SaiGonBank tăng 4,3%; KienLongBank tăng 555%; VIB tăng 26%...
Chỉ riêng có 2 ngân hàng gồm SeaBank và NCB có nợ xấu giảm. Cụ thể, nợ xấu nội bảng cuối tháng 9 NCB là 720 tỷ đồng, giảm 10 tỷ đồng. Còn tại SeaBank, nợ xấu là 2.184 tỷ đồng, giảm 96 tỷ đồng, tỷ lệ nợ xấu giảm từ 2,31% xuống 2,23%.

Số nợ xấu tăng lên nhưng phần lớn các ngân hàng thương mại cũng công bố lãi tăng. Thông thường, trong trường hợp này người ta sẽ nghĩ đến khoản mục “lãi dự thu” hoặc “chi phí dự phòng rủi ro”.
Bởi lẽ, với một món vay không thể đòi được nhưng ngân hàng vẫn có thể hạch toán vào sổ, vẫn ghi lãi dưới hình thức dự thu, tức tăng lợi nhuận trực tiếp. Hoặc giảm chi phí dự phòng rủi ro để ít bị khấu trừ lợi nhuận.
Trong kỳ này, khoản “lãi dự thu” không biến động nhiều, thậm chí gần nửa ngân hàng đã công bố báo cáo tài chính lại cho thấy xu hướng giảm. Như vậy, các ngân hàng lãi lớn chủ yếu do chưa mạnh tay trích lập dự phòng.
Theo chuyên gia Nguyễn Trí Hiếu, kết quả kinh doanh của nhiều ngân hàng vẫn ghi nhận kết quả khả quan là nhờ cắt giảm chi phí và đa dạng hóa nguồn thu, không quá phụ thuộc vào nghiệp vụ tín dụng.
“Tuy nhiên, một khi con số nợ xấu bị lộ rõ, các khoản chi phí dự phòng tăng mạnh sẽ ăn mòn lợi nhuận ngân hàng trong các quý tới”, ông Hiếu nhấn mạnh.

Nguồn thu dịch vụ tăng 40%, Techcombank củng cố vị thế dẫn đầu, lợi nhuận quý 3 lập kỉ lục mới
Lợi nhuận trước thuế quý 3/2026 của Techcombank đạt 10,4 nghìn tỷ đồng, mức cao nhất theo quý từ trước đến nay, đưa lợi nhuận 9 tháng lên 28,9 nghìn tỷ đồng, tăng 23,7% so với cùng kỳ nhờ tăng trưởng đa dạng các nguồn thu nhập. Ngoài các kết quả tài chính khả quan, Techcombank còn dẫn đầu ngành về chỉ số thương hiệu trong quý 3.
Kiều hối về TP. Hồ Chí Minh đạt gần 6,87 tỷ USD sau 9 tháng
Kiều hối chuyển về TP. Hồ Chí Minh trong quý 3/2026 đạt gần 2,84 tỷ USD, tăng 39,5% so với quý trước và 3,6% so với cùng kỳ. Đà phục hồi này giúp thu hẹp mức giảm lũy kế 9 tháng, đạt gần 6,87 tỷ USD...
Dự kiến phạt đến 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm cơ cấu cổ đông
Theo dự thảo tờ trình, Bộ Tài chính đề xuất quy định phạt tiền từ 160 triệu đồng - 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm không đáp ứng điều kiện về cơ cấu cổ đông.
ABBank ghi nhận tăng trưởng hiệu quả trong 9 tháng năm 2026
Theo báo cáo tài chính quý 3/2026 vừa công bố, Ngân hàng TMCP An Bình (ABBank, mã UPCoM: ABB) tiếp tục ghi nhận hiệu quả kinh doanh tốt, lợi nhuận trước thuế lũy kế 9 tháng đầu năm đạt 4.301 tỷ đồng, hoàn thành gần 96% kế hoạch cả năm do ĐHĐCĐ giao.
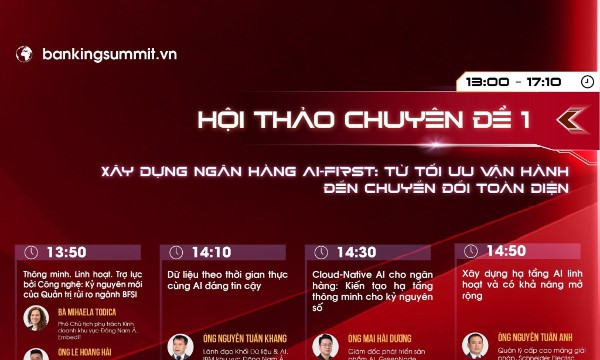
Tương lai quản trị rủi ro ngân hàng: Góc nhìn từ chuyên gia EmbedIT tại Smart Banking Summit 2026
Trong bối cảnh các tổ chức tài chính tăng tốc số hóa toàn diện, quản trị rủi ro dựa trên AI và dữ liệu lớn đã trở thành yếu tố sống còn. Tại Smart Banking Summit 2026 lần thứ 7, EmbedIT sẽ tham gia dẫn dắt góc nhìn chuyên môn tại phiên thảo luận về tương lai quản trị rủi ro ngành ngân hàng và tài chính.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...