




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phía sau động thái điều chỉnh chính sách tiền tệ của Ngân hàng Trung ương Nhật Bản


Cách đây hơn 1 tuần, Ngân hàng Trung ương Nhật Bản (BOJ) gây bất ngờ khi nâng trần biên độ dao động của lợi suất trái phiếu chính phủ kỳ hạn 10 năm. Đâu là nguyên nhân phía sau động thái này?...

Theo hãng tin Reuters, câu trả lời là các nhà hoạch định chính sách của BOJ đã hành động vì lo ngại rằng chính sách tiền tệ siêu lỏng lẻo mà họ theo đuổi bấy lâu nay có thể dẫn tới một đợt bán tháo đồng Yên tương tự như đã xảy ra hồi năm ngoái. Nguồn thạo tin tiết lộ với Reuters rằng quyết định này là kết quả của những phiên thảo luận gay cấn ở BOJ bắt đầu từ tháng 5 - chỉ hơn một tháng sau khi ông Kazuo Ueda trở thành Thống đốc mới của BOJ, kế nhiệm ông Haruhiko Kuroda.
NHÂN TỐ LẠM PHÁT VÀ TỶ GIÁ
Sức ép từ Chính phủ của Thủ tướng Fumio Kishida giữ một vai trò trong việc BOJ đi đến động thái điều chỉnh chính sách kiểm soát đường cong lợi suất (YCC) nói trên. Điều này có nghĩa là các động thái chính sách tiền tệ trong thời gian tới của Nhật Bản sẽ không chỉ chịu sự chi phối của triển vọng lạm phát, mà còn dựa trên biến động thị trường, đặc biệt là diễn biến tỷ giá đồng Yên - theo nguồn tin.
“Biến động tỷ giá Yên đã và sẽ tiếp tục là một nhân tố rất quan trọng định hình chính sách tiền tệ của Nhật Bản. Lần này, BOJ đã làm rõ quan điểm như vậy, theo một cách mà họ chưa từng làm trước đây”, một nguồn tin nói.
Quyết định của BOJ được đưa ra hôm 28/7 đã gây nên một cơn chấn động trên thị trường tài chính toàn cầu dù đã được đồn đoán trước đó. Việc điều chỉnh YCC vào thời điểm đó trái ngược hoàn toàn với những phát biểu thận trọng của ông Ueda trong những tháng gần đây về những rủi ro từ việc rút lui quá sớm khỏi chính sách tiền tệ siêu lỏng lẻo thời ông Kuroda.
Việc BOJ tập trung vào vấn đề tỷ giá đồng Yên cũng có nghĩa là các nhà hoạch định chính sách giờ đây ưu tiên xử lý các “tác dụng phụ” của chính sách kích cầu khổng lồ bằng tiền tệ mà Nhật Bản đã theo đuổi mấy thập kỷ qua. Trong số những “tác dụng phụ” này bao gồm khoảng cách lãi suất lớn giữa Nhật Bản với các nền kinh tế khác - một nguyên nhân khiến đồng Yên bị “vùi dập”.
“Thẳm sâu bên trong, có lẽ ông Ueda cảm thấy vai trò của YCC đã kết thúc và ông ấy lo ngại về những ‘tác dụng phụ’ của chính sách này”, một quan chức đã biết ông Ueda nhiều thập kỷ nhận định. “Ngoài ra, cũng có khả năng (tuy nhỏ) là lạm phát có thể bùng lên dữ dội ở Nhật Bản. Đó là lý do BOJ phải hành động”.
Các nguồn tin cũng nói rằng động thái vừa rồi có nghĩa là BOJ có thể sẽ tránh việc tiếp tục điều chỉnh YCC trừ phi lạm phát tăng nhanh hơn dự kiến và khiến lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm duy trì gần mức trần mới 1%. Những động thái mạnh mẽ hơn tiến tới bình thường hoá chính sách, như tăng lãi suất, sẽ được đưa ra sau khi theo dõi chặt chẽ các số liệu kinh tế để định hình triển vọng tiền lương và lạm phát trong năm tới.
“Rõ ràng, hướng đi của BOJ hiện nay là tiến tới rút lui khỏi chính sách tiền tệ lỏng lẻo. Nhưng việc này sẽ cần thời gian, có thể là toàn bộ nhiệm kỳ thống đốc 5 năm của ông Ueda”, một nguồn tin nói.
“CUỘC TẬP DƯỢT ĐỂ BÌNH THƯỜNG HOÁ CHÍNH SÁCH TIỀN TỆ”
Việc BOJ điều chỉnh YCC gửi đi một tín hiệu rằng lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm được phép tăng lên mức tối đa 1%, từ mức 0,5% trước đó. Chính sách YCC được BOJ đưa ra lần đầu vào năm 2016 nhằm kích thích nhu cầu tiêu dùng bằng cách duy trì dòng chảy tín dụng hết sức dồi dào, thông qua giữ lãi suất ngắn hạn ở mức -0,1% và lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm ở ngưỡng quanh 0%.
Chính sách này vận hành trơn tru khi lạm phát và tăng trưởng kinh tế cùng yếu, nhưng có vấn đề khi giá cả tăng lên, vì lạm phát tăng gây áp lực tăng đối với lợi suất trái phiếu và buộc BOJ phải tăng cường mua trái phiếu để có thể giữ lạm phát trong vùng biên độ mong muốn. Trong 1 năm qua, lạm phát ở Nhật Bản đã tăng mạnh, hiện đạt ngưỡng 3%, cao hơn nhiều so với mục tiêu 2% mà BOJ đề ra.
Việc BOJ cố gắng bảo vệ trần lợi suất ở mức 0,5% trong năm qua có vẻ đã khiến chính quyền của Thủ tướng Kishida không hài lòng, vì nỗ lực này gây ra sự mất giá của đồng Yên, đẩy giá hàng hoá nhập khẩu tăng và gây ra một cuộc khủng hoảng sinh hoạt phí ở đất nước mặt trời mọc.Sau khi đồng Yên chạm mức đáy 23 năm vào tháng 9 năm ngoái, Chính phủ Nhật đã không ngừng kêu gọi BOJ linh hoạt hơn với chính sách tiền tệ siêu lỏng lẻo để ngăn lợi suất thấp gây ra những cú sụt mới của đồng Yên - theo các nguồn tin.
Khi đồng Yên nối lại xu hướng giảm vào tháng 5, một số quan chức tại vụ chính sách tiền tệ của BOJ bắt đầu lên ý tưởng cho việc nới lỏng kiểm soát lợi suất. Sứ mệnh của họ là tránh lặp lại những gì đã xảy ra vào tháng 12 năm ngoái, khi BOJ “đầu hàng” trước sức ép từ thị trường và bất ngờ nâng trần lợi suất - động thái dẫn tới đồn đoán rằng BOJ sẽ sớm chấm dứt chính sách siêu lỏng lẻo.
Những đồn đoán như vậy thường dẫn tới biến động lớn trên thị trường không chỉ ở Nhật Bản mà còn trên phạm vi toàn cầu - điều mà BOJ không muốn. Sau 3 thập kỷ Nhật Bản duy trì lãi suất siêu thấp, bất kỳ tín hiệu thắt chặt nào cũng sẽ khiến lãi suất tăng vọt trong lúc Chính phủ Nhật đang gánh một khối nợ công khổng lồ. Chưa kể, điều đó cũng sẽ khiến các dòng vốn trên thị trường thay đổi mạnh mẽ, xét tới vai trò to lớn của các nhà đầu tư Nhật và đồng Yên trên thị trường toàn cầu.
Bởi vậy, vấn đề mấu chốt của BOJ là làm thế nào để lãi suất tăng mà không khiến thị trường có cảm giác là BOJ đang tiến tới bình thường hoá chính sách tiền tệ. Đó là lý do vì sao ông Ueda cần phải diễn giải động thái điều chỉnh YCC vừa rồi như là một cách để kéo dài “tuổi thọ” của YCC.
Các cuộc thảo luận được thúc đẩy trong cuộc họp tháng 6 của BOJ, nhưng chưa đủ đà để dẫn tới một động thái. Nhưng khi tỷ giá đồng Yên giảm xuống gần ngưỡng 142 Yên đổi 1 USD vào nửa cuối của tháng 7, giới chức BOJ phát tín hiệu rằng các dấu hiệu lạm phát gia tăng có thể sẽ khiến BOJ sớm điều chỉnh cách tiếp cận với kích cầu. Một tuần sau, tại cuộc họp chính sách tiền tệ định kỳ của BOJ, sự điều chỉnh đã được đưa ra.
“BOJ đã kiểm soát lợi suất trái phiếu chính phủ Nhật Bản rồi. Họ không thể kiểm soát hoàn toàn tỷ giá Yên, nhưng chí ít, họ sẽ quan tâm nhiều hơn đến ảnh hưởng của tỷ giá đối với nền kinh tế”, một nguồn tin nói.
Giờ đây, BOJ sẽ chỉ can thiệp khi lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm có khả năng vượt 1%, nhưng đây là ngưỡng mà giới chức BOJ cho là sẽ không thể đạt được trong điều kiện kinh tế hiện nay.
“Động thái vừa rồi của BOJ khiến cho chính sách YCC trở nên linh hoạt hơn. Đây là một phép thử, một cuộc tập dượt để tiến tới bình thường hoá chính sách trong tương lai”, ông Takahide Kiuchi - một cựu quan chức BOJ - nhận định. “Động thái này là một ví dụ cho thấy BOJ sẽ dịch chuyển khỏi chính sách kích cầu là di sản của ông Kuroda từng chút một như thế nào”.

Nga phải nhập khẩu xăng nhiều chưa từng thấy
Trong tháng 10 vừa qua, Nga đã nhập khẩu một lượng xăng kỷ lục qua đường biển, khi các cuộc tấn công bằng thiết bị bay không người lái của Ukraine khiến các nhà máy lọc dầu của Nga hư hại nghiêm trọng, làm sụt giảm năng lực sản xuất xăng của nước này...
Nhật Bản đề xuất lập “IEA châu Á” để quản lý dự trữ dầu mỏ
Nhật Bản đề xuất thành lập một cơ chế khu vực tương tự như Cơ quan Năng lượng Quốc tế (IEA) để điều phối việc sử dụng dầu dự trữ khi xảy ra khủng hoảng, giúp châu Á ứng phó tốt hơn với các cú sốc...
An ninh mạng: Rủi ro mới từ những kết nối tưởng chừng vô hại
Các cuộc tấn công mạng nhằm vào màn hình LED và hệ thống tủ lạnh siêu thị cho thấy những thiết bị kết nối Internet tưởng chừng vô hại đang trở thành điểm yếu an ninh. Rủi ro không chỉ dừng ở dữ liệu mà còn có thể gây gián đoạn kinh doanh, chuỗi cung ứng và các dịch vụ thiết yếu…
Đồng USD vững ở mức cao nhất 19 tháng
Đang có nhiều yếu tố hỗ trợ đồng USD ở thời điểm này, gồm quan điểm cứng rắn của giới chức Fed và các số liệu kinh tế Mỹ mạnh hơn kỳ vọng...
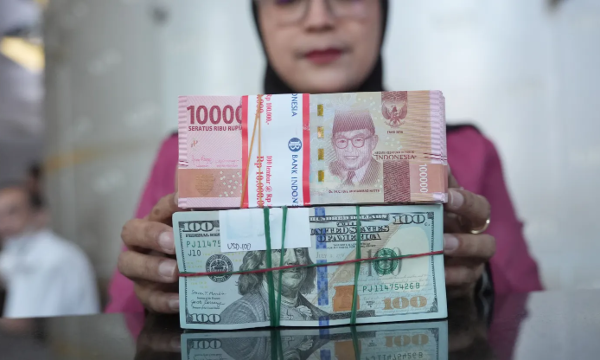
Indonesia bất ngờ tăng lãi suất khi đồng rupiah xuống mức thấp kỷ lục
Ngày thứ Tư (18/11), Ngân hàng Trung ương Indonesia (BI) nâng lãi suất chuẩn thêm 0,25 điểm phần trăm, động thái nằm ngoài dự báo của đa số nhà kinh tế…





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






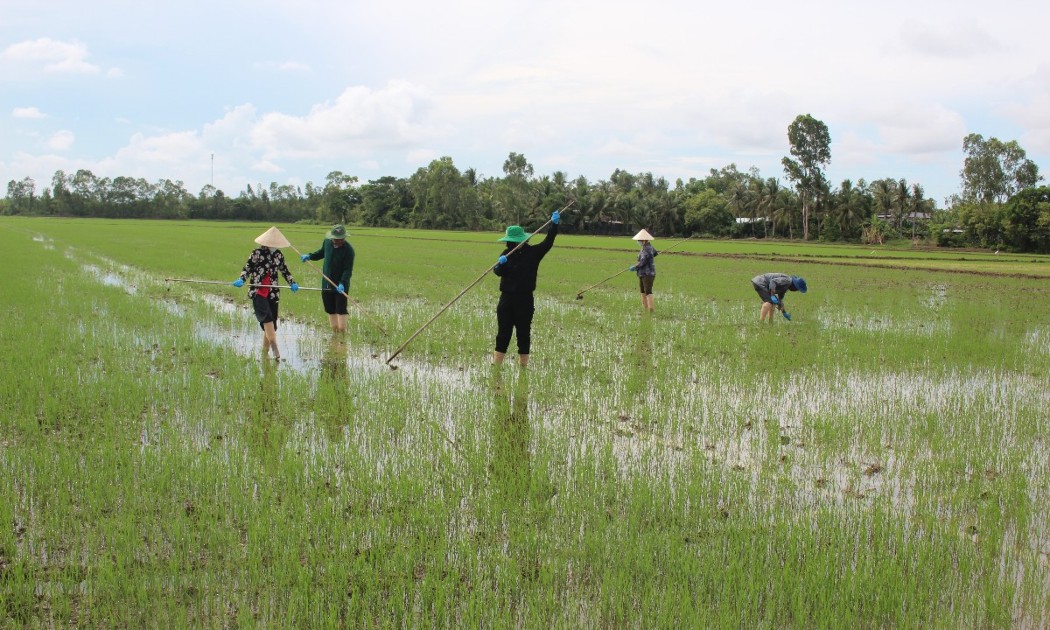
 72 thương hiệu vàng nông nghiệp Việt Nam năm 2026
72 thương hiệu, sản phẩm tiêu biểu vừa được lựa chọn để tôn vinh “Thương hiệu Vàng nông nghiệp Việt Nam” năm 2026. Danh hiệu vinh danh được kỳ vọng không chỉ là đích đến, mà còn là điểm khởi đầu cho những cam kết về sản xuất an toàn, minh bạch nguồn gốc, ứng dụng công nghệ, sử dụng tài nguyên có trách nhiệm.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...