


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Platinum Victory quyết tâm thoái hết 2,51% vốn tại Vinamilk


Platinum Victory mới bán được 73,21 triệu cổ phiếu trong tổng số 125,76 triệu cổ phiếu đăng ký trước đó, theo phương thức giao dịch thỏa thuận trên sàn, từ ngày 28/1 đến ngày 26/2/2026 do điều kiện thị trường không thuận lợi.

Platinum Victory Pte. Ltd báo cáo kết quả giao dịch cổ phiếu của tổ chức có liên quan đến người nội bộ Công ty Cổ phần Sữa Việt Nam (mã VNM-HOSE).
Cụ thể: Platinum Victory (Singapore), công ty con của Jardine Cycle & Carriage (JC&C), thành viên thuộc Tập đoàn Jardine Matheson, vừa đăng ký bán toàn bộ 125,76 triệu cổ phiếu, chiếm 6,02% vốn tại VNM.
Giao dịch dự kiến được thực hiện theo phương thức thỏa thuận hoặc khớp lệnh trong khoảng thời gian từ ngày 28/1 đến ngày 26/2/2026.
Tuy nhiên, kết thúc thời gian trên, Platinum Victory mới bán được 73.210.000 cổ phiếu, theo phương thức giao dịch thỏa thuận trên sàn, từ ngày 28/1 đến ngày 26/2/2026 do điều kiện thị trường không thuận lợi.
Sau giao dịch, Platinum Victory giảm sở hữu xuống còn 52.551.922 cổ phiếu, chiếm 2,51% vốn tại VNM.
Ngay sau đó, Platinum Victory tiếp tục đăng ký bán hết số cổ phiếu trên từ ngày 9/3 đến ngày 7/4/2026. Giao dịch trên được thực hiện theo phương thức thỏa thuận hoặc giao dịch khớp lệnh trên sàn giao dịch chứng khoán hoặc giao dịch thông qua Trung tâm Lưu ký Chứng khoán.
Như vậy, nếu giao dịch này thành công, quỹ ngoại này sẽ thôi không làm cổ đông lớn tại VNM sau 8 năm nắm giữ cổ phiếu VNM.
Được biết, VNM đã chốt danh sách cổ đông để tổ chức ĐHĐCĐ thường niên 2026 theo hình thức họp trực tuyến từ số 10 Tân Trào, phường Tân Mỹ, Tp.HCM. Ngày đăng ký cuối cùng là ngày 18/3 và ngày họp vào lúc 9h ngày 22/4.
Mục đích là Báo cáo tài chính đã kiểm toán năm tài chính 2025; Báo cáo hoạt động của Hội đồng quản trị; Báo cáo tình hình hoạt động của Công ty năm 2025; Chi trả cổ tức cho năm 2025; Kế hoạch kinh doanh năm 2026; Kế hoạch phân phối lợi nhuận (cổ tức) năm tài chính 2026; Lựa chọn công ty kiểm toán độc lập cho năm tài chính 2026; Thù lao và các lợi ích khác của HĐQT trong năm 2026; Miễn nhiệm thành viên HĐQT;Cập nhật và bổ sung ngành nghề kinh doanh của Công ty; Bổ sung và sửa đổi Điều lệ hoạt động của Công ty; Cập nhật Quy chế nội bộ về Quản trị Công ty; Các vấn đề khác thuộc thẩm quyền phê duyệt của ĐHĐCĐ (nếu có).
Được biết SSI Research đã duy trì khuyến nghị "trung lập" đối với VNM do tiềm năng tăng giá hạn chế (8% bao gồm cổ tức) trước triển vọng tăng trưởng lợi nhuận chỉ một chữ số trong giai đoạn 2026-2027, do chi phí marketing dự kiến cao làm giảm đi lợi thế giá nguyên liệu thấp trong ngắn hạn. SSI Research điều chỉnh tăng giá mục tiêu 12 tháng lên 72.000 đồng/cổ phiếu (từ 65.000 đồng/cổ phiếu).
Theo luận điểm đầu tư của SSI Research đối với VNM là:
Một là, cơ cấu sản phẩm và kênh phân phối cải thiện: Phân khúc cao cấp/siêu cao cấp hiện chiếm khoảng 10% doanh thu và tiếp tục duy trì đà tăng trưởng. Tăng trưởng trong nước, xuất khẩu tăng tốc và đẩy mạnh mở rộng kênh thương mại hiện đại là nền tảng giúp VNM gia tăng doanh thu.
Hai là, chi phí đầu vào duy trì ở mức thấp trong thời gian tới: Chi phí nguyên liệu sữa nhập khẩu được kỳ vọng thuận lợi trong năm 2026, giúp VNM có thể tăng ngân sách cho hoạt động tiếp thị.
Ba là, mức định giá chưa hấp dẫn so với triển vọng tăng trưởng: SSI Research dự báo doanh thu và lợi nhuận sau thuế (lợi nhuận sau thuế) năm 2026 lần lượt đạt 65,5 nghìn tỷ đồng (+3% so với cùng kỳ) và 10 nghìn tỷ đồng (+6,3% so với cùng kỳ). Tại mức giá 70.200 đồng/cổ phiếu, cổ phiếu hiện đang giao dịch ở mức P/E 2026F là khoảng 17x. Dựa trên sự kết hợp giữa phương pháp định giá DCF và P/E 16x, SSI Research đưa ra giá mục tiêu đối với VNM là 72.000 đồng. Tỷ suất cổ tức duy trì ở mức 6%.
Về kết quả kinh doanh quý 4/2025 vượt trội với doanh thu đạt 17 nghìn tỷ đồng (+10,1% so với cùng kỳ), lợi nhuận sau thuế đạt 2,84 nghìn tỷ đồng (+33,7% so với cùng kỳ). Doanh thu nội địa tăng 8% so với cùng kỳ, trong khi xuất khẩu duy trì đà tăng 26% so với cùng kỳ. Biên lợi nhuận ròng đạt 16,6% (+270 điểm cơ bản so với cùng kỳ) nhờ biên lợi nhuận gộp cải thiện lên 40,4% và chi phí bán hàng giảm 5% so với cùng kỳ.
Ngoài ra, kênh thương mại hiện đại ngày càng đóng vai trò quan trọng với doanh thu kênh hiện đại tăng trưởng hai chữ số trong khi kênh truyền thống sụt giảm. Công ty đặt kế hoạch mở thêm 200 cửa hàng Vinamilk trong trung hạn, với tiềm năng bán thêm sản phẩm khác (như bò thương hiệu Vinabeef).
Về kết quả kinh doanh quý 1/2026 dự kiến tăng mạnh: Ban lãnh đạo chia sẻ doanh thu trong tháng 1/2026 đạt mức tăng trưởng hai chữ số, cho thấy khởi đầu thuận lợi dù đưa ra dự báo thận trọng cho cả năm với mức tăng trưởng lợi nhuận sau thuế chỉ 2–4%. Mức tăng trưởng này vẫn chưa phải chính thức và có thể thay đổi.
Tuy nhiên rủi ro đối với VNM là giá nguyên liệu sữa tăng mạnh, chi phí bán hàng và quản lý doanh nghiệp cao hơn dự kiến, tốc độ tiêu thụ phục hồi chậm hơn kỳ vọng.
Bài liên quan

Đọc bài theo từ khoá


PNJ bổ nhiệm Giám đốc mới, điều chỉnh cơ cấu tổ chức
Ông Đào Trung Kiên được bổ nhiệm giữ chức Giám đốc cao cấp – Chiến lược và Quản trị hiệu quả hoạt động, thay cho vị trí Giám đốc cao cấp – Vận hành trước đây. Quyết định có hiệu lực từ ngày 10/10/2026 với thời hạn bổ nhiệm 3 năm.
PNJ muốn phát hành thêm 550 triệu cổ phiếu
Số lượng cổ phiếu PNJ dự kiến chào bán tối đa lên tới 550 triệu đơn vị, cao hơn số cổ phiếu đang lưu hành là 511 triệu đơn vị.
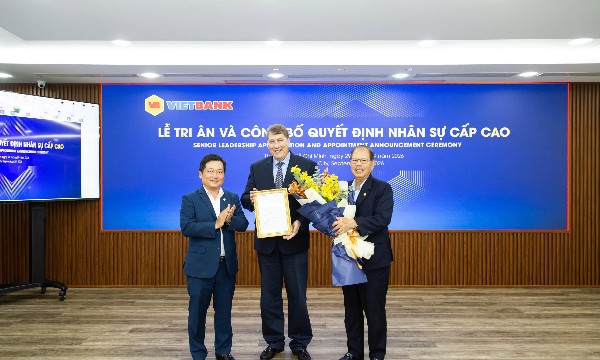
Vietbank có Quyền Tổng Giám đốc mới
Tiếp tục kiện toàn đội ngũ lãnh đạo cấp cao nhằm hiện thực hóa định hướng phát triển của Hội đồng Quản trị, Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) vừa bổ nhiệm ông Chester Gorski giữ chức Quyền Tổng Giám đốc, kể từ ngày 29/9/2026...
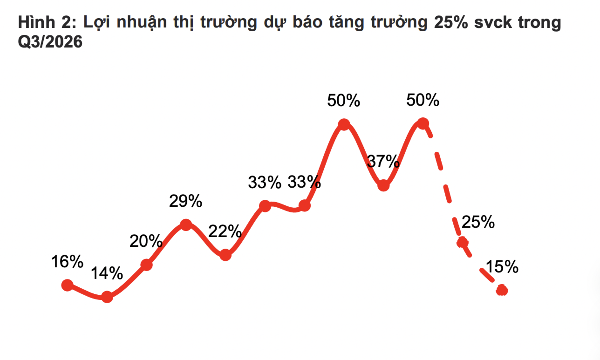
Dự báo lợi nhuận toàn thị trường quý 3/2026 tăng 25%, dầu khí, bán lẻ bùng nổ
Trong quý 3/2026, một số nhóm ngành tăng trưởng lợi nhuận nổi bật gồm bất động sản dân cư tăng 214% so với cùng kỳ nhờ VHM, dầu khí tăng 94% do mặt bằng giá dầu cao, bán lẻ tăng 70%...
Nhóm quỹ ngoại Dragon Capital rời ghế cổ đông lớn tại FPT Retail
Nhóm quỹ ngoại Dragon Capital vừa báo cáo về sở hữu liên quan đến cổ đông lớn Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (mã FRT-HOSE).




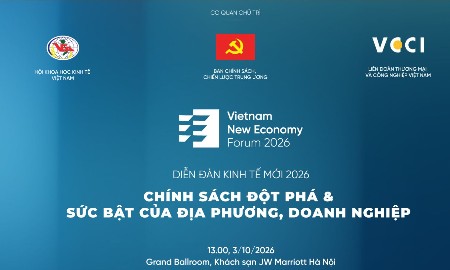
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





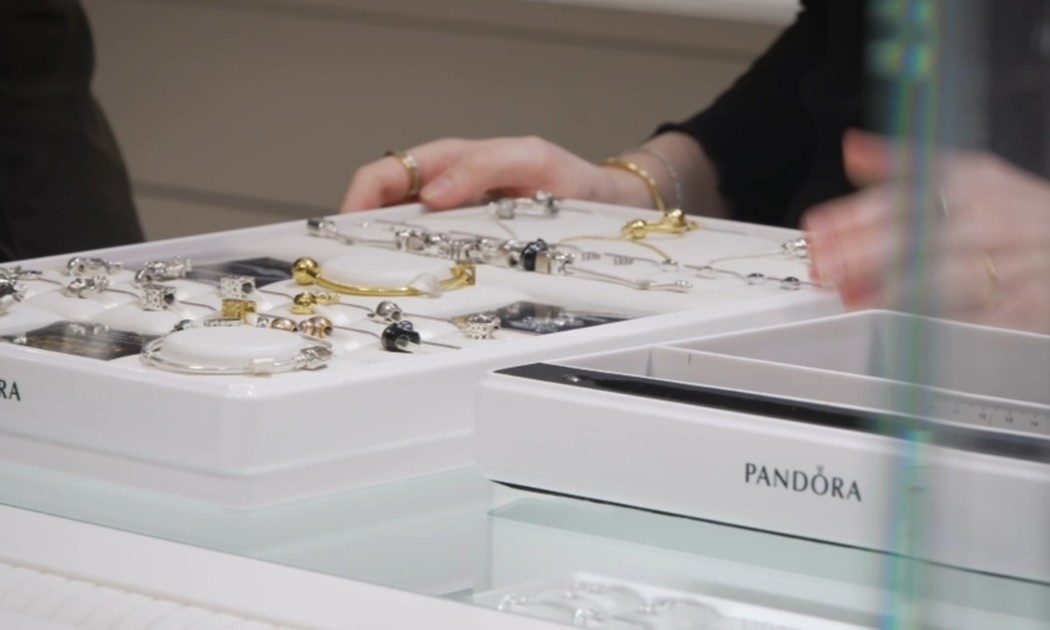
 Pandora Production Việt Nam: Từ nhà máy 150 triệu USD đến sản phẩm đầu tiên xuất khẩu
Ngày 1/1/2026 Tập đoàn Pandora (Đan Mạch) khánh thành nhà máy chế tác trang sức tại Khu công nghiệp VSIP 3, TP Hồ Chí Minh với tổng vốn đầu tư 150 triệu USD. Nhà máy có công suất lên tới 60 triệu sản phẩm mỗi năm, tương đương tăng khoảng 50% tổng công suất của tập đoàn.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...