




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hai quỹ ngoại Singapore đăng ký mua vào gần 21 triệu cổ phiếu VNM


Từ đầu năm đến nay, đây là lần thứ 7 - hai quỹ này đăng ký mua vào cổ phiếu VNM.

F&N Dairy Investments Pte. Ltd (Singapore) và Platinum Victory Pte Ltd (Singapore) vừa có báo cáo kết quả giao dịch cổ phiếu của tổ chức có liên quan đến Người nội bộ Công ty Cổ phần Sữa Việt Nam (mã VNM-HOSE).
Cụ thể: F&N Dairy Investments Pte. Ltd đăng ký mua vào 20.899.554 cổ phiếu, từ ngày 2/7 đến ngày 31/7/2025. Tuy nhiên do thị trường không phù hợp quỹ ngoại này không mua được bất kỳ cổ phiếu VNM nào.
Ngay sau đó, quỹ này đăng ký mua tiếp 20.899.554 cổ phiếu, từ ngày 5/8 đến ngày 3/9/2025 nhằm đầu tư. Nếu thành công, quỹ này nâng số lượng cổ phiếu nắm giữ lên gần 391 triệu cổ phiếu, chiếm 18,69%. Phương thức giao dịch là thỏa thuận/khớp lệnh qua sàn.
Cùng chiều, một quỹ ngoại khác là Platinum Victory Pte Ltd đăng ký mua 20.899.554 cổ phiếu, từ ngày 1/7 đến 30/7 nhưng kết thúc thời gian trên, quỹ này không mua được bất kỳ cổ phiếu VNM nào.
Ngay sau đó, quỹ này tiếp tục đăng ký mua vào 20.899.554 cổ phiếu, từ ngày 5/8 đến ngày 3/9/2025 theo phương thức giao dịch thỏa thuận hoặc giao dịch khớp lệnh trên sàn giao dịch chứng khoán hoặc giao dịch thông qua Trung tâm Lưu ký Chứng khoán.
Nếu thành công, quỹ này sẽ tăng sở hữu tại VNM lên gần 243 triệu cổ phiếu, chiếm 11,62% vốn tại VNM.
Về kết quả kinh doanh 6 tháng đầu 2025, VNM vừa ghi nhận lợi nhuận sau thuế trên BCTC riêng đạt 4.131 tỷ đồng, giảm 12,49% so với cùng kỳ (4.721 tỷ đồng); lợi nhuận sau thuế hợp nhất đạt 4.076 tỷ đồng, giảm 16,87% so với cùng kỳ (4.903 tỷ đồng).
VNM cho biết lợi nhuận giảm là do tình hình kinh doanh không thuận lợi, doanh thu công ty mẹ và doanh thu hợp nhất đều giảm so với cùng kỳ, kết hợp giá nguyên vật liệu đầu vào tăng dẫn đến lợi nhuận giảm.
Theo báo cáo phân tích từ VCSC, kết thúc nửa đầu năm 2025 với doanh thu thuần giảm 4% so với cùng kỳ năm trước và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm 17% so với cùng kỳ năm trước xuống 4 nghìn tỷ đồng, hoàn thành lần lượt 47% và 46% dự báo năm 2025 của VCSC.
Riêng quý 2/2025, doanh thu đi ngang so với cùng kỳ năm trước nhưng phục hồi 30% so với cùng kỳ quý trước, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm 7% so với cùng kỳ năm trước. VCSC nhận thấy có tiềm năng điều chỉnh giảm đối với dự báo của VCSC, dù cần thêm đánh giá chi tiết.
Về doanh thu trong nước: Trong quý 2/2025, doanh thu trong nước của công ty mẹ VNM tăng nhẹ 1% so với cùng kỳ năm trước nhưng phục hồi 36% so với cùng kỳ quý trước từ mức cơ sở thấp của quý 1/2025. Trong quý 1, đã có sự gián đoạn ngắn hạn do VNM tái cơ cấu kênh phân phối và bán hàng sau khi hoàn tất thay đổi toàn bộ bao bì trong năm 2024. Tương tự như doanh thu trong nước của VNM, doanh thu của MCM đi ngang so với cùng kỳ năm trước.
Đối với thị trường nước ngoài trong quý 2 với tổng doanh thu đi ngang so với cùng kỳ năm trước khi xuất khẩu trực tiếp tăng trưởng mạnh, nhưng doanh thu của các công ty con ở nước ngoài giảm 12%. Xuất khẩu trực tiếp tiếp tục ghi nhận nhu cầu mạnh từ Trung Đông, trong khi doanh thu công ty con giảm từ mức cơ sở cao của quý 2/2024.
Lợi nhuận trong quý 2, tổng biên lợi nhuận gộp phục hồi so với cùng kỳ quý trước lên 41,9% phù hợp với doanh thu, tuy nhiên, biên lợi nhuận gộp giảm nhẹ trong quý 1 và nửa đầu năm 2025 so với mức cơ sở cao của thị trường xuất khẩu. Tỷ lệ chi phí SG&A/doanh thu tăng nhẹ 70 điểm cơ bản lên 24,9%, do VNM tiếp tục triển khai các hoạt động marketing nhằm hỗ trợ ra mắt sản phẩm và bao bì mới.
VCSC cho rằng tác động tích cực của việc dời trữ hàng từ quý 1 sang quý 2/2025 bù trừ tác động tiêu cực từ việc gián đoạn kênh phân phối truyền thống của Việt Nam sau các quy định mới sau về hóa đơn điện tử và hàng giả. Do đó, doanh thu quý 2/2025 của VNM vẫn phản ánh so với nhu cầu thực tế của người tiêu dùng cuối.
VCSC có cái nhìn tích cực về việc đổi mới bao bì của VNM và các hoạt động ra mắt sản phẩm mới mạnh hơn, với hơn 70 sản phẩm mới và ra tái ra mắt trong nửa đầu năm 2025. VCSC cho rằng VNM đang đi đúng hướng khi tập trung vào quá trình cao cấp hóa sản phẩm, nhóm người tiêu dùng quan tâm đến sức khỏe, nhu cầu về sữa thực vật, sữa bột cho người lớn tuổi, cũng như các hương vị mới lạ cho sữa chua và sữa nước.
Đọc bài theo từ khoá

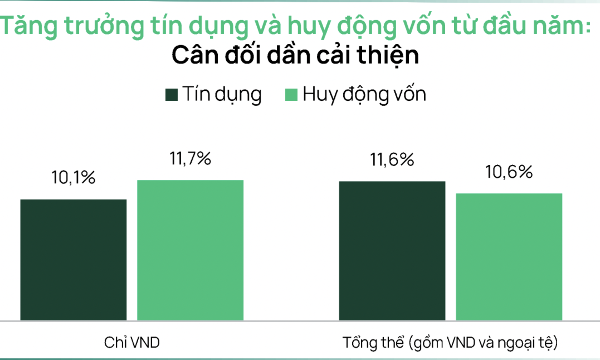
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
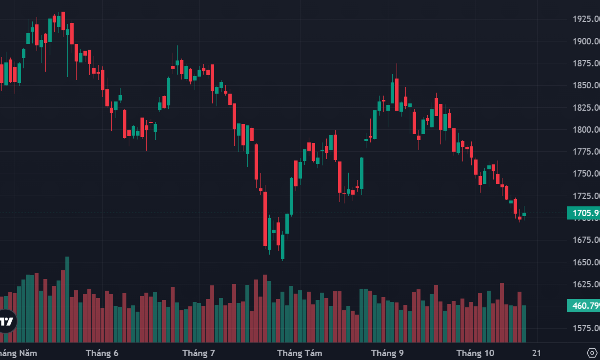
Trụ giằng co đỡ điểm số, cổ phiếu vừa và nhỏ tiếp tục nóng
Áp lực bán rất nhẹ tiếp tục hỗ trợ bên mua chống đỡ tốt điểm số dù một lần nữa VN-Index có thời điểm để mất mốc 1700. Lần đầu tiên sau 8 tuần giá trị khớp lệnh sàn HoSE xuống dưới ngưỡng 10 ngàn tỷ đồng, nhưng số lượng cổ phiếu tăng giá lại nhiều áp đảo.
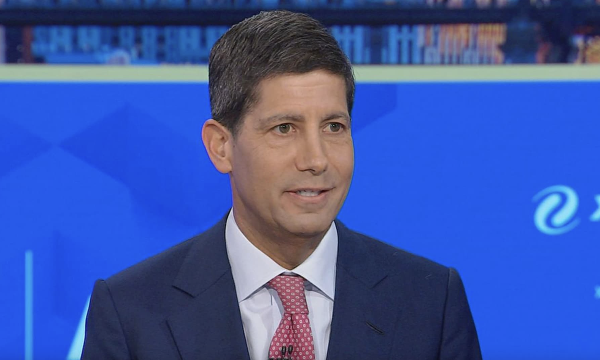
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
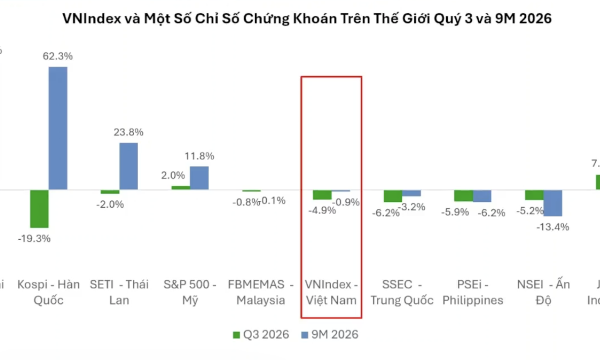
Chuyên gia VCBF: Mức giảm VN-Index không phản ánh đầy đủ diễn biến các cổ phiếu, định giá đang quá rẻ
Diễn biến thị trường hiện tại cho thấy giá cổ phiếu của nhiều doanh nghiệp trên thị trường chưa phản ánh đầy đủ mức tăng trưởng lợi nhuận đã đạt được cũng như triển vọng kinh doanh trong thời gian tới.
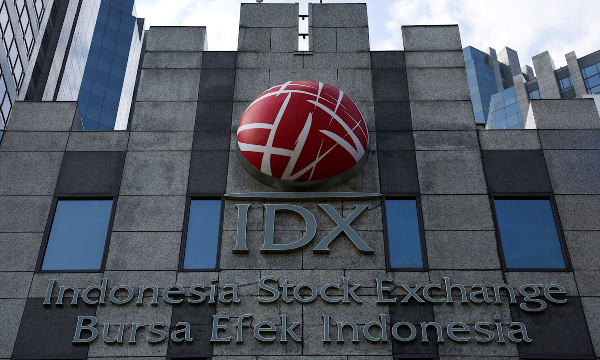
MSCI đề xuất hạ xếp hạng Indonesia xuống nhóm thị trường độc lập
Ngày thứ Năm (15/10), công ty cung cấp chỉ số MSCI cho rằng thị trường chứng khoán Indonesia không còn đáp ứng yêu cầu để duy trì vị thế thị trường mới nổi (emerging market) và đề xuất thị trường này chuyển sang nhóm thị trường độc lập (standalone market)…



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

