


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


PMI đạt 53,7 điểm, lĩnh vực sản xuất khởi sắc ngay từ đầu năm


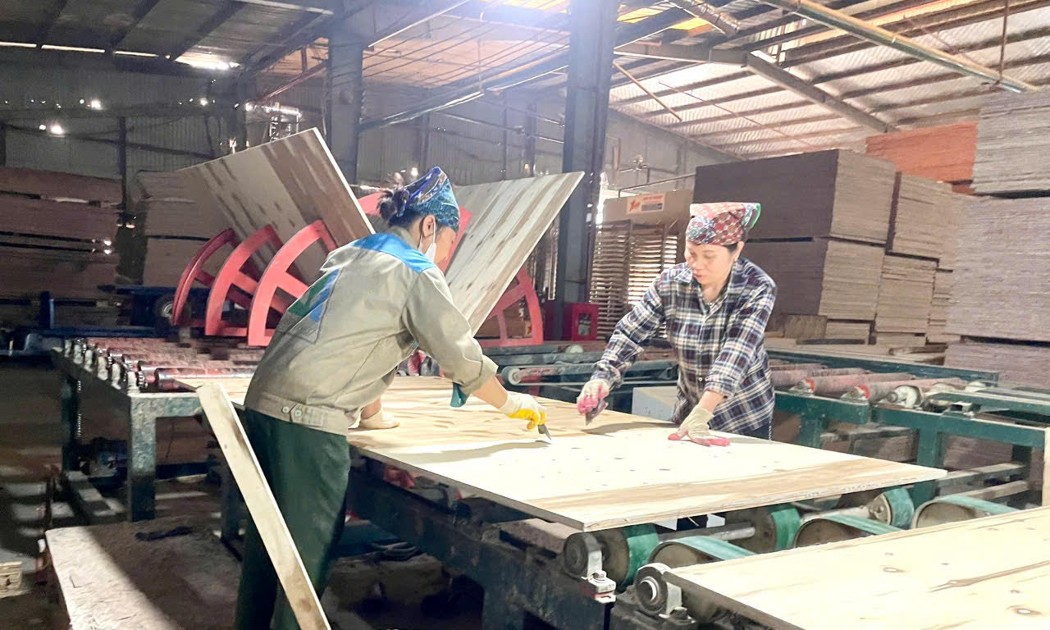
Chỉ số Nhà Quản trị Mua hàng (PMI) lĩnh vực sản xuất Việt Nam đạt 53,7 điểm vào tháng 01/2022, tăng so với mức 52,5 điểm của tháng 12/2021 cho thấy các điều kiện kinh doanh cải thiện mạnh và với mức độ đáng kể nhất kể từ tháng 4/2021...

IHS Markit vừa công bố báo cáo Chỉ số Nhà Quản trị Mua hàng (PMI) ngành sản xuất Việt Nam tháng 01/2022.
Trong đó có ba điểm nhấn đáng chú ý: Sản lượng và số lượng đơn đặt hàng mới tăng mạnh hơn; Việc làm tăng tháng thứ hai liên tiếp và tình trạng gián đoạn trong khâu vận chuyển đã ảnh hưởng đến việc giao hàng từ nhà cung cấp đến khách hàng.
SỐ LƯỢNG ĐƠN HÀNG ĐẶT MỚI TĂNG MẠNH
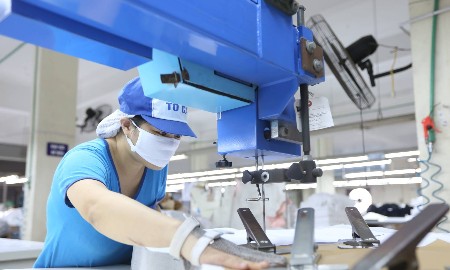
Động lực tăng trưởng đã mạnh hơn trong lĩnh vực sản xuất của Việt Nam vào đầu năm 2022 khi đà phục hồi từ làn sóng Delta của đại dịch Covid-19 vẫn tiếp tục. Sản lượng và số lượng đơn đặt hàng mới tăng mạnh hơn, trong khi việc làm đã tăng tháng thứ hai liên tiếp.
Tuy nhiên, đại dịch tiếp tục ảnh hưởng đến hoạt động sản xuất khi mức độ lây nhiễm bệnh vẫn tăng trong tháng 01.

PMI lĩnh vực sản xuất Việt Nam đạt 53,7 điểm vào tháng 01/2022, tăng so với mức 52,5 của tháng 12 cho thấy các điều kiện kinh doanh cải thiện mạnh và với mức độ đáng kể nhất kể từ tháng 4/2021.
Cả sản lượng và số lượng đơn đặt hàng mới đều tăng mạnh hơn trong tháng đầu năm khi nhu cầu khách hàng tiếp tục cải thiện. Ở cả hai trường hợp, tốc độ tăng là nhanh nhất trong thời gian chín tháng.
Tổng số lượng đơn đặt hàng mới được hỗ trợ khi số lượng đơn đặt hàng mới từ nước ngoài tiếp tục tăng, và tốc độ tăng đã nhanh hơn thành mức nhanh nhất kể từ tháng 11/2018. Mặc dù sản lượng tăng mạnh, một số công ty cho biết mức độ lây nhiễm COVID-19 cao đã ảnh hưởng đến chỉ số này.
Một số công ty cũng lạc quan hơn về triển vọng sản lượng trong năm tới, mặc dù mức độ lạc quan ở mức độ nào đó còn tùy thuộc vào khả năng kiểm soát dịch bệnh. Khoảng 60% số người trả lời dự đoán tăng sản lượng, và mức độ lạc quan tổng thể là cao nhất trong hơn ba năm.

Việc làm đã tăng tháng thứ hai liên tiếp trong tháng 1 khi các công ty tiếp tục xây dựng lại đội ngũ nhân viên sau làn sóng Delta của đại dịch trong năm 2021. Tốc độ tăng việc làm đã nhanh hơn so với tháng 12, nhưng vẫn chỉ ở mức khiêm tốn khi một số nhân viên đã phải nghỉ việc do nhiễm Covid và một số khác vẫn chưa trở lại làm việc.
Việc làm tăng đã giúp các nhà sản xuất kiểm soát được lượng công việc tồn đọng bất kể số lượng đơn đặt hàng mới có tăng. Lượng công việc tồn đọng giảm nhẹ trong tháng 1, và đây là lần giảm đầu tiên trong năm tháng.
VẬN CHUYỂN KHÓ KHĂN DO GIÁ CƯỚC VẬN TẢI TĂNG
Báo cáo của IHS Markit cũng cho thấy, có những dấu hiệu tiếp tục cho thấy áp lực lạm phát đã khó nhận thấy hơn so với hầu hết thời gian của năm 2021.
Chi phí đầu vào đã tăng với tốc độ chậm thứ nhì trong bảy tháng, trong khi giá cả đầu ra tăng chậm lại thành mức yếu nhất kể từ tháng 9 năm ngoái. Theo những người trả lời khảo sát, nhân tố chính dẫn đến tăng chi phí đầu vào là giá cước vận tải và chuyển hàng quốc tế tăng.
Những khó khăn với khâu vận chuyển và tình trạng gián đoạn tiếp diễn do đại dịch Covid-19 đã khiến thời gian giao hàng của nhà cung cấp tiếp tục bị kéo dài vào đầu năm. Tình trạng suy giảm năng lực của người bán hàng lần này là đáng kể nhưng khó nhận thấy hơn so với mức kỷ lục của tháng 9 năm ngoái.
Tình trạng gián đoạn của khâu vận chuyển đã góp phần làm tăng hàng tồn kho thành phẩm khi sản phẩm bị kẹt lại trong kho thay vì được phân phối cho khách hàng. Mức tăng này được ghi nhận sau khi có lần giảm mạnh trong tháng 12.
Các nhà sản xuất đã tăng mạnh hoạt động mua hàng tháng thứ tư liên tiếp khi các công ty đã phải đáp ứng số lượng đơn đặt hàng mới cao hơn. Cũng có một số báo cáo cho thấy các công ty cố gắng tăng dự trữ tồn kho, và điều này đã làm tăng tồn kho hàng mua lần đầu tiên trong ba tháng.
Bình luận về kết quả khảo sát, ông Andrew Harker, Giám đốc Kinh tế tại IHS Markit, cho rằng các nhà sản xuất Việt Nam đã có bước khởi đầu tích cực cho năm 2022 khi không còn những hạn chế phạm vi rộng, và từ đó lĩnh vực sản xuất đã có thể tăng trưởng bất chấp số lượng ca nhiễm Covid-19 vẫn tương đối cao. Các công ty đã có thể lạc quan hơn về triển vọng trong năm tới.
Tuy nhiên, đại dịch tiếp tục ảnh hưởng đến lĩnh vực sản xuất, đáng kể nhất là thông qua tình trạng nghỉ làm của nhân viên, trong khi khả năng tăng mạnh số ca nhiễm do biến thể Omicron có thể làm tình trạng gián đoạn tồi tệ hơn.
Yếu tố cản trở tiếp tục là những khó khăn của khâu vận chuyển khi nó ảnh hưởng đến việc giao hàng của nhà cung cấp, việc giao hàng của các công ty cho khách hàng, và từ đó làm tăng gánh nặng chi phí.
Đọc bài theo từ khoá


Công nghệ dẫn lối cho ngành thủy sản phát triển bền vững
Trong bối cảnh ngành thủy sản đang đối mặt với những thách thức từ biến đổi khí hậu, yêu cầu phát triển xanh và áp lực cạnh tranh ngày càng lớn trên thị trường quốc tế, việc ứng dụng khoa học công nghệ, chuyển đổi số và đổi mới sáng tạo được xem là chìa khóa để nâng cao năng suất, chất lượng và giá trị gia tăng cho toàn chuỗi sản xuất...
Đưa hàng Việt tham gia sâu hơn vào chuỗi sản xuất và cung ứng toàn cầu
Triển lãm Kết nối Chuỗi cung ứng hàng hóa quốc tế (Viet Nam International Sourcing Expo - VIS 2026) không chỉ là nơi kết nối người mua và người bán, mà còn giúp doanh nghiệp “nghe” được nhu cầu của thị trường để điều chỉnh sản xuất, nâng chất lượng, chuyển đổi xanh và gia tăng giá trị...
Xuất khẩu thủy sản tiếp tục tăng trưởng nhưng đối mặt với nhiều thách thức
Trong bối cảnh các thị trường truyền thống như Hoa Kỳ, EU và một phần Nhật Bản suy yếu, Trung Quốc - Hồng Kông cùng khối ASEAN đang trở thành động lực chính giúp duy trì đà tăng trưởng của ngành thủy sản Việt Nam...
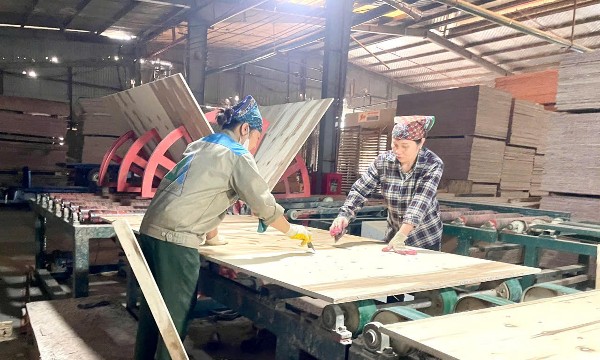
Nguồn lực của doanh nghiệp bị bào mòn, khả năng gánh rủi ro dài ngày bị hạn chế
Số lượng doanh nghiệp đăng ký thành lập mới giảm nhiều so với cùng kỳ năm 2025. Theo chuyên gia, điều này phản ánh xu thế chung về sức chống chịu của doanh nghiệp đang dần cạn kiệt. Sự biến động của lạm phát, xung đột địa chính trị, đứt gãy chuỗi cung ứng, chi phí đầu vào tăng… đang bào mòn nguồn lực của doanh nghiệp, khả năng gánh rủi ro kéo dài ngày càng hạn chế.
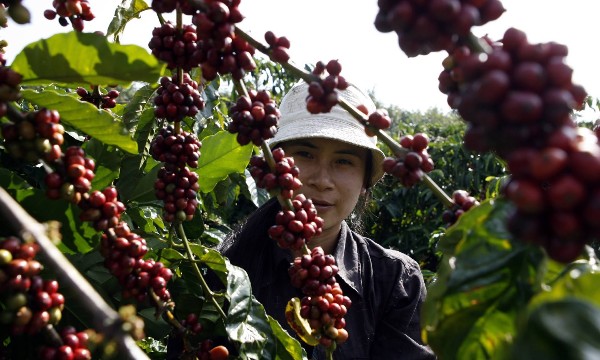
Giá nông sản tháng 8/2026: Lúa và cà phê tăng, lợn hơi, thủy sản giảm
Thị trường nông sản, chăn nuôi và thủy sản trong tháng 8/2026 ghi nhận nhiều diễn biến trái chiều. Trong khi giá lúa tươi tại Đồng bằng sông Cửu Long và giá cà phê tại Tây Nguyên tăng so với tháng trước, thì giá lợn hơi, hồ tiêu và tôm thẻ chân trắng lại chịu áp lực giảm do nguồn cung dồi dào và sức mua chưa phục hồi mạnh...



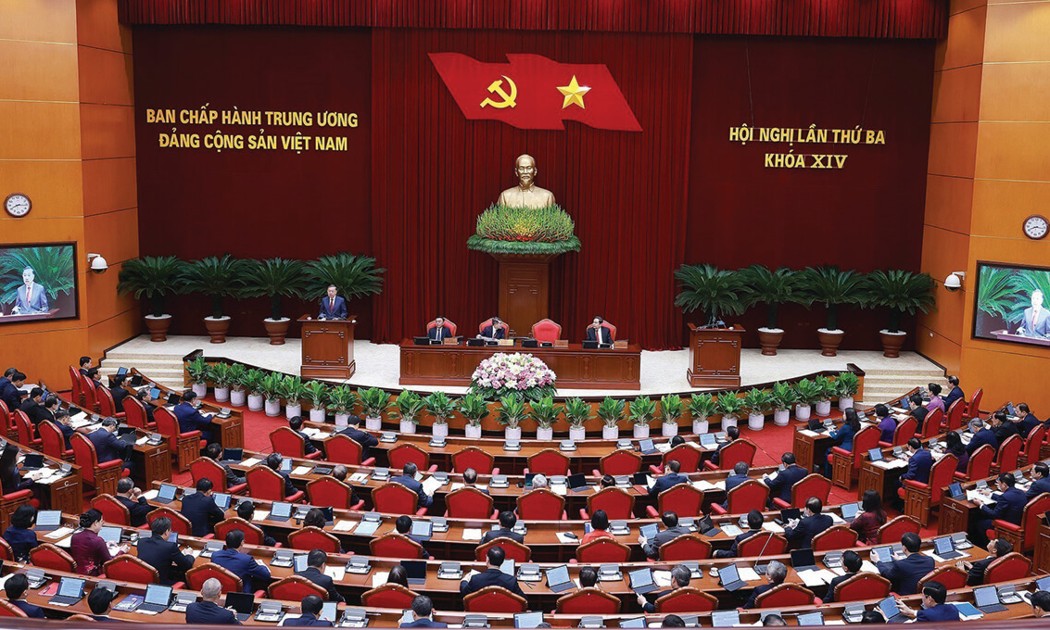

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





 Nguồn lực của doanh nghiệp bị bào mòn, khả năng gánh rủi ro dài ngày bị hạn chế
Số lượng doanh nghiệp đăng ký thành lập mới giảm nhiều so với cùng kỳ năm 2025. Theo chuyên gia, điều này phản ánh xu thế chung về sức chống chịu của doanh nghiệp đang dần cạn kiệt. Sự biến động của lạm phát, xung đột địa chính trị, đứt gãy chuỗi cung ứng, chi phí đầu vào tăng… đang bào mòn nguồn lực của doanh nghiệp, khả năng gánh rủi ro kéo dài ngày càng hạn chế.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...