




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Rủi ro kinh tế Trung Quốc từ hệ thống ngân hàng ngầm


Ngân hàng ngầm (shadow banking) là một thuật ngữ được đưa ra ở Mỹ vào năm 2007 để chỉ các dịch vụ tài chính được cung cấp ngoài hệ thống ngân hàng chính thức...
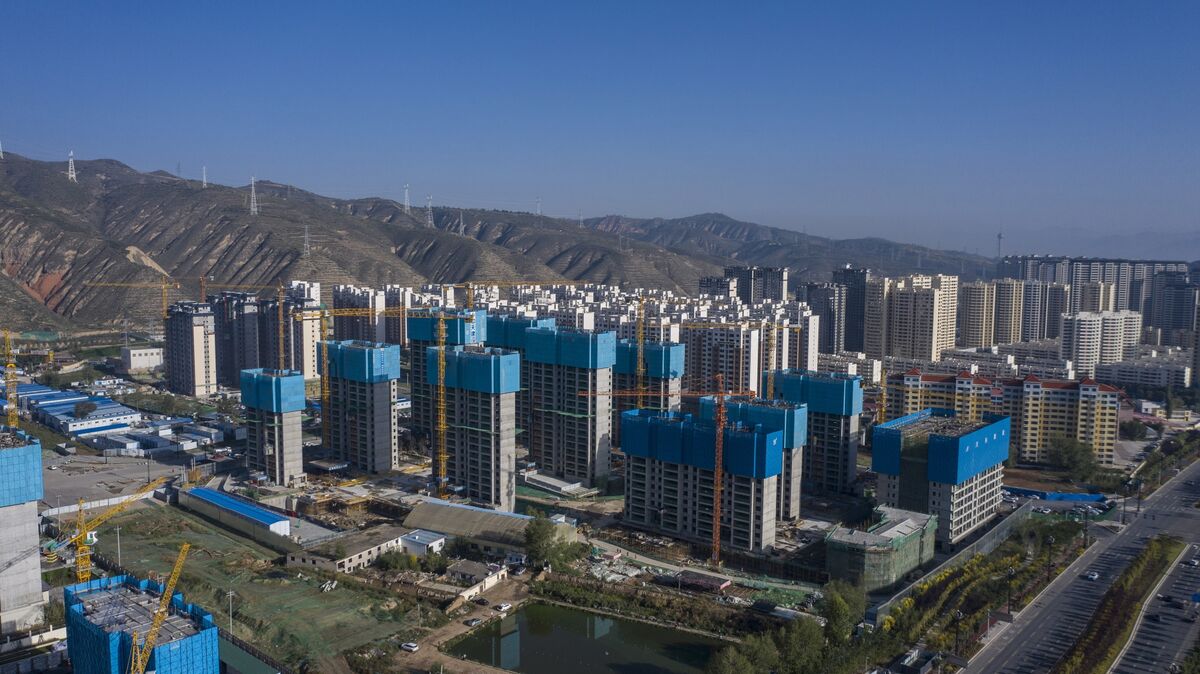
Cuộc khủng hoảng bất động sản ở Trung Quốc đang một lần nữa thu hút sự quan tâm của thế giới đối với hệ thống ngân hàng ngầm của nước này, và những rủi ro mà hệ thống đó đặt ra đối với nền kinh tế - theo hãng tin CNBC.
Ngân hàng ngầm (shadow banking) là một thuật ngữ được đưa ra ở Mỹ vào năm 2007 để chỉ các dịch vụ tài chính được cung cấp ngoài hệ thống ngân hàng chính thức - một lĩnh vực vốn có sự điều tiết cao bởi các quy định của nhà nước. Khác với hệ thống ngân hàng, các tổ chức tài chính dạng ngân hàng ngầm có thể cho vay tiền dễ dàng hơn, nhưng các khoản vay đó không được đảm bảo như các khoản vay của ngân hàng truyền thống. Điều này dẫn tới việc khi có nhu cầu thanh toán bất ngờ trên diện rộng, hiệu ứng domino có thể xảy ra.
Ngoài ra, sự giám sát hạn chế của cơ quan chức năng đối với ngân hàng ngầm khiến cho khối nợ thực sự trong hệ thống ngân hàng ngầm, cũng như rủi ro đặt ra đối với nền kinh tế, là điều khó đoán biết. Mấy năm gần đây, Chính phủ Trung Quốc đã tìm cách hạn chế tốc độ phát triển nhanh chóng của những khoản nợ ngoài hệ thống ngân hàng như vậy.
Sự khác biệt của Trung Quốc trong vấn đề này nằm ở vai trò của nhà nước. Các ngân hàng thương mại lớn nhất ở Trung Quốc đều là ngân hàng quốc doanh, dẫn tới việc doanh nghiệp ngoài quốc doanh gặp nhiều khó khăn hơn trong việc tiếp cận các ngân hàng thương mại để vay vốn. Hệ thống tài chính do nhà nước giữ vai trò chủ đạo cũng đồng nghĩa rằng cho tới tận gần đây, các bên đi vay và cho vay đều có ý nghĩ mặc định rằng nhà nước sẽ luôn là người hậu thuẫn cuối cùng - giống như một sự bảo lãnh ngầm.
Có nhiều con số ước tính khác nhau về quy mô của hệ thống ngân hàng ngầm ở Trung Quốc, nhưng đều trong khoảng hàng nghìn tỷ USD.
NGÂN HÀNG NGẦM VÀ BẤT ĐỘNG SẢN
Ngành bất động sản của Trung Quốc, lĩnh vực chiếm khoảng 1/4 tổng sản phẩm trong nước (GDP) của nước này, nằm tại điểm giao cắt giữa hệ thống ngân hàng ngầm, nguồn tài chính của chính quyền các địa phương, và tài sản của các hộ gia đình. Đó là bởi các công ty bất động sản mua đất từ các chính quyền địa phương - đối tượng cần nguồn thu ngân sách và lợi ích kinh tế từ việc phát triển vùng. Người dân Trung Quốc đã đổ xô tới các cơ hội mua nhà, hoặc để ở hoặc để đầu cơ, khi giá nhà ở nước này không ngừng tăng mạnh trong 2 thập kỷ qua.
“Các doanh nghiệp bất động sản có thể vay mượn một cách thoải mái từ các ngân hàng ngầm, lách giới hạn mà Chính phủ đặt ra đối với việc vay nợ để mua đất làm dự án. Kết quả là giá đất không ngừng tăng, và doanh nghiệp bất động sản buộc phải đẩy giá bán nhà lên để duy trì biên lợi nhuận”, chuyên gia Logan Wright thuộc Trung tâm Nghiên cứu chiến lược và quốc tế (CSIS) nhận định trong một báo cáo hồi tháng 4.
Theo ông Wright, những hạn chế mà Bắc Kinh đặt ra đối với hệ thống ngân hàng ngầm trong những năm gần đây đã buộc doanh nghiệp bất động sản có chiến lược mở rộng quyết liệt phải tìm đến các nguồn vốn khác để trang trải các khoản nợ ngân hàng ngầm mà họ đang có. Vị chuyên gia lưu ý rằng điều này buộc các doanh nghiệp bất động sản phải dựa ngày càng nhiều vào việc bán trước căn hộ cho người mua bằng các khoản vay thế chấp nhà từ ngân hàng thương mại, và giảm tốc độ xây dựng để tiết kiệm chi phí.
Tiếp đó, Chính phủ Trung Quốc bắt đầu siết chặt kiểm soát đối với doanh nghiệp bất động sản vào tháng 8/2020 bằng cách đặt ra giới hạn đối với mức vay nợ của các chủ đầu tư. Sau hàng thập kỷ tăng trưởng bùng nổ, các “ông lớn” bất động sản Trung Quốc như Evergrande và Country Garden bắt đầu rơi vào tình cảnh khó trả nợ. Dòng tiền của họ cạn dần, chủ yếu do doanh số bán nhà giảm mạnh.
Trong bối cảnh đó, xuất hiện những thông tin nói rằng quỹ tín thác Zhongrong mất khả năng chi trả cho nhà đầu tư ở một số sản phẩm tài chính. Quỹ này trước đó đã cho nhiều doanh nghiệp bất động sản vay tiền.
NHỮNG KHOẢN NỢ NGOÀI SỔ SÁCH
Sự thật dần trở nên rõ ràng rằng có ít nhất một số công ty bất động sản gặp khó đã không đưa một số khoản nợ của mình vào sổ sách. “Các tiết lộ gần đây đã làm dấy lên câu hỏi về sự kiểm soát lỏng lẻo và các mánh khoé kế toán của các công ty bất động sản trong những năm thị trường phát triển bùng nổ”, một báo cáo hồi cuối tháng 8 của S&P Global Ratings có đoạn viết.
Mùa hè năm nay, Shimao - một công ty phát triển địa ốc lớn của Trung Quốc - tiết lộ đang gánh số nợ lớn hơn nhiều so với công bố trước đây, mà ngay cả công ty kiểm toán trước của Shimao là PricewaterhouseCoopers cũng không thể phát hiện, theo báo cáo của S&P. PwC, không còn là công ty kiểm toán của Shimao từ tháng 3/2022.
“Một phần số tiền vay đó, tức là những khoản nợ được che giấu, được cung cấp bởi các quỹ tín thác”, ông Edward Chan, một giám đốc của S&P Global Ratings, nói với CNBC. “Các công ty tín thác về căn bản là một phần của hệ thống ngân hàng ngầm ở Trung Quốc”.
Ở thời điểm cuối tháng 3 năm nay, khoảng 7,4% tổng giá trị của các quỹ tín thác ở Trung Quốc là các khoản vay bất động sản, tương đương khoảng 1,13 nghìn tỷ nhân dân tệ (159,15 tỷ USD) - theo dữ liệu từ Hiệp hội Tín thác Trung Quốc (CTA) do ngân hàng Nomura trích dẫn trong một báo cáo. Nomura cho rằng con số thực tế về nợ của doanh nghiệp bất động sản vay từ các quỹ tín thác có thể lớn gấp 3 lần so với con số này, lên tới 3,8 nghìn tỷ nhân dân tệ ở thời điểm cuối tháng 6.
“Một số sản phẩm đầu tư của các quỹ tín thác đã huy động tiền để rót vào ngành bất động sản có lẽ đã không công bố số tiền thực tế, hoặc cố tình mập mờ thông tin để tránh các quy chế giám sát tài chính”, báo cáo của Nomura có đoạn.
HỆ QUẢ KINH TẾ
Các ngân hàng ở Trung Quốc cũng sử dụng các công ty tín thác để che giấu mức độ rủi ro thực sự trong bảng cân đối kế toán của ngân hàng, khi cấp vốn vay cho những đối tượng khách hàng bị hạn chế như doanh nghiệp bất động sản và chính quyền địa phương - theo chuyên gia Wright của CSIS. Ông ước tính ngân hàng ngầm chiếm gần 1/3 toàn bộ cho vay ở Trung Quốc trong thời gian từ 2012-2016, và sau khi Bắc Kinh siết chặt kiểm soát đối với hệ thống ngân hàng ngầm, tốc độ tăng trưởng tín dụng của Trung Quốc giảm còn một nửa.
Hiện tại, vấn đề của Bắc Kinh là cần phải dùng các dạng hỗ trợ kinh tế khác để bù lại tác động của việc siết kiểm soát đối với hệ thống ngân hàng ngầm và ngành bất động sản. “Chiến dịch giảm nợ mà Trung Quốc khởi động vào năm 2016 nhằm giảm rủi ro tài chính là điểm khởi đầu logic duy nhất để lý giải vì sao sự giảm tốc mang tính cấu trúc của nền kinh tế Trung Quốc bắt đầu”, ông Wright nói.
“Tăng trưởng kinh tế Trung Quốc trong 5-10 năm tới sẽ tuỳ thuộc vào việc hệ thống tài chính sẽ dịch chuyển nguồn lực thành công và hiệu quả như thế nào khỏi hoạt động cho vay liên quan tới bất động sản và các dự án đầu tư công của chính quyền địa phương sang những doanh nghiệp tư nhân hoạt động hiệu quả hơn”, ông Wright nói. “Nếu không, tốc độ tăng trưởng kinh tế Trung Quốc trong thập kỷ tới sẽ giảm về mức 2% hoặc thấp hơn thế”.
Đọc bài theo từ khoá

Tổng thống Donald Trump tiếp tục gây sức ép với điện gió ngoài khơi, đe dọa cải cách cấp phép năng lượng
Chính quyền Tổng thống Donald Trump đang tìm cách xem xét lại giấy phép của một dự án điện gió ngoài khơi tại bang Massachusetts, đánh dấu dự án thứ tư bị nhắm tới trong những tháng gần đây. Động thái này làm dấy lên lo ngại về nguy cơ gia tăng bất ổn đối với các dự án năng lượng và phá vỡ nỗ lực cải cách quy trình cấp phép tại Mỹ…
Thổ Nhĩ Kỳ và Uzbekistan quy hoạch đô thị thích ứng với biến đổi khí hậu
Từ tái thiết nhà ở, phát triển hạ tầng năng lượng tại Thổ Nhĩ Kỳ đến xây dựng thành phố mới New Tashkent ở Uzbekistan, các nhà quy hoạch đang tìm cách giúp đô thị tăng khả năng chống chịu trước nắng nóng, hạn hán và những sức ép môi trường ngày càng lớn…
Tổng thống Trump viện dẫn luật từ thời Chiến tranh Lạnh để thúc đẩy khai thác và lọc dầu
Ngày thứ Năm (22/10), Tổng thống Mỹ Donald Trump ký bản ghi nhớ, chính thức xác định hoạt động khai thác dầu mỏ, lọc dầu và các hoạt động liên quan là lĩnh vực thiết yếu đối với quốc phòng. Động thái này có thể mở đường để Chính phủ Mỹ rót vốn vào các dự án nhiên liệu hóa thạch...
Trung Quốc thành lập Tập đoàn Dữ liệu Quốc gia, thúc đẩy phát triển AI
Tập đoàn Dữ liệu Quốc gia Trung Quốc được thành lập tại Khu mới Hùng An, với nhiệm vụ phát triển và khai thác tài nguyên dữ liệu, thúc đẩy kết nối hạ tầng dữ liệu và tạo nền tảng hỗ trợ sự phát triển của trí tuệ nhân tạo (AI)…
S&P 500 và Nasdaq lao dốc vì cổ phiếu AI bị bán tháo, giá dầu "nhảy" lên đỉnh 5 tháng
Mức giảm mạnh ở nhiều cổ phiếu công nghệ đã gây sức ép giảm lên S&P 500 và Nasdaq, trong khi nhu cầu nắm giữ các cổ phiếu blue-chip truyền thống tăng lên hỗ trợ Dow Jones...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...