


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


SGI Capital: "Khi phần lớn nhà đầu tư có xu hướng sợ giữ tiền mặt và buộc mua tài sản giá cao cũng là lúc ta nên tách khỏi đám đông"


Bởi tính nhạy cảm với lãi suất và thanh khoản, quá trình hạ đòn bẩy tài chính và cụ thể là giảm margin sẽ diễn ra trên thị trường chứng khoán trước khi xảy ra trên thị trường bất động sản và nền kinh tế chung.
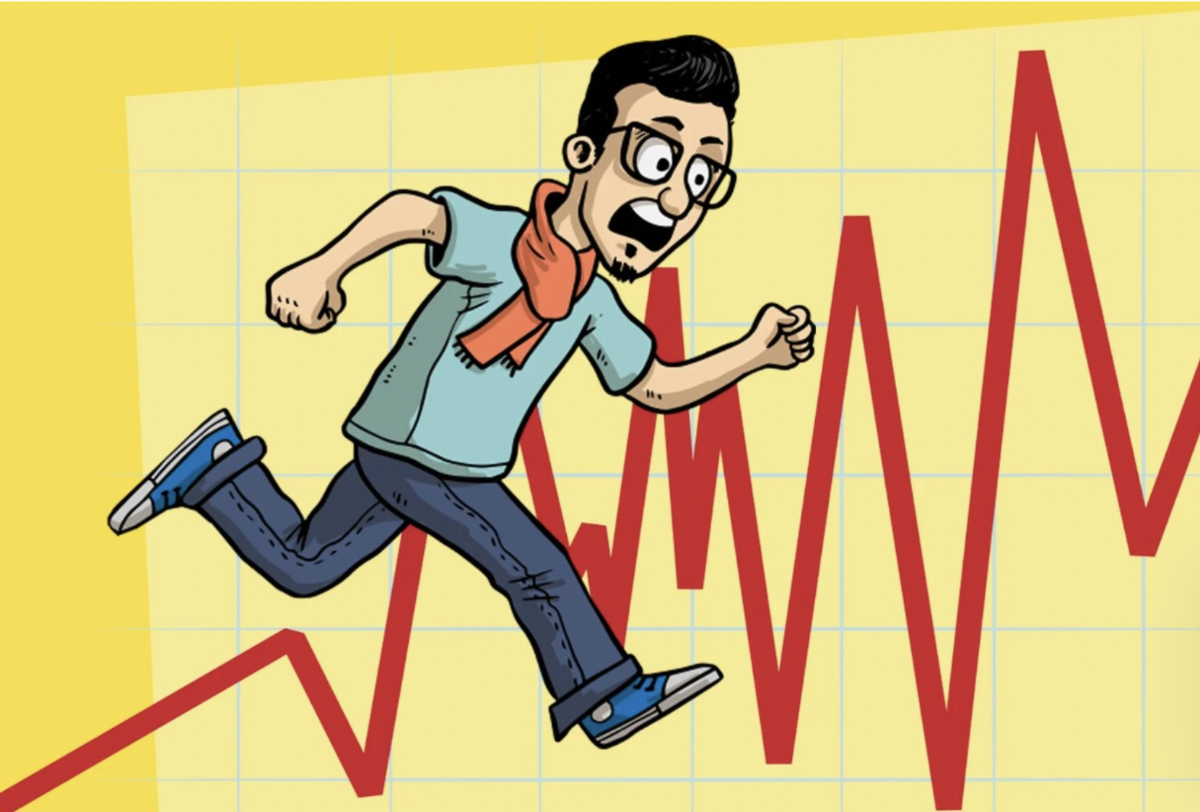
Cập nhật thị trường Việt Nam mới đây, SGI Capital đưa ra một vài lưu ý trong đó nhấn mạnh mặc dù Ngân hàng Nhà nước (SBV) đã chủ động kiểm soát tăng trưởng tín dụng tổng thể năm 2026 và ưu tiên vốn vay cho các lĩnh vực ngoài bất động sản - một bước đi chủ động, kịp thời, nhưng thị trường liên ngân hàng vẫn tiếp tục căng thẳng khi lãi suất qua đêm tăng vọt, vượt qua mức đỉnh 10/2022.
Những biểu hiện của tỷ giá giai đoạn tháng 6 – 8/2025 và của lãi suất liên ngân hàng gần đây cho thấy hệ thống cần có thêm dòng tiền inflow đủ lớn và vòng quay vốn vòng nhanh hơn, nếu không sẽ phải chấp nhận một mặt bằng lãi suất cao hơn nữa để cải thiện được huy động VNĐ và đảo chiều dòng tín dụng đã vào tích trữ và đầu cơ tài sản.
Lý giải về lãi suất qua đêm tăng vượt đỉnh 2022 và sánh ngang với những giai đoạn hệ thống ngân hàng gặp khó khăn lớn của thời 2008 và 2011, SGI Capital cho rằng có nhiều lý do.
Thứ nhất, dưới một nền thanh khoản vốn đã co hẹp do LDR thuần vượt 110% (tương tự cuối 2010), mọi tác động phụ trội tới từ mùa vụ Tết, nhu cầu giao dịch bằng tiền mặt, nhu cầu tích trữ vàng… đều sẽ có tác dụng cộng hưởng lên thanh khoản chung của hệ thống, dù mọi năm những tác động này chỉ khiến lãi suất liên ngân hàng tăng nhẹ 1%-2%. Yếu tố khác đáng chú ý hơn sẽ là khả năng vòng quay thanh khoản chậm lại trên thị trường bất động sản gần đây có thể bắt đầu khiến dòng tiền của nhiều chủ đầu tư gặp khó khăn dẫn tới giảm khả năng trả nợ ngân hàng.
SGI Capital đang theo dõi kỹ xu hướng tăng lãi suất và suy giảm thanh khoản để đánh giá tác động lên khả năng tiếp cận vốn cũng như chi phí lãi vay của doanh nghiệp và hộ gia đình trong năm nay. Với dư nợ tín dụng chiếm 146% GDP và đạt hơn 18,5 triệu tỷ VNĐ, trong đó dư nợ hộ gia đình chiếm khoảng 65% GDP, trường hợp lãi suất cho vay tiếp tục tăng và ở mức trung bình cao hơn 2,5% so với 2025 và dư nợ tín dụng tăng trưởng 15% trong 2026, toàn bộ nền kinh tế sẽ phải gánh thêm gần 500.000 tỷ/năm chi phí lãi vay, ước tính khối doanh nghiệp chịu thêm hơn 300.000 tỷ và hộ gia đình phải trả thêm gần 200.000 tỷ lãi vay.
Những tác động này sẽ có độ trễ 3 tháng - 6 tháng để thể hiện lên con số doanh thu, lợi nhuận, sức chi tiêu tiêu dùng, và độ trễ 6 tháng - 12 tháng để thể hiện lên nợ xấu của hệ thống ngân hàng.
Theo Fiingroup, đà tăng trưởng lợi nhuận quý 4/2025 tiếp tục ở mức rất mạnh, trên 30% so với cùng kỳ. Tuy nhiên, thị trường chứng khoán Việt Nam đi rất sát với chu kỳ tín dụng do mức đóng góp lớn của nhóm ngân hàng và bất động sản trong tăng trưởng lợi nhuận chung. Trong trường hợp tín dụng tăng trưởng không như kế hoạch do đầu tàu tăng trưởng tín dụng là nhóm bất động sản không còn được ưu tiên, tăng trưởng lợi nhuận của ngành ngân hàng, bất động sản và liên quan sẽ có áp lực suy yếu từ nửa sau 2026. Thị trường chứng khoán hiện nay đang phản ánh trước viễn cảnh này.
Trong tháng 1/2026, nhà đầu tư nước ngoài bất ngờ quay lại bán ròng 6,7 nghìn tỷ, sau khi mua ròng nhẹ ở tháng 12/2025. Trong tuần đầu tháng 2, nhà đầu tư nước ngoài tiếp tục bán ròng hơn 5 nghìn tỷ VND. Việt Nam là nước có tốc độ bán ròng mạnh nhất (tính trên vốn hóa) kể từ đầu 2026, trái ngược với nguồn vốn chảy vào các thị trường mới nổi kỷ lục 20,6 tỷ usd trong tháng 1/2026 và cả 6 tháng qua khi USD Index yếu đi. Đây là điều gây ngạc nhiên trong bối cảnh các chỉ số vĩ mô về tăng trưởng của Việt Nam tiếp tục thể hiện tốt, tỷ giá đã ổn định hơn, và thị trường chứng khoán cũng tiến gần hơn với thời điểm được FTSE nâng hạng.
Chúng ta đang đi tới cuối chu kỳ tăng trưởng tín dụng kéo dài đã hơn 10 năm, lượng vay nợ tăng nhanh đã đẩy giá các tài sản đầu tư/đầu cơ lên cao, mà đại diện nhất là bất động sản và một số nhóm cổ phiếu trên thị trường chứng khoán. Đây là điều kiện cần để hình thành rủi ro bong bóng tài sản và điều kiện đủ để xì hơi chính là nguồn cung lớn bung ra và vòng xoáy khan hiếm thanh khoản cùng xu hướng tăng của lãi suất làm cầu suy giảm.
Khi lãi suất tăng vì thiếu hụt thanh khoản như hiện nay, tiền mặt sẽ dần lên ngôi, sau đó giai đoạn hạ đòn bẩy vay nợ chung cũng sẽ bắt đầu, dự kiến từ giữa 2026-2028.
"VN-Index đã sớm đánh mất toàn bộ mức tăng điểm đầu năm trong một nhịp tăng hứng khởi nhưng mang nhiều tính đầu cơ. Khi phần lớn nhà đầu tư có xu hướng sợ nắm giữ tiền mặt và buộc phải mua tài sản giá cao cũng là lúc chúng ta nên tách ra khỏi đám đông, hành động chậm lại để đánh giá kỹ rủi ro.
Bởi tính nhạy cảm với lãi suất và thanh khoản, quá trình hạ đòn bẩy tài chính và cụ thể là giảm margin sẽ diễn ra trên thị trường chứng khoán trước khi xảy ra trên thị trường bất động sản và nền kinh tế chung. Sớm nhận diện xu hướng vận động lớn và có sự chuẩn bị về thanh khoản và tâm lý sẽ giúp nhà đầu tư vượt qua được những khó khăn và biến động mạnh trong giai đoạn sắp tới. Năm 2026 sẽ tiềm ẩn nhiều rủi ro và cũng hứa hẹn mang lại nhiều cơ hội rất lớn, nhưng chỉ dành cho những ai có sự chuẩn bị sẵn sàng", chuyên gia của SGI Capital nhấn mạnh
Bài liên quan


14 công ty chứng khoán có nguy cơ không hoàn thành kế hoạch lợi nhuận 2026
Chi phí vốn cao và lợi suất đầu tư cổ phiếu giảm lấn át mức tăng thu nhập từ mảng ngân hàng đầu tư, gây áp lực đáng kể lên các công ty chứng khoán quy mô vốn nhỏ...
Dow Jones giảm liên tiếp 3 phiên vì áp lực từ thị trường trái phiếu, giá dầu tăng 3%
Thị trường chứng khoán Mỹ đương đầu áp lực giảm điểm trong phiên giao dịch ngày thứ Năm (24/9), với chỉ số Dow Jones đi xuống phiên thứ ba liên tiếp, khi lợi suất trái phiếu kho bạc Mỹ không ngừng tăng cao đè nặng lên giá cổ phiếu...
Cổ phiếu đầu tư công đã hấp dẫn, sóng ngành sẽ "bùng nổ" theo tốc độ giải ngân vào cuối năm?
Nhóm đầu tư công là nhóm liên quan nhiều đến chính sách. Khi Nhà nước có những giai đoạn đẩy mạnh giải ngân, cùng với thông tin về các dự án mới, thông thường dòng tiền sẽ bắt đầu chảy vào nhóm cổ phiếu này.
Vàng tiếp tục trượt giá vì lợi suất trái phiếu và đồng USD tăng cao
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Năm (24/9), nối tiếp đà giảm của phiên ngày hôm trước, khi lợi suất trái phiếu chính phủ và tỷ giá đồng USD tiếp tục leo thang mạnh...
Kinh tế thế giới đang trụ vững dưới sức ép của lãi suất tăng
Trong lúc lãi suất đi vay trên toàn cầu leo thang, một số nhà kinh tế nhận thấy có một dấu hiệu tích cực là nền kinh tế đủ mạnh để đương đầu áp lực này...





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






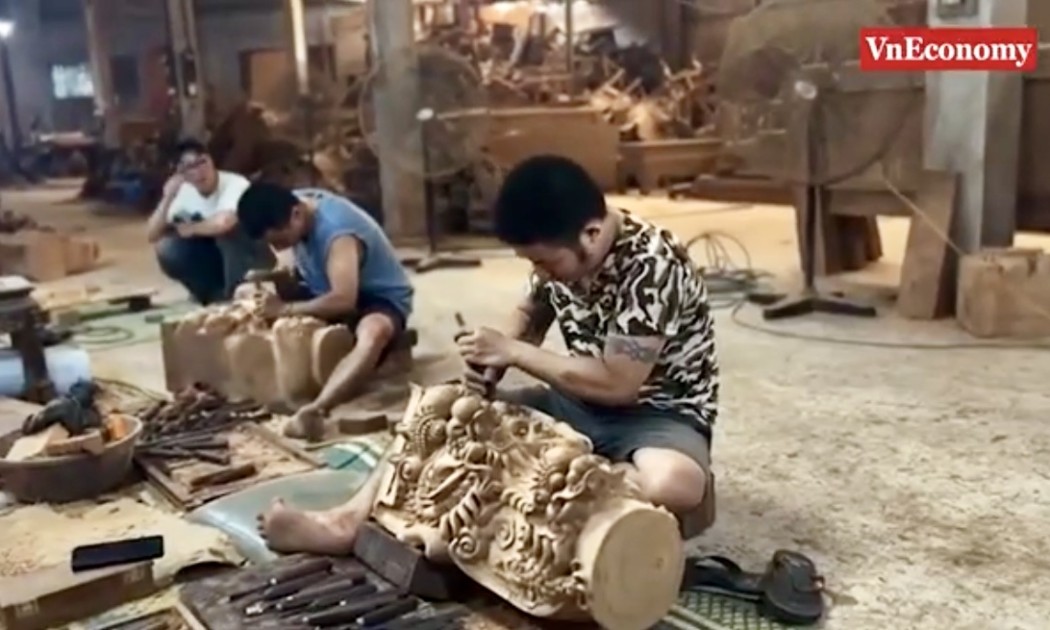
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...