




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thành viên độc lập Hội đồng Quản trị Eximbank Jason Ho: 5 năm tới, Eximbank sẽ trở thành một ngân hàng rất khác


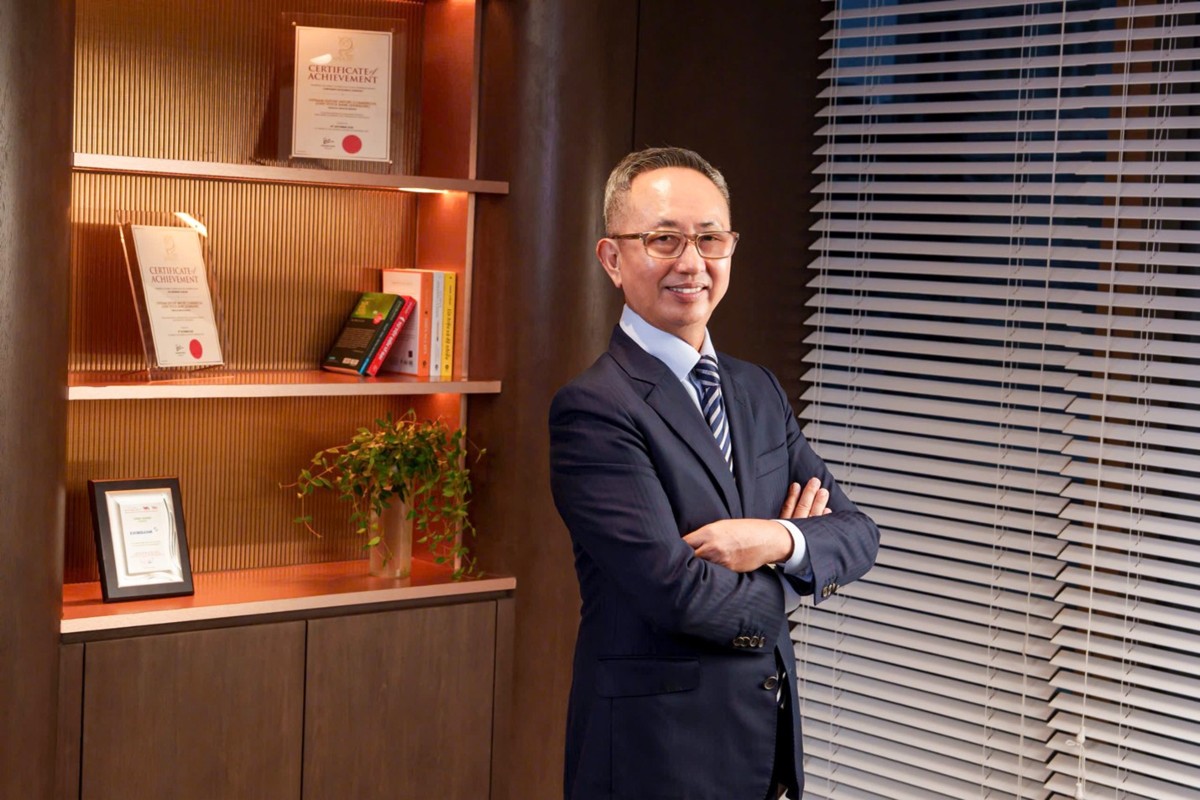
“Tạo ra giá trị tốt nhất cho khách hàng từ sự cảm nhận của khách hàng chứ không phải từ sự tự đánh giá của chúng tôi - đó chính là hình mẫu mà Eximbank hướng tới”, ông Jason Ho, Thành viên độc lập Hội đồng Quản trị Eximbank nhấn mạnh.
Ông Jason Ho vẫn nhớ khi ông đặt chân đến Việt Nam để tham dự cuộc họp đầu tiên với Eximbank, ngân hàng đã sắp xếp một nhân viên trẻ đón ông tại sân bay.
4 TRỤ CỘT TÁI ĐỊNH HÌNH EXIMBANK TRONG HÀNH TRÌNH CHUYỂN ĐỔI
Sau nhiều năm làm việc tại các định chế tài chính lớn trong khu vực, điều gì ở Eximbank đã thuyết phục ông?
Tôi bắt đầu bước chân vào ngành ngân hàng từ năm 1986, tính đến nay, tôi đã có khoảng 36 năm cống hiến rồi.
Khi cơ hội tham gia vào Hội đồng quản trị (HĐQT) của Eximbank đến, tôi đã tìm hiểu rất kỹ lịch sử của ngân hàng.
Tôi nhận thấy Eximbank đang ở một thời điểm mang tính bước ngoặt trong hành trình phát triển. Chiến lược phát triển giai đoạn 2026 - 2030 của ngân hàng đang tập trung mạnh mẽ vào việc củng cố kỷ luật, xác lập rõ các định hướng chiến lược, xây dựng một khung quản trị doanh nghiệp vững chắc và trở thành một ngân hàng mang lại giá trị ý nghĩa đối với khách hàng.
Tôi tham gia vào Eximbank đúng vào thời điểm ngân hàng đang bắt đầu giai đoạn chuyển đổi, do đó tôi có thể chia sẻ những kinh nghiệm và bài học được đúc kết qua nhiều thử thách vào các cuộc thảo luận ở cấp HĐQT, đồng thời hỗ trợ Ban điều hành triển khai một chương trình chuyển đổi sâu rộng và trên quy mô lớn.
Eximbank đang bước vào một giai đoạn chuyển đổi, với sự tập trung chiến lược vào củng cố khung quản trị doanh nghiệp, song song với việc phát triển nhân lực, công nghệ và quản trị rủi ro. Từ góc nhìn của một thành viên độc lập, theo ông đâu là những việc cần được ưu tiên trước tiên để tạo nền tảng cho một giai đoạn phát triển mới?
Tôi muốn bắt đầu đồng thời trên cả bốn khía cạnh này. Thực tế, bốn trụ cột này có mối quan hệ tương hỗ và tác động lẫn nhau rất chặt chẽ. Chúng tôi sẽ sắp xếp thứ tự ưu tiên theo thời gian, nhưng chắc chắn cần triển khai cả bốn.
Việc xây dựng nền tảng quản trị doanh nghiệp đóng vai trò thiết lập khuôn khổ, thúc đẩy sự minh bạch và trách nhiệm giải trình, từ đó tạo tiền đề để trao quyền dưới một cơ chế rõ ràng.
Với con người và văn hóa, nhân viên phải cảm nhận được sự trao quyền và thấu hiểu những giá trị cốt lõi mà ngân hàng muốn thúc đẩy. Mục tiêu của chúng tôi là xây dựng một doanh nghiệp mà người gửi tiền có thể hoàn toàn đặt trọn niềm tin. Vì vậy, văn hóa của ngân hàng phải đặt sự liêm chính lên hàng đầu, luôn chọn làm điều đúng đắn.
Về công nghệ, chúng tôi đầu tư vào công nghệ không đơn thuần chỉ để tối ưu chi phí. Bản chất của nó là xây dựng một kiến trúc dữ liệu vững mạnh, ứng dụng trí tuệ nhân tạo (AI) để nâng cao trải nghiệm của cả nhân viên và khách hàng, đồng thời thu thập dữ liệu để đưa ra các quyết định hỗ trợ khách hàng & nhân viên nhanh nhất có thể.
Cuối cùng, trên khía cạnh quản trị rủi ro, chúng tôi cần xác định rõ khẩu vị rủi ro của mình. Ngân hàng không thể chạy theo mọi giao dịch trên thị trường. Chúng tôi muốn là một ngân hàng có lợi nhuận bền vững nhờ vào những giá trị thực sự mà mình tạo ra.
Xây dựng lòng tin và một ngân hàng vững mạnh là điều không thể thực hiện một sớm một chiều. Nó đòi hỏi thời gian, sự đầu tư bài bản, con người phù hợp và một văn hóa đúng đắn.
HỘI ĐỒNG QUẢN TRỊ - NHỮNG NGƯỜI GIÁM SÁT CHIẾN LƯỢC
Trong các lĩnh vực trụ cột kể trên, theo ông đâu là mảng khó thực hiện đúng nhất?
Tôi nghĩ là quản trị doanh nghiệp và con người.
Về quản trị doanh nghiệp, cái khó là phải xây dựng một khung cơ chế mà ở đó mỗi cá nhân phải thực sự chịu trách nhiệm cho kết quả công việc của mình. Trong nhiều tổ chức, nhân viên có xu hướng đẩy việc ra quyết định lên cấp cao hơn, khiến ngày càng nhiều vấn đề tập trung ở các cấp quản lý. Khi đó, nhân viên khó thực sự cảm thấy được trao quyền, còn quá trình ra quyết định dễ trở nên chậm chạp và tạo ra những điểm nghẽn trong tổ chức.
Về con người, mỗi một nhân viên đều có những thế mạnh riêng, nhưng không phải mọi "ngôi sao" đều là nhân sự phù hợp cho giai đoạn phát triển tiếp theo của ngân hàng. Chúng tôi sẽ phải đào tạo lại họ, và đây là một hành trình dài mà họ phải đồng hành cùng ngân hàng. Đồng thời, chúng tôi cần thu hút những nhân sự mới có chung hệ giá trị - những người không chạy theo các lợi ích tài chính cho ngân hàng bằng mọi giá, mà phải hiểu cách bảo vệ ngân hàng và duy trì tầm nhìn dài hạn thay vì chỉ chạy theo chỉ tiêu doanh thu ngắn hạn.
Chúng tôi muốn xây dựng một văn hóa cởi mở tại Eximbank, nơi nhân viên được khuyến khích đưa ra ý kiến phản biện một cách thẳng thắn nhưng trên tinh thần tôn trọng lẫn nhau. Tổ chức phải tạo ra một "không gian an toàn" (safe space) để mọi người tự tin lên tiếng. Sếp không phải lúc nào cũng đúng. Nếu văn hóa khuyến khích sự cởi mở và phản biện lành mạnh, tổ chức sẽ cùng nhau phát triển vững mạnh.
Làm thế nào ông có thể nhận biết được rằng nền tảng quản trị ngân hàng đang thực sự trở nên mạnh mẽ hơn?
Tại Eximbank, khi đánh giá hiệu quả chuyển đổi, chúng tôi sẽ không chỉ nhìn vào kết quả tài chính ngắn hạn, vì đôi khi nó che lấp đi nhiều rủi ro tiềm ẩn.
Chúng tôi sẽ nhìn vào các chỉ số thực tế như: xu hướng khiếu nại của khách hàng có gia tăng hay không; tỷ lệ sai sót trong vận hành có tăng lên trong quá trình nhân viên thích ứng với định hướng mới hay không; hay hồ sơ rủi ro của ngân hàng có thay đổi theo hướng ảnh hưởng đến sự phát triển bền vững trong dài hạn hay không. Đây là những thông tin quan trọng HĐQT cần được cập nhật thường xuyên để thực hiện tốt vai trò giám sát.
Nhiệm vụ của HĐQT không phải là điều hành trực tiếp ngân hàng mà là đóng vai trò người giám sát chiến lược. Chúng tôi phải xây dựng mối quan hệ tin cậy với Ban điều hành. Mối quan hệ này đòi hỏi Ban điều hành không chỉ báo cáo những thông tin tích cực, mà phải chủ động chia sẻ cả những khó khăn, những điều đang đi chệch hướng để HĐQT có thể thực hiện tốt vai trò giám sát, chất vấn những giả định khi cần thiết và đưa ra định hướng kịp thời.
HĐQT phải đặt ra những câu hỏi chất vấn thẳng thắn, thách thức nhưng luôn trên tinh thần tôn trọng lẫn nhau.
Từ kinh nghiệm của ông, những vấn đề lớn trong một tổ chức thường bắt đầu được nhận diện ở đâu: trong các chỉ số tài chính, trong hành vi của con người hay trong cách Ban lãnh đạo đưa ra quyết định? Và HĐQT có thể làm gì để nhận ra những tín hiệu đó đủ sớm?
Điều này có thể xuất phát từ dữ liệu hoặc những diễn biến bất thường. Ví dụ, khi nhận thấy một chỉ số vận hành tăng đột biến trong thời gian ngắn, HĐQT cần đặt câu hỏi ngay: Điều gì đang thúc đẩy sự gia tăng bất thường này? Đây chỉ là một yếu tố mang tính tạm thời, hay đang phản ánh một xu hướng dài hạn đang hình thành?
Hoặc khi Ban điều hành báo cáo rằng ngân hàng đang tăng trưởng cao hơn đáng kể so với mặt bằng chung của ngành, nhờ các sản phẩm được khách hàng đón nhận tốt, chúng tôi phải đặt câu hỏi: Động lực thực sự đằng sau sự tăng trưởng này là gì? Chúng ta đang làm gì khác biệt so với các đối thủ cạnh tranh để tạo ra kết quả như vậy? Tương tự, với các khoản đầu tư công nghệ, chúng tôi cần xem xét liệu các khoản đầu tư đó có thực sự mang lại hiệu quả như kỳ vọng, chẳng hạn như đơn giản hóa quy trình như mục tiêu ban đầu hay không. Nếu chưa, nguyên nhân là gì?
Đó là những câu hỏi mang tính định hướng mà HĐQT cần đặt ra để bảo đảm ngân hàng đi đúng hướng và phát triển bền vững.
YẾU TỐ NÀO QUYẾT ĐỊNH MỘT NGÂN HÀNG CÓ THỂ THÍCH ỨNG TỐT VÀ TĂNG TRƯỞNG BỀN VỮNG?
Điều gì sẽ giúp một ngân hàng hay một tổ chức có khả năng thích ứng tốt hơn các tổ chức khác trên thị trường?
Yếu tố quyết định ở đây là nhân sự phải có năng lực học hỏi linh hoạt (learning agility).
Năng lực học hỏi linh hoạt là vô cùng quan trọng, bởi vì môi trường kinh doanh luôn biến đổi không ngừng. Chúng ta có thể xây dựng một nền móng vận hành ổn định, nhưng khi môi trường thay đổi, chúng ta bắt buộc phải có khả năng thích ứng nhanh chóng nhờ vào sự nhạy bén học hỏi.
Năng lực học hỏi linh hoạt không tự nhiên mà có, cũng không phải lợi thế riêng của bất kỳ tổ chức nào. Đó là năng lực cần được chủ động xây dựng và trở thành một phần trong cách tổ chức vận hành, thông qua việc liên tục đặt câu hỏi và dám thử nghiệm những điều mới. Nhờ đó, chúng ta có thể từng bước cải tiến mỗi ngày. Những thay đổi nhỏ, khi được duy trì và tích lũy theo thời gian, có thể tạo nên những chuyển biến lớn.
Theo ông, sự tăng trưởng bền vững trong ngành ngân hàng và cụ thể là tại Eximbank sẽ được hình dung như thế nào?
Nhiều người thường đo lường thành công bằng những chỉ số như ROE hay thị phần. Những con số đó quan trọng, nhưng với chúng tôi, điều quan trọng hơn là quay trở lại những nguyên tắc nền tảng tạo nên một ngân hàng tốt và bền vững.
Suốt 36 năm sự nghiệp, tôi đã chứng kiến những bài học rất đắt giá.
Bài học thứ nhất là từ cuộc khủng hoảng tài chính châu Á năm 1997. Khi đó, nhiều doanh nghiệp liên tục đi vay đồng USD vì lãi suất rẻ hơn nội tệ mà không hề thực hiện phòng ngừa rủi ro tỷ giá. Khi cuộc khủng hoảng nổ ra, các ngân hàng trung ương nâng lãi suất để bảo vệ đồng nội tệ, các doanh nghiệp này rơi vào cảnh kiệt quệ tài chính vì các ngân hàng của họ đã không tư vấn rủi ro một cách đúng đắn.
Bài học thứ hai là từ cuộc khủng hoảng Lehman Brothers năm 2008. Nhiều ngân hàng quá mải miết chạy theo lợi nhuận ngắn hạn, liên tục tăng đòn bẩy bảng cân đối kế toán lên mức không tưởng. Họ dùng nguồn vốn ngắn hạn để tài trợ cho các khoản vay thế chấp dài hạn và bán những sản phẩm tài chính phức tạp, rủi ro cao cho những khách hàng không thực sự hiểu về chúng. Đó chính là thứ đã làm đổ vỡ các ngân hàng.
Suy cho cùng, ngân hàng tồn tại dựa trên niềm tin của khách hàng. Khi một khách hàng gửi tiền tiết kiệm vào ngân hàng, họ đang trao cho ngân hàng niềm tin để gìn giữ số tiền của mình. Trách nhiệm quan trọng nhất của chúng tôi là bảo vệ khoản tiền đó và không đưa ra những quyết định có thể khiến ngân hàng phải đối mặt với những rủi ro không cần thiết.
Chúng tôi phải thiết lập các tiêu chuẩn quản trị doanh nghiệp cao nhất, vận hành minh bạch. Trong trường hợp có vấn đề xảy ra, chúng tôi phải thẳng thắn truyền thông, làm rõ nguyên nhân, cách khắc phục và phản hồi nhanh chóng cho khách hàng.
Điều gì sẽ giúp hiện thực hóa những mục tiêu cam kết đó tại Eximbank lúc này?
Điều này hoàn toàn có thể làm được nhưng cần thời gian. Một trong những bước đi quan trọng nhất là củng cố tính độc lập trong hoạt động của HĐQT. Các thành viên HĐQT mang đến những góc nhìn đa dạng và khách quan, không bị chi phối bởi xung đột lợi ích. Sự độc lập trong tư duy và ra quyết định ở cấp HĐQT sẽ góp phần định hình các chuẩn mực về minh bạch, trách nhiệm giải trình và từng bước lan tỏa những chuẩn mực đó trong toàn ngân hàng.
Tạo ra giá trị tốt nhất cho khách hàng trong sự cảm nhận của chính khách hàng
Nhìn về 5 năm tới, trước những thay đổi mạnh mẽ về công nghệ, AI, mô hình kinh doanh và trải nghiệm khách hàng, điều gì sẽ tạo ra sự khác biệt giúp một ngân hàng xây dựng vị thế cạnh tranh bền vững?
Tôi tin rằng thành công của một ngân hàng không chỉ được đo bằng giá cổ phiếu hay ROE. Thước đo quan trọng hơn là giá trị ngân hàng tạo ra và niềm tin mà ngân hàng xây dựng được với khách hàng.
Khách hàng gửi tiền lựa chọn một ngân hàng vì họ tin rằng tiền của mình được quản lý an toàn và có trách nhiệm. Khách hàng doanh nghiệp chọn đồng hành cùng chúng tôi vì họ cần một ngân hàng có đủ năng lực chuyên môn để hỗ trợ hoạt động kinh doanh, kể cả khi mở rộng ra thị trường quốc tế. Khách hàng cá nhân lựa chọn chúng tôi khi ngân hàng hiểu được nhu cầu của họ trong từng giai đoạn cuộc sống, từ đó có thể chủ động thiết kế những sản phẩm, dịch vụ phù hợp.
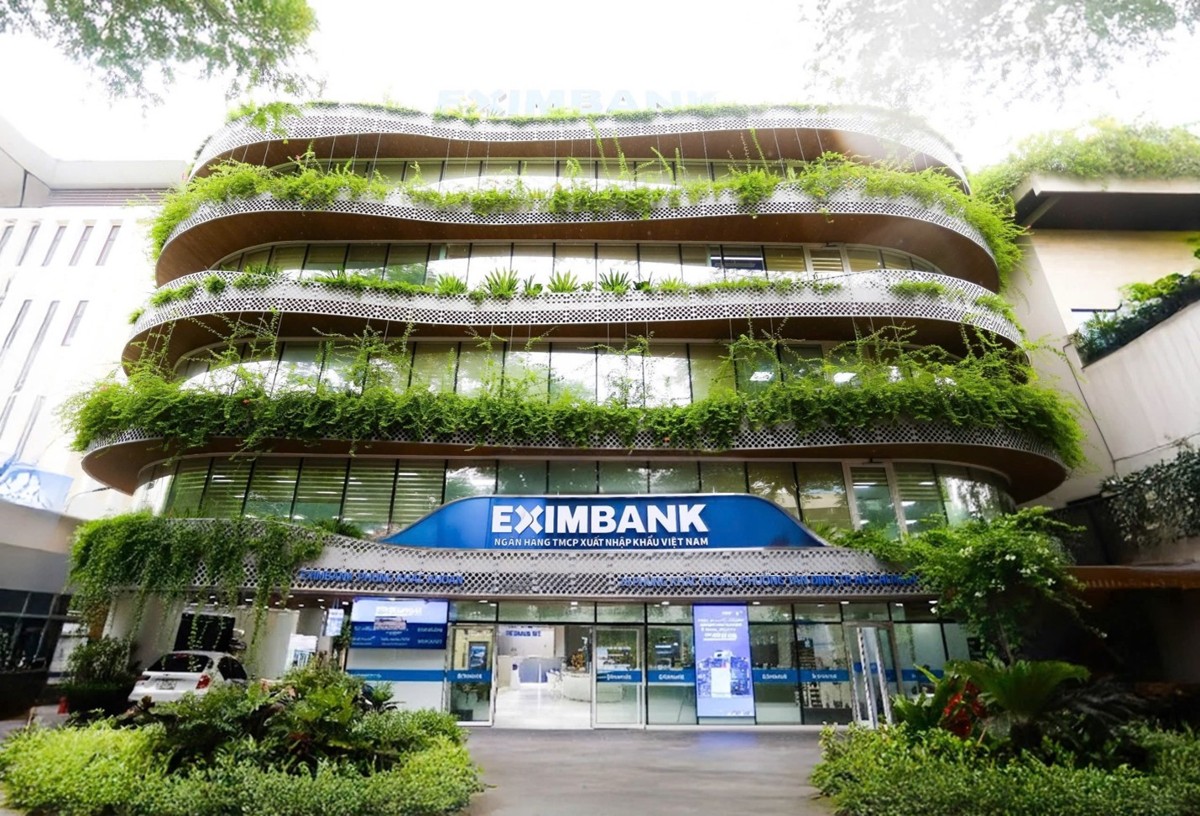
Để tạo ra những giá trị đó, bên trong ngân hàng cần có một khung quản trị vững chắc, giúp nhân viên hiểu rõ phạm vi ra quyết định, được trao quyền và chịu trách nhiệm với quyết định của mình. Đồng thời, các rủi ro về tín dụng, vận hành hay gian lận phải được nhận diện, kiểm soát và duy trì trong giới hạn đã xác định.
Khi những nền tảng này được xây dựng và vận hành tốt, kết quả tài chính bền vững sẽ là kết quả của những giá trị mà ngân hàng tạo ra.
Đọc bài theo từ khoá

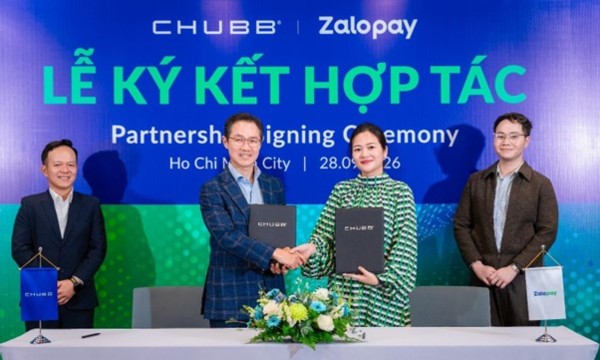
Chubb Life Việt Nam cùng Zalopay mang “Nhà Mình An” đến với người dùng số
Công ty TNHH Bảo hiểm Nhân thọ Chubb Việt Nam (Chubb Life Việt Nam) và ứng dụng thanh toán tài chính Zalopay vừa chính thức ký kết hợp tác phân phối Sản phẩm Bảo hiểm Tử kỳ tái tục hàng năm mở rộng trên nền tảng Zalopay.
Vietcombank đồng đầu tư Quán Nhà Haha, ra mắt thẻ độc quyền
Tại họp báo ra mắt Quán Nhà Haha, Vietcombank khẳng định vai trò Nhà đồng đầu tư và giới thiệu bộ sưu tập thẻ ghi nợ quốc tế Vietcombank Visa Haha Collection.
Cake by VPBank và KiotViet hợp tác cung cấp giải pháp số toàn diện cho hộ kinh doanh
Sự hợp tác giữa Cake by VPBank và KiotViet hướng tới xây dựng một hành trình số liền mạch cho hộ kinh doanh, từ quản lý bán hàng, thanh toán, theo dõi dòng tiền đến tiếp cận nguồn vốn ngay trên nền tảng quen thuộc.
Áp lực lạm phát khiến Ấn Độ tăng lãi suất lần đầu tiên sau 3 năm
Ngân hàng Trung ương Ấn Độ (RBI) vừa tăng lãi suất cho vay chủ chốt lần đầu tiên kể từ năm 2023, với lý do lạm phát tăng, giá năng lượng toàn cầu leo thang và đà tăng trưởng mạnh mẽ của nền kinh tế lớn tăng trưởng nhanh nhất thế giới...
Lãi suất vẫn chịu áp lực tăng nhưng tốc độ đã chậm lại
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết lãi suất chịu áp lực tăng trong thời gian qua nhưng tốc độ tăng đang chậm lại và về cơ bản đã xoay quanh mặt bằng mới. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025...






Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






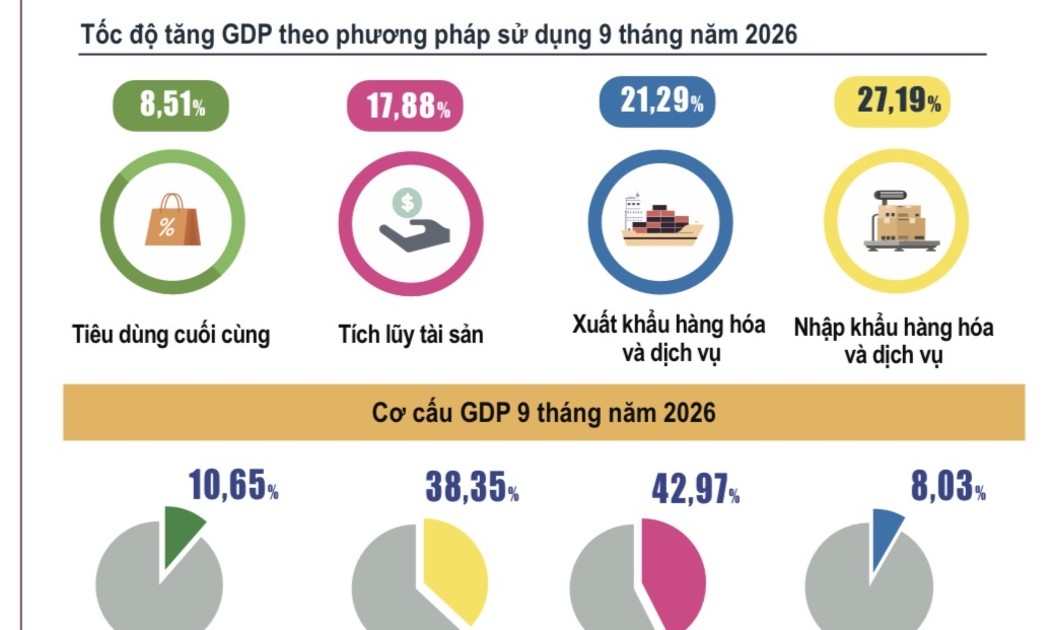
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...