


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thép Việt muốn bán cổ phiếu POM để trả nợ


Giao dịch được thực hiện theo phương thức giao dịch thỏa thuận và khớp lệnh, từ ngày 19/01 đến ngày 13/2/206.
Công ty TNHH Thương mại và Sản xuất Thép Việt - người có liên quan đến Chủ tịch HĐQT CTCP Thép Pomina (mã POM-UpCoM) vừa đăng ký bán 7,5 triệu cổ phiếu POM nhằm thực hiện nghĩa vụ trả nợ thay cho Pomina.
Theo đó, Công ty TNHH Thương mại và Sản xuất Thép Việt do ông Đỗ Duy Thái là Tổng giám đốc và là Chủ tịch HĐQT POM vừa đăng ký bán 7.500.000 cổ phiếu, nhằm thực hiện nghĩa vụ trả nợ thay cho CTCP Thép Pomina.
Giao dịch được thực hiện theo phương thức giao dịch thỏa thuận và khớp lệnh, từ ngày 19/01 đến ngày 13/2/206.
Hiện Thép Việt đang là cổ đông chi phối tại Pomina, nắm giữ hơn 146,3 triệu cổ phiếu, tương ứng 52,54% vốn điều lệ. Nếu hoàn tất giao dịch, tỷ lệ sở hữu của Thép Việt sẽ giảm xuống còn gần 139 triệu cổ phiếu, chiếm 49,6% và không còn là công ty mẹ của POM.
Còn cá nhân ông Đỗ Duy Thái đang sở hữu 869.400 cổ phiếu POM, tương đương 0,31% vốn điều lệ.
Trên thị trường, HNX cho biết đã duy trì diện hạn chế giao dịch đối với cổ phiếu POM của Công ty cổ phần Thép Pomina do tổ chức đăng ký giao dịch không họp Đại hội đồng cổ đông thường niên 02 năm tài chính gần nhất trong thời hạn tối đa kể từ thời điểm kết thúc năm tài chính theo quy định tại khoản 2 Điều 139 Luật Doanh nghiệp;
Ngoài ra, Công ty chậm nộp Báo cáo tài chính năm 2024 đã được kiểm toán và BCTC bán niên 2024 đã được soát xét quá 45 ngày kể từ ngày kết thúc thời hạn phải công bố thông tin theo quy định; là công ty bị hủy bỏ niêm yết bắt buộc theo quy định tại điểm i khoản 1 Điều 120 Nghị định số 155/2020/NĐ-CP ngày 31/12/2020 của Chính phủ quy định chi tiết thi hành một số điều của Luật Chứng khoán;
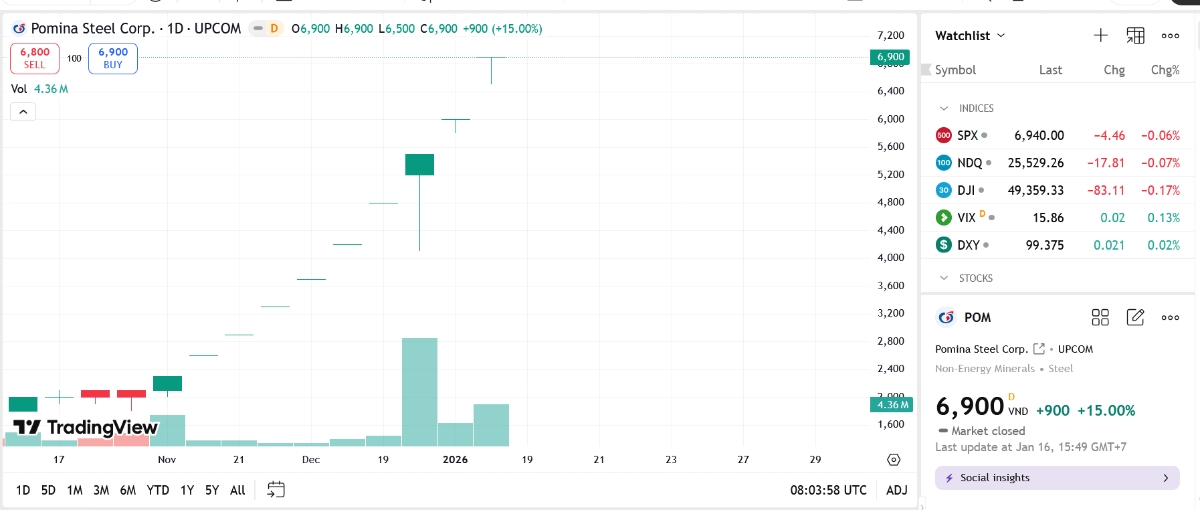
Theo dữ liệu trên HNX, từ ngày 7/11/2025 đến 9/1/2026, cổ phiếu POM đã có 9 phiên tăng trần liên tiếp (do chỉ giao dịch vào thứ Sáu hàng tuần), đưa thị giá tăng khoảng 200%.
Chốt phiên ngày 16/1/2026, giá cổ phiếu POM tiếp tục tăng trần (15%) lên 6.900 đồng/cổ phiếu và tạm tính theo mức giá này, Thép Việt có thể thu về khoảng 52 tỷ đồng từ thương vụ.
Kết thúc quý 3/2025, POM ghi nhận lợi nhuận sau thuế hợp nhất lỗ gần 183 tỷ, giảm 26,16% so với cùng kỳ (hơn 286 tỷ đồng) là do các khoản thu chưa đủ bù đắp chi phí và phần lớn chi phí là lãi vay do nhà máy Pomia 3 vẫn đang trong tình trạng ngưng hoạt động vấn phái gánh chịu chi phí lãi vay từ các khoản vay ngắn hạn. Lũy kế 9 tháng năm 2025, POM ghi nhận lỗ hơn 512 tỷ đồng, giảm mạnh so với mức lỗ gần 792 tỷ đồng hồi cùng kỳ
Tính đến hết tháng 9/2025, POM ghi nhận tiền và các khoản tương đương tiền giảm mạnh từ hơn 58,7 tỷ giảm còn hơn 22,3 tỷ đồng và vay và nợ thuê tài chính là khoảng 5.950 tỷ đồng - trong đó, vay ngắn hạn là 5.237,8 tỷ đồng.
Được biết, POM đã chốt ngày đăng ký cuối cùng lập danh sách cổ đông đối với cổ phiếu POM của CTCP Thép Pomina để tổ chức Đại hội đồng cổ đông bất thường năm 2025. Thời gian, địa điểm họp sẽ được công ty thông báo thời gian họp cho các cổ đông tại thư mời nhằm tái cấu trúc Pomina Group; quyết định các vấn đề khác thuộc thẩm quyền của đại hội đồng cổ đông; Ngày đăng ký cuối cùng: 18/11/2025 và ngày giao dịch không hưởng quyền: 17/11/2025.
Bài liên quan
Đọc bài theo từ khoá


Con gái Chủ tịch PNJ tiếp tục bị công ty chứng khoán bán giải chấp
MBS dự kiến bán giải chấp 2,17 triệu cổ phiếu PNJ của bà Trần Phương Ngọc Giao, con gái bà Cao Thị Ngọc Dung, Chủ tịch HĐQT PNJ.
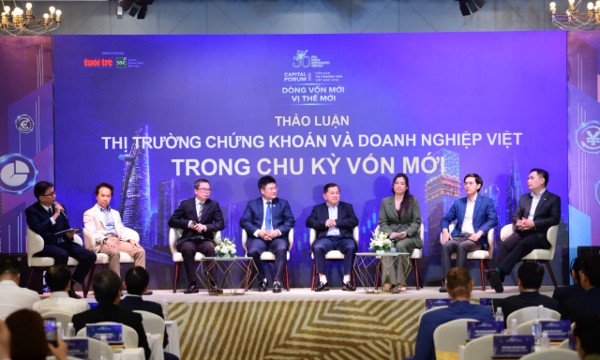
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
Bộ Công thương sắp nhận hơn 6.160 tỷ đồng cổ tức năm 2025 từ VEAM
VEAM sẽ chi trả cổ tức cho cổ đông bằng tiền mặt tỷ lệ 52,4%, tức cổ đông sở hữu 1 cổ phiếu sẽ được nhận 5.240 đồng. Ngày đăng ký cuối cùng là 13/11/2026.
VNM chốt danh sách chi 5.225 tỷ đồng cho cổ tức đợt 1/2026
VNM sẽ chốt danh sách cổ đông vào ngày 12/11/2026 để thực hiện quyền nhận cổ tức đợt 1 năm 2026 bằng tiền mặt với tỷ lệ 25% (01 cổ phiếu được nhận 2.500 đồng). Thời gian thanh toán dự kiến vào ngày 26/11/2026.
Phiên đấu giá hơn 79 triệu cổ phiếu SEA do SCIC sở hữu tiếp tục thất bại
Hết thời hạn đăng ký và đặt cọc (15h30 ngày 26/10/2026) không có nhà đầu tư đăng ký tham gia đấu giá mua lô cổ phần của công ty.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







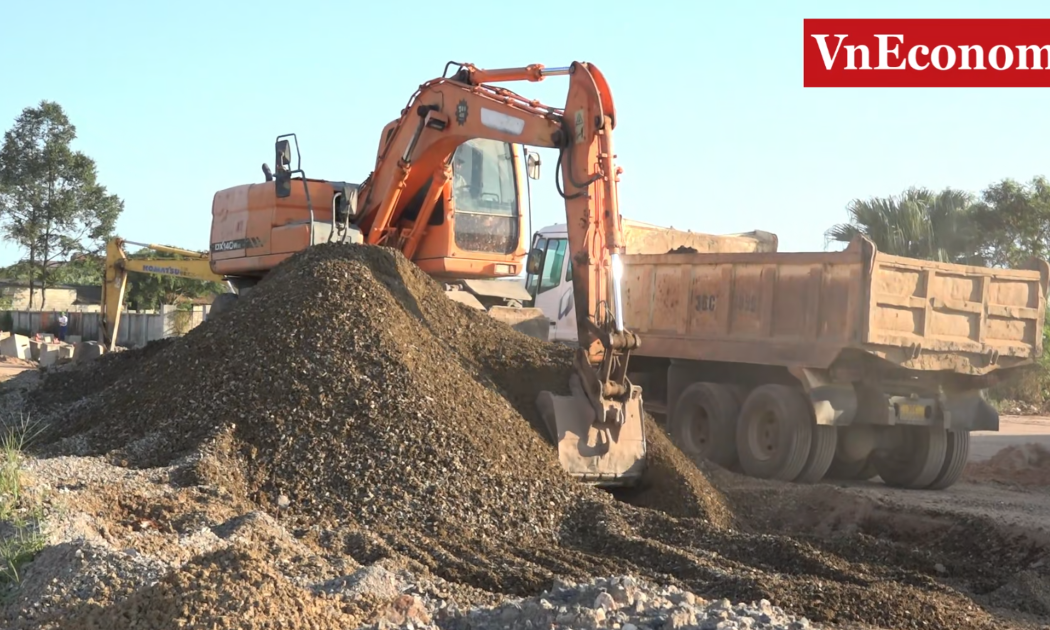
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...