




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường trái phiếu sẽ dần ưu tiên doanh nghiệp có chất lượng tín dụng lành mạnh


VISRating đánh giá 1.480 doanh nghiệp niêm yết và đăng ký giao dịch thì khoảng 75% đã đáp ứng được các yêu cầu về giới hạn đòn bẩy và hoạt động có lãi. Thị trường trái phiếu sẽ dần chuyển trọng tâm sang các doanh nghiệp có bảng cân đối kế toán lành mạnh hơn và dòng tiền ổn định hơn.
Trong tháng 9/2025, 25 tổ chức phát hành đã huy động tổng cộng 50 nghìn tỷ đồng qua các đợt phát hành trái phiếu mới, theo số liệu từ VISRating.
Hoạt động phát hành tập trung chủ yếu đến từ ngành ngân hàng chiếm 70% tổng giá trị, tiếp theo là bất động sản 26%. Trái phiếu có kỳ hạn từ 3–5 năm chiếm tỷ trọng lớn nhất hơn 50% tổng giá trị phát hành, trong khi trái phiếu ngắn hạn (1–3 năm) đang có xu hướng gia tăng, chiếm 32%.
Có 7 tổ chức phát hành trái phiếu kỳ hạn 2 năm với lãi suất coupon ban đầu từ 5,85% đến 11%/năm. Có sự khác biệt về lãi suất thay đổi phù hợp với mức độ phân hóa rủi ro của tổ chức phát hành, đây là tín hiệu tích cực cho thấy yếu tố hồ sơ tín nhiệm và rủi ro đã phần nào được phản ánh vào giá.
Các tổ chức tài chính như Ngân hàng Á Châu (ACB), Ngân hàng Phương Đông (OCB, xếp hạng tín nhiệm A+ triển vọng ổn định), ngân hàng Techcombank (TCB), Chứng khoán MB (MBS, A+ ổn định) và Chứng khoán Thiên Việt (TVS) phát hành trái phiếu không có tài sản đảm bảo với mức lãi suất thấp hơn (từ 5,85% đến 7,5%).
Trong khi đó, các doanh nghiệp bất động sản như Công ty CP Phát triển Khu Công Nghiệp & Đô thị Thủ Thừa và Vingroup phát hành trái phiếu có tài sản đảm bảo với lãi suất cao hơn đáng kể, lần lượt là 9% và 11%, phản ánh nhận định của thị trường về rủi ro tín dụng cao hơn, dù đã có tài sản đảm bảo.
Trong tháng 9/2025, Công ty Cổ phần Năng lượng Tái tạo Trung Nam thông báo gia hạn thời gian đáo hạn cho mã trái phiếu TRECH2224002 đến ngày 15/10/2025. Đây là lần thứ ba công ty trì hoãn thanh toán gốc khi đến ngày đáo hạn.
Theo VISRating, việc gia hạn liên tiếp sát thời điểm đáo hạn cho thấy khó khăn trong việc chi trả nợ và việc kéo dài thời gian chỉ là để tránh bị coi là vỡ nợ.
Trong tháng 9/2025, Hưng Thịnh Land là đơn vị tích cực nhất trong việc tái cơ cấu trái phiếu chậm trả, với tổng giá trị 141,8 tỷ đồng được xử lý thông qua hình thức hoán đổi tài sản với trái chủ của 5 trái phiếu. Tuy nhiên, tỉ lệ thu hồi của 5 trái phiếu này chỉ mới đạt từ 5,8 đến 20%, thấp hơn đáng kể so với tỷ lệ chậm trả tính chung toàn thị trường đạt khoảng 38%.
Tính đến ngày 30/9/2025, trong tổng số 276 nghìn tỷ đồng mệnh giá trái phiếu bị chậm trả bao gồm cả lãi và gốc, các tổ chức phát hành đã thực hiện chi trả được 105 nghìn tỷ đồng.
Như VnEconomy đưa tin, từ ngày 11/9/2025, các quy định mới về phát hành trái phiếu ra công chúng tại Việt Nam sẽ có hiệu lực. Theo đó, có một số thay đổi quan trọng như giới hạn tỷ lệ đòn bẩy Nợ phải trả/Vốn chủ sở hữu tối đa là 5 lần, đơn giản hóa quy trình phê duyệt đối với các tổ chức tín dụng, và rút ngắn thời gian đưa trái phiếu vào giao dịch trên thị trường thứ cấp sau khi đăng ký từ 90 ngày xuống còn 30 ngày.
VISRating kỳ vọng những thay đổi này sẽ trở thành động lực cải thiện hiệu quả và kỷ luật thị trường, đặt nền tảng cho một thị trường trái phiếu ổn định và bền vững hơn.
Dựa trên phân tích của VISRating về 1.480 doanh nghiệp niêm yết và đăng ký giao dịch, khoảng 75% đã đáp ứng được các yêu cầu về giới hạn đòn bẩy và hoạt động có lãi. Thị trường trái phiếu sẽ dần chuyển trọng tâm sang các doanh nghiệp có bảng cân đối kế toán lành mạnh hơn và dòng tiền ổn định hơn.
Xu hướng này cho thấy sự thay đổi rõ rệt so với khủng hoảng thanh khoản giai đoạn 2022–2023, khi hàng loạt doanh nghiệp có đòn bẩy cao và dòng tiền yếu rơi vào tình trạng vỡ nợ trái phiếu.
Việc không bắt buộc xếp hạng tín nhiệm với tổ chức tín dụng và trái phiếu được bảo lãnh cùng với việc không bắt buộc xếp hạng đối với trái phiếu không nên được hiểu là các trái phiếu và doanh nghiệp này không có rủi ro.
Các trái phiếu của ngân hàng và công ty tài chính tiêu dùng vẫn có rủi ro tín dụng, cần được đánh giá cẩn trọng. Nhà đầu tư trái phiếu phải đánh giá sức khỏe và cấu trúc của các bảo lãnh tín dụng, cũng như theo dõi sát tình hình tài chính của bên bảo lãnh thanh toán trong suốt vòng đời của trái phiếu.
Hiện nay định giá trái phiếu dựa trên rủi ro vẫn là một điểm mờ. Khi thị trường trái phiếu Việt Nam mở rộng với nhiều tổ chức phát hành hơn và công cụ phức tạp hơn, việc thiếu đường cong lợi suất cho trái phiếu doanh nghiệp đang trở thành rào cản.
Không có chuẩn định giá thống nhất, nhà đầu tư sẽ gặp khó khăn trong việc so sánh và xác định giá trị hợp lý, dẫn đến gia tăng rủi ro và nguy cơ phân bổ tài sản không phù hợp. Do đó, xây dựng cơ chế định giá vững chắc không còn là lựa chọn, mà là điều kiện nền tảng để đảm bảo tính minh bạch thị trường và niềm tin của nhà đầu tư.
Bài liên quan
Đọc bài theo từ khoá


Blog chứng khoán: Buông trụ, phái sinh trả giá
VNI có triển vọng rất cao phải lùi về vùng đáy tháng 7 quanh 1650 điểm khi các trụ đang có sự đồng thuận ép xuống. Tuy nhiên diễn biến chỉ số không ảnh hưởng nhiều đến tâm lý giao dịch khi độ rộng duy trì được phân hóa tích cực.
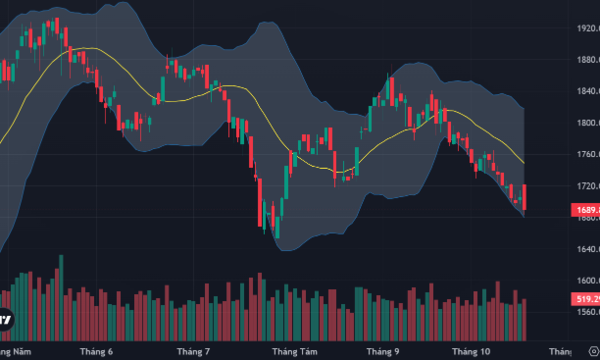
VN-Index lao dốc mạnh dưới sức ép từ nhóm trụ, tiền đỡ giá khỏe ở cổ phiếu vừa và nhỏ
Nhóm cổ phiếu Vin đồng loạt quay đầu giảm sâu trong phiên chiều nay đã cộng hưởng với các mã ngân hàng tạo sức ép cực lớn lên VN-Index. Chỉ số đóng cửa lại một lần nữa thủng mốc 1700 điểm. Bất ngờ là dòng tiền không sợ hãi, vẫn mua mạnh và nâng giá ở nhóm cổ phiếu vừa và nhỏ.
KBSV: Từ dấu ấn doanh nghiệp đến những giá trị bền vững cho thế hệ tương lai
Cột mốc 5 năm liên tiếp được vinh danh tại Giải thưởng Doanh nghiệp Châu Á (APEA) không chỉ khẳng định vị thế và uy tín vững chắc của Chứng khoán KB Việt Nam (KBSV), mà còn là minh chứng rõ nét cho triết lý kinh doanh gắn liền với sự phát triển bền vững của cộng đồng.
Các quỹ phòng hộ có thể gây ra một cú sốc lớn trên thị trường trái phiếu toàn cầu
Sự hiện diện ngày càng lớn của các quỹ phòng hộ trên thị trường trái phiếu chính phủ và mức độ sử dụng đòn bẩy tài chính cao của các quỹ này là một rủi ro lớn...
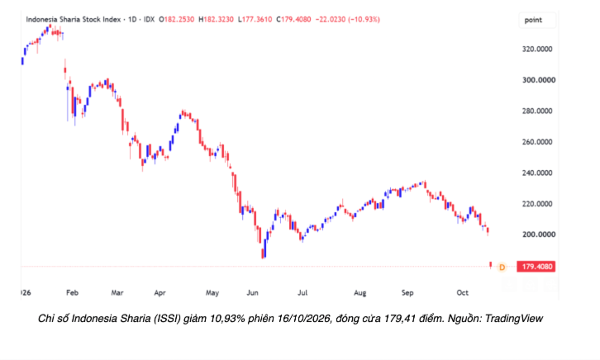
Bài học từ Indonesia: Nâng hạng đã khó, giữ vững vị thế còn khó hơn
Ngày 15/10 vừa qua, MSCI mở đợt tham vấn về đề xuất chuyển Indonesia từ thị trường mới nổi (Emerging Market – EM) sang thị trường độc lập (Standalone Market), với nhận định tư cách thị trường mới nổi của Indonesia “không còn phù hợp”.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...