




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Toàn cảnh bức tranh kinh doanh quý 2/2024


Lợi nhuận ròng toàn thị trường của các công ty niêm yết trên ba sàn HOSE, HNX, UPCoM tăng 20,6% so với cùng kỳ, nhờ vào sự phục hồi kinh tế rõ ràng hơn và hiệu ứng cơ sở thấp từ quý 2/2023.

Mùa kết quả kinh doanh quý 2 đã chính thức khép lại. Lợi nhuận ròng toàn thị trường của các công ty niêm yết trên ba sàn HOSE, HNX, UPCoM tăng 20,6% so với cùng kỳ, nhờ vào sự phục hồi kinh tế rõ ràng hơn và hiệu ứng cơ sở thấp từ quý 2/2023, theo số liệu từ VnDirect.
Ngành Thép, Bán lẻ là ngành đóng góp hàng đầu vào sự tăng trưởng. Ngành Thép và Bán lẻ đã ghi nhận sự tăng trưởng lợi nhuận đáng kể. Lợi nhuận ngành Thép ghi nhận tăng trưởng 437% so với cùng kỳ nhờ biên EBITDA mở rộng, do giá đầu vào giảm mạnh hơn so với giá bán, và doanh thu quý quý 2/2024 tăng do khối lượng bán hàng tăng so với mức thấp của năm ngoái.
Lợi nhuận ngành Bán lẻ tăng 379% so với cùng kỳ trong Q2/24, dẫn đầu bởi nhà bán lẻ ICT MWG, với lợi nhuận ròng tăng mạnh 6.635% so với cùng kỳ, đạt 1,17 nghìn tỷ trong Q2/24. Kết quả tích cực này được ghi nhận nhờ doanh thu cải thiện trên mỗi cửa hàng, một phần trong nỗ lực tái cấu trúc hệ thống phân phối và đóng cửa các cửa hàng kém hiệu quả.
Ngành Công nghiệp, Xây dựng và vật liệu, Hóa chất ghi nhận tăng trưởng tốt Tăng trưởng lợi nhuận trong các ngành Công nghiệp, Xây dựng & vật liệu, và Hóa chất lần lượt đạt 319%, 71,3% và 59,6% so với cùng kỳ. Sự tăng trưởng này được thúc đẩy bởi nhu cầu trong nước và xuất khẩu tăng lên khi nền kinh tế toàn cầu phục hồi.
Ngành Bất động sản đã có những dấu hiệu cải thiện. Ngành bất động sản tiếp tục chứng kiến sự suy giảm lợi nhuận, giảm 16,9% so với cùng kỳ. Tuy nhiên, tỷ lệ suy giảm đã chậm lại so với cùng kỳ Q2/2023 khi giảm 36,1%, và Q1/2024 khi giảm 29,2%. Điều này cho thấy ngành bất động sản đang bắt đầu phục hồi.

Xét theo vốn hóa, lợi nhuận của các nhóm cổ phiếu trên thị trường đều có mức tăng trưởng khả quan trong Q2/24, dẫn đầu bởi nhóm cố phiếu vốn hóa vừa khi lợi nhuận ròng tăng 46,2% so với cùng kỳ. Đây cũng là nhóm có mức tăng trưởng khá trong đầu quý 2 và sau khi tin kết quả kinh doanh ra, cổ phiếu nhóm này bị bán tháo mạnh khiến VN-Index có phiên thủng 1.200 điểm.

MWG, MSN, BCM, POW và HPG là những cổ phiếu đóng góp hàng đầu. Tổng lợi nhuận ròng trong Q2/2024 của VN30 tăng 14,5% so với cùng kỳ. Trong Q2/2024, 27 doanh nghiệp trong VN30 ghi nhận tăng trưởng lợi nhuận ròng, dẫn đầu là MWG tăng 6.635% so với cùng kỳ, MSN tăng 377%, BCM tăng 367%, POW tăng 218% và HPG tăng 127%.
Hai cổ phiếu nổi bật trong ngành bán lẻ, MWG và MSN, ghi nhận mức tăng trưởng mạnh mẽ và đóng góp đáng kể vào sự tăng trưởng lợi nhuận của chỉ số VN30. Điều này cho thấy sức mua của người tiêu dùng đang dần phục hồi, nhờ một phần vào các biện pháp kích thích tiêu dùng của Chính phủ, như việc gia hạn giảm VAT. Ngược lại, VIC giảm 286% so với cùng kỳ và VIB giảm 28,6% ghi nhận lợi nhuận giảm.
Ước tính biên lợi nhuận gộp toàn thị trường Q2/24 tăng 1,1 điểm % lên 16,5%. Sự cải thiện biên gộp được đóng góp bởi ngành Bất động sản ( 10,4 điểm %), Công nghiệp ( 3,3 điểm %).

Chi phí đi vay đã tạo đáy trong Q1/24 và tăng nhẹ trong Q2/24 khi nền kinh tế phục hồi và nhu cầu tín dụng tăng lên. Chi phí lãi vay tăng lên 6,0% trong Q2/24, tăng so với Q1/24 ( 0,4 điểm % so với quý trước) và tỷ lệ nợ/vốn chủ giảm xuống 70,2% trong Q2/24, giảm 5 điểm % so với quý trước cho thấy thời kỳ lãi suất thấp có vẻ như đã kết thúc khi nền kinh tế bước vào giai đoạn phục hồi, dẫn đến nhu cầu tín dụng tăng và do đó, lãi suất tiền gửi cao hơn.
Tuy nhiên, nếu lãi suất tăng quá nhanh so với khả năng trả nợ của các doanh nghiệp, điều này có thể khiến các doanh nghiệp phải giảm mức vay mượn. Do đó, VnDirect tin rằng lãi suất tiền gửi sẽ không tăng quá nhanh mà sẽ duy trì ở mức vừa phải để các doanh nghiệp có thể điều chỉnh kế hoạch kinh doanh phù hợp với điều kiện vay vốn.

Trụ cản bước phục hồi của VN-Index, khối ngoại mua ròng tích cực
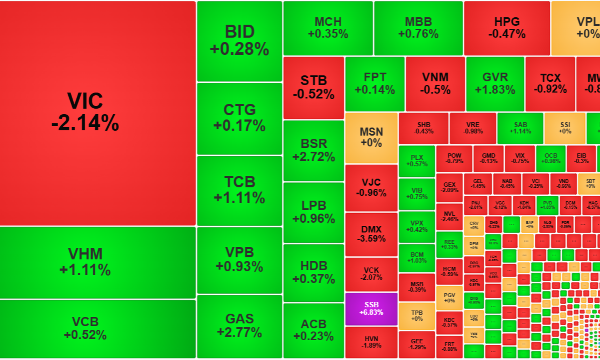
Hai nhịp phục hồi vượt tham chiếu của VN-Index sáng nay đều thất bại do biến động giá của VIC. Mặc dù các blue-chips khác khá tốt, nhưng chưa đủ sức mạnh để cân bằng trong khi dòng tiền tổng thể vẫn còn kém.
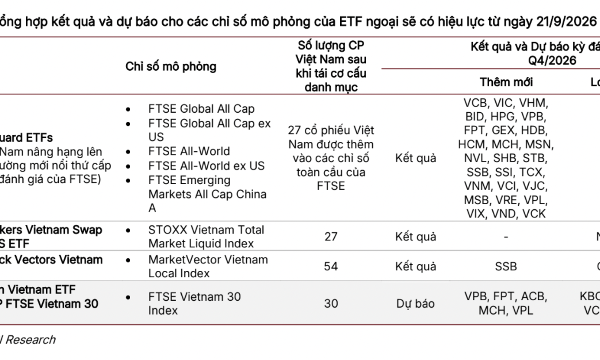
Điểm danh 10 cổ phiếu đón tiền dòng nâng hạng, được các ETF mua nhiều nhất trong tuần này
Đợt giải ngân thứ nhất 1 của các quỹ mô phỏng chỉ số toàn cầu của FTSE dự kiến diễn ra vào ngày 18/9/2026, trước khi chỉ số mới có hiệu lực vào ngày 21/9/2026.
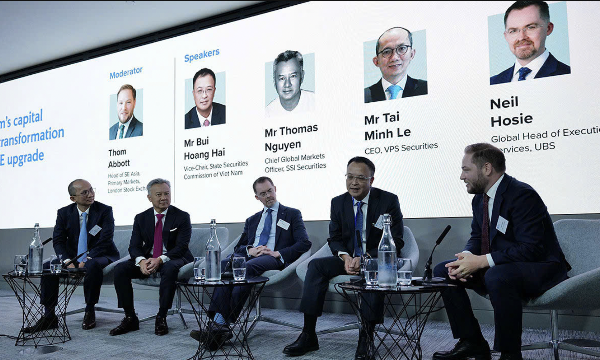
Các nhà đầu tư vương quốc Anh bày tỏ sự quan tâm và đánh giá cao thị trường Việt Nam sau nâng hạng
Các nhà đầu tư Vương quốc Anh cũng bày tỏ sự quan tâm và đánh giá cao những bước tiến tích cực của thị trường Việt Nam...
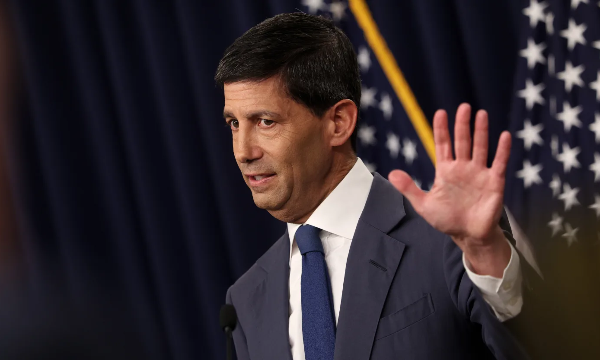
Hai câu hỏi lớn về cuộc họp tuần này của Fed
Nếu Fed tăng lãi suất, động thái này có phải là sự khởi đầu cho một chu kỳ thắt chặt mới hay không? Và nếu Fed không tăng lãi suất, uy tín của Chủ tịch Kevin Warsh có thể bị ảnh hưởng như thế nào?
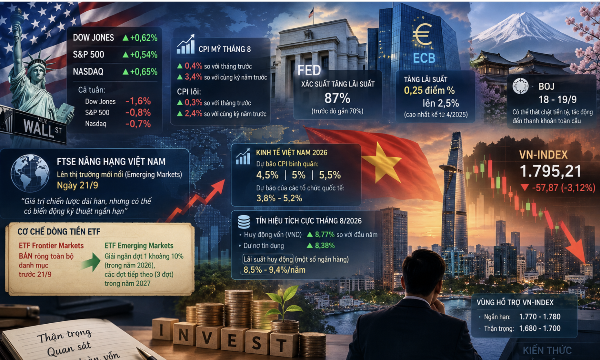
Không có động lực hỗ trợ cho thị trường, dòng tiền đứng ngoài tiếp tục chờ?
Hiện thị trường không có động lực hỗ trợ nào trong ngắn hạn, đây là tháng có sự kiện thị trường nâng hạng nhưng thanh khoản đã về mức thấp nhất kể từ đầu năm, cho thấy nhà đầu tư ít kỳ vọng thị trường có “sóng” và càng có lý do “chờ đợi” các biện pháp hỗ trợ mạnh tay hơn.





Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.





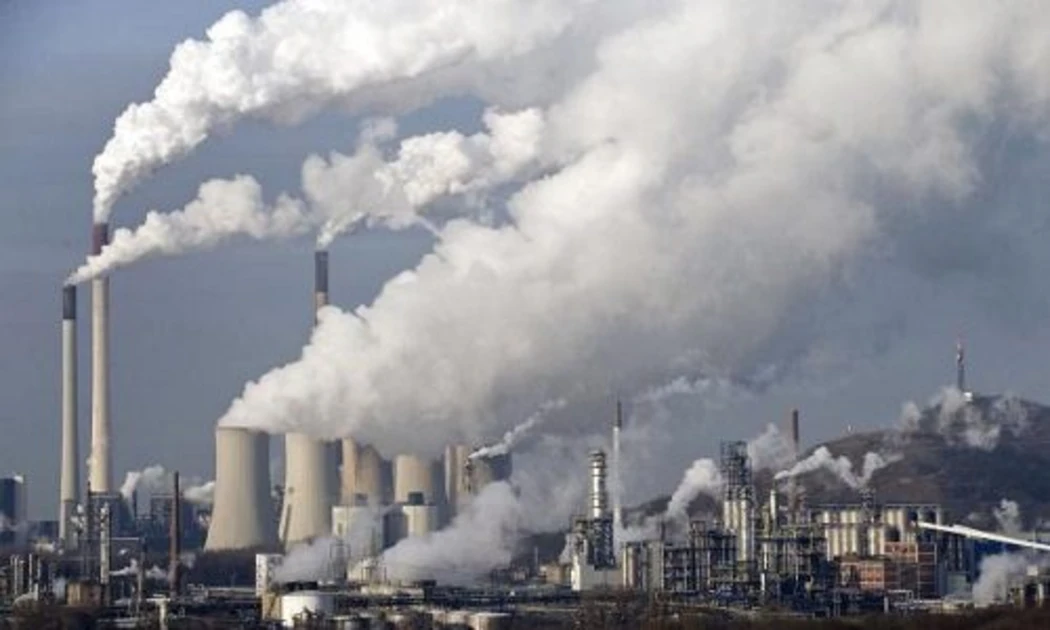
 Bài toán giảm mục tiêu phát thải, duy trì năng lực cạnh tranh cho ngành xi măng
Xi măng và bê tông đóng vai trò thiết yếu đối với sản xuất, tuy nhiên sản xuất xi măng chiếm khoảng 7-8% lượng phát thải C02 toàn cầu, trở thành một trong các nguồn gây ô nhiễm lớn nhất hiện nay. Giải pháp giảm phát thải mà vẫn bảo đảm năng lực sản xuất, cạnh tranh cho doanh nghiệp... đang là bài toán nan giải.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...