


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


TPB chính thức sở hữu 51% tại Chứng khoán Tiên Phong


ORS đã phát hành gần 288 triệu cổ phiếu cho TPBank và số cổ phiếu này bị hạn chế chuyển nhượng trong vòng một năm kể từ ngày hoàn tất phát hành.
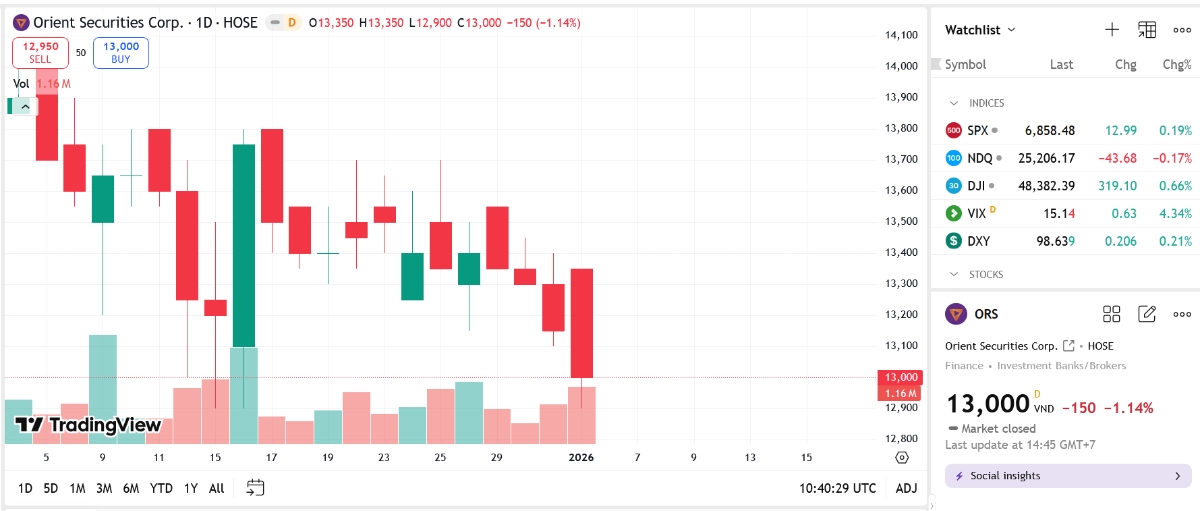
Công ty Cổ phần Chứng khoán Tiên Phong (mã OS-HOSE) thông báo thay đổi số lượng cổ phiếu có quyền biểu quyết, báo cáo kết quả chào bán cổ phiếu và Nghị quyết HĐQT công ty.
Theo đó, Chứng khoán Tiên Phong công bố đã hoàn tất đợt chào bán cổ phiếu riêng lẻ cho Ngân hàng TMCP Tiên Phong - TPBank (mã TPB-HOSE). Giao dịch được thực hiện vào ngày 31/12/2025.
Theo báo cáo mà ORS công bố, ORS đã phát hành gần 288 triệu cổ phiếu cho TPBank và số cổ phiếu này bị hạn chế chuyển nhượng trong vòng một năm kể từ ngày hoàn tất phát hành.
Với mức giá 12.500 đồng một cổ phiếu, TPS thu về gần 3.600 tỷ đồng, qua đó nâng vốn điều lệ lên 6.239 tỷ đồng và số lượng cổ phiếu có quyền biểu quyết tăng lên 623.930.904 cổ phiếu.
Nguồn vốn thu được sẽ được phân bổ vào nhiều hoạt động kinh doanh chính. Khoảng 60% được sử dụng cho hoạt động môi giới, cho vay ký quỹ và ứng trước tiền bán chứng khoán; 30% dành cho hoạt động tự doanh và phần còn lại cho các hoạt động đầu tư, kinh doanh khác. Việc giải ngân số vốn này dự kiến diễn ra trong năm 2026.
Sau đợt chào bán, tỷ lệ sở hữu của TPBank tại TPS tăng từ 9,01% lên hơn 318,2 triệu cổ phiếu, chiếm 51% và chính thức trở thành công ty mẹ, nắm quyền chi phối tại Chứng khoán Tiên Phong.
Được biết TPB đã công bố kết quả kinh doanh 9 tháng 2025 với thu nhập từ hoạt động kinh doanh (TOI) đạt 13,6 nghìn tỷ đồng (+5,5% cùng kỳ năm trước) và lợi nhuận trước thuế đạt 6,1 nghìn tỷ đồng (+10,7% cùng kỳ năm trước), hoàn thành lần lượt 76% và 73% dự báo cả năm của VCSC. Như vậy, so với cùng kỳ quý trước, TOI quý 3/2025 đã giảm 2,0% và lợi nhuận trước thuế giảm 6,7%, chủ yếu do khoản lỗ ngoại hối, trong khi các mảng dịch vụ cốt lõi ghi nhận mức tăng trưởng một chữ số trong cả thu nhập lãi ròng (NII) và tổng thu nhập phí ròng (NFI) thuần. Nhìn chung, kết quả kinh doanh 9 tháng 2025 của TPB phù hợp với dự báo của VCSC, dù cần thêm đánh giá chi tiết.
Theo VCSC, tăng trưởng tín dụng 9 tháng 2025 đạt 16,0%, cao hơn mức tăng trưởng toàn hệ thống là 13,4%. Động lực tăng trưởng đến từ mức tăng 18,3% của dư nợ cho vay khách hàng, trong khi dư nợ trái phiếu doanh nghiệp tiếp tục giảm 35,4%. Trong cơ cấu cho vay khách hàng, cho vay hộ gia đình đã tăng 15,6% so với đầu năm, và cho vay doanh nghiệp cũng ghi nhận mức tăng mạnh 20,8% so với đầu năm. Đáng chú ý, hoạt động cho vay đối với các chủ đầu tư BĐS ghi nhận mức tăng mạnh nhất, tăng 37,7% so với đầu năm và chiếm 9,9% tổng danh mục cho vay của TPB.
Tăng trưởng tiền gửi khách hàng 9 tháng 2025 đạt 7,2%. Tăng trưởng huy động vốn (bao gồm tiền gửi khách hàng và giấy tờ có giá) đạt mức 10,0%. Hầu hết các ngân hàng đã công bố kết quả kinh doanh quý 3, và đều cho thấy tăng trưởng huy động vốn tăng chậm hơn so với tăng trưởng tín dụng, qua đó khiến thanh khoản bị thắt chặt. Do đó, các ngân hàng – đặc biệt là những ngân hàng quy mô nhỏ như TPB – có thể sẽ cần phải tăng lãi suất huy động trong các tháng tới để đảm bảo có đủ nguồn vốn cho kế hoạch tăng trưởng tín dụng mạnh mẽ dự kiến trong quý 4/2025. Ngoài ra, tỷ lệ CASA quý 3/2025 của TPB chỉ đạt 19% (-3,5 điểm % cùng kỳ quý trước).
NIM 9 tháng 2025 giảm 66 điểm cơ bản cùng kỳ năm trước xuống còn 3,09%. So với cùng kỳ quý trước, NIM của TPB đã giảm 16 điểm cơ bản xuống muốn 3,03%, do phải chịu áp lực từ cả mức tăng của chi phí huy động và mức giảm của lợi suất cho vay trong quý.
Tổng thu nhập ngoài lãi (NOII) 9 tháng 2025 đạt 3,9 nghìn tỷ đồng (+25,1% cùng kỳ năm trước), nhờ được thúc đẩy bởi diễn biến khả quan của cả NFI thuần (+19,5% cùng kỳ năm trước) và lợi nhuận từ giao dịch ngoại hối (+7,3 lần cùng kỳ năm trước).
Chất lượng tài sản suy giảm nhẹ cùng kỳ quý trước trong quý 3/2025, với tỷ lệ nợ xấu tăng 18 điểm cơ bản cùng kỳ quý trước lên mức 2,23%. Tỷ lệ nợ nhóm 2 trên tổng dư nợ giảm nhẹ 2 điểm cơ bản cùng kỳ quý trước xuống mức 1,78% trong quý 3/2025. Ngoài ra, tỷ lệ bao phủ nợ xấu (LLR) của TPB đã giảm xuống mức 61,2% (-1,5 điểm % cùng kỳ quý trước). Tuy nhiên, tỷ lệ xử lý nợ xấu hàng năm trong 9 tháng 2025 vẫn thấp hơn đáng kể so với năm ngoái, chỉ đạt mức 0,59%, so với 1,46% trong 9 tháng 2024.
Tỷ lệ chi phí/thu nhập (CIR) 9 tháng 2025 đạt 39,3% (+4,6 điểm % cùng kỳ năm trước) do TOI tăng trưởng chậm trong khi chi phí hoạt động (OPEX) ghi nhận mức tăng 19,3% cùng kỳ năm trước.
Bài liên quan


Đọc bài theo từ khoá


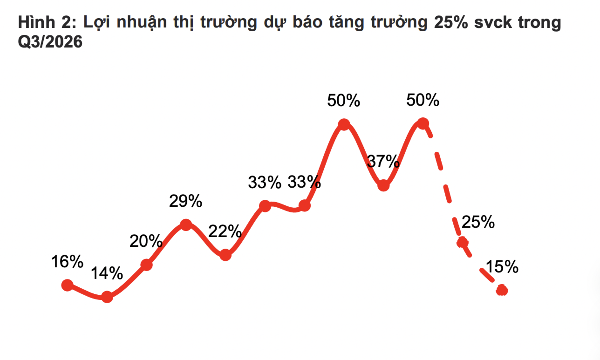
Dự báo lợi nhuận toàn thị trường quý 3/2026 tăng 25%, dầu khí, bán lẻ bùng nổ
Trong quý 3/2026, một số nhóm ngành tăng trưởng lợi nhuận nổi bật gồm bất động sản dân cư tăng 214% so với cùng kỳ nhờ VHM, dầu khí tăng 94% do mặt bằng giá dầu cao, bán lẻ tăng 70%...
Nhóm quỹ ngoại Dragon Capital rời ghế cổ đông lớn tại FPT Retail
Nhóm quỹ ngoại Dragon Capital vừa báo cáo về sở hữu liên quan đến cổ đông lớn Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (mã FRT-HOSE).
Em trai Chủ tịch PNJ đăng ký bán 9 triệu cổ phiếu
Ông Cao Ngọc Duy, em trai bà Cao Thị Ngọc Dung - Chủ tịch Hội đồng quản trị, đăng ký bán 9 triệu cổ phiếu PNJ. Giao dịch dự kiến thực hiện từ ngày 1/10 đến 30/10/2026 bằng phương thức khớp lệnh và thỏa thuận.
Quỹ ngoại Platinum Victory Pte. Ltd liên tục mua bất thành cổ phiếu REE
Platinum Victory Pte. Ltd đăng ký mua 20.485.510 cổ phiếu REE từ ngày 24/8/2026 đến ngày 22/9/2026 nhưng không thành.
Lần thứ 6, VietinBank đăng ký thoái hết 19,3 triệu cổ phiếu Cảng Sài Gòn
VietinBank tiếp tục đăng ký bán toàn bộ 19,3 triệu cổ phiếu, tương ứng 8,93% vốn tại SGP, từ ngày 28/9 đến ngày 27/10 theo phương thức khớp lệnh.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






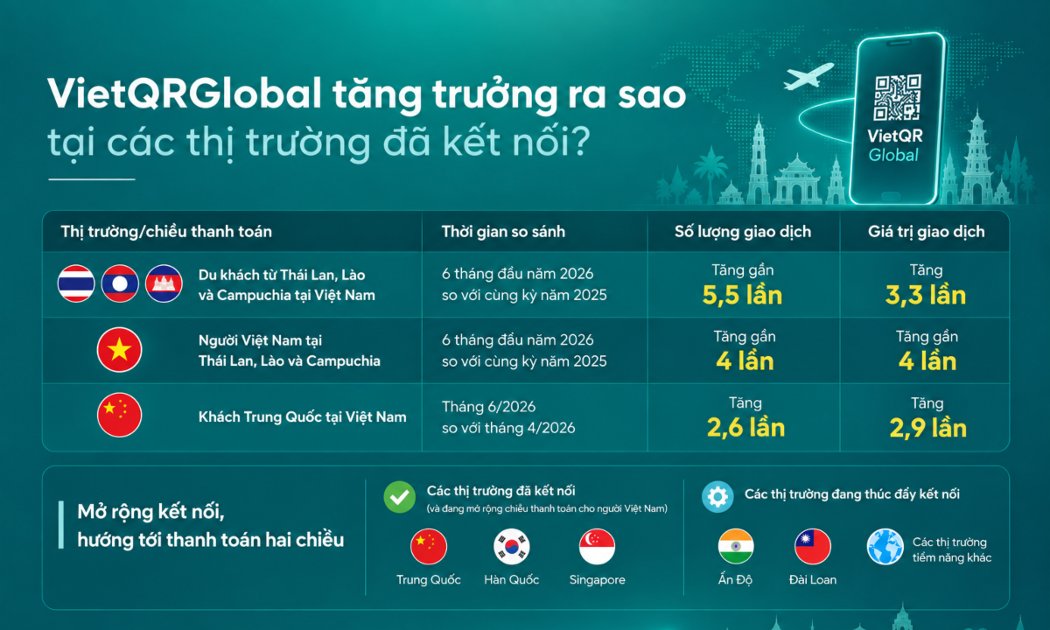
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...