




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vay dân 500 tấn vàng: Múa rìu qua mắt thợ?


Ngân hàng Nhà nước vẫn tuyệt đối im lặng trước dồn dập các kiến nghị, cho đến nay

Một ngày đầu năm 2013, khi các cuộc đấu thầu vàng miếng Ngân hàng Nhà nước tổ chức diễn ra nóng bỏng, phóng viên VnEconomy có cuộc gặp ngoài lề với một số cá nhân kinh doanh vàng tự do trên thị trường.
Một câu hỏi đặt ra trong cuộc trò chuyện: Ngân hàng Nhà nước đang “đánh” vàng quyết liệt như vậy có đúng không?
Những gói vàng lớn
Thừa nhận nồi cơm của mình bị ảnh hưởng, nhưng một đại diện trong nhóm cho rằng, Ngân hàng Nhà nước đã đúng hướng, vì hàng ngày họ biết rõ mức độ của nguồn vốn đang nhồi vào vàng lớn như thế nào, thay vì đi vào ngân hàng hoặc vào sản xuất kinh doanh.
Câu hỏi thứ hai: nhìn nhận thế nào về việc “nung chảy” vàng thành VND, huy động nguồn lực vàng trong dân.
Góc nhìn tham khảo từ những cá nhân trên cho hay, rất khó để huy động vì một bộ phận lớn vốn vàng không hồn nhiên chảy đến những nơi trả lãi suất.
Chuyện kể trong cuộc gặp trên rằng, các dịp lễ tết, họ nhận được các đơn hàng đặt mua vàng, đóng gói kiểu hút chân không và chuyển đến các địa chỉ như những món quà bình thường vậy.
Lượng vàng “đóng chân không” nằm trong dân như thế nào, mức độ bao nhiêu đến nay không ai, không tổ chức nào xác định được cụ thể. Nhưng có điều nhận thấy, đa số người dân tích lũy tài sản thông thường khó có khả năng đặt mua được những gói vàng lớn như vậy.
Còn những chủ sở hữu của chúng liệu có thực mặn mà với vài phần trăm lãi suất mỗi năm để đem đi gửi kiểu kiếm lời hay không, cũng cần trả lời khi muốn nhắm đến để huy động. Thay vào đó, nhu cầu tích trữ tài sản, che giấu tài sản ở vàng có lẽ thực tế hơn với họ.
Sau
bài viết “Vay dân 500 tấn vàng: Nhiệm vụ bất khả thi?” trên VnEconomy gần đây
, lãnh đạo một ngân hàng thương mại ở phía Nam có phản biện và có ý sốt ruột: “Thực tế tại ngân hàng tôi, có những người gửi cả trăm lượng vàng dưới dạng giữ hộ, không lãi suất, mà hai năm qua không thấy ngó ngàng tới”.
Với các kiến nghị huy động vàng trong dân, một lần nữa lại nổi lên những ngày gần đây, câu hỏi đầu tiên vẫn cần phải trả lời: lượng vàng miếng lớn thực sự đang nằm ở đâu, của những ai và những đối tượng đó có sẵn sàng “phơi” tài sản tài sản ra để lấy một vài phần trăm lãi suất, hay đối tượng huy động là đại đa số dân cư tích cóp từng chỉ vàng nhỏ lẻ dưới dạng nữ trang để sẽ phải chuẩn hóa, kiểm định và gia công khi huy động cho sử dụng?
Cứ cho tất cả các đối tượng trên đều sẵn sàng dồn vàng cho Nhà nước huy động, thì câu hỏi tiếp theo là ai làm đầu mối, triển khai như thế nào, làm sao khai thác hiệu quả và phòng ngừa rủi ro tốt?
Thứ nhất, ai cần nguồn lực vàng trong dân hiện nay? Theo các kiến nghị vừa qua thì Nhà nước cần, để giảm áp lực và chi phí đi vay nước ngoài. Vậy thì ở đây là vấn đề của ngân sách, và đầu mối phải là Bộ Tài chính. Tuy nhiên, suốt những năm qua, chuyện huy động vốn vàng trong dân chưa từng được nhắc đến vai trò đầu mối của bộ chuyên trách này.
Việc xác định đối tượng sử dụng vốn, theo đó xác định đầu mối đứng ra huy động và quản lý ở đây rất quan trọng, vì vốn vàng và quy trình triển khai gắn với vấn đề rủi ro và trách nhiệm.
Thứ hai, cứ cho là Ngân hàng Nhà nước cần đứng ra huy động để tạo nguồn hỗ trợ hệ thống cho vay ra, thúc đẩy phát triển kinh tế. Nhưng với vai trò điều tiết vốn, cân đối đòn bẩy tín dụng cho nền kinh tế, thực tế những năm qua và đến nay không có tình trạng thiếu vốn.
Xét ở góc độ tạo nguồn, hàng năm, đặc biệt từ 2010 đến nay, Ngân hàng Nhà nước luôn phải giám sát chặt mức độ tăng tín dụng, cân đo chỉ tiêu tới từng thành viên, vì không phải muốn bơm bao nhiêu vốn ra nền kinh tế đều được.
Im lặng có ngụ ý
Lượng vốn cho vay ra luôn gắn chặt chẽ với các cân đối vĩ mô, đặc biệt là lạm phát và tỷ giá, gắn với sức hấp thụ vốn của nền kinh tế, gắn với hiệu quả sử dụng của doanh nghiệp vay vốn, với rủi ro trong cho vay và hệ lụy nợ xấu. Vốn nhiều để cho vay nhiều mới chỉ là một miếng ghép trong tổng thể các yêu cầu, cân đối đó.
Vậy nên, cụ thể nhất như các kiến nghị vừa qua là huy động vàng cho Nhà nước vay, thay vì đi vay nước ngoài, phát hành trái phiếu quốc tế… Và cứ cho Ngân hàng Nhà nước là đầu mối được giao, chứ không phải đầu mối chuyên trách Bộ Tài chính.
Nhưng có câu hỏi ít được chú ý: vì sao suốt ba năm qua, kể từ khi có ý tưởng xây dựng đề án, và cho đến nay khi dồn dập có đề xuất huy động vàng trong dân, Ngân hàng Nhà nước vẫn tuyệt đối im lặng, không có bất cứ một phản hồi chính thức hay thông tin công bố chính thức nào?
Sự im lặng cũng đã là một câu trả lời. Im lặng không có nghĩa là chưa nắm rõ vấn đề, yêu cầu đặt ra, cũng như không thấy nguồn lực được “đo đếm” khoảng 500 tấn vàng nằm trong dân.
Không đợi đến khi có các kiến nghị huy động vàng dồn dập gần đây, điều thực tế đã khẳng định: Ngân hàng Nhà nước là đầu mối chịu nhiều va đập nhất, có nhiều trải nghiệm nhất với vốn vàng trong 5 năm qua.
Đó là cuộc chiến bóc tách vốn vàng và rủi ro của nó ra khỏi hệ thống ngân hàng, giảm thiểu tác động tiêu cực của vốn vàng đối với vĩ mô. Cuộc chiến này đã được nhiều đánh giá và thừa nhận là thành công. Tuy nhiên, có một kết quả ít được chú ý, không thể hiện bằng tiền, là chính Ngân hàng Nhà nước đã thu hoạch được nhiều kinh nghiệm trong nhìn nhận, đánh giá, ứng xử và quản lý với vốn vàng.
Vậy nên, hơn ai hết, cơ quan này hiểu rõ các vấn đề xoay quanh vốn vàng, nhu cầu huy động, khai thác như thế nào, rủi ro ở đâu và trách nhiệm liên quan. Theo đó, các đề xuất, kiến nghị dồn dập đưa ra chẳng khác nào múa rìu qua mắt thợ.
Và như trên, cho đến nay Ngân hàng Nhà nước vẫn tuyệt đối im lặng. Im lặng cũng là một câu trả lời, hoặc có thể chưa đến lúc để có câu trả lời cụ thể khác.
Còn với vàng, nếu im lặng quá lâu như hơn hai năm qua, nếu quá hiếm những con sóng cực mạnh và cực ngắn như đầu tháng 7 vừa qua, thì hẳn giới đầu tư và kinh doanh vàng càng ít cơ hội kiếm lời.

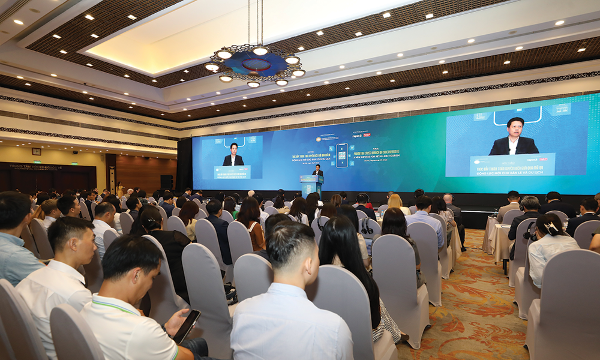
Thanh toán QR xuyên biên giới: Một hạ tầng mới hỗ trợ sức mua
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
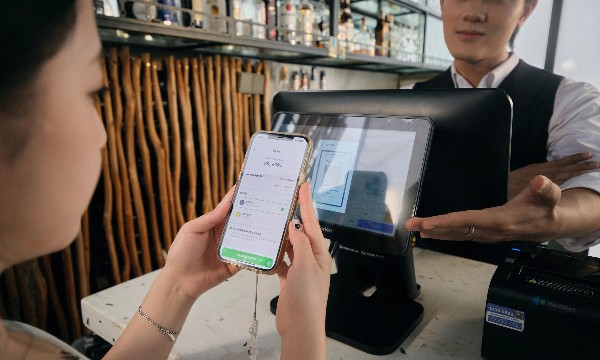
Đề xuất xây dựng “tuyến phố thanh toán QR xuyên biên giới”
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...
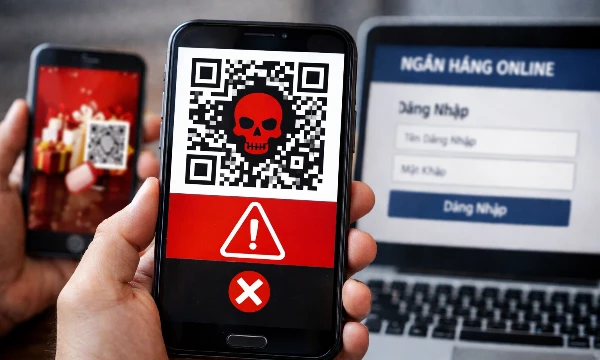
Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…
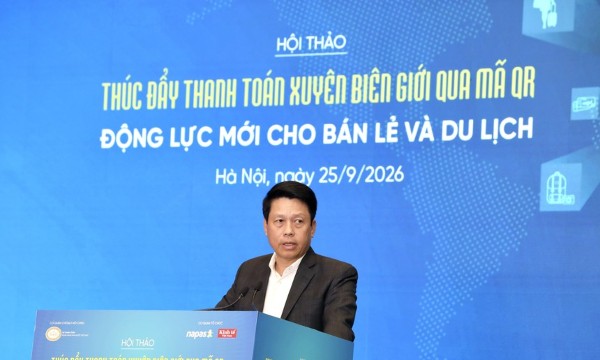
Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
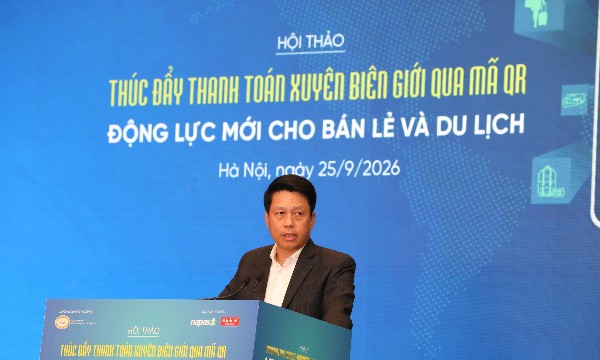
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






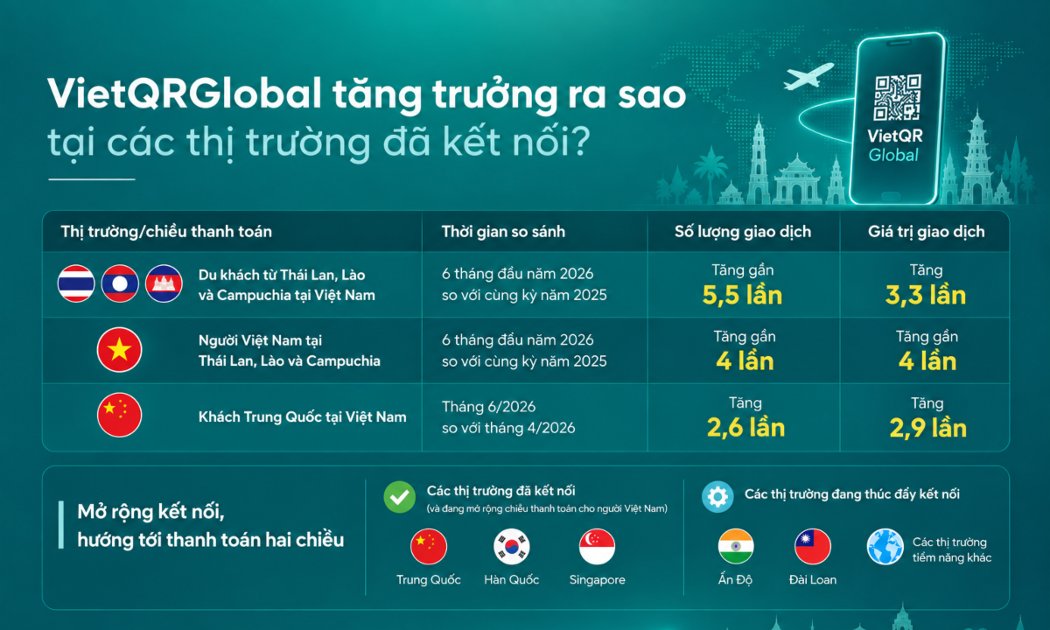
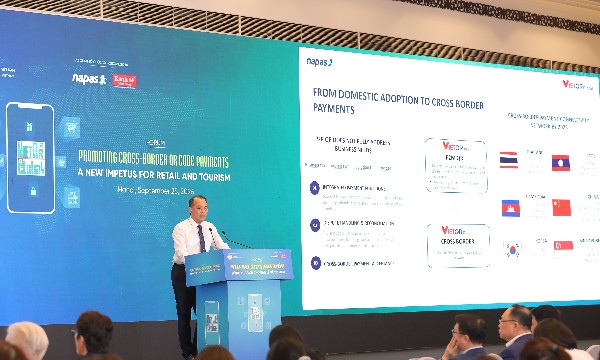
 Thanh toán xuyên biên giới qua mã QR: Bước nhảy vọt cho bán lẻ và du lịch
Việt Nam hiện đã hoàn tất kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á, đang triển khai kết nối với Đài Loan (Trung Quốc), Ấn Độ và tiếp tục triển khai mở rộng dịch vụ với các quốc gia khác trong thời gian tới.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

