


Căn cứ theo Tiêu chuẩn quốc gia TCVN 12828:2019, sữa và sản phẩm từ sữa, thực phẩm dạng lỏng phục vụ dinh dưỡng, nước khoáng, nước uống đóng chai, rau quả ép hoặc sản phẩm từ cacao không thuộc diện chịu thuế tiêu thụ đặc biệt.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VCCI: Cần phân biệt nước ép trái cây với nước giải khát có đường khi áp thuế tiêu thụ đặc biệt


Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng việc áp thuế tiêu thụ đặc biệt đối với nước giải khát có đường cần được phân định rõ ràng, tránh áp dụng chung cho các sản phẩm nước ép trái cây. Nếu không tách biệt nhóm sản phẩm này, chính sách thuế có thể làm giảm tiêu thụ đồ uống có lợi cho sức khỏe…
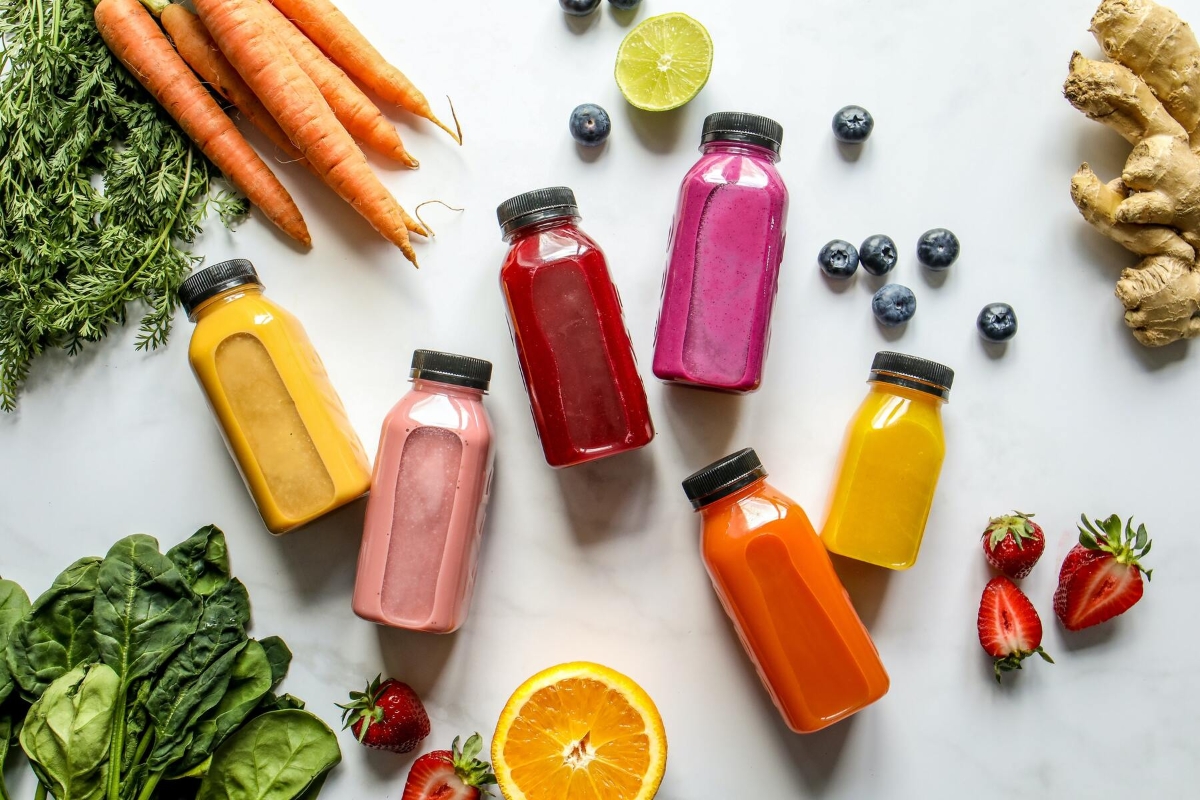
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) vừa tiếp tục góp ý đối với dự thảo Thông tư hướng dẫn thi hành một số điều của Luật Thuế tiêu thụ đặc biệt do Bộ Tài chính chủ trì soạn thảo. Trong lần góp ý này, VCCI một lần nữa nhấn mạnh đề xuất liên quan đến việc áp thuế tiêu thụ đặc biệt với nhóm sản phẩm nước giải khát có đường, đặc biệt là nước ép trái cây và nước trái cây cô đặc hoàn nguyên.
Cụ thể, VCCI kiến nghị xém xét loại trừ các sản phẩm nước giải khát được làm từ nước ép trái cây, nước ép quả hoặc nước trái cây cô đặc hoàn nguyên khỏi diện chịu thuế tiêu thụ đặc biệt.
Nguyên nhân xuất phát từ việc VCCI cho rằng nước ép trái cây là nhóm sản phẩm có nguồn gốc tự nhiên, chứa nhiều vitamin và dưỡng chất có lợi cho sức khỏe, khác hoàn toàn với các loại đồ uống công nghiệp thông thường.
“Chính vì vậy, nếu bị xếp vào nhóm hàng hóa chịu thuế tiêu thụ đặc biệt, các sản phẩm tốt cho sức khỏe có thể bị giảm sức tiêu thụ, đi ngược lại định hướng khuyến khích người dân sử dụng thực phẩm có chế độ dinh dưỡng lành mạnh”, VCCI nhấn mạnh.
Song song với đó, VCCI đánh giá các sản phẩm nước ép trái cây nói trên phù hợp với định nghĩa “nước quả” theo Tiêu chuẩn Việt Nam TCVN 12828:2019. Do đó, nhóm sản phẩm này đã được loại trừ khỏi đối tượng chịu thuế tiêu thụ đặc biệt theo quy định hiện hành.
Từ thực tế trên, VCCI đề nghị Bộ Tài chính bổ sung quy định rõ ràng trong dự thảo Thông tư để phân biệt nước ép trái cây hoặc sản phẩm hoàn nguyên từ nước trái cây cô đặc với các loại nước giải khát khác.
Đồng thời, yêu cầu doanh nghiệp nộp bản công bố sản phẩm thể hiện rõ thành phần nguyên liệu khi đăng ký hồ sơ để cơ quan thuế có căn cứ xác định đúng đối tượng áp thuế, VCCI nêu rõ trong văn bản góp ý.
Bên cạnh vấn đề liên quan đến phân loại sản phẩm, các doanh nghiệp cũng kiến nghị cơ quan quản lý ban hành hướng dẫn cụ thể về phương pháp đo lường hàm lượng đường trong sản phẩm nước giải khát nhằm xác định chính xác đối tượng thuộc diện chịu thuế.
Theo đề xuất, việc đánh giá sản phẩm nước giải khát thuộc diện chịu thuế tiêu thụ đặc biệt căn cứ vào hàm lượng đường tổng số do tổ chức, cá nhân chịu trách nhiệm ghi nhãn hàng hóa tự tự công bố trong hồ sơ đăng ký sản phẩm và được ghi rõ trên nhãn hàng hóa. Trong đó, mức dung sai được đề nghị chấp nhận là +-20%, bảo đảm phù hợp quy định pháp luật và thực tế sản xuất.
Ngoài ra, để bảo đảm độ chính xác trong xác định hàm lượng đường, VCCI khuyến nghị áp dụng các phương pháp thử hiện đại, như sắc ký lỏng hiệu năng cao (HPLC), được các cơ quan chuyên môn khuyến nghị sử dụng trong kiểm định thực phẩm và đồ uống.
Trước đó, vào tháng 6/2025, Quốc hội đã thông qua Luật Thuế tiêu thụ đặc biệt (sửa đổi), trong đó quy định nước giải khát có hàm lượng đường trên 5g/100ml (theo tiêu chuẩn Việt Nam) nằm trong diện chịu thuế. Chính sách được áp dụng từ năm 2027 với mức thuế 8%, và tăng lên 10% từ ngày 1/1/2028.
Tại Dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt, Bộ Tài chính cho biết căn cứ theo Tiêu chuẩn quốc gia TCVN 12828:2019, phạm vi áp dụng bao gồm các loại đồ uống hương liệu, nước tăng lực, nước thể thao, nước điện giải, nước có chứa cà phê, nước có chứa chè, đồ uống thảo mộc, nước trái cây hay đồ uống từ ngũ cốc.
Trong đó, hàm lượng đường được tính là lượng đường tổng số theo hướng dẫn của Bộ Y tế về nhãn hàng hóa, bao gồm cả tiêu chí về hàm lượng đường được ghi trên nhãn hàng hóa.
Bài liên quan



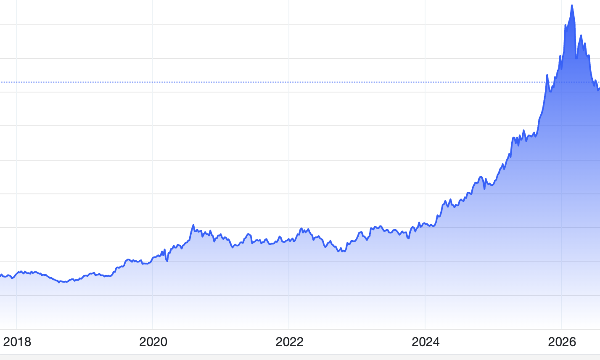
Giới phân tích: Áp lực lạm phát và lãi suất vẫn đè nặng giá vàng
Giá vàng đã giảm tuần thứ hai liên tiếp trong tuần vừa rồi, dưới áp lực từ mối lo lạm phát tăng, triển vọng lãi suất cao hơn lâu hơn và lợi suất trái phiếu leo thang...
Chuyên gia hiến kế phát triển kênh vốn dài hạn, giảm lệ thuộc tín dụng
Với tổng nhu cầu vốn đầu tư ước khoảng 38,5 triệu tỷ đồng trong 5 năm tới, tương đương gần 1,5 nghìn tỷ USD, Việt Nam đứng trước yêu cầu mở rộng đáng kể quy mô huy động nguồn lực cho phát triển. Điều này đòi hỏi sự tham gia lớn hơn của khu vực tư nhân và dòng vốn quốc tế, cùng những thay đổi trong cấu trúc thị trường tài chính…
Giá mua, bán vàng nhẫn bật tăng tới 1,5 triệu đồng/lượng trong tuần
Chốt tuần 28-3/10, mức tăng giá vàng miếng SJC phổ biến là 1,1 triệu đồng/lượng đối với cả hai chiều mua và bán. Trong khi đó, diễn biến vàng nhẫn “4 số 9” không đồng đều giữa các doanh nghiệp, mức tăng mạnh nhất lên tới 1,5 triệu đồng/lượng…
Cơ cấu thị trường vốn trong nước trước chu kỳ đầu tư mới
Theo các chuyên gia, trước khi gọi vốn quốc tế, Việt Nam còn dư địa lớn để huy động vốn dài hạn trong nước. Theo đó, phải sớm có cơ chế khơi thông nguồn tiền từ bảo hiểm, quỹ hưu trí để bổ sung nguồn lực cho tăng trưởng trong 5 năm tới...
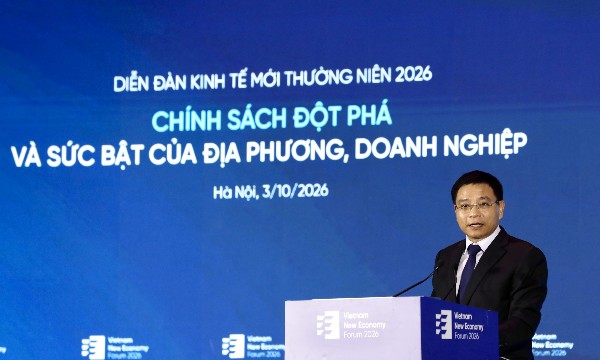
Phó Thủ tướng Nguyễn Văn Thắng: Đột phá thực thi, chuyển hóa chính sách thành kết quả
Phó Thủ tướng Nguyễn Văn Thắng nhấn mạnh yêu cầu chuyển từ tư duy ban hành chính sách sang tổ chức thực thi và đo lường kết quả. Việc tháo gỡ điểm nghẽn thể chế, đẩy mạnh phân cấp, phân quyền sẽ rút ngắn khoảng cách từ chủ trương đến thực tế, chuyển hóa chính sách đột phá thành sức bật cho địa phương và doanh nghiệp...

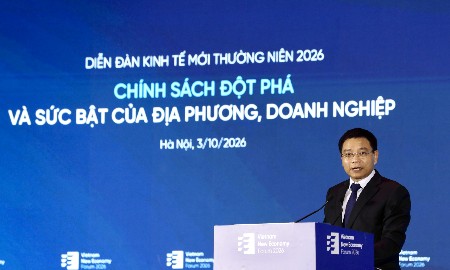





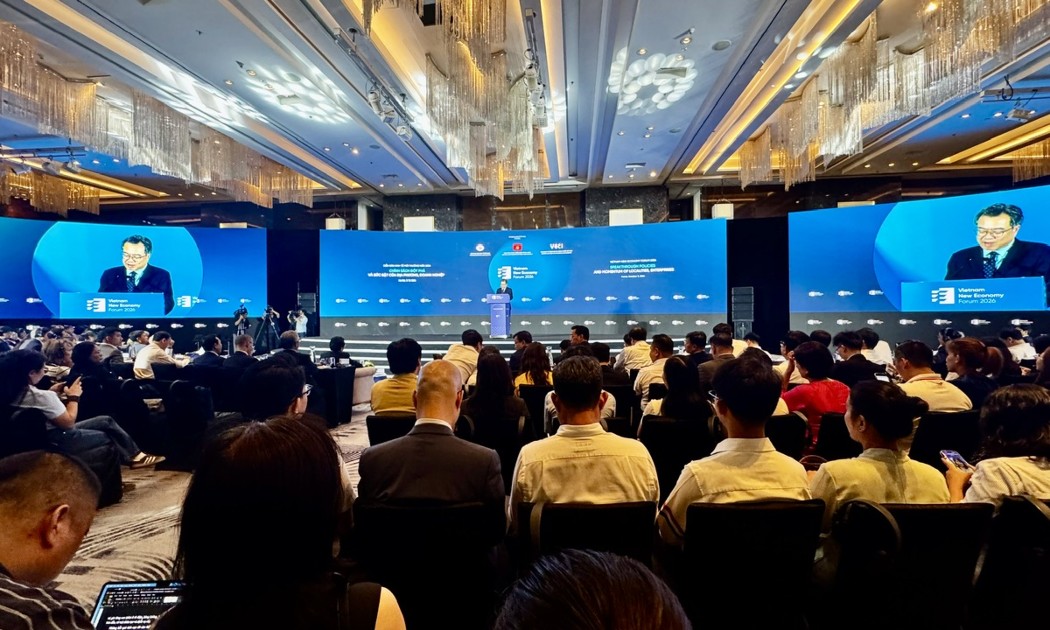
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...