


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao lãi suất vay trung dài hạn vẫn treo cao?


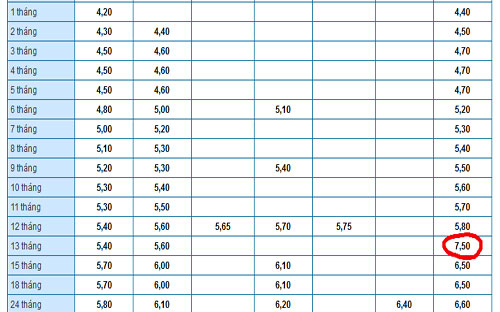
Nếu để ý, khách hàng sẽ nhận ra sự bất thường thể hiện ngay trên biểu lãi suất huy động của nhiều ngân hàng
Chính phủ vừa ban hành nghị quyết về phiên họp thường kỳ tháng 3/2015, trong đó “đặt hàng” Ngân hàng Nhà nước phấn đấu giảm mặt bằng lãi suất cho vay trung, dài hạn từ 1-1,5%/năm bằng biện pháp thị trường.
Không phải đến lúc này mục tiêu trên mới được đặt ra.
Trước đó, tổng kết năm 2014 và định hướng năm 2015, Ngân hàng Nhà nước cũng đã kỳ vọng sẽ tiếp tục giảm được lãi suất cho vay VND trung dài hạn với mức độ như trên.
Xa hơn, trong quý 4/2014, Thống đốc Nguyễn Văn Bình cũng đã kêu gọi (qua thông tin Phó thống đốc Nguyễn Thị Hồng cung cấp tại một buổi họp báo thường kỳ) các ngân hàng thương mại nhà nước thực hiện áp lãi suất cho vay VND tối đa 10%/năm đối với các khoản trung dài hạn.
Nhưng suốt thời gian qua, sau khoảng hai năm lãi suất huy động đã giảm sâu, tỷ trọng các khoản vay có lãi suất trên 13%/năm vẫn còn khá lớn, các khoản trên 10%/năm càng lớn hơn nữa.
Những khoản chịu lãi suất cao nói trên chủ yếu là trung dài hạn. Vì sao các ngân hàng vẫn treo cao như vậy, hay tính khả thi của mục tiêu giảm từ 1-1,5%/năm nói trên đến đâu?
Thứ nhất, toàn bộ gần 4 triệu tỷ đồng tổng dư nợ của hệ thống các tổ chức tín dụng hiện đã ký rồi. Theo đó, mức độ kẹt lãi suất cao của các khoản trung dài hạn và khả năng giảm được 1-1,5%/năm phải chờ đợi các kỳ điều chỉnh, mức độ điều chỉnh.
Thứ hai, mặc dù có mục tiêu và chủ trương, nhưng việc điều chỉnh phụ thuộc vào việc chia sẻ lợi nhuận của các nhà băng hay không. Thực tế là rất hạn chế, nếu nhìn vào “sự bất thường” luôn có trên biểu lãi suất huy động hai năm gần đây.
Tại nhiều ngân hàng thương mại, biểu lãi suất huy động có sự đột biến ở kỳ hạn 12 tháng hoặc 13. Ví dụ, lãi suất huy động kỳ hạn 11 tháng chỉ 5,8%/năm, nhưng 12 tháng lại vọt lên tới 7,5%/năm; hay kỳ hạn 12 tháng chỉ 6,5%/năm, nhưng 13 tháng lại đột biến tới 7,6%/năm…
Vì sao vậy? Có phải ngân hàng rất khao khát huy động vốn chỉ riêng những kỳ hạn có lãi suất ngất ngưởng đó?
Câu trả lời tùy thuộc vào thực tế huy động của mỗi ngân hàng. Và sẽ không bất ngờ nếu khách hàng đến gửi tiền mà nhận được lời từ chối: tạm thời vì cơ cấu vốn nên họ không nhận gửi ở kỳ hạn đó.
Còn chiếu sang hoạt động cho vay, việc ngân hàng áp lãi suất huy động kỳ hạn 12 hoặc 13 tháng ngất ngưởng như vậy cho một lý giải quan trọng: nó được dùng làm tham chiếu để ấn định lãi suất cho vay, và dĩ nhiên mốc tham chiếu càng cao thì càng có lợi.
Theo hợp đồng vay vốn, các khoản trung dài hạn, lãi suất ban đầu được các ngân hàng chào chỉ 5-8%/năm, thậm chí chấp luôn 0%/năm, nhưng đến kỳ điều chỉnh bản chất của nó mới thực sự lộ diện.
Thỏa thuận hợp đồng ghi rõ, lãi suất cho vay sẽ được điều chỉnh định kỳ hàng quý hoặc 6 tháng, theo lãi suất huy động của ngân hàng đó kỳ hạn 12 tháng hoặc 13 tháng (loại mà họ đang áp cao ngất ngưởng) cộng thêm biên độ 3-4%/năm.
Đến kỳ điều chỉnh, lãi suất vay phải căn theo mốc tham chiếu lãi suất huy động rất cả cộng với biên độ nữa, khách hàng mới ngã ngửa.
Khi đó, có hai lựa chọn: một là tiếp tục chấp nhận lãi vay cao; hai là tìm cách trả nợ trước hạn và “cắn răng” chịu phí phạt không hề nhẹ.


Lãi suất tiết kiệm kỳ hạn 6 - 12 tháng phổ biến lùi về khoảng 6%/năm
Sau đợt giảm phổ biến 0,5 điểm phần trăm cuối tháng 10, lãi suất huy động trực tuyến tại phần lớn ngân hàng ổn định trong những ngày đầu tháng 11. Khảo sát 34 ngân hàng sáng 3/11 cho thấy lãi suất kỳ hạn 6 tháng phổ biến 5,5 - 6,7%/năm, kỳ hạn 12 tháng khoảng 5,6 - 6,9%/năm...
[Bài 2] Phát huy thế mạnh của Ngân hàng thương mại trong giao dịch hàng hóa tại thị trường phi tập trung
Hiện nay dịch vụ phái sinh giá hàng hóa mà các ngân hàng thương mại đang cung cấp cho doanh nghiệp thực chất là giao dịch phái sinh và thuộc phạm vi điều chỉnh của dự thảo Luật Giao dịch hàng hóa phái sinh. Do vậy, cùng với việc hoàn thiện thể chế cho thị trường giao dịch hàng hóa, cần định vị lại đúng vai trò để phát huy thế mạnh của ngân hàng thương mại trên thị trường phái sinh hàng hóa.
VND vào nhóm 3 đồng tiền châu Á tăng giá mạnh nhất so với USD, bất chấp áp lực kép
Giữa áp lực kép từ nhập siêu hàng hóa và đồng USD mạnh lên trên thị trường quốc tế, tỷ giá USD/VND vẫn giảm 1,87% (từ đầu năm đến ngày 30/10/2026), đưa VND vào nhóm ba đồng tiền tăng giá mạnh nhất so với USD trong 10 đồng tiền châu Á được khảo sát...
Sacombank bổ nhiệm bà Nguyễn Thị Kiều Anh làm Quyền Tổng giám đốc
Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank) vừa công bố quyết định bổ nhiệm bà Nguyễn Thị Kiều Anh, có hơn 20 năm kinh nghiệm trong lĩnh vực tài chính – ngân hàng, làm Quyền Tổng giám đốc từ 2/11…
[Bài 1] Ngân hàng trong thị trường hàng hóa: Đứng đâu để phát huy thế mạnh?
Để đưa thị trường giao dịch hàng hóa Việt Nam bứt phá trong giai đoạn mới, yêu cầu cấp thiết đặt ra là phải tái cấu trúc thể chế theo hướng chuyên nghiệp, minh bạch, công bằng, đồng bộ, thống nhất và tiệm cận với thông lệ quốc tế...





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.






 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...