


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index có thể rơi về 1.557 trước khi lập kỷ lục mới 2.089 điểm?


Trong trung hạn, VDSC dự báo biên độ dao động của VN-Index ở mức -17,2% đến +11,1% so với đóng cửa ngày 27/02/2026, tương ứng 1.557–2.089 điểm.
Tính đến 27/02/2026, VN-Index tăng +2,8% từ đầu năm, nhưng nhịp tăng mang tính “đi lên trong thiếu vắng dòng tiền”: đầu tháng điều chỉnh khi lãi suất liên ngân hàng bật mạnh (O/N quanh ~17%), sau đó hồi phục và giữ sắc xanh trong nửa cuối tháng.
Thanh khoản giảm ~20% so với tháng trước do yếu tố mùa vụ sau Tết và tập trung chủ yếu ở nhóm vốn hóa lớn. Giá trị giao dịch bình quân VN-Index 25.712 tỷ/phiên. Theo vốn hóa, mức giảm thanh khoản chủ yếu đến từ VN30 (15.121 tỷ đồng/phiên so với 18.882 tỷ đồng/phiên ở tháng trước), còn VNSmall gần như đi ngang.
Về cấu trúc dòng tiền, nhà đầu tư trong nước tiếp tục đóng vai trò nâng đỡ nhưng hành vi giao dịch thiên về xoay vòng, chọn lọc theo cơ hội hơn là mở vị thế ròng quyết liệt. Ở nhóm cổ phiếu nổi bật, cá nhân mua mạnh các mã như FPT, VCB nhưng đồng thời bán đáng kể HPG, MBB… cho thấy xu hướng tái cơ cấu ngắn hạn trong bối cảnh thanh khoản suy giảm.
Khối ngoại vẫn là “lực cản” của thị trường khi duy trì bán ròng, tập trung ở các cổ phiếu vốn hóa lớn/đầu ngành như FPT, VCB, VNM, VIC, ACB; chiều mua nghiêng về một số mã như HPG, MBB, BSR. Môi trường USD mạnh và bất định về chính sách thương mại của Mỹ khiến khẩu vị rủi ro với thị trường mới nổi chưa ổn định, qua đó tiếp tục tạo lực cản lên dòng vốn ngoại.
Nhận định về triển vọng thị trường chứng khoán tháng 3, Chứng khoán Rồng Việt (VDSC) cho rằng tăng trưởng lợi nhuận dần bị lu mờ bởi biến động địa chính trị khu vực nhưng bức tranh vĩ mô Việt Nam trung hạn vẫn có điểm sáng.
Trong tháng 3/2026, trọng tâm cần theo dõi bên cạnh dữ liệu kinh tế là chuỗi sự kiện chính sách và địa chính trị có thể làm thay đổi nhanh các biến số vĩ mô tác động khẩu vị rủi ro đầu tư: Ở bên ngoài, rủi ro thương mại của Mỹ sau phán quyết SCOTUS là điểm nhấn với việc bác bỏ cơ sở áp thuế theo IEEPA buộc chính quyền chuyển nhanh sang Mục 122, áp thuế nhập khẩu tạm thời 10%, mở ra một giai đoạn bất định mới.
Song song, biến số địa chính trị Trung Đông là kênh truyền dẫn trực tiếp sang giá năng lượng và kỳ vọng lạm phát toàn cầu. Nếu giá năng lượng neo cao đủ lâu khiến lạm phát kỳ vọng nhích lên sẽ làm Fed khó nới lỏng như kỳ vọng trước đây. Với Việt Nam, dầu neo cao tạo áp lực kép lạm phát nhập khẩu tăng và cán cân vãng lai xấu đi, làm giảm dư địa điều hành tiền tệ nới lỏng.
Ở trong nước, thanh khoản ngắn hạn còn là nút thắt, lãi suất qua đêm neo cao sẽ tác động trực tiếp tới tâm lý thị trường. Nếu Ngân hàng Nhà nước phải ưu tiên ổn định tỷ giá trong bối cảnh đồng USD mạnh, dư địa hạ lãi suất nhanh sẽ bị giới hạn; khi đó, thị trường sẽ chuyển sang trạng thái chọn lọc hơn theo chất lượng lợi nhuận và sức bền dòng tiền.
Điểm sáng vĩ mô chính là việc xuất khẩu mặt hàng điện tử tiếp tục giữ vai trò đầu tàu tăng trưởng, cùng kỳ vọng hợp tác công nghệ sau các cuộc tiếp xúc song phương, hỗ trợ câu chuyện thu hút đầu tư FDI và duy trì đà xuất khẩu. Bên cạnh đó, tổng tuyển cử toàn quốc. Bầu cử diễn ra tháng 3–4, trong ngắn hạn, thị trường có thể tác động lên tâm lý và độ trễ quyết sách nhưng định hướng điều hành vĩ mô vẫn nhất quán.
Trong trung hạn, VDSC dự báo biên độ dao động của VN-Index ở mức -17,2% đến +11,1% so với đóng cửa 27/02/2026, tương ứng 1.557–2.089 điểm. Khung biến động này được xây dựng trên vùng định giá mục tiêu điều chỉnh (Adjusted P/E) 12,5x–16,3x; trong đó P/E mục tiêu cho phần còn lại của thị trường được giữ ở 12,5x–14,5x, đồng thời giả định định giá nhóm Vingroup không đổi nhằm hạn chế thiên lệch khi đánh giá mặt bằng định giá chung của thị trường.
Sau phán quyết của SCOTUS và việc Mỹ triển khai cơ chế thuế quan tạm thời mới, Việt Nam duy trì lợi thế cạnh tranh với mức thuế hiệu dụng thuận lợi hơn. Tuy nhiên, mặt bằng lãi suất nhiều khả năng vẫn neo cao trong ngắn–trung hạn, trong khi rủi ro địa chính trị có thể chuyển hóa thành cú sốc kinh tế nếu xung đột leo thang và kéo dài tại các mắt xích năng lượng huyết mạch. Điều này khiến thị trường có xu hướng nâng chiết khấu (discount rate) cho rủi ro bất định, qua đó hạn chế mức mở rộng định giá.
Xét về định giá, nếu loại trừ Vingroup, thị trường đang giao dịch dưới vùng định giá cơ sở cho năm nay dựa trên ước tính tăng trưởng lợi nhuận năm 2026. Vì vậy, dù rủi ro từ các cú sốc bên ngoài vẫn hiện hữu, trong kịch bản bất định chỉ dừng ở mức “cơn gió ngược” (không chuyển hóa thành cú sốc kinh tế), các nhịp điều chỉnh ngắn hạn sẽ làm định giá trở nên hấp dẫn hơn.
VDSC nghiêng về kịch bản này với xác suất cao hơn, do kịch bản giá năng lượng neo cao sẽ gây bất lợi cho nỗ lực kích thích tăng trưởng của Mỹ và có thể buộc Fed duy trì/đảo chiều chính sách theo hướng thận trọng để kiểm soát lạm phát.
Trong bối cảnh thị trường đang phản ánh vùng kịch bản cơ sở đến tiêu cực, triển vọng tăng–giảm đều tồn tại. Do đó, VDSC duy trì quan điểm danh mục cần đa dạng hóa đủ rộng, đồng thời bám vào các “đại chủ đề” của năm 2026 đã xác lập từ đầu năm. Với nhà đầu tư khẩu vị rủi ro cao, chỉ nên giải ngân theo hướng “chiến thuật” vào nhóm hưởng lợi trực tiếp từ biến động chuỗi cung ứng/cước vận tải/giá dầu, với điều kiện định giá đủ rẻ và kỷ luật ngân sách rủi ro rõ ràng.
Bài liên quan



Blog chứng khoán: “Thuốc giảm đau” cho điểm số
Nỗ lực đẩy VIC lên đỡ điểm cho VNI cũng không cải thiện được giao dịch, lại thêm gần 140 cổ phiếu nữa giảm giá quá 1% hôm nay. Chỉ số từ từ trượt dốc nhưng cổ phiếu đang tổn thương nặng hơn và nhanh hơn.
Khối ngoại bán ròng hơn 3.300 tỷ, cổ phiếu lũ lượt lao dốc
Đà phục hồi của VIC tiếp nối khá ấn tượng trong phiên chiều đã giúp VN-Index tránh khỏi một phiên lao dốc không phanh. Tuy nhiên sự tỏa sáng đơn lẻ của trụ này không giúp được phần còn lại của thị trường, cổ phiếu vẫn sụt giảm chóng mặt trên diện rộng.
Giới chuyên gia nâng dự báo giá dầu vì lo ngại gián đoạn nguồn cung kéo dài
Các chuyên gia trong một cuộc khảo sát đã nâng dự báo giá dầu năm 2026, cho rằng giá dầu thô Brent sẽ đạt mức trung bình gần 90 USD/thùng, do tình trạng gián đoạn nguồn cung lấn át mối lo về nhu cầu tiêu thụ dầu suy yếu...
Lãi suất cao, thanh khoản chậm ảnh hưởng tới lợi nhuận doanh nghiệp bất động sản quý 3/2026
Theo đánh giá của Chứng khoán MBS, trong khi VHM được kỳ vọng ghi nhận mức tăng trưởng đột biến nhờ mở bán các dự án lớn, VRE tiếp tục duy trì đà tăng trưởng lợi nhuận, thì nhiều doanh nghiệp khác như DXG, KDH và NLG chịu áp lực từ thị trường bất động sản suy giảm, lãi suất cao và tiến độ bàn giao.
Khối ngoại xả lớn ở PNJ, đà giảm giá vẫn loang rộng
Thanh khoản sàn HoSE sáng nay ghi nhận mức tăng đột biến gần 33% so với sáng hôm qua nhưng phần lớn là do giao dịch ở PNJ. Nhà đầu tư nước ngoài bán ra chiếm tới hơn 77% giao dịch ở cổ phiếu này với giá trị ròng 937,7 tỷ đồng. Nếu không tính PNJ, thanh khoản HoSE chỉ tăng nhẹ 6%.



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







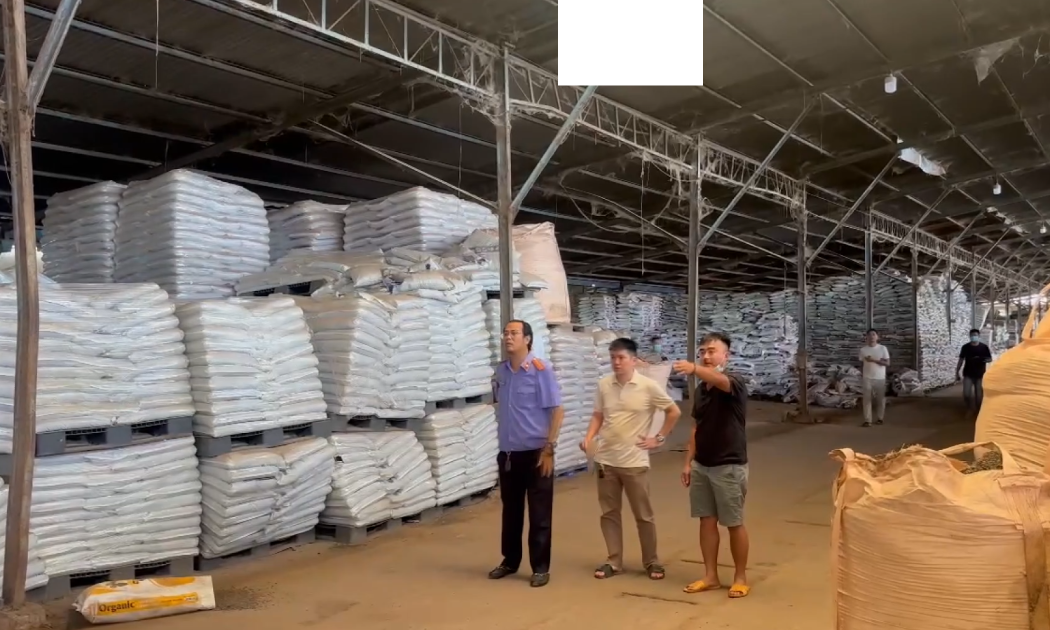
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

