


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index có thể thủng 1600 điểm nhưng xác suất thấp, cơ hội vẫn còn ở cổ phiếu riêng lẻ


Kịch bản thận trọng, chỉ số VN-Index xuyên thủng ngưỡng 1.600 điểm vẫn có thể xảy ra nhưng với xác suất thấp.
Chặng đua tìm đỉnh lịch sử vẫn tiếp tục ở các thị trường lớn trên thế giới. Trong tuần giao dịch vừa qua, chỉ số MSCI All Country World – theo dõi hiệu suất của hơn 2.500 cổ phiếu từ cả thị trường phát triển và mới nổi – tiếp tục có đỉnh cao mới nhờ lực đẩy từ chứng khoán Châu Á và Mỹ.
Nikkei 225 của Nhật Bản, Kospi của Hàn Quốc lần lượt vượt ngưỡng 45.000 điểm và 3.400 điểm để thiếp lập mức cao nhất mọi thời đại. Trong khi đó, vốn ngoại đang quay lại thị trường chứng khoán Trung Quốc sau 3 năm rút lui bởi sức hút ngành công nghệ và nhu cầu đa dạng hóa đầu tư.
Đối với chứng khoán Mỹ, cả 3 chỉ số chính cũng lập kỷ lục mới trong tuần vừa qua sau quyết định giảm lãi suất của Fed. Chỉ số S&P 500 vượt ngưỡng 6.600 điểm, Dow Jones vượt ngưỡng 46.000 điểm. Cả tuần, S&P 500 và Dow Jones đạt mức tăng tương ứng 1,2% và 1%, trong khi Nasdaq tăng 2,2%. Chỉ số Russell 2000 của các cổ phiếu nhỏ tăng 2,2%, đánh dấu tuần tăng thứ 7 liên tiếp.
Việc Fed hạ lãi suất vào ngày 17/9 và phát tín hiệu sẽ tiếp tục cắt giảm trong thời gian tới vẫn mang đến cho nhà đầu tư những tia hy vọng về sự khởi sắc của chứng khoán thế giới trong thời gian tới. Ngân hàng trung ương các nước châu Á có dư địa nới lỏng chính sách lớn hơn, sau khi Cục Dự trữ liên bang (Mỹ) giảm lãi suất trong tuần vừa qua.
Bên cạnh đó, việc đồng USD giảm về mức thấp nhất 4 năm và mất hơn 10% kể từ đầu năm sẽ hỗ trợ dòng vốn quay lại các thị trường mới nổi. Chỉ số chứng khoán của thị trường mới nổi hiện đã tăng gần 25% kể từ đầu năm, trong khi chứng khoán Mỹ chỉ có mức tăng 13%, Châu Âu +9,3% và chỉ số chứng khoán toàn cầu tăng 16,5%.
Ở trong nước, chỉ số Vn-Index lần thứ 3 trong vòng 1 tháng, thử sức ở ngưỡng cản 1.700 điểm nhưng không thành công, chốt tuần ở ngưỡng 1.658,62 điểm, tương đương giảm -8,64 điểm so với tuần trước. Đây cũng là tuần thứ 4 trong 5 tuần gần đây, thị trường vẫn chưa “dứt điểm” thành công ngưỡng 1.700 điểm.
Thanh khoản toàn thị trường tuần vừa qua còn 37.264 tỷ đồng, giảm 9,3% so với tuần trước đó, trong đó thanh khoản khớp lệnh cũng sụt 9,4% xuống 33.391 tỷ đồng.
Nhận định về triển vọng thị trường, ông Nguyễn Thế Minh, Giám đốc phân tích khối khách hàng cá nhân của Chứng khoán Yuanta, cho rằng mức tăng trưởng của chỉ số DXY và chỉ số VIX vẫn đang ở mức thấp cho thấy rủi ro ngắn hạn vẫn ở mức thấp. Nhìn chung, chứng khoán và vàng vẫn là kênh tăng trưởng chính trong giai đoạn này.
Yuanta tính toán mức tương quan giữa tăng trưởng và định giá hiện tại so với lịch sử trong giai đoạn 2008 – 2025, trong đó mức tăng trưởng EPS trong 2025 là mức dự báo của các nhà phân tích trên thị trường từ nguồn Bloomberg.
Thị trường chứng khoán Việt Nam đang được định giá trung bình cao hơn mức trung bình lịch sử, nhưng vẫn giữ lợi thế nhờ kỳ vọng tăng trưởng EPS thuộc nhóm cao nhất khu vực. Điều này hàm ý rằng cơ hội còn, nhưng không phải ở toàn thị trường, mà nằm ở chiến lược chọn lọc cổ phiếu có tăng trưởng lợi nhuận vượt trội.
Tương quan định giá P/E, P/B trong giai đoạn 2014 – 2025 cho thấy rất nhiều nhóm cổ phiếu đã rơi vào vùng định giá cao, nhưng điểm nổi bật là nhóm VN30 và VN100 vẫn đang trong vùng định giá rẻ cho thấy cơ hội cho các nhà đầu tư ở hai nhóm cổ phiếu này.
Ngoài ra, xét về nhóm ngành, vẫn còn rất nhiều nhóm ngành có mức định giá thấp/trung bình và có động lực tăng trưởng trung binh cao như Ngân hàng, Sản xuất thực phẩm, Vận tải, Bất động sản, Bảo hiểm nhân thọ.
Chứng khoán MBS cho rằng chỉ số VN-Index đã giảm 4 phiên liên tiếp, chuỗi giảm dài nhất kể từ ngưỡng 1.400 điểm đầu tháng 7. Bên cạnh đó, 4/5 tuần gần đây, chỉ số VN-Index đều không thành công trong việc chinh phục ngưỡng 1.700 điểm. Như vậy, xu hướng tái tích lũy sau chuỗi tăng 4 tháng liên tiếp đã định hình, thị trường nhiều khả năng sẽ dao động trong vùng sideway 1.600 – 1.700 điểm.
Việc thanh khoản sụt giảm cho thấy tâm lý nhà đầu tư đang thận trong bất chấp tuần vừa qua chứng khoán thế giới phản ứng tích cực với việc Fed giảm lãi suất và thời điểm công bố thông tin nâng hạng đang gần kề.
Độ rộng thị trường 2 tuần vừa qua chỉ đạt bình quân 40% số nhóm cổ phiếu tăng điểm, trong đó nhóm cổ phiếu như chứng khoán, ngân hàng, …thậm chí đã giảm 3 tuần liên tiếp. Mức tăng tập trung phần lớn ở nhóm cổ phiếu nâng đỡ thị trường như Vingroup có thể khiến đa phần danh mục đang chịu thiệt hại.
Về kỹ thuật, theo yếu tố mùa vụ, thị trường tháng 9 thường có hiệu suất thấp và hiện tại chỉ số VN-Index cũng đang chịu tác động từ yếu tố này. Tuy chỉ số VN-Index vẫn đang cao hơn gần 60 điểm so với ngưỡng 1.600 điểm nhưng một số nhóm cổ phiếu mang tính dẫn dắt như Chứng khoán, Ngân hàng, … đã xuyên qua ngưỡng hỗ trợ này.
Kết hợp với tín hiệu thanh khoản giảm mạnh và VN-Index để mất ngưỡng MA20, MBS cho rằng trong kịch bản cơ sở, thị trường vẫn tiếp tục duy trì trạng thái Sideway, vùng hỗ trợ đối với thị trường ở khu vực 1.600 – 1.615 điểm, trong khi vùng cản ở khu vực 1.694 – 1.700 điểm. Nhà đầu tư nên tập trung vào cổ phiếu cụ thể thay vì tham chiếu chỉ số Vn-Index.
Kịch bản thận trọng, chỉ số Vn-Index xuyên thủng ngưỡng 1.600 điểm vẫn có thể xảy ra nhưng với xác suất thấp.
Bài liên quan


Đọc bài theo từ khoá

Unilever mở rộng hợp tác với các trường đại học, rút ngắn khoảng cách giữa giảng đường và thực tiễn nghề nghiệp

Bài toán thích ứng với AI: Phải cân bằng giữa đầu tư công nghệ và phát triển con người
Ấn Độ điều tra chống bán phá giá nhôm định hình đùn từ Việt Nam
Việt Nam thúc đẩy hợp tác kinh tế, thương mại và đầu tư với Mexico và Peru
Blog chứng khoán: Phái sinh vẫn hi vọng?
Một phiên mở biên độ giảm dữ dội xuất phát từ sự giải tỏa ức chế theo hướng tiêu cực. Thanh khoản không cao do bên cầm tiền cũng chẳng việc gì phải vội.
Doanh nghiệp xếp hạng tín nhiệm: Bổ sung thêm biện pháp nhằm ngăn ngừa xung đột lợi ích
Theo dự thảo, nhằm ngăn ngừa xung đột lợi ích, doanh nghiệp xếp hạng tín nhiệm phải thực hiện luân chuyển chuyên viên phân tích và thành viên Hội đồng xếp hạng tín nhiệm, đảm bảo các cá nhân này không tham gia quá 3 hợp đồng xếp hạng tín nhiệm liên tiếp của cùng một tổ chức.
Xuất hiện dự báo giá vàng có thể giảm về 3.500 USD/oz
Ngoài ra, ngân hàng Goldman Sachs cũng mạnh tay cắt giảm mức dự báo giá vàng cho cuối năm 2026 và 2027...
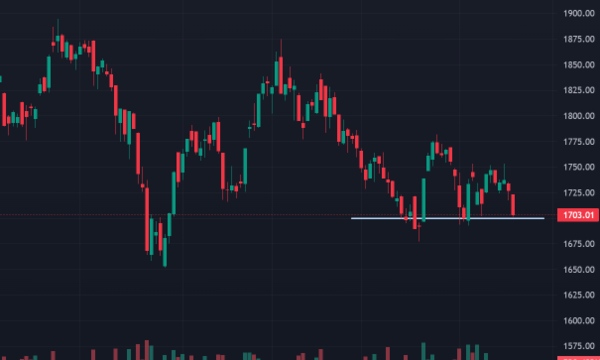
Bán tháo, gần một phần ba cổ phiếu “bốc hơi” quá 2%, VN-Index rơi sát 1700 điểm
Sự kiên nhẫn của nhà đầu tư cầm cổ phiếu có thể đã đến giới hạn. Chiều nay một đợt bán tháo mạnh xuất hiện, không chỉ đẩy thanh khoản tăng vọt 64% so với buổi sáng mà khiến gần một phần ba cổ phiếu trong VN-Index giảm vượt 2%.
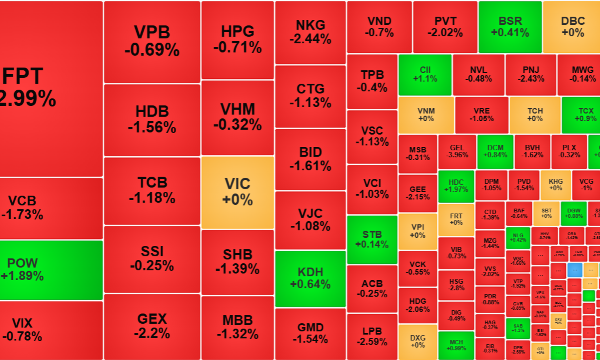
Thị trường tiếp tục “tra tấn” tâm lý, khối ngoại bán ròng mạnh
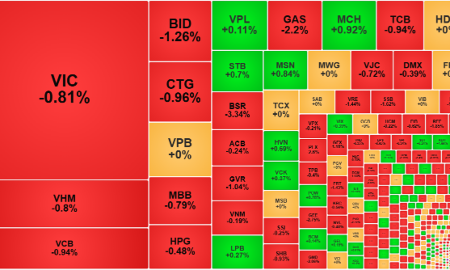
Nhìn từ góc độ chỉ số, phiên giao dịch sáng nay vẫn duy trì trạng thái lình xình uể oải kéo dài nhiều ngày nay, nhưng từ góc độ cổ phiếu, đà giảm đang “xẻo” danh mục mạnh hơn: Số mã đỏ nhiều gấp 4,8 lần số xanh và 37% số mã có giao dịch giảm quá 1% giá trị.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Hợp tác y tế Việt Nam – Thụy Điển: Từ nền tảng 50 năm đến động lực kinh tế và đổi mới sáng tạo
Trong bối cảnh Việt Nam đẩy mạnh hiện đại hóa hệ thống y tế, hợp tác với Thụy Điển đang mở ra dư địa phát triển mới, từ công nghệ y tế, y tế số đến nghiên cứu và phát triển. Vấn đề đặt ra không chỉ là tiếp nhận công nghệ, mà còn là cách chuyển hóa tri thức và kinh nghiệm quốc tế thành năng lực đổi mới sáng tạo, cơ hội đầu tư và giá trị kinh tế bền vững.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...