


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vốn ngân hàng 2014 tăng thấp nhất trong nhiều năm


Sau các bước nhảy 2006-2007 và 2011, quy mô vốn của hệ thống các tổ chức tín dụng có một năm “chậm phát triển”
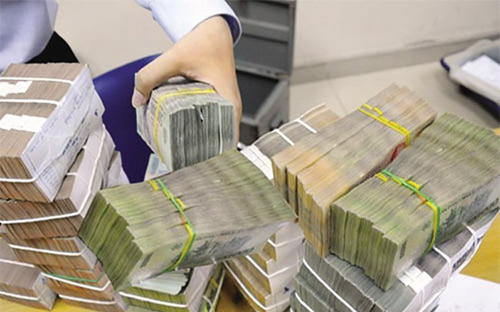
Ngân hàng Nhà nước vừa cập nhật dữ liệu về các chỉ tiêu cơ bản của hệ thống các tổ chức tín dụng Việt Nam tính đến ngày 31/12/2014.
Theo đó, kết thúc năm 2014, tình hình sức khỏe của hệ thống, theo một số chỉ báo cơ bản, tương đối ổn định; quy mô hoạt động tiếp tục mở rộng.
Cụ thể, ở các chỉ tiêu an toàn, tỷ lệ an toàn vốn (CAR) bình quân hệ thống tiếp tục duy trì ở mức cao với 12,75%; tỷ lệ cấp tín dụng so với nguồn vốn huy động tính trên thị trường 1 tiếp tục giảm xuống theo xu hướng những năm gần đây, còn 83,67%; tỷ lệ vốn ngắn hạn cho vay trung, dài hạn duy trì ở mức thấp 20,15%.
Quy mô tổng tài sản có toàn hệ thống tiếp tục tăng trưởng đáng kể với 12,2%, đạt hơn 6,5 triệu tỷ đồng; trong đó hai khối ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần tương đối cân bằng, tương ứng 2,876 triệu tỷ đồng và 2,781 triệu tỷ đồng.
Các chỉ số an toàn và quy mô trên được tổng hợp từ báo cáo của các tổ chức tín dụng.
Một điểm đáng chú ý trong dữ liệu cập nhật nói trên là tốc độ tăng trưởng quy mô vốn của các tổ chức tín dụng vừa có một năm “chậm phát triển”, tăng thấp nhất trong nhiều năm trở lại đây.
Theo dữ liệu thống kê, 2014 là năm thứ hai liên tiếp tổng quy mô vốn điều lệ và vốn tự có của toàn hệ thống có tốc độ tăng trưởng ở mức một con số, cũng là năm đạt tỷ lệ rất thấp.
Cụ thể, năm qua tổng quy mô vốn tự có toàn hệ thống chỉ tăng 4,36%, đạt 496.573 tỷ đồng; tổng quy mô vốn điều lệ chỉ tăng 3,29%, đạt 435.649 tỷ đồng.
Đó là những tỷ lệ tăng trưởng thấp nhất trong nhiều năm trở lại đây, đặc biệt so với mức độ hai con số của giai đoạn 2006-2007 và so với bước nhảy 2011 - năm một loạt ngân hàng thương mại phải đảm bảo yêu cầu vốn pháp định mới (3.000 tỷ đồng).
Những năm 2012 và 2013, dù thấp nhưng hệ thống vẫn có được mức tăng trưởng đáng kể về quy mô vốn tự có và vốn điều lệ: năm 2012 tương ứng 8,97% và 11,24%; năm 2013 tương ứng 9,61% và 8,12%.
Vốn điều lệ và vốn tự có phản ánh thực lực cụ thể nhất của các ngân hàng thương mại, cũng là tấm đệm cuối cùng trước rủi ro và bảo vệ người gửi tiền, đồng thời là một yêu cầu trực tiếp để mở rộng và phát triển các hoạt động kinh doanh…
Tốc độ tăng trưởng rất thấp nói trên một phần phản ánh khó khăn trong hoạt động của các ngân hàng thương mại, cũng như phản ánh nhất định sự thiếu hấp dẫn trong thu hút các nguồn vốn đầu tư.
Trên thực tế, những năm gần đây có nhiều ngân hàng thương mại không thể tăng được vốn điều lệ, không có kế hoạch hoặc buộc phải hủy/lùi các kế hoạch tăng vốn. Giá phần lớn cổ phiếu ngân hàng chưa niêm yết giao dịch trên thị trường tự do nằm sâu dưới mệnh giá là trở ngại trực tiếp, phản ánh hiệu quả hoạt động của hệ thống kém đi, đồng nghĩa với việc thiếu hấp dẫn các dòng vốn đầu tư.
Thực tế trên cũng là trở ngại đối với yêu cầu thực hiện niêm yết cổ phiếu các ngân hàng thương mại trên sàn chứng khoán những năm gần đây.
Mặt khác, hệ thống đang trong quá trình tái cơ cấu và sắp xếp lại về mặt số lượng và sự tồn tại. Bối cảnh này cũng không thuận lợi cho các kế hoạch phát hành tăng vốn.
Thứ nữa, một nguồn lực lớn của các cổ đông lớn đã được dồn cho nước rút đảm bảo yêu cầu vốn pháp định năm 2011 (một số ngân hàng chật vật đến hết 2012). Trong khi đó Ngân hàng Nhà nước đã siết chặt hơn việc giám sát, chứng minh nguồn vốn tham gia đầu tư vào ngân hàng thương mại đối với các cổ đông lớn, để hạn chế yếu tố “vốn ảo” và vay mượn.
Ngoài ra, một yếu tố quan trọng cũng cần xét đến là nguồn lực từ các nhà đầu tư nước ngoài. Sau những năm bùng nổ 2006-2007, thị trường đã vắng dần các thương vụ lớn từ vốn ngoại trong các kế hoạch tăng vốn của các ngân hàng Việt Nam.


Giảm hạn mức tín dụng năm 2027 với ngân hàng vi phạm chỉ đạo giảm lãi suất
Từ nay đến cuối năm 2026, Ngân hàng Nhà nước sẽ xem xét giảm chỉ tiêu tăng trưởng tín dụng năm 2026 và giao chỉ tiêu thấp năm 2027 với ngân hàng vi phạm chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh. Các tổ chức tín dụng vi phạm cũng có thể bị yêu cầu áp dụng tỷ lệ bảo đảm an toàn cao hơn quy định....
Mua bán vàng từ 5 triệu đồng không được trả tiền mặt
Theo Nghị định số 390/2026/NĐ-CP, từ ngày 16/10, giao dịch mua, bán vàng từ 5 triệu đồng trong ngày phải thanh toán không dùng tiền mặt, thay vì ngưỡng 20 triệu đồng như quy định trước đây. Đồng thời thay đổi một số điều kiện quản lý hoạt động sản xuất vàng trang sức, mỹ nghệ và nhập khẩu vàng nguyên liệu…
Phó Thủ tướng yêu cầu giảm lãi suất cho vay 1,5-2% đối với sản xuất, kinh doanh
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu Ngân hàng Nhà nước khẩn trương triển khai các giải pháp giảm lãi suất cho vay từ 1,5-2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên nhằm hỗ trợ người dân, doanh nghiệp...
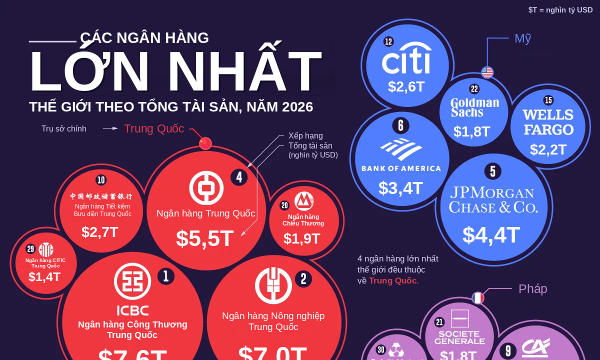
30 ngân hàng lớn nhất thế giới theo tổng tài sản
Bốn ngân hàng Trung Quốc giữ các vị trí dẫn đầu thế giới về tổng tài sản, trong khi JPMorgan Chase, ngân hàng lớn nhất Mỹ, đứng thứ 5…
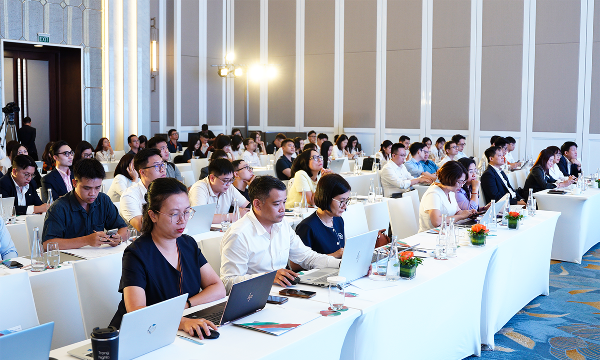
Một ngân hàng dự kiến thu hẹp danh mục L/C mua hẳn miễn truy đòi
Tại hội nghị nhà đầu tư chiều 15/10, lãnh đạo SHB cho biết danh mục L/C mua hẳn miễn truy đòi khoảng 75.000 tỷ đồng đã ở mức cao và dự kiến giảm dần. Ngân hàng cũng thông tin về tình hình thanh toán các khoản L/C và kế hoạch ghi nhận lợi nhuận từ thương vụ chuyển nhượng SHB Finance trong quý IV/2026…

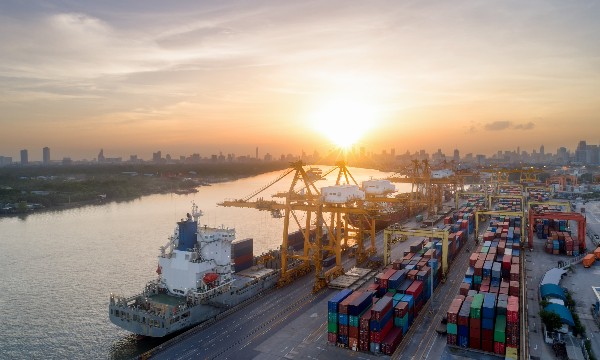



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...