


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ấn Độ kiến nghị áp thuế chống trợ cấp đối với sản phẩm chất độn nhựa Việt Nam


Tổng vụ Phòng vệ thương mại Ấn Độ kiến nghị áp dụng mức thuế giao động từ 9,11 - 22,52 USD/MT đối với các doanh nghiệp hợp tác đầy đủ và lên tới 69,19 USD/MT với các doanh nghiệp khác. Biện pháp phòng vệ thương mại này sẽ có hiệu lực kéo dài trong vòng 5 năm…
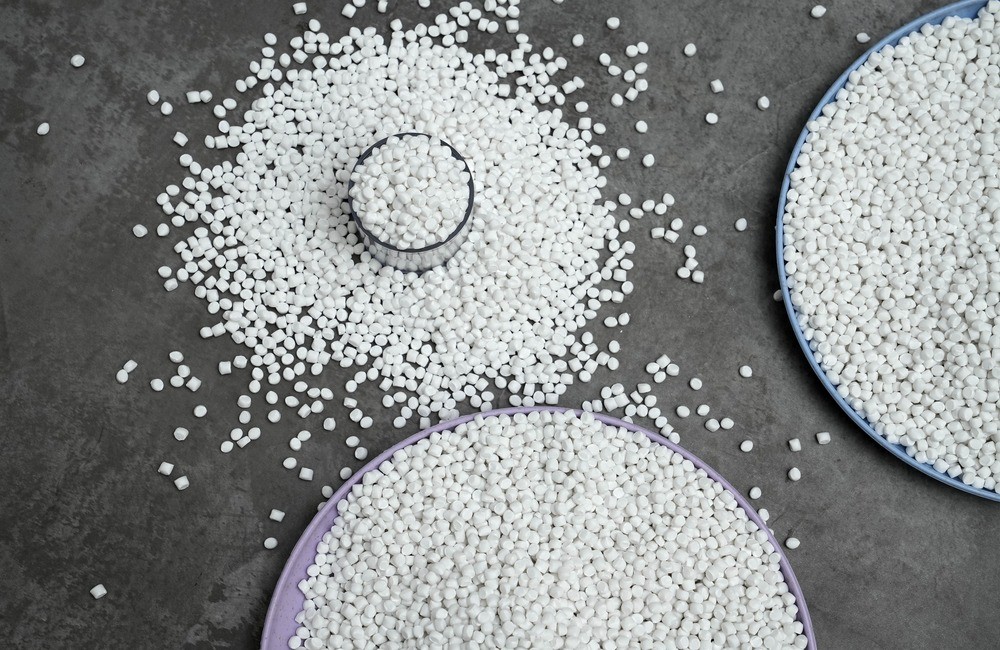
Theo thông tin từ Cục Phòng vệ thương mại (Bộ Công Thương), Tổng vụ Phòng vệ thương mại Ấn Độ (DGTR) vừa chính thức ban hành Kết luận cuối cùng trong vụ việc điều tra chống trợ cấp đối với sản phẩm chất độn nhựa nhập khẩu hoặc có xuất xứ từ Việt Nam.
9/13 CHƯƠNG TRÌNH HỖ TRỢ THUỘC DIỆN "CÓ THỂ ĐỐI KHÁNG"
Vụ việc được khởi xướng dựa trên đơn khiếu nại từ nguyên đơn là Hiệp hội các nhà sản xuất Hợp Chất và Masterbatch Ấn Độ.
Sản phẩm bị điều tra trong vụ việc này là chất độn nhựa (Calcium Carbonate Filler Masterbatch), hiện đang được phân loại chủ yếu theo mã HS 3824.99.00.
Để đưa ra phán quyết này, phía Ấn Độ đã tiến hành xem xét, thẩm định thông tin trong các giai đoạn cụ thể: Thời kỳ điều tra trợ cấp, từ ngày 01/4/2023 đến ngày 30/6/2024. Thời kỳ xác định thiệt hại: Kéo dài qua nhiều năm ngân sách, bao gồm các giai đoạn từ 01/4/2020 đến 31/3/2023 và trùng với thời kỳ điều tra trợ cấp.
Ban đầu, có tổng cộng 6 nhóm chương trình ưu đãi của Việt Nam bị đưa vào tầm ngắm điều tra, bao gồm: các chương trình miễn, giảm thuế thu nhập doanh nghiệp và hoàn thuế nhập khẩu nguyên liệu; chương trình cho vay ưu đãi hoặc bảo lãnh tín dụng; các hoạt động xúc tiến xuất khẩu; việc cung cấp nhiên liệu, nguyên liệu đầu vào với giá thấp hơn thị trường; miễn giảm tiền thuê đất, thuê mặt nước; và các cơ chế hỗ trợ nhà đầu tư nước ngoài cũng như phát triển ngành nhựa.
Trong Kết luận cuối cùng vừa ban hành, sau quá trình rà soát và đối thoại, DGTR xác định có 9 trên tổng số 13 chương trình cụ thể bị điều tra là trợ cấp có thể đối kháng và thực tế đã được các doanh nghiệp Việt Nam thụ hưởng trong giai đoạn điều tra.
Danh sách các chương trình này bao gồm: Chương trình cung cấp đá vôi với giá thấp hơn mức giá trị thông thường; Chương trình miễn, giảm tiền thuê đất và thuê mặt nước; Chương trình ưu đãi liên quan đến thuế thu nhập doanh nghiệp; Nhóm các chương trình cho vay ưu đãi và cấp tín dụng xuất khẩu (gồm 6 chương trình từ vị trí số 4 đến số 9).
Ở chiều ngược lại, cơ quan điều tra Ấn Độ cũng ghi nhận có 2 chương trình mà các doanh nghiệp Việt Nam không nhận được lợi ích trong thời gian tra soát, bao gồm chương trình miễn thuế nhập khẩu nguyên liệu/máy móc thiết bị phục vụ sản xuất hàng xuất khẩu và chương trình xúc tiến xuất khẩu.
Đồng thời, DGTR ghi nhận chương trình ưu đãi theo Quy hoạch phát triển ngành nhựa Việt Nam cũng không đem lại lợi ích trong giai đoạn này. Riêng đối với chương trình "Cung cấp Khí ga/Điện/Than thấp hơn giá thông thường", DGTR không đưa ra kết luận về tính đối kháng.
ĐIỀU KIỆN NGẶT NGHÈO ĐỂ HƯỞNG ƯU ĐÃI RIÊNG
Dựa trên các kết quả phân tích về mức độ trợ cấp và thiệt hại đối với ngành sản xuất nội địa, DGTR đã chính thức kiến nghị Bộ Tài chính Ấn Độ áp dụng biện pháp thuế chống trợ cấp đối với mặt hàng chất độn nhựa của Việt Nam với các mức biên độ rõ ràng. Đối với các doanh nghiệp sản xuất/xuất khẩu hợp tác đầy đủ, mức thuế áp dụng giao động từ 9,11 - 22,52 USD/MT. Các doanh nghiệp khác chịu mức thuế phạt lên tới 69,19 USD/MT.
Song song với mức thuế tuyệt đối tính theo tấn (USD/MT), DGTR cũng đã xác định mức thuế chống trợ cấp theo tỷ lệ phần trăm (%) tương ứng cho từng doanh nghiệp và gửi thông báo bảo mật riêng tới từng đơn vị.
Đáng chú ý, cơ quan chức năng Ấn Độ đặt ra rào cản kỹ thuật rất khắt khe về mặt thủ tục hành chính. Để được áp dụng mức thuế riêng thấp hơn, nhà xuất khẩu khi làm thủ tục thông quan phải xuất trình cho cơ quan hải quan Ấn Độ hóa đơn thương mại hợp lệ kèm theo bản xác nhận của nhà sản xuất theo đúng mẫu quy định của DGTR. Trong trường hợp doanh nghiệp sơ suất hoặc không đáp ứng đầy đủ yêu cầu chứng từ này, hàng hóa lập tức bị áp mức thuế phạt chung dành cho các doanh nghiệp không hợp tác (69,19 USD/MT).
Theo trình tự pháp luật của nước sở tại, Bộ Tài chính Ấn Độ sẽ tiến hành xem xét toàn diện kết luận và kiến nghị từ phía DGTR trước khi ban hành quyết định áp thuế chính thức. Nếu được phê duyệt, biện pháp phòng vệ thương mại này sẽ có hiệu lực kéo dài trong vòng 5 năm kể từ ngày ban hành thông báo. Tuy nhiên, các bên liên quan nếu không đồng tình với phán quyết của DGTR vẫn có quyền nộp đơn kháng nghị lên Tòa Phúc thẩm Thuế quan, Thuế tiêu thụ đặc biệt và Thuế dịch vụ (CESTAT) của Ấn Độ.
Trước tình hình diễn biến bất lợi từ thị trường Ấn Độ – một trong những đối tác tiêu thụ lớn của ngành nhựa Việt Nam, Cục Phòng vệ thương mại khuyến nghị khẩn cấp đối với các doanh nghiệp sản xuất, xuất khẩu mặt hàng chất độn nhựa cần nhanh chóng tiếp cận, nghiên cứu kỹ lưỡng từng chi tiết trong Kết luận cuối cùng của DGTR. Từ đó, phối hợp với các chuyên gia pháp lý để chuẩn bị sẵn sàng phương án, luận cứ trong trường hợp nhận thấy có cơ sở và mong muốn tiến hành kháng nghị lên Tòa phúc thẩm CESTAT.
Đồng thời cần chủ động tái cơ cấu, điều chỉnh hoạt động sản xuất kinh doanh theo hướng linh hoạt. Bài học từ thị trường Ấn Độ cho thấy việc phụ thuộc vào một thị trường duy nhất luôn tiềm ẩn rủi ro pháp lý cao. Doanh nghiệp cần đa dạng hóa thị trường xuất khẩu, hướng tới các quốc gia khác, đồng thời cải tiến cơ cấu mặt hàng để giảm thiểu tác động cộng hưởng từ cả thuế chống trợ cấp lẫn thuế chống bán phá giá từ phía Ấn Độ.
Các đơn vị phải chủ động tìm hiểu và nắm vững quy định về các kỳ rà soát giữa kỳ cũng như rà soát cuối kỳ theo luật định của Ấn Độ. Việc chuẩn bị dữ liệu sản xuất, sổ sách kế toán minh bạch ngay từ bây giờ là chìa khóa để doanh nghiệp nộp đơn yêu cầu điều tra rà soát trong tương lai, nhằm hạ thấp hoặc gỡ bỏ hoàn toàn mức thuế áp đặt khi tình hình kinh doanh thay đổi.
Bài liên quan



Nhà máy Đạm Cà Mau hoàn thành bảo dưỡng tổng thể trở lại sản xuất
Sau thời gian triển khai liên tục trong điều kiện thời tiết không thuận lợi, chiến dịch bảo dưỡng tổng thể (BDTT) Nhà máy Đạm Cà Mau năm 2026 đã hoàn thành an toàn, bảo đảm chất lượng và tiến độ đề ra. Nhà máy chính thức trở lại vận hành và bắt đầu có sản phẩm trở lại từ 2:00 ngày 7/10/2026.
Sản lượng điện toàn quốc 9 tháng đạt trên 265 tỷ kWh, EVN tăng tốc kế hoạch cuối năm
Theo tính toán của SNMO, sản lượng điện toàn quốc quý 4/2026 dự kiến đạt 88,97 tỷ kWh, tăng 11,3% so với cùng kỳ. Để bảo đảm nguồn cung, EVN tập trung đưa hai tổ máy Nhiệt điện Quảng Trạch I vào vận hành thương mại, đồng thời đẩy nhanh tiến độ các công trình nguồn và lưới điện trọng điểm…
Cà phê Tây Bắc: Từ canh tác truyền thống sang sản xuất bền vững
Trong bối cảnh Quy định chống mất rừng của Liên minh châu Âu (EUDR) và các yêu cầu ngày càng cao của thị trường quốc tế, cà phê Tây Bắc không chỉ cần chứng minh sản phẩm được trồng ở đâu mà còn phải trả lời được câu hỏi sản xuất như thế nào, có phù hợp với điều kiện tự nhiên hay không và tạo ra giá trị gì...
Di sản văn hóa Ruộng bậc thang: Sản phẩm kết nối du lịch Tây Bắc
Dù vào mùa nước đổ hay mùa lúa chín, cảnh quan ruộng bậc thang đều có những sắc thái riêng, gắn với nghề truyền thống, ẩm thực và đời sống cộng đồng. Đây cũng là cơ sở để xây dựng các sản phẩm theo mùa thay vì chỉ khai thác một thời điểm cố định trong năm...
WB nâng dự báo tăng trưởng của Việt Nam lên 7,4% nhờ “làn sóng” AI
Theo Báo cáo Cập nhật Kinh tế khu vực Đông Á và Thái Bình Dương (EAP) công bố ngày 6/10 của Ngân hàng Thế giới (World Bank-WB), kinh tế khu vực này dự kiến tăng trưởng 4,5% trong năm 2026. Trong đó, Việt Nam nổi lên như một điểm sáng khi được WB nâng dự báo tăng trưởng lên mức 7,4%, tăng 1,1 điểm phần trăm so với dự báo trước đó…





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





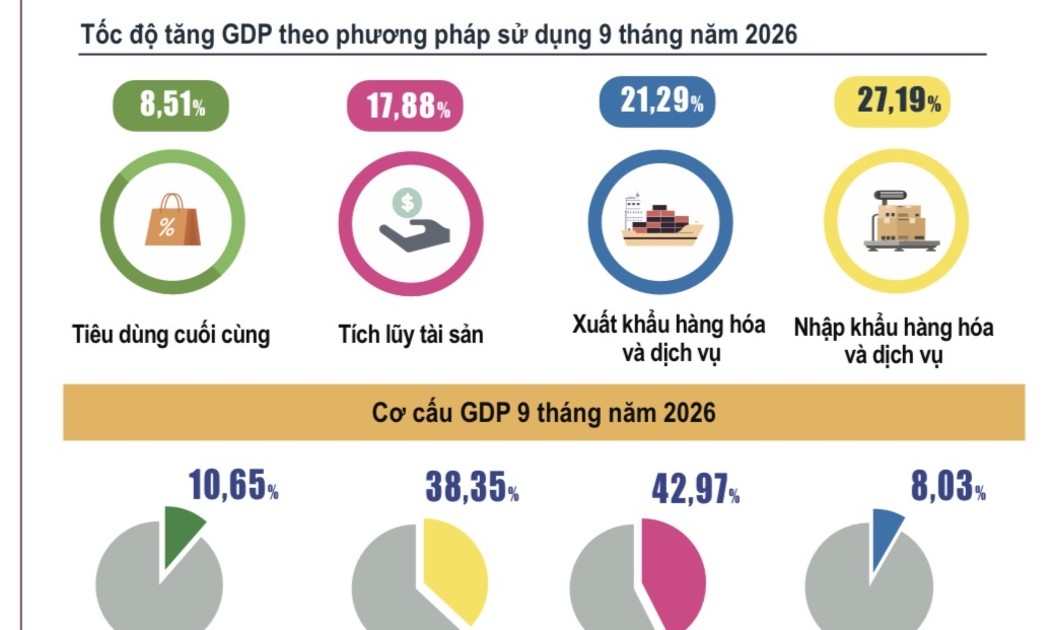
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...