




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Blog chứng khoán: Cách nào kích hoạt dòng tiền trở lại?


Thanh khoản tiếp tục duy trì ở mức thấp đáng kể so với giai đoạn đạt đỉnh, nghĩa là dòng tiền đang nghỉ ngơi và giảm cường độ margin. Hẳn phải có lý do để sự hào hứng thay đổi như vậy...

Hôm nay bận không giao dịch. Diễn biến của VN30 và F1 cũng khá chơi vơi, khó Long/Short. Setup Short duy nhất đạt yêu cầu là nhịp tăng ngay đầu phiên chiều khi VN30 còn đang hướng xuống 1475.xx thì F1 vọt lên sát 1483.xx, một ngưỡng cản của VN30. Có thể Short do sức ép của các trụ khi đó thì xác suất cao là VN30 rơi xuống 1475 hơn là vượt qua 1483.
Một Setup Long có rủi ro khá thấp là lúc 1h43 khi F1 thủng 1475.xx trước VN30. Kể cả khi VN30 rơi vào kịch bản điều chỉnh xuống 1475 thì F1 cũng đã có 1 đáy 1472 đầu phiên chiều.
Thị trường cơ sở phiên này lẽ ra là cơ hội tốt để kiểm chứng kỳ vọng sau khi VNI vượt đỉnh lịch sử. Chỉ số đột phá thành công về logic sẽ hấp dẫn dòng tiền vào. Tuy nhiên diễn biến “phá bĩnh” là chứng khoán thế giới giảm quá mạnh vào cuối tuần.
Do đó, nhà đầu tư có thể xuất hiện tâm lý thận trọng trong phiên hôm nay, thay vì hào hứng đua giá hưởng ứng sự kiện “bùng nổ” ở chỉ số. Thanh khoản cũng không tăng thêm được mà còn giảm nhẹ hơn 2% ở HSX và không có cổ phiếu nào hỗ trợ chỉ số. Chỉ riêng việc thanh khoản không gia tăng cũng đã cho thấy tâm lý ngập ngừng.
Điều này cũng có nghĩa rằng cơ hội cho thị trường thể hiện sức mạnh vẫn còn. Chứng khoán thế giới có xác suất cao sẽ phục hồi trong phiên đầu tuần. Tâm lý nhà đầu tư trong nước sẽ tốt hơn trong phiên ngày mai. Điều cần thấy là thanh khoản tăng lên vì mấy phiên gần đây dòng tiền đang suy giảm rất rõ. Chỉ trong vòng 3 tuần mà giá trị khớp lệnh hai sàn đã trượt từ trên 33,8k tỷ xuống loanh quanh 23k tỷ. Trong thời gian ngắn như vậy khó có chuyện dòng tiền rút khỏi thị trường, mà chủ yếu là không giao dịch hoặc giảm margin.
Thanh khoản suy giảm, thị trường không có nhóm cổ phiếu tạo cảm hứng là điều cần quan tâm nhất lúc này. Rõ ràng phía trước kỳ vọng mùa báo cáo kết quả kinh doanh quý 2 đang rất gần. Trong lịch sử thì thời điểm như hiện tại là lúc thị trường tưng bừng nhất vì dòng tiền phản ứng sớm. Tuy nhiên hiện tại có thể nhà đầu tư nhận thấy biến động giá quá nhanh trong ngắn hạn tạo nên rủi ro thuần túy về cung cầu, hơn là các yếu tố cơ bản.
Điều quan trọng nhất vẫn là điều gì có thể kích hoạt sự sôi động trở lại của dòng tiền ở quy mô cách đây vài tuần? Dòng tiền này không hề quên phía trước là kết quả kinh doanh quý 2. Tuy nhiên một khi đã tạm nghỉ tức là phải có lý do.
Điểm tích cực là cơ hội trên thị trường vẫn còn bất chấp hướng đi của các chỉ số. Ngân hàng và một số trụ điều chỉnh giảm ở mức độ không gây xáo trộn lớn thì diễn biến phân hóa sẽ tùy thuộc vào cung cầu riêng. Chỉ có điều dòng tiền vào các cổ phiếu không phải nhóm dẫn dắt thường thấp. Rất nhiều cổ phiếu cơ bản tốt, giá có triển vọng nhưng thanh khoản không đủ cho các dòng tiền lớn “cựa”.
Rủi ro hiện tại vẫn là một nhịp điều chỉnh mạnh trên thị trường quốc tế. Đây là ẩn số tạo tác động tâm lý, nhất là khi nhiều cổ phiếu lớn của VNI cũng có nguy cơ điều chỉnh. Mức giảm nhẹ ở chỉ số có thể không gây ảnh hưởng, nhưng vài phiên liên tiếp lao dốc 1-2% sẽ là câu chuyện rất khác. Rất ít cổ phiếu có thể chống cự lại được xu hướng chung mạnh như vậy. Cho đến khi khả năng đó xuất hiện, thị trường vẫn vận động bình thường và chọn đúng cổ phiếu vẫn có cơ hội.
Thị trường phái sinh hôm nay thay đổi thái độ đáng kể so với phiên trước. Thay vì chấp nhận mức basis dương rộng, F1 hôm nay bám sát chỉ số, phản ứng nhạy hơn ở các nhịp quay đầu của VN30. Cuối phiên basis F1 là -4,2 điểm. Một thực tế là VN30 đang khá đuối do thiếu nhóm dẫn dắt, vì vậy ưu tiên canh Short nếu basis rộng. Long hạn chế và traillingstop chặt.
Vn30 kết thúc phiên hôm nay tại 1478.29, cản trước mắt là 1483; 1488; 1492; 1496; 1502. Hỗ trợ 1475; 1472; 1466; 1463; 1458; 1454; 1446.

"Blog chứng khoán" mang tính chất cá nhân và không đại diện cho ý kiến của VnEconomy. Những quan điểm, đánh giá là của cá nhân nhà đầu tư và VnEconomy tôn trọng quan điểm cũng như văn phong của tác giả. VnEconomy và tác giả không chịu trách nhiệm về những vấn đề phát sinh liên quan đến các đánh giá và quan điểm đầu tư được đăng tải.
Đọc bài theo từ khoá

Thị trường trái phiếu chính phủ toàn cầu bán tháo, lợi suất cao nhất từ khủng hoảng tài chính
Lãi suất đi vay của chính phủ các nền kinh tế phát triển tăng lên mức cao nhất kể từ khủng hoảng tài chính toàn cầu trong phiên giao dịch ngày 15/9, khi nhà đầu tư tiếp tục xả hàng trái phiếu...
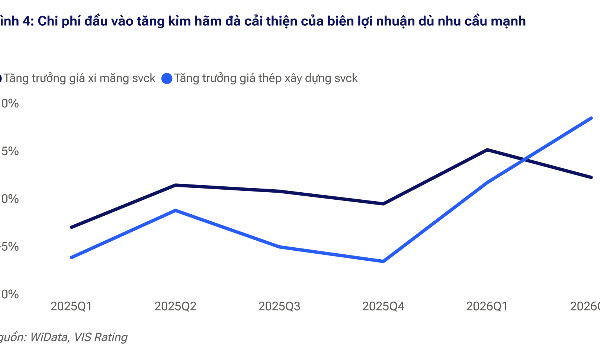
Giá vật liệu xi măng và thép tăng, lợi nhuận doanh nghiệp xây dựng có ảnh hưởng?
Áp lực chi phí đầu vào vẫn đáng kể khi giá thép xây dựng tăng 8%-10% so với cùng kỳ, trong khi giá xi măng tăng 3%-4%. Chi phí vật liệu tăng đang hạn chế khả năng cải thiện biên lợi nhuận của các doanh nghiệp xây dựng trong bối cảnh nhu cầu cao.
SSB là cổ phiếu duy nhất được thêm vào rổ MarketVector Vietnam Local Index
Cổ phiếu SSB của Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) vừa được MarketVector Indexes lựa chọn vào MarketVector Vietnam Local Index - chỉ số tham chiếu của VanEck Vectors Vietnam ETF (VNM ETF) - quỹ ETF ngoại có quy mô tài sản hơn 500 triệu USD.
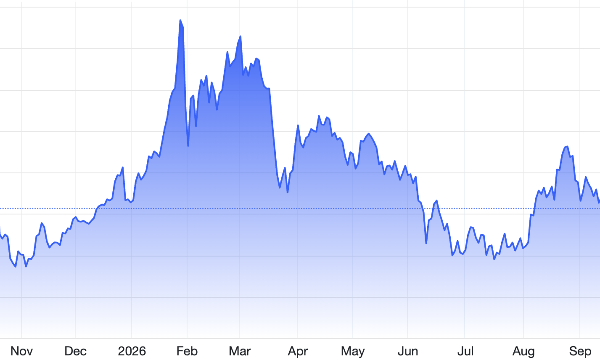
Giá vàng tiếp tục giảm trong lúc chờ tin Fed, SPDR Gold Trust mua ròng
Mặc áp lực giảm giá lên kim loại quý đang lớn, quỹ vàng khổng lồ SPDR Gold Trust có động thái mua ròng trở lại sau mấy phiên nghe ngóng...
Chứng khoán Mỹ giảm liền hai phiên dưới sức ép từ lợi suất trái phiếu và giá dầu cùng tăng cao
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Ba (15/9), trong lúc nhà đầu tư chờ quyết định lãi suất có thể mang tính bước ngoặt của Cục Dự trữ Liên bang Mỹ (Fed)...



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





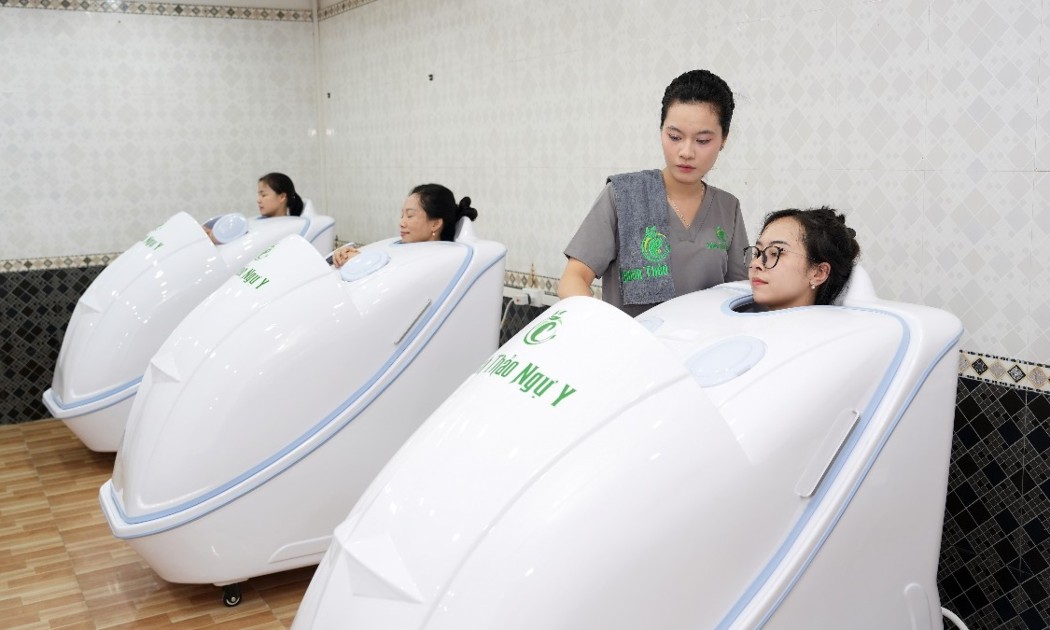
 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

