




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Blog chứng khoán: Khó đột biến, kiên nhẫn đợi


Phiên thứ 2 VNI “test” 1.500 điểm bất thành không phải là xấu. Hiện tượng ép trụ đang cản trở xu hướng, nhưng giao dịch vẫn phân hóa ổn định. Tín hiệu hai hôm nay chỉ nói lên rằng, thị trường chưa tới điểm hội tụ để bùng nổ...

Phiên thứ 2 VNI “test” 1.500 điểm bất thành không phải là xấu. Hiện tượng ép trụ đang cản trở xu hướng, nhưng giao dịch vẫn phân hóa ổn định. Tín hiệu hai hôm nay chỉ nói lên rằng, thị trường chưa tới điểm hội tụ để bùng nổ.
Nhịp rơi khá mạnh buổi chiều được dẫn dắt bởi nhóm VN30, trong đó VIC, VHM, GVR, GAS giảm nổi bật, nhưng chỉ có vậy. Mức giảm ở các mã khác không lớn, hậu quả trông có vẻ “nguy hiểm”, nhưng cơ bản vẫn là do thiếu đồng thuận ở trụ.
VIC và VHM được dự kiến từ trước sẽ là hai cổ phiếu kiềm chế xu hướng của chỉ số. Đa số blue-chips vẫn đang tích lũy tạo đáy ổn định, chưa thể tăng lên được nhưng cũng khó giảm thêm sau khi đã trải qua giai đoạn test cung. Áp lực bán vùng giá thấp đã giảm. Giờ chỉ cần điều kiện phù hợp để khuyến khích dòng tiền nhiệt tình hơn.
Tiền đang yếu đi là điều rất rõ. 3 phiên đầu tuần này HSX giao dịch chỉ khoảng 23,4k tỷ/ngày. Tuần trước là gần 29,4k tỷ/ngày và tuần trước nữa cũng là 25,9k tỷ/ngày. VN30 cũng vậy, ngay cả khi MSN duy trì thanh khoản rất cao thì mức bình quân cũng đang giảm đi nhanh chóng. Thú vị là cổ phiếu ngân hàng lại có tỷ trọng giao dịch tăng dần lên từ mức trung bình 12% sàn HSX tuần trước lên khoảng 14,5% trong 3 phiên vừa qua.
Các cổ phiếu ngân hàng đang trong giai đoạn tích lũy và khi đạt trên 20% giá trị sàn thì thường là thời điểm bùng nổ về thanh khoản nói chung. Không trông đợi gì vào những ngày cuối năm dòng tiền có thể mạnh thêm, nhưng tình hình có thể tốt hơn khi bước sang năm tài chính mới. Dù VNI tăng giảm luẩn quẩn gần 1.500 điểm nhưng cơ hội để vượt mốc này không có. Sự đồng thuận của các trụ trong một vài phiên thừa sức tạo đột biến.
Số liệu vĩ mô công bố hôm nay cho thấy tăng trưởng thấp trong ngưỡng dự đoán. Thị trường sụt giảm không phải do con số này, vì nếu VIC, VHM không sập mạnh hơn buổi chiều thì tình trạng giằng co trên dưới tham chiếu 1-2 điểm như buổi sáng vẫn sẽ tiếp diễn. Omicron cũng không phải vấn đề lớn, hôm qua rung lắc nhưng cũng kết thúc bình thường, chưa kể ngày càng có nhiều thông tin về độc tính của biến chủng này không mạnh thêm, thậm chí là nhẹ do đã tiêm chủng.
Nói chung thị trường hiện tại không có gì bất ngờ thêm, câu chuyện 2021 đã khép lại. Hai tuần đầu tháng 1/2022 sẽ dồn dập các thông tin chính sách. Giai đoạn vừa qua thị trường coi như dừng lại để chờ sự xác nhận kỳ vọng. Thị trường đang cần được nghe điều gì đó ưa thích.
Thị trường phái sinh hôm nay có basis F1 dương về cuối, khi các trụ VIC, VHM ép chỉ số xuống. Đó là một phản ứng tích cực cho thấy có sự quan sát về cơ cấu khiến chỉ số giảm. Hai mã này điều chỉnh chút nữa sẽ tới ngưỡng hỗ trợ tốt, kết hợp với các mã ngân hàng ổn định. Vn30 cũng đã điều chỉnh test đáy thành công trước đó. Chiến lược là canh Long.
VN30 chốt hôm nay tại 1515.94. Kháng cự gần nhất ngày mai là 1520; 1526; 1530; 1534; 1538; 1544; 1550. Hỗ trợ 1511; 1505; 1500; 1495; 1489; 1481.

“Blog chứng khoán” mang tính chất cá nhân và không đại diện cho ý kiến của VnEconomy. Những quan điểm, đánh giá là của cá nhân nhà đầu tư và VnEconomy tôn trọng quan điểm cũng như văn phong của tác giả. VnEconomy và tác giả không chịu trách nhiệm về những vấn đề phát sinh liên quan đến các đánh giá và quan điểm đầu tư được đăng tải.
Đọc bài theo từ khoá

VN-Index tăng nhẹ, dòng tiền phân hóa, khối ngoại mua ròng VIC
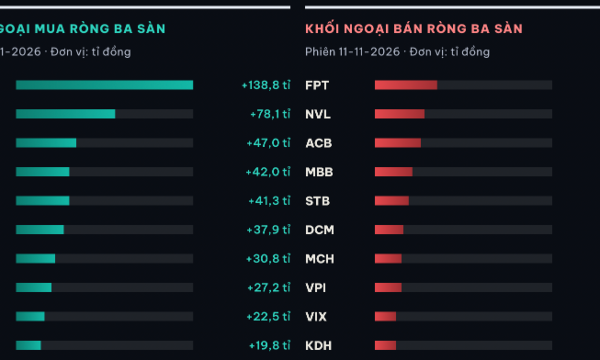
Giao dịch của nhà đầu tư nước ngoài ghi nhận sự phân hóa giữa các cổ phiếu. VIC được mua ròng mạnh nhất với 138,8 tỷ đồng, tiếp đến là POW với 78,1 tỷ đồng, VHM với 47 tỷ đồng, HDB với 42 tỷ đồng và TPB với 41,3 tỷ đồng.
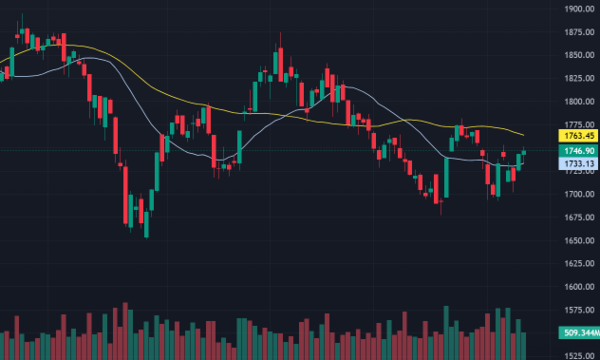
VN-Index hồi phục nhẹ, hướng tới vùng 1760 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 12/11/2026.
Cổ phiếu lớn giúp VN-Index đảo chiều thành công, thanh khoản xuống đáy 4 tuần
Nhịp kéo ở một số cổ phiếu lớn trong đợt ATC kịp đưa VN-Index đóng cửa vượt tham chiếu 3,83 điểm (+0,22%) tạo phiên đảo chiều thành công. Mặc dù sắc đỏ vẫn lấn át nhưng nhìn chung cổ phiếu giảm giá nhẹ và thanh khoản rơi xuống mức thấp nhất 4 tuần khi cả bên mua lẫn bên bán đều không nhiệt tình giao dịch.
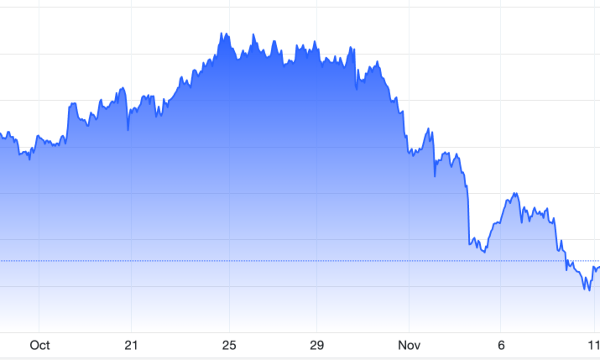
Nguyên nhân khiến giá dầu lao dốc mạnh trong tháng 11
Giá dầu Brent đã giảm khoảng 22 USD/thùng so với thời điểm cuối tháng 10, tương đương mức giảm xấp xỉ 20%...
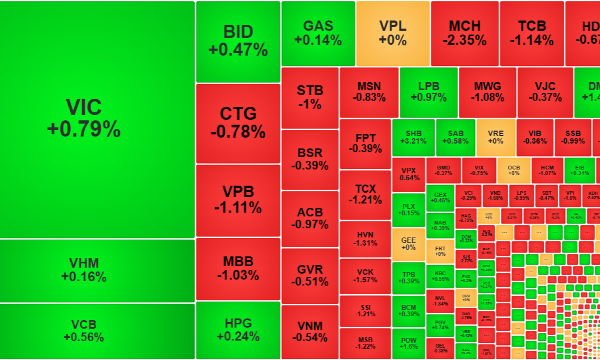
Thị trường đi ngang, thanh khoản giảm mạnh
Khả năng giằng co giữa các cổ phiếu vốn hóa lớn giúp VN-Index dao động hẹp trong phiên sáng nay. Với nền thanh khoản giảm mạnh 29% so với sáng hôm qua, đây là kết quả của trạng thái cân bằng cung cầu tạm thời.

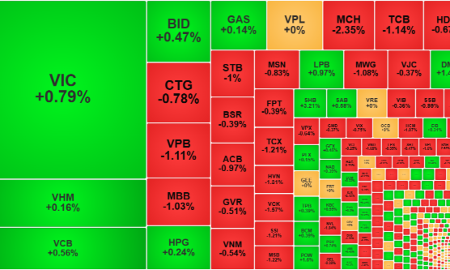


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






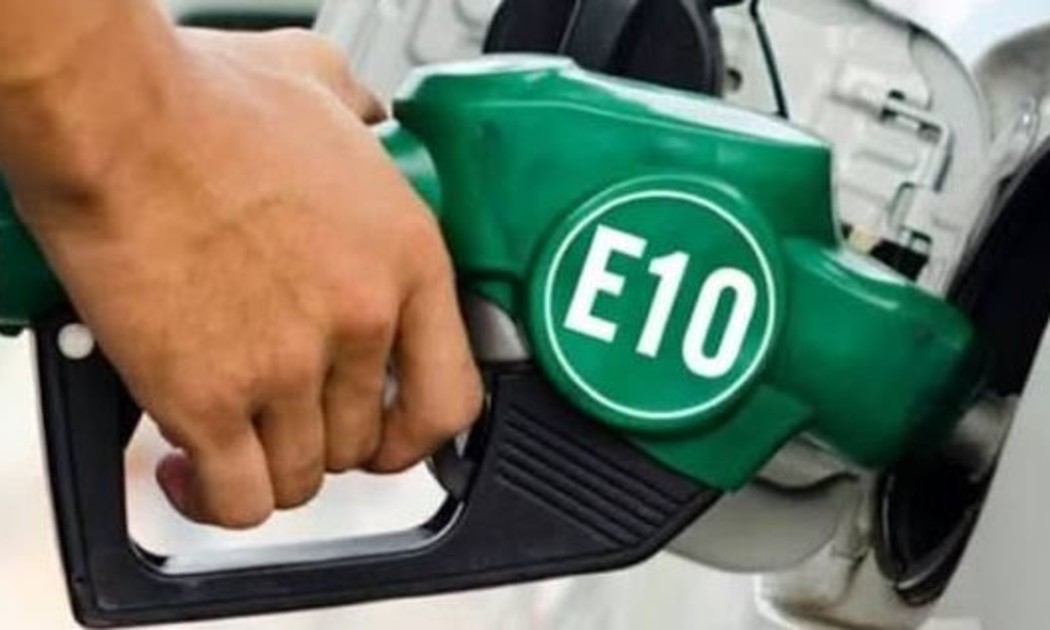
 Sẵn sàng dư địa khoảng 30%, phòng khi xảy ra sự cố về xăng dầu
Theo Bộ Công thương, hiện có 11 doanh nghiệp được cấp phép pha chế và phối trộn xăng sinh học với tổng năng lực đạt 1,410 triệu m3/tháng, cơ bản đáp ứng nhu cầu tiêu thụ khoảng 1triệu m3/tháng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

