




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cuối năm 2022, nợ xấu ngân hàng tiếp tục phân hoá không đều


Tình trạng nợ xấu của từng ngân hàng sẽ phụ thuộc vào tính chất tập khách hàng cũng như các yếu tố vĩ mô như sự phục hồi của nền kinh tế và kiểm soát lạm phát...
Trong báo cáo mới đây về ngành ngân hàng, Công ty Chứng khoán Mirae Asset cho biết, trong 6 tháng đầu năm 2022, tỷ lệ nợ xấu ngành ngân hàng có nhiều phân hoá.
Cụ thể, các ngân hàng có chất lượng tài sản tốt như VCB, TCB, và ACB, vẫn duy trì được tỷ lệ nợ xấu thấp. Trong khi một vài ngân hàng nhỏ lại ghi nhận nợ xấu tăng đáng kể.
Tuy nhiên, tỷ lệ nợ xấu trung bình của nhóm ngân hàng niêm yết chỉ tăng rất nhẹ, khoảng 0,2 điểm phần trăm lên mức 2,1% tại thời điểm cuối quý 2/2022. Nhìn chung tỷ lệ nợ xấu mở rộng không ghi nhận chuyển biến xấu. Nói cách khác, một vài ngân hàng cũng đã cải thiện được tỷ lệ nợ xấu tiềm ẩn (nợ nhóm 2).
Trong thời gian còn lại của năm 2022, Mirae Asset dự báo, tỷ lệ nợ xấu vẫn có thể tăng thêm và tiếp tục phân hoá giữa các ngân hàng. Trong đó, tỷ lệ nợ xấu gia tăng của các ngân hàng gần đây là do các khoản nợ tái cơ cấu đang dần hết thời gian ân hạn.
Theo các Thông tư của Ngân hàng Nhà nước nhằm ứng phó với tác động Covid-19 lên hệ thống ngân hàng như 01 năm 2020; 03 năm 2021 và 14 năm 2021, các khoản cho vay khách hàng sẽ được phép tái cơ cấu và được giữ nguyên nhóm nợ (nợ nhóm 1). Đến hết thời gian ân hạn, nếu khoản nợ tái cơ cấu không được trả đúng định kỳ, thì sẽ ngay lập tức trở thành nợ xấu (bỏ qua bước chuyển sang nợ nhóm 2), và các khoản nợ khác của cá thể đi vay đó tại cùng hoặc các tổ chức tín dụng khác sẽ cùng bị xếp hạng tại nhóm nợ thấp nhất.
Nếu “khoản nợ tái cơ cấu” có thể hoàn thành giai đoạn thử thách, tức trả nợ gốc và lãi phát sinh đầy đủ trong 3 tháng liên tiếp sẽ được chuyển lại về nợ nhóm 1 sau khi kết thúc thời gian ân hạn. Mặc dù vậy, xu hướng chung của nợ xấu vẫn có thể tiếp tục tăng trong nửa sau năm 2022 vì đa phần nợ tái cơ cấu phát sinh trong quý 3 2021.
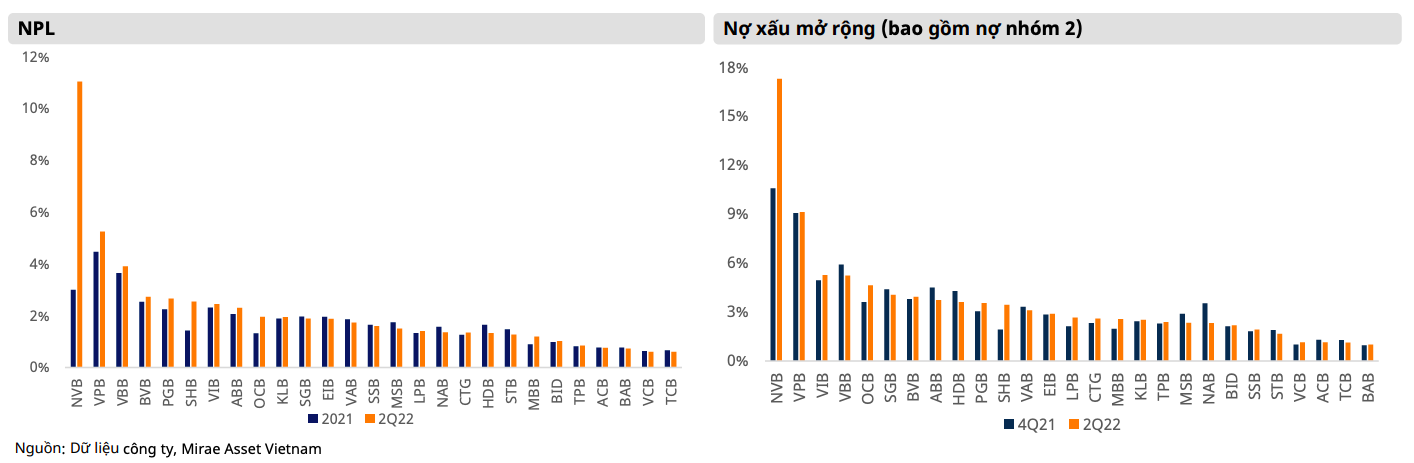
Về tình trạng phân hoá nợ xấu, Mirae Asset cho rằng sẽ phụ thuộc vào tính chất tập khách hàng của từng ngân hàng cũng như các yếu tố vĩ mô như sự phục hồi của nền kinh tế và kiểm soát lạm phát.
Đồng thời, tỷ lệ dự phòng nợ xấu giữa các ngân hàng vẫn tiếp tục phân hóa. Hiện tại, nhiều ngân hàng đã bắt đầu tiết giảm chi phí dự phòng ngay trong bối cảnh các khoản nợ tái cấu trúc đang dần kết thúc thời gian ân hạn, đi kèm với tỷ lệ nợ xấu tăng.
"Như vậy, có thể tỷ lệ nợ tái cấu trúc chuyển thành nợ xấu đang diễn biến tốt hơn dự báo, qua đó cho phép các ngân hàng hoàn nhập dự phòng hay hạ thấp tỷ lệ bao phủ nợ xấu", báo cáo của Mirae Asset nhận định.
Do các tình hình kinh tế chung vẫn tiềm ẩn nhiều rủi ro, Mirae Asset khuyến nghị khách hàng lựa chọn cổ phiếu của các ngân hàng có chiến lược phòng thủ tốt. Trong đó, các ngân hàng sở hữu tỷ lệ bao phủ nợ xấu cao có khả năng duy trì mục tiêu kép là duy trì tăng trưởng lợi nhuận và chất lượng tài sản tốt. Các cái tên tiêu biêu như VCB, ACB, và MBB.
"Tại thời điểm cuối quý 1, nợ xấu và nợ xấu tiềm ẩn (bao gồm cả nợ đã bán cho VAMC, nợ tái cơ cấu, và nợ nhóm 2) trung bình ngành rơi vào khoảng 5.8%. Trong đó khoảng 4% là nợ tiềm ẩn/ngoại bảng. Với tỷ lệ thu hồi vào khoảng 65%, phần còn lại khoảng 35% “có thể” trở thành nợ xấu sẽ không phải là một áp lực quá lớn đối với các ngân hàng thương mại lớn có chất lượng tài sản tốt được liên tục duy trì trong nhiều năm trở lại đây", nhóm nghiên cứu tại Mirae Asset nếu quan điểm.
Đọc bài theo từ khoá

Cổ phiếu tiếp tục lao dốc mạnh, ngân hàng tạo áp lực lớn
Tuy VN-Index chốt phiên sáng nay mới giảm 0,9% nhưng tới hơn 34% số cổ phiếu có giao dịch trong chỉ số này “bốc hơi” quá 2% giá trị. Nếu tính từ mức giảm 1% thì tới 53% số mã thiệt hại nặng nề.
Vietjet: Doanh thu 9 tháng tăng 41%, mở rộng kết nối quốc tế, đầu tư công nghệ và đội tàu bay
Vietjet (HOSE: VJC) công bố kết quả kinh doanh 9 tháng năm 2026 với doanh thu hợp nhất đạt 74.385 tỷ đồng, tăng 41% so với cùng kỳ, hoàn thành 86% kế hoạch năm.
Văn Phú: Lợi nhuận gộp 9 tháng đầu năm 2026 tăng 68,9%
Nguồn thu từ dự án Vlasta - Thuỷ Nguyên (Hải Phòng), TT39-40 Khu đô thị Văn Phú (Hà Nội) và hoạt động kinh doanh dịch vụ lưu trú giúp Công ty Cổ phần Phát triển bất động sản Văn Phú (mã chứng khoán: VPI) đạt lợi nhuận gộp 9 tháng đầu năm 2026 ở mức 481,8 tỷ đồng, tăng 68,9% so với cùng giai đoạn năm trước.
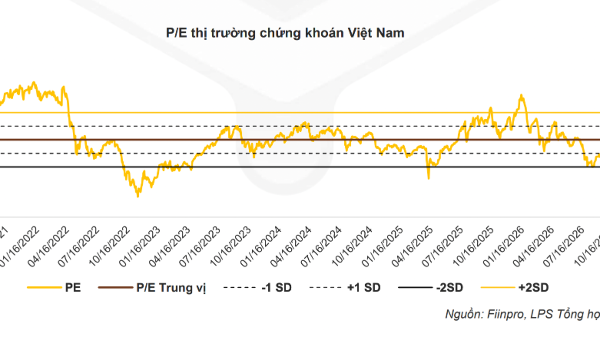
Lịch sử 10 năm qua cho thấy thị trường chứng khoán thường tăng mạnh trong tháng 11
Thống kê dữ liệu 10 năm gần nhất cho thấy tháng 11 có xác suất tăng điểm lên tới 70%, với hiệu suất bình quân đạt 3,8%, xếp thứ hai trong số các tháng có mức tăng tốt nhất năm.
Những điều cần biết về vụ tấn công kỷ lục nhằm vào sàn tiền ảo Binance
Binance đã khôi phục được tính năng rút tiền điện tử và lấy lại được 90% số tài sản bị mất trong vụ tấn công đánh cắp hơn 6 tỷ USD tiền số mà thủ phạm được cho là hacker Triều Tiên...



Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.



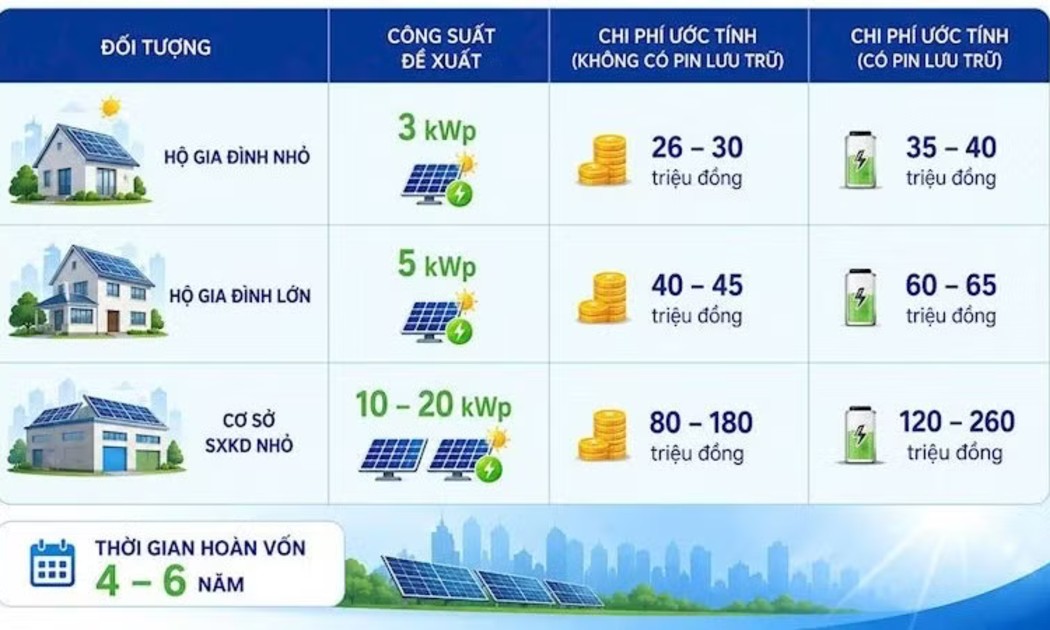
 Điện mặt trời mái nhà: Mô hình sản xuất và tiêu dùng bền vững
Mô hình điện mặt trời mái nhà tự sản xuất, tự tiêu thụ với các thông số cụ thể về khả năng tiết kiệm điện, công suất, chất lượng tấm pin, bộ biến tần (inverter), thương hiệu thiết bị… đang được nhiều hộ gia đình, doanh nghiệp và cơ sở sản xuất quan tâm. Đây là giải pháp giúp chủ động nguồn điện, góp phần phát triển năng lượng tái tạo, bảo vệ môi trường, là mô hình sản xuất và tiêu dùng bền vững có thể nhân rộng.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

