


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh số công cụ bán dẫn dự tính đạt 156 tỷ USD vào năm 2027


Hiệp hội Bán dẫn Toàn cầu (SEMI) đã phải thay đổi tăng trưởng dự báo thị trường công cụ sản xuất bán dẫn kể từ giữa năm 2025...
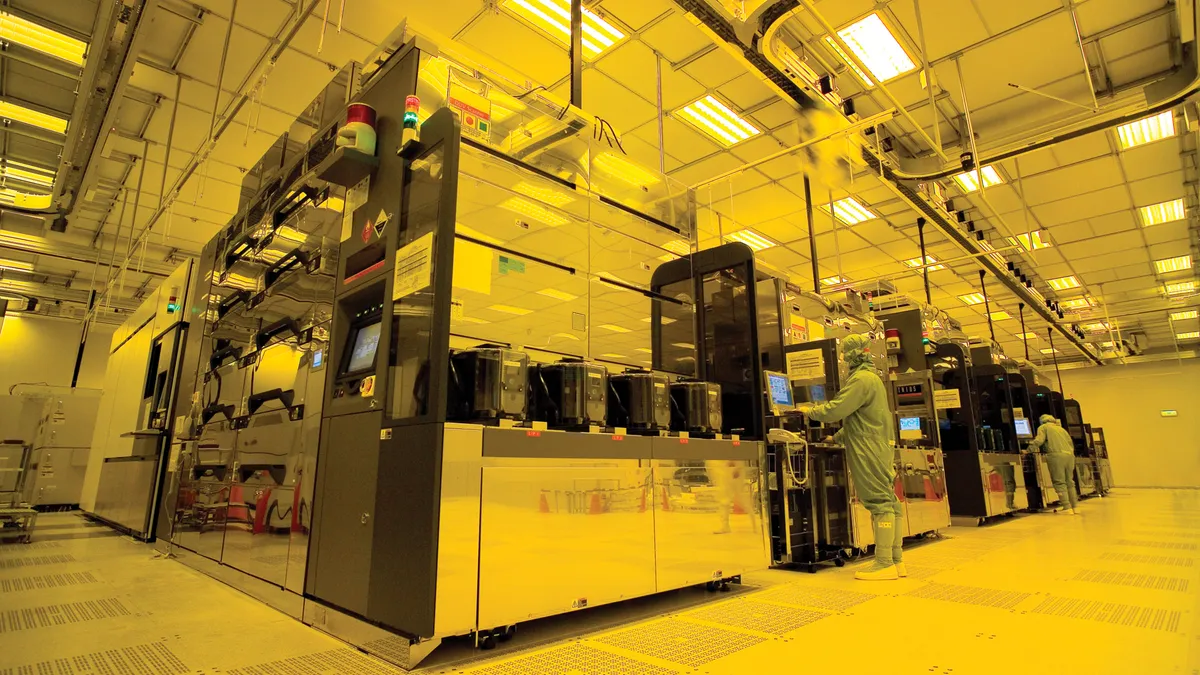
Doanh thu các công cụ sản xuất bán dẫn, bao gồm thiết bị chế tạo wafer (WFE), công cụ thử nghiệm và thiết bị lắp ráp và đóng gói (A&P), dự kiến sẽ đạt khoảng 133 tỷ USD vào năm 2025, tăng 13,7% so với cùng kỳ năm ngoái, sau đó sẽ đạt 145 tỷ USD vào năm 2026 và 156 tỷ USD vào năm 2027, theo ước tính của Hiệp hội Bán dẫn Toàn cầu (SEMI).
Thiết bị chế tạo wafer ở khâu front-end (khâu tiền kỳ sản xuất chip) tiếp tục giữ vai trò quan trọng trong doanh số. Sau khi đạt doanh thu 104 tỷ USD trong năm 2024, mảng WFE được dự báo sẽ tăng thêm 11%, lên 115,7 tỷ USD vào năm 2025, cao hơn so với dự báo giữa năm của SEMI.
Điều này phản ánh chi tiêu cho bộ nhớ DRAM sẽ tăng, đặc biệt là bộ nhớ băng thông cao (HBM) phục vụ AI, cùng làn sóng xây dựng nhà máy bán dẫn. Đà tăng trưởng của WFE được kỳ vọng sẽ tiếp tục trong các năm tiếp theo, với doanh thu dự kiến tăng 9% so với cùng kỳ vào năm 2026 và 7,3% vào năm 2027.
Chi tiêu cho thiết bị sản xuất chip logic và dịch vụ đúc bán dẫn được dự báo sẽ tăng 9,8% so với cùng kỳ, đạt 66,6 tỷ USD vào năm 2025. Động lực tăng trưởng đến từ việc các tập đoàn lớn như Intel, Samsung và TSMC tiếp tục rót vốn vào các dây chuyền công nghệ tiên tiến.
SEMI kỳ vọng phân khúc này sẽ còn mở rộng sâu hơn trong giai đoạn 2026–2027, khi tổng chi tiêu có thể đạt 75,2 tỷ USD, song hành với quá trình sản xuất hàng loạt các bộ tăng tốc AI, bộ xử lý hiệu năng cao (HPC) và các dòng SoC di động cao cấp của TSMC, Samsung cùng nhiều nhà sản xuất khác.
Ở mảng bộ nhớ, dù các nhà sản xuất DRAM và NAND hiện vẫn thận trọng trong quyết định mở rộng công suất, SEMI cho rằng chu kỳ phục hồi của phân khúc này sẽ diễn ra đặc biệt mạnh mẽ trong những năm tới.
Doanh thu từ thiết bị sản xuất DRAM được dự báo tăng 15,4%, lên 22,5 tỷ USD vào năm 2025, trước khi tiếp tục đi lên trong các năm 2026 và 2027. Động lực chính đến từ việc các nhà cung cấp đẩy mạnh mở rộng sản xuất bộ nhớ băng thông cao (HBM) và chuyển sang các công nghệ chế tạo ngày càng tiên tiến.
Đối với NAND, chi tiêu cho các công cụ sản xuất 3D NAND được dự báo sẽ tăng vọt 45,4%, đạt 14 tỷ USD vào năm 2025. Doanh thu công cụ này ước đạt 15,7 tỷ USD vào năm 2026 và 16,9 tỷ USD vào năm 2027.
Trong khi đó, các công cụ thuộc khâu back-end (kiểm tra, lắp ráp, đóng gói chip), bắt đầu phục hồi từ năm 2024, được dự báo sẽ tiếp tục duy trì động lực tăng trưởng mạnh mẽ. Doanh thu từ thiết bị kiểm tra chip dự kiến tăng tới 48,1%, đạt 11,2 tỷ USD vào năm 2025, trước khi tăng thêm 12% vào năm 2026 và 7,1% vào năm 2027. Song song với đó, thị trường thiết bị lắp ráp và đóng gói (A&P) được dự báo tăng 19,6%, lên 6,4 tỷ USD vào năm 2025 và tiếp tục mở rộng đến năm 2027.
Trung Quốc, Đài Loan và Hàn Quốc được dự báo sẽ tiếp tục là ba thị trường tiêu thụ thiết bị bán dẫn lớn nhất thế giới trong suốt giai đoạn dự báo.
Ngay cả khi tốc độ tăng trưởng có xu hướng chậm lại sau năm 2026, Trung Quốc nhiều khả năng vẫn giữ vị trí dẫn đầu, khi các nhà sản xuất nước này tiếp tục rót vốn vào các công nghệ chế tạo ở nút trưởng thành, đồng thời lựa chọn đầu tư có chọn lọc vào một số nút tiên tiến. Đây là một phần trong nỗ lực dài hạn nhằm củng cố năng lực tự chủ của ngành bán dẫn Trung Quốc.
Tại Đài Loan, mức chi tiêu cũng tăng mạnh trong năm 2025, phản ánh làn sóng bổ sung công suất quy mô lớn, phục vụ sản xuất các dòng chip logic tiên tiến cho AI và điện toán hiệu năng cao (HPC), và nhiều khả năng bao gồm cả mảng bộ nhớ.
Trong khi đó, đà tăng trưởng tại Hàn Quốc được dự báo sẽ đến từ các khoản đầu tư quy mô lớn vào các công nghệ bộ nhớ thế hệ mới, đặc biệt là bộ nhớ băng thông cao (HBM), nhằm đáp ứng nhu cầu ngày càng lớn từ các bộ xử lý AI.
Ngoài ba trung tâm nói trên, các khu vực khác cũng được kỳ vọng sẽ chứng kiến mức chi tiêu cho thiết bị bán dẫn tăng lên trong giai đoạn 2026–2027.
Tuy nhiên, theo SEMI, xu hướng này chủ yếu được thúc đẩy bởi các chính sách hỗ trợ của chính phủ, chiến lược đưa sản xuất trở lại trong nước (onshoring) và những dự án mở rộng công suất mang tính đặc thù, thay vì xuất phát hoàn toàn từ nhu cầu thị trường.
Bài liên quan



Xây dựng Trung tâm dữ liệu giao thông dùng chung trên toàn quốc
Hiệu quả đầu tư của Trung tâm dữ liệu giao thông được xem xét trên tổng thể lợi ích kinh tế-xã hội, trong đó có giảm tai nạn giao thông, chi phí vận tải và nâng cao hiệu quả khai thác hạ tầng...
AI đang định hình tương tai của phần mềm SaaS
SaaS từng là mô hình cung cấp phần mềm trực tuyến thống lĩnh thị trường đối với người dùng và doanh nghiệp. Tuy nhiên, trước sự xuất hiện của ChatGPT, Claude, Copilot và các AI Agent, các nền tảng SaaS buộc phải tích hợp AI để kết nối dữ liệu, tham gia quy trình công việc và giữ chân người dùng trả phí...
Việt Nam cấp phép thiết lập mạng viễn thông dùng riêng cho Amazon
Amazon Kuiper Việt Nam, đơn vị cung cấp dịch vụ kết nối vệ tinh của tập đoàn công nghệ Mỹ Amazon tại Việt Nam, đã được cơ quan quản lý cấp phép thiết lập mạng viễn thông dùng riêng sử dụng đường truyền vệ tinh...
Đề xuất xây dựng hệ sinh thái UAV tại Điện Biên gần 200 tỷ
Hệ sinh thái này gồm nhà máy sản xuất UAV, Trung tâm thử nghiệm và thực hành bay, Trung tâm giới thiệu và đào tạo công nghệ UAV, hàng không, vũ trụ…
Giải pháp an ninh toàn diện, không "điểm mù" cho không gian sống hiện đại
An ninh gia đình đang trở thành nhu cầu thiết yếu trong các không gian sống thông minh. Với hệ sinh thái số toàn diện của VNPT: Internet Wifi tốc độ cao bao gồm thiết bị Mesh phủ sóng rộng, đồng thời trang bị Camera AI, người dùng có thể hoàn toàn an tâm tận hưởng một hệ thống an ninh sắc nét, đồng bộ và ổn định 24/7.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






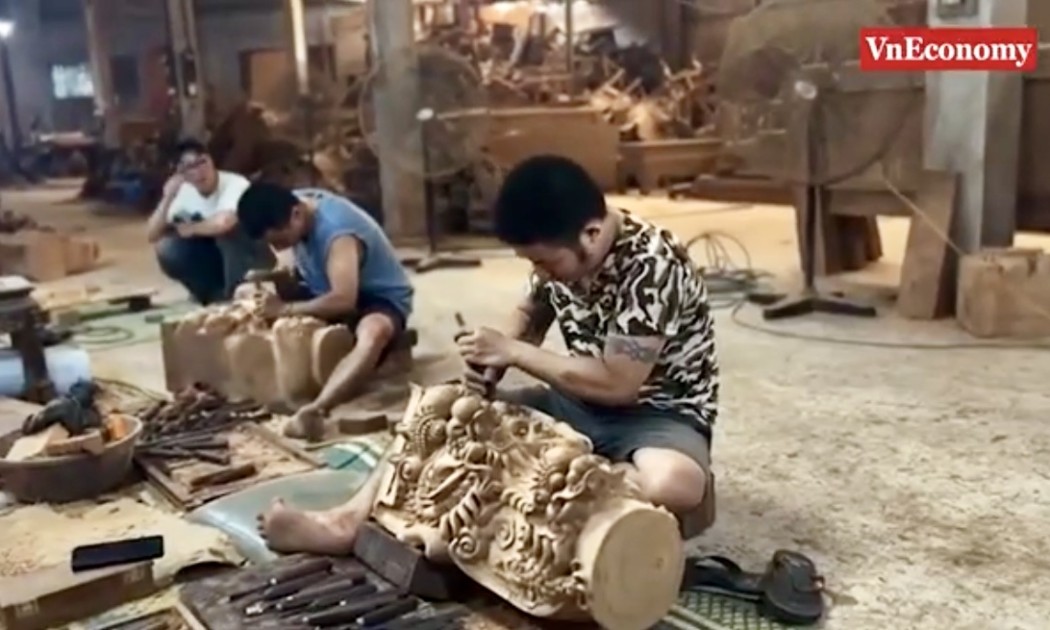
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...