




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dự báo nợ trái phiếu doanh nghiệp tăng thêm tới 20% trong năm 2025


FiinRatings vừa đưa ra dự báo giá trị dư nợ của thị trường trái phiếu doanh nghiệp sẽ tăng 15-20% cho năm 2025.

Trong đó, các ngân hàng thương mại sẽ tiếp tục phải đẩy mạnh phát hành tăng vốn cấp 2 là trái phiếu doanh nghiệp nhằm đáp ứng yêu cầu tăng trưởng tín dụng như định hướng của Chính phủ trong khi mặt bằng lãi suất huy động được kiểm soát để không tăng. Điều này sẽ tạo áp lực lên việc đáp ứng các chỉ tiêu an toàn vốn hiện tại như quy định về LDR và sử dụng vốn ngắn hạn cho vay dài hạn.
Nhiều ngân hàng có kế hoạch tăng vốn cấp 1 (vốn cổ phần) nhưng đòi hỏi thời gian dài và phụ thuộc vào bối cảnh của thị trường chứng khoán để có thể thực hiện và hoàn tất.
Quy định mới về phát hành trái phiếu riêng lẻ và chào bán đại chúng được sớm kỳ vọng sẽ đi vào áp dụng trong nửa cuối 2025 làm cơ sở cho việc nâng cao chất lượng hàng hóa trái phiếu và thu hút nhà đầu tư tham gia kênh đầu tư này trong bối cảnh lãi suất tiết kiệm được duy trì thấp.
Nhu cầu và áp lực tái tài trợ, tái cấu trúc vốn tăng cao từ các ngành có mức độ thâm dụng vốn lớn như bất động sản, năng lượng, xây dựng và vật liệu... trong các quý tới.
Các ngân hàng vẫn là người mua chính đối với trái phiếu doanh nghiệp. Việc có chỉ tiêu tăng trưởng tín dụng cao sẽ làm cơ sở để các Ngân hàng Thương mại gia tăng tỷ trọng đầu tư hoặc cấu trúc tín dụng dưới hình thức trái phiếu doanh nghiệp. Ngoài a, có sự tham gia của các định chế tài chính trung gian như bảo lãnh thanh toán vào các lô trái phiếu hạ tầng.
Trước đó, thị trường sơ cấp trong 2 tháng đầu năm ghi nhận tổng giá trị phát hành chỉ đạt 5,5 nghìn tỷ với 4 đợt phát hành, giảm 44,1% so với cùng kỳ trước đó. Trong đó, tháng 2 không ghi nhận phát hành mới ở cả 2 thị trường riêng lẻ và công chúng do diễn ra kỳ nghỉ Tết Nguyên Đán.
Hầu hết các lô trái phiếu doanh nghiệp mới được phát hành đến từ các Tổ chức tín dụng nhằm bổ sung vốn cấp 2, chiếm 94,6% tổng giá trị phát hành. Các ngân hàng sẽ tiếp tục đẩy mạnh phát hành trái phiếu trong năm 2025 nhằm đáp ứng nhu cầu vốn cho tăng trưởng tín dụng và do yêu cầu giảm lãi suất tiết kiệm sẽ làm cho gia tăng khoảng cách giữa tăng trưởng tín dụng và tăng trưởng huy động tiền gửi.
Mặt khác, giai đoạn đầu năm thiếu sự tham gia của nhóm doanh nghiệp phi tài chính. Trong thời gian tới, dự thảo sửa đổi nghị định 155 đưa ra quy định khắc khe hơn về hệ số nợ đối với doanh nghiệp phát hành có thể khiến hoạt động phát hành ra công chúng phần nào chịu tác động.
Áp lực đáo hạn trái phiếu tập trung vào quý 3/2025 ước tính khoảng gần 80 nghìn tỷ và chủ yếu là trái phiếu bất động sản chiếm tỷ trọng lớn. Tỷ lệ trái phiếu doanh nghiệp chậm trả tăng nhẹ và vẫn tập trung ở nhóm ngành Bất động sản.
Trong quý 2/2025,ước tính 40,6 nghìn tỷ đồng trái phiếu riêng lẻ sẽ đáo hạn. Cụ thể, 16,5 nghìn tỷ đáo hạn (40,7% tổng giá trị) thuộc về nhóm Bất động sản, 11,9 nghìn tỷ (29,2% tổng giá trị) thuộc về lĩnh vực khác, và 8,2 nghìn tỷ (20,2% tổng giá trị) thuộc về nhóm Tổ chức tín dụng. Một số tổ chức phát hành có giá trị đáo hạn lớn có thể kể đến Vietinbank (4.950 tỷ đồng), Wincommerce (3.000 tỷ đồng), TNR holdings (2.923 tỷ đồng) và Cho thuê tài sản TNL (2,862 tỷ đồng).
Họạt động mua lại lũy kế 2 tháng 2025 đạt hơn 17,2 nghìn tỷ đồng tăng 22% so với cùng kỳ năm ngoái. Tuy nhiên, giá trị mua lại trong tháng 2 chỉ đạt 3,85 nghìn tỷ giảm 71,2% so với tháng 1, ở mức thấp nhất trong 3 năm trở lại. Nhu cầu mua lại suy giảm từ nhóm tổ chức phát hành Bất động sản là nguyên nhân chính của tình trạng trên, phản ánh qua giá trị mua lại của ngành trong tháng 2 giảm tới 95% so với tháng trước.
Đọc bài theo từ khoá

Thanh khoản mất hút, chuyên gia chỉ ra một điểm tựa cho thị trường bật tăng trở lại
Thị trường không còn ở trạng thái định giá cao như những giai đoạn trước, trong khi kết quả kinh doanh của nhiều doanh nghiệp vẫn duy trì xu hướng tăng trưởng. Nếu dòng tiền trở lại, các cổ phiếu chiết khấu mạnh sẽ giao dịch tích cực hơn...
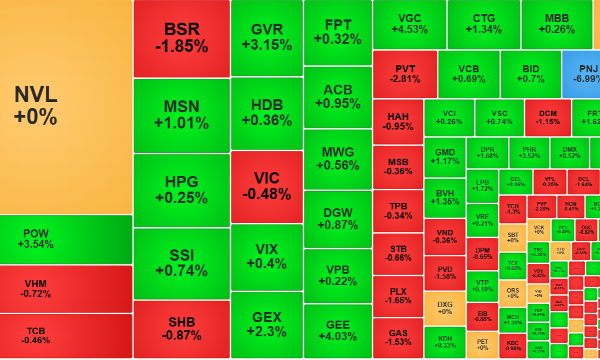
Cổ phiếu dầu khí đồng loạt đỏ, PNJ thủng đáy 5 năm
Trạng thái giằng co khá cân bằng trong nhóm cổ phiếu vốn hóa lớn giúp VN-Index duy trì khả năng dao động hẹp và đi ngang. Tuy nhiên áp lực cung cầu riêng lẻ vẫn khiến không ít cổ phiếu biến động khá mạnh dù tổng thể thanh khoản thị trường vẫn ở mức cực thấp.
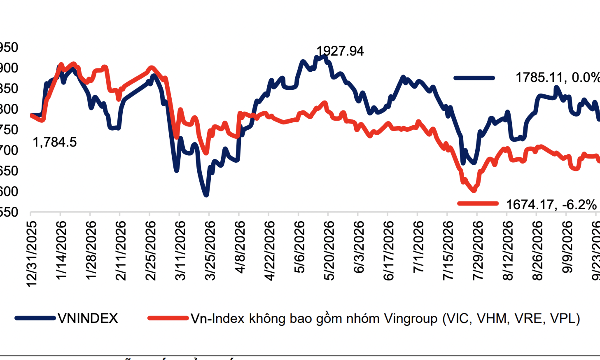
Hiệu suất tháng 10 thường không tốt, vẫn có cổ phiếu tiềm năng tăng giá tới 49%
Tháng 10 theo yếu tố chu kỳ/mùa vụ, hiệu suất của chỉ số VN-Index không tốt, trong 10 năm qua thị trường giảm bình quân hơn 2% và 4 năm liên tiếp (kể từ 2022 cho tới nay) thị trường đều giảm điểm.
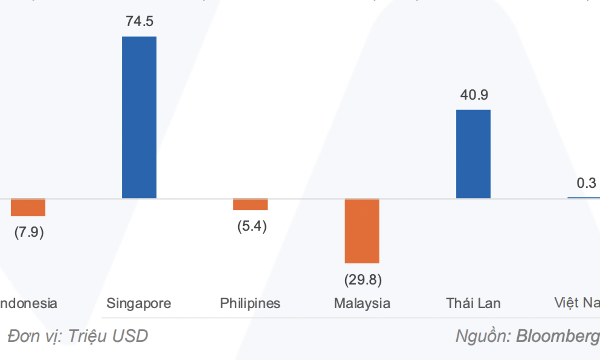
Dòng tiền đổ mạnh vào thị trường Thái Lan và Singapore, Việt Nam hút ròng không đáng kể
Singapore tiếp tục là quốc giá hút vốn mạnh trong tuần qua với gần 75 triệu USD theo sau bởi Thái Lan 41 triệu USD.
Giới chuyên gia: Xuất khẩu dầu từ Vùng Vịnh phục hồi mạnh trong tháng 9
Theo một số chuyên gia phân tích trong ngành dầu khí, xuất khẩu dầu từ Trung Đông đã tăng mạnh trong tháng 9 này, đạt gần mức ghi nhận trước khi Iran bắt đầu phong tỏa eo biển Hormuz vào tháng 3...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...