


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giảm thuế thu nhập doanh nghiệp với báo chí về mức 10% là phù hợp


Bộ Tài chính cho biết sẽ cùng Ủy ban Kinh tế và Tài chính tiếp thu và nghiên cứu về việc áp dụng mức thuế thu nhập doanh nghiệp là 10% đối với tất cả loại hình báo chí...

Chiều 10/3, tiếp tục phiên họp thứ 43, Ủy ban Thường vụ Quốc hội cho ý kiến về tiếp thu, chỉnh lý dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi). Một trong các chính sách được quan tâm tại dự thảo luật là việc giảm thuế thu nhập doanh nghiệp của các cơ quan báo điện tử, truyền hình, phát thanh từ 20% xuống 15%, trong khi mức thuế với báo in giữ nguyên là 10% như hiện nay.
NGHIÊN CỨU GIẢM THUẾ THU NHẬP DOANH NGHIỆP VỚI BÁO CHÍ XUỐNG 10%
Thảo luận ý kiến tại phiên họp, Chủ nhiệm Ủy ban Văn hóa và Xã hội Nguyễn Đắc Vinh bày tỏ chưa hài lòng khi đề xuất của nhiều đại biểu Quốc hội về việc áp dụng mức thuế thu nhập doanh nghiệp 10% đối với các loại hình báo chí (ngoài báo in đã thống nhất áp dụng mức này) chưa được tiếp thu và giải trình đầy đủ.
Chủ nhiệm Ủy ban Văn hóa và Xã hội chỉ rõ báo in, báo hình, báo nói hay báo điện tử cũng là cơ quan báo chí. Nếu đặt ra hai mức thuế như thế này và nói để cân bằng thì cách đặt vấn đề chưa thỏa đáng.
Ông dẫn chứng rằng Đài Truyền hình Việt Nam lâu nay vận hành theo cơ chế tự chủ, tự kiếm nguồn thu và thực hiện các nhiệm vụ cho quốc gia. Tuy nhiên, khi áp dụng ưu đãi thuế doanh nghiệp lại không được áp dụng mức thuế ưu đãi là 10% như báo in.

“Tôi nghĩ phần này đưa về một mức để các cơ quan báo chí thấy công bằng”, ông Nguyễn Đắc Vinh nói.
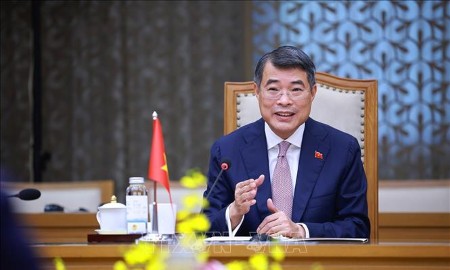
Giải trình về vấn đề này, Thứ trưởng Bộ Tài chính Cao Anh Tuấn cho hay trước đây Phó Thủ tướng Hồ Đức Phớc có hứa tại Quốc hội sẽ tiếp thu, sau đó chỉ đạo Bộ Tài chính nghiên cứu rà soát. “Lần này các cơ quan báo chí đang thực hiện rà soát sắp xếp, tinh gọn bộ máy, gặp khó khăn, nên chúng tôi nghĩ đưa về một mức 10% là phù hợp. Chúng tôi sẽ cùng Ủy ban Kinh tế và Tài chính tiếp thu”, Thứ trưởng Cao Anh Tuấn nói.

Trước đó, tại Kỳ họp thứ 8, Quốc hội khoá XV, thảo luận ở hội trường về dự án Luật Thuế thu nhập doanh nghiệp (sửa đổi), nhiều đại biểu Quốc hội đề nghị áp dụng một mức thuế là 10% cho tất cả các loại hình cơ quan báo chí, không phân biệt báo in hay các loại hình báo chí khác như dự thảo.
Theo các đại biểu, các cơ quan báo chí 100% thuộc các đơn vị, cơ quan nhà nước. Hiện nay, thu nhập dựa phần nhiều là từ quảng cáo, nhưng hiện miếng bánh quảng cáo đã giảm đi rất nhiều cũng như gặp nhiều khó khăn. Do đó, nên có cùng mức thu cho cả báo in, điện tử và các ấn phẩm báo chí khác.
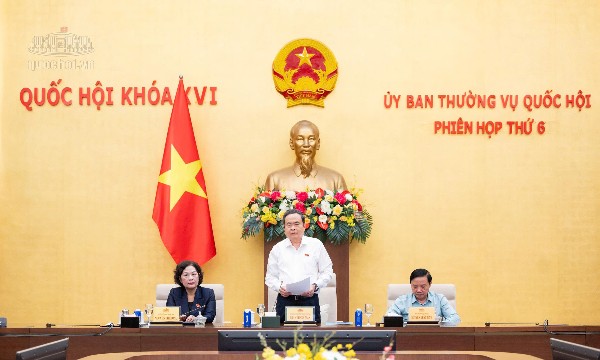
Chủ tịch Quốc hội Trần Thanh Mẫn cho biết vấn đề thuế thu nhập doanh nghiệp với các cơ quan báo chí nhiều đại biểu Quốc hội đã nêu. Chủ tịch Quốc hội đề nghị Bộ Tài chính nghiêm túc tiếp thu, không tiếp thu được thì phải giải trình đầy đủ.
THU ĐÚNG, THU ĐỦ, TRÁNH TẬN THU NHƯNG PHẢI NGĂN CHẶN TRỐN THUẾ
Quan tâm đối với chính sách ưu đãi thuế dành cho các doanh nghiệp hoạt động trong lĩnh vực khoa học và công nghệ, Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường Lê Quang Huy nhấn mạnh đến quan điểm tập trung các chính sách ưu đãi thuế vào Luật Thuế Thu nhập doanh nghiệp thay vì quy định rải rác trong các luật chuyên ngành, cần tiến hành rà soát kỹ lưỡng dự thảo luật để bảo đảm không bỏ sót các nội dung quan trọng, thể chế hóa đầy đủ Nghị quyết số 57-NQ/TW của Bộ Chính trị về thúc đẩy phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường cũng lưu ý rằng hoạt động khoa học và công nghệ không chỉ giới hạn ở nghiên cứu, mà còn bao gồm các khâu quan trọng khác như ứng dụng, thử nghiệm, chuyển giao công nghệ... Do đó, cần có quy định cụ thể về chính sách ưu đãi để khuyến khích doanh nghiệp tham gia vào toàn bộ chu trình này.
Báo cáo một số nội dung cơ bản trong giải trình, tiếp thu, chỉnh lý dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi), Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết cơ quan chủ trì thẩm tra và cơ quan soạn thảo đã thống nhất tiếp thu ý kiến đại biểu Quốc hội đối với các nội dung như: người nộp thuế; thu nhập được miễn thuế; kỳ tính thuế; các khoản chi được trừ khi xác định thu nhập chịu thuế; phương pháp tính thuế đối với các khoản thu nhập phát sinh của các tổ chức nước ngoài không có hiện diện tại Việt Nam…

Trong đó, về người nộp thuế, dự thảo Luật được chỉnh lý để quy định cụ thể về việc thu thuế đối với các tổ chức nước ngoài có thu nhập phát sinh từ các hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số, bảo đảm đầy đủ quyền thu thuế của Việt Nam theo thông lệ quốc tế.
Về thu nhập được miễn thuế, dự thảo Luật được chỉnh lý để quy định rõ việc miễn thuế đối với “thu nhập của doanh nghiệp từ sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng” sẽ không áp dụng cho lĩnh vực thương mại để bảo đảm phạm vi áp dụng giới hạn trong lĩnh vực sản xuất ban đầu và chế biến.
Đối với kỳ tính thuế, dự thảo Luật được chỉnh lý quy định chỉ trong trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch mới cần phải thông báo cho cơ quan thuế để giảm bớt thủ tục hành chính cho doanh nghiệp.
Về các khoản chi được trừ khi xác định thu nhập chịu thuế, Thường trực Ủy ban Kinh tế và Tài chính và cơ quan soạn thảo cơ bản thống nhất cách tiếp cận để có phương án thể hiện trong dự thảo Luật đối với các khoản chi phí được trừ khi tính thuế thu nhập doanh nghiệp nhằm bảo đảm cơ sở pháp lý, tính chặt chẽ rõ ràng, đối với các khoản chi không liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
Chủ nhiệm Ủy ban Kinh tế và Tài chính cũng đề cập một số nội dung còn có ý kiến khác nhau như nội dung sửa đổi cho phép các doanh nghiệp kinh doanh bất động sản được bù trừ lãi từ hoạt động kinh doanh, chuyển nhượng bất động sản (bao gồm cả chuyển nhượng dự án) với lỗ từ các hoạt động kinh doanh khác. Thường trực Uỷ ban Kinh tế và Tài chính lo ngại quy định này sẽ tạo cơ chế cho các doanh nghiệp tận dụng làm giảm nghĩa vụ thuế từ hoạt động kinh doanh, chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư thông qua việc bù trừ với lỗ của các hoạt động kinh doanh khác,. Trong đó không loại trừ trường hợp các hoạt động kinh doanh khác chỉ được đăng ký và hoạt động mang tính ngắn hạn, hạch toán lỗ có chủ đích.
Điều này sẽ tác động trực tiếp đến số thuế thu nhập doanh nghiệp thực nộp vào ngân sách nhà nước của các doanh nghiệp kinh doanh bất động sản trong thời gian tới. Các yếu tố rủi ro này chưa được Cơ quan soạn thảo tính đến khi đánh giá tác động. Đối tượng thụ hưởng của chính sách này là các doanh nghiệp vừa kinh doanh bất động sản đồng thời có các hoạt động kinh doanh đa ngành khác.
Thường trực Uỷ ban Kinh tế và Tài chính đề nghị cân nhắc thận trọng vấn đề này và nên giữ như quy định hiện hành để phòng tránh việc lợi dụng chính sách.
Cho ý kiến tại phiên họp, Chủ tịch Quốc hội Trần Thanh Mẫn đề nghị Thường trực Ủy ban Kinh tế và Tài chính phối hợp chặt chẽ với cơ quan soạn thảo để đánh giá kỹ lưỡng tác động của dự thảo Luật, đặc biệt là ảnh hưởng đối với thu ngân sách nhà nước.
Chủ tịch Quốc hội khẳng định việc xây dựng chính sách thuế cần bảo đảm các mục tiêu tăng trưởng kinh tế, ổn định kinh tế vĩ mô, kiềm chế lạm phát và bảo đảm an sinh xã hội. Theo Chủ tịch Quốc hội, sự phát triển của doanh nghiệp là yếu tố then chốt để thúc đẩy sự phát triển của đất nước. Do đó, cần đặc biệt lưu ý những nội dung có thể tác động đến nguồn thu ngân sách nhà nước.


Tổng Bí thư, Chủ tịch nước Tô Lâm: Huy động người tài bằng những cách linh hoạt, có việc lớn tìm người giỏi nhất để giao
Tổng Bí thư, Chủ tịch nước Tô Lâm yêu cầu xây dựng năng lực nghiên cứu, dự báo và tham mưu chiến lược đủ mạnh cho Trung ương; tổ chức lực lượng theo các vấn đề lớn của đất nước, huy động người tài linh hoạt và lấy đóng góp thực chất cho quyết sách làm thước đo đối với hoạt động nghiên cứu.
Đề nghị giữ quy định tần suất kiểm kê khí nhà kính 2 năm
Trường hợp các yêu cầu, quy định quốc tế có thay đổi thì nghiên cứu điều chỉnh phù hợp. Không nên đặt thêm yêu cầu kiểm kê hằng năm khi chưa cần thiết, nhất là trong bối cảnh đang hoàn thiện chính sách để tạo thuận lợi cho doanh nghiệp và thúc đẩy mục tiêu tăng trưởng cao.
Đảm bảo ban hành Luật Đất đai (sửa đổi) trước tháng 3/2027
Dù Luật Đất đai 2024 có nhiều đổi mới nhưng thực tiễn thi hành vẫn phát sinh không ít vướng mắc. Việc sửa đổi Luật nhằm tháo gỡ các "điểm nghẽn", đẩy mạnh phân cấp, phân quyền, cải cách thủ tục hành chính cho chính quyền địa phương 02 cấp. Qua đó, khơi thông nguồn lực đất đai phục vụ mục tiêu tăng trưởng "hai con số"…
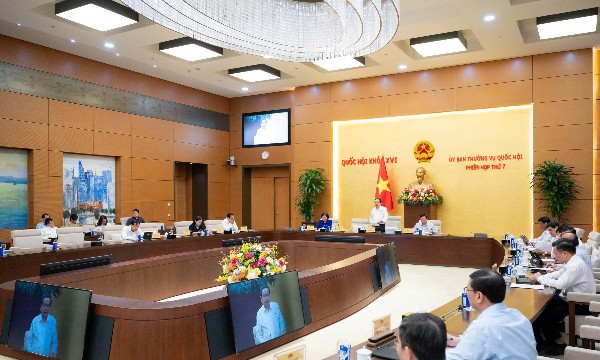
Khai mạc phiên họp thứ 7 của Ủy ban Thường vụ Quốc hội
Phát biểu khai mạc Phiên họp thứ 7 của Ủy ban Thường vụ Quốc hội, Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh yêu cầu nâng cao chất lượng các nội dung trình Quốc hội, đặc biệt đối với các dự án luật lớn, có tác động sâu rộng…
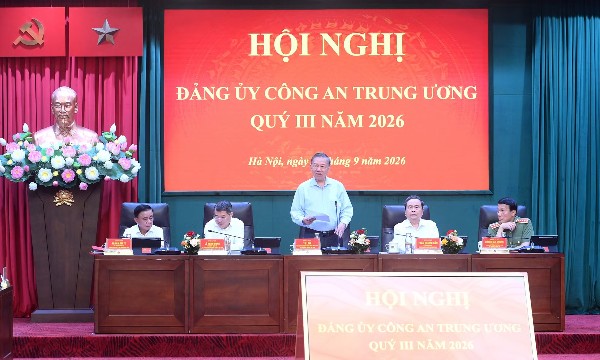
Lực lượng công an cần chuyển mạnh từ ứng phó sang chủ động dự báo, phòng ngừa
Tổng Bí thư, Chủ tịch nước Tô Lâm yêu cầu lực lượng Công an quán triệt quan điểm “an ninh chủ động”, nâng cao năng lực nghiên cứu chiến lược, dự báo và cảnh báo sớm; phát hiện nguy cơ ngay từ khi mới hình thành, xử lý từ sớm, từ xa, từ nơi xuất phát.



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







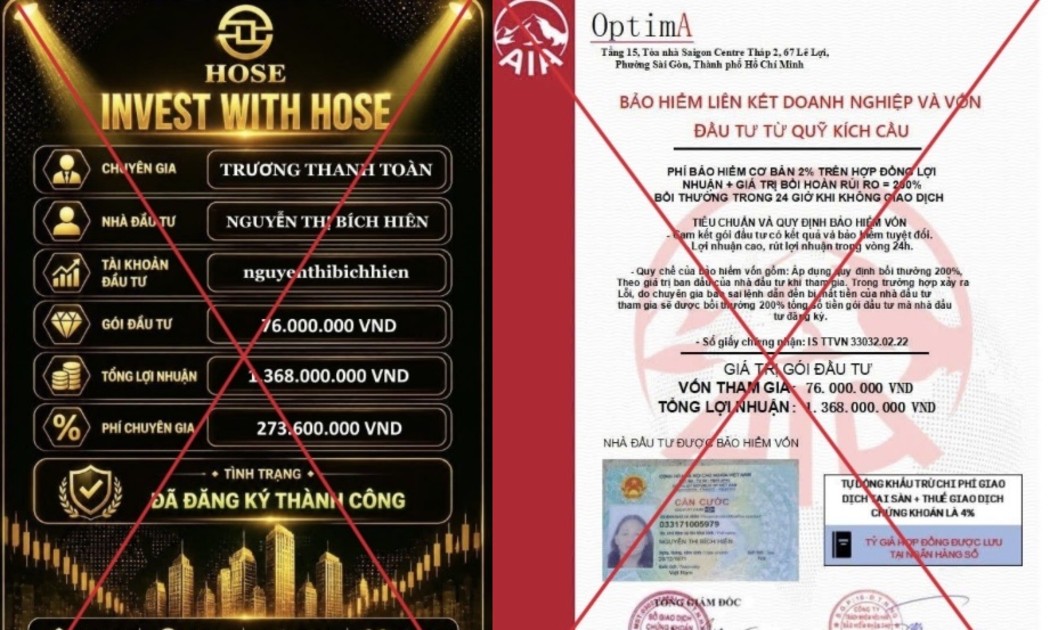
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

