


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Gói hỗ trợ lãi suất: Khẽ mở hầu bao cứu doanh nghiệp


Ngày 16/9, tại một phiên họp, chủ tịch Quốc hội gợi ý: cần có gói hỗ trợ lãi suất trên 2 nghìn tỷ để tạo ra dư nợ trên 60 nghìn tỷ nhằm giúp doanh nghiệp vượt qua đại dịch Covid - 19...
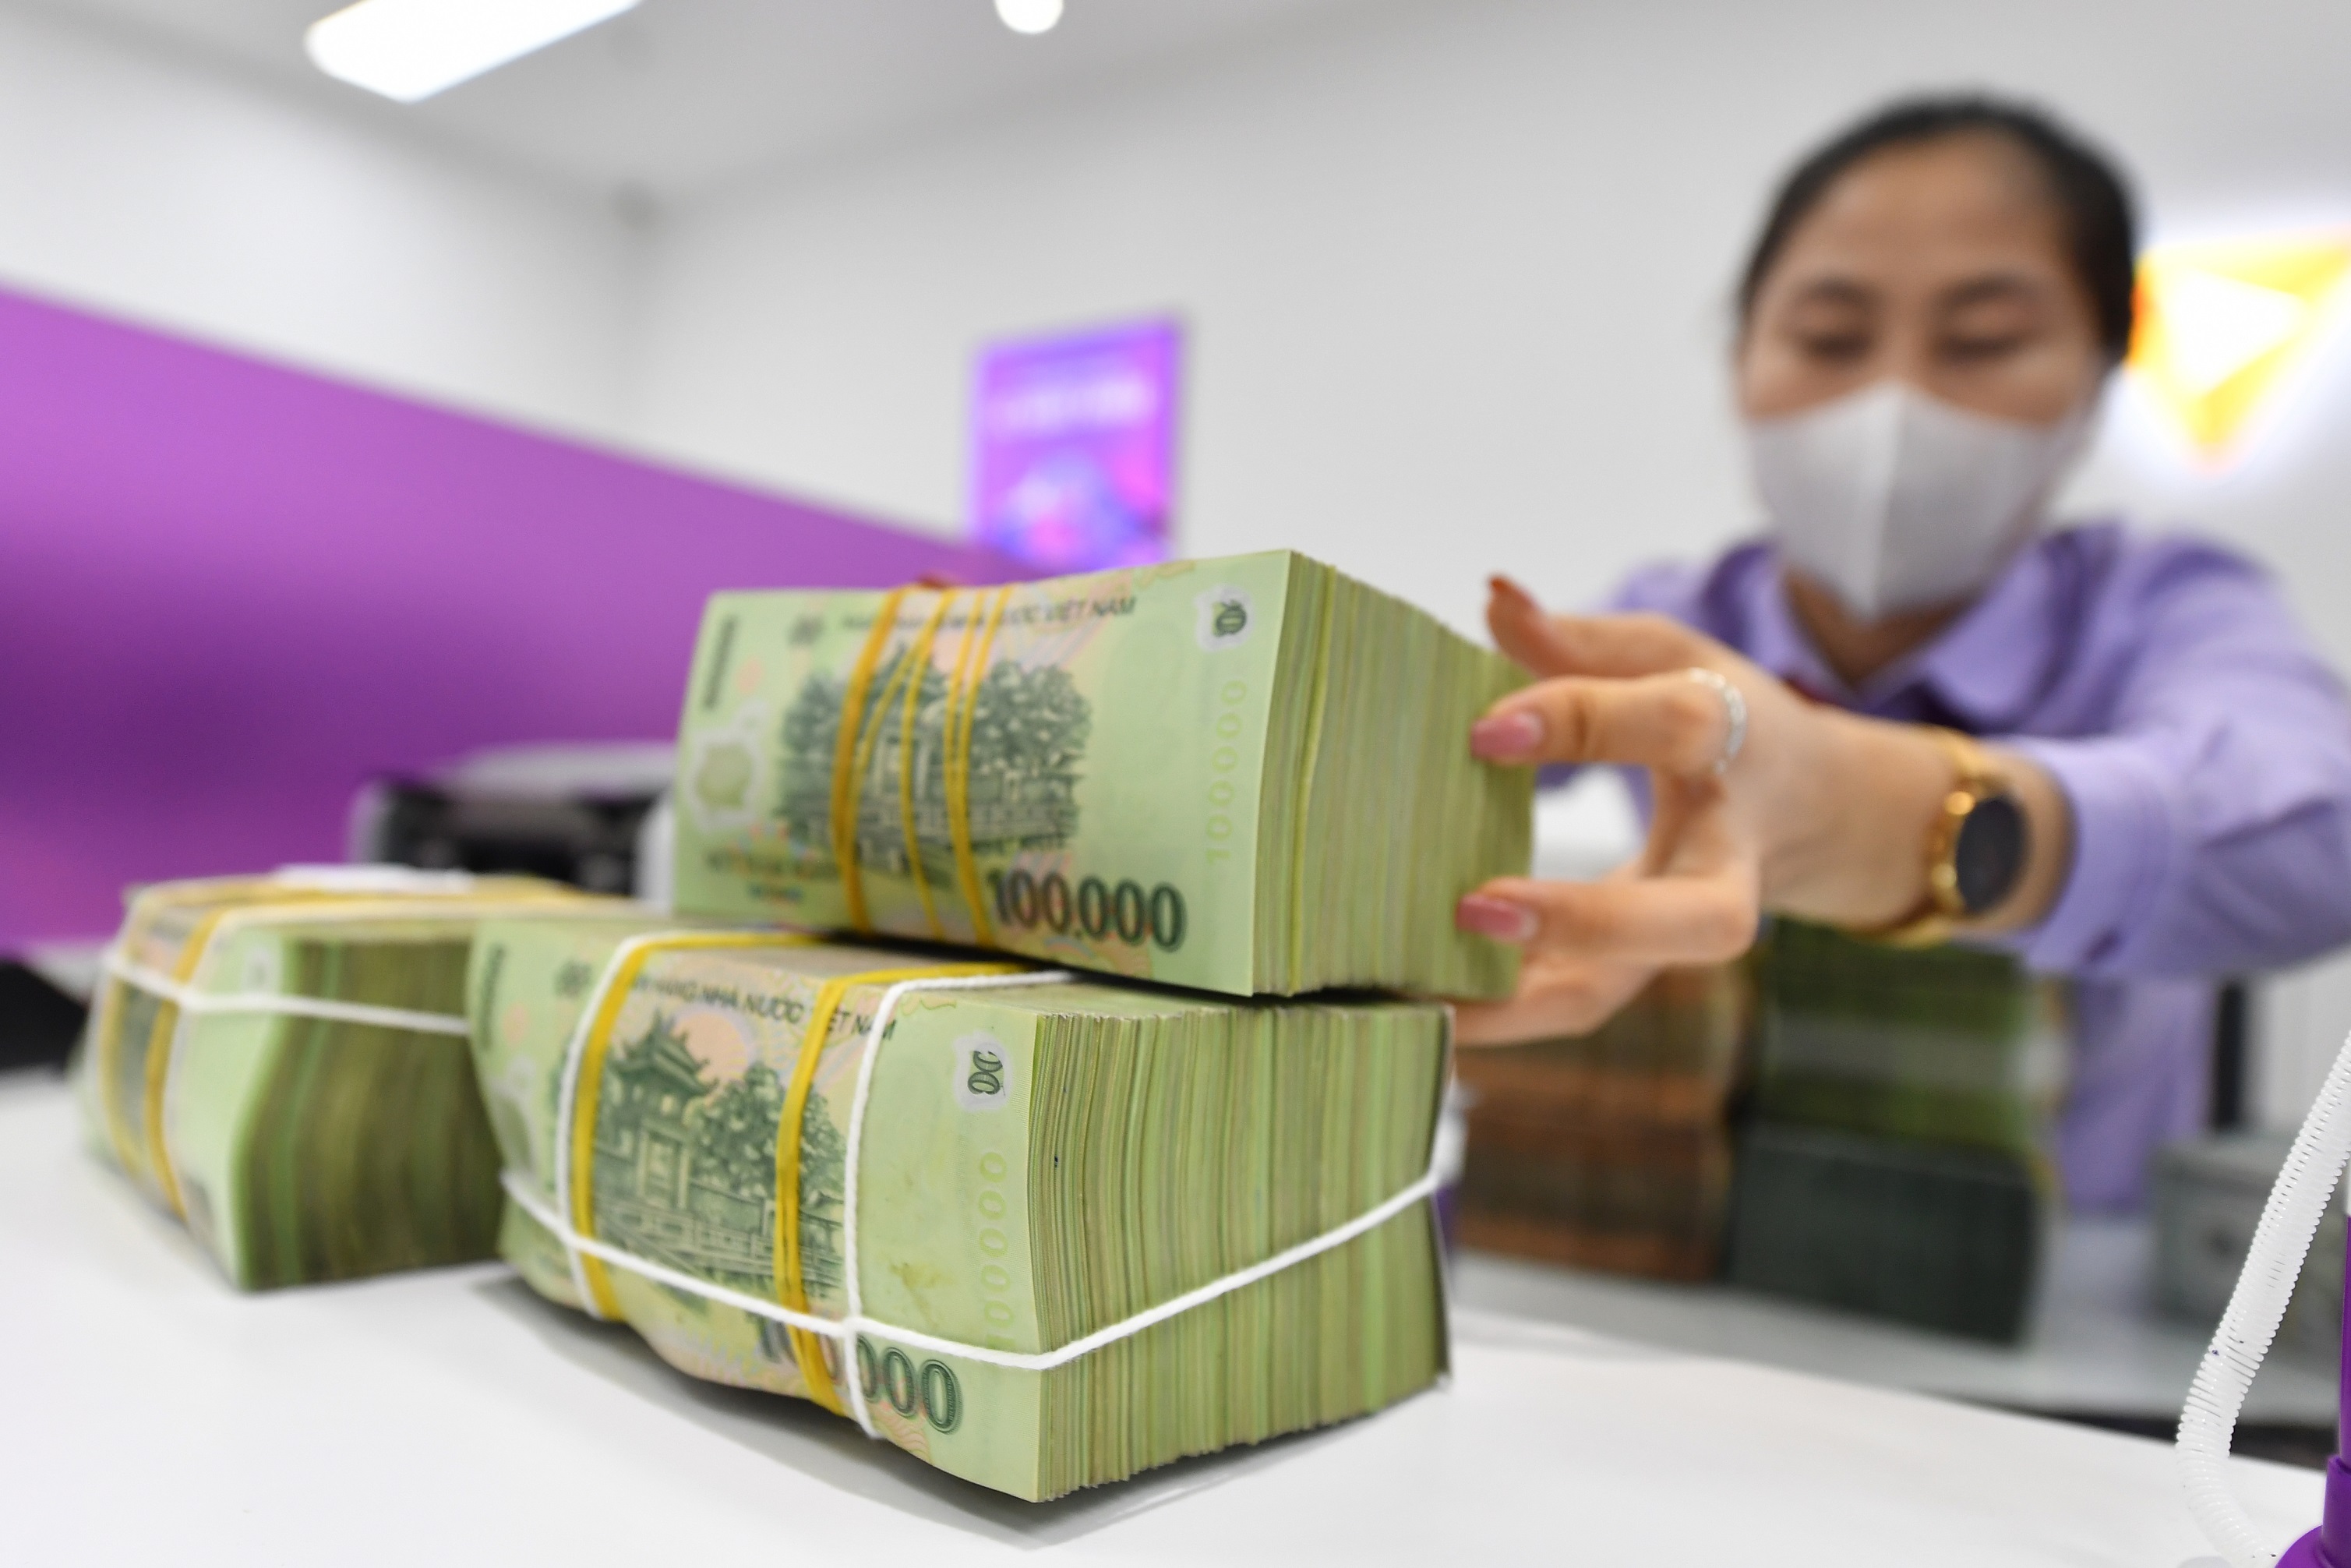
Tại buổi thảo luận của Uỷ ban Thường vụ Quốc hội gần đây về dự thảo nghị quyết một số giải pháp hỗ trợ doanh nghiệp và người dân chịu tác động của dịch Covid-19, hỗ trợ lãi suất là một trong những vấn đề được các đại biểu đưa ra thảo luận.
Chủ nhiệm Ủy ban Kinh tế Vũ Hồng Thanh dẫn một tính toán, khoảng 2.400 tỷ đồng ngân sách hỗ trợ với lãi suất 4%, thì có thể huy động tới 60 nghìn tỷ đồng cho nền kinh tế. Đặc biệt và ý nghĩa hơn ở chỗ chính sách này về tổng thể sẽ giúp gia tăng phúc lợi xã hội; bởi doanh nghiệp “ốm” thì người lao động “yếu”; ngược lại, doanh nghiệp “sống” thì người lao động có việc làm.
CHUYỆN CHƯA CŨ
Lần gần nhất giải pháp hỗ trợ lãi suất được Nhà nước sử dụng là vào đầu năm 2009. Khi đó, Việt Nam phải chịu tác động từ cuộc khủng hoảng kinh tế toàn cầu với sự sụp đổ của nhiều định chế tài chính lớn trên thế giới mà Lehman Brother là một ví dụ.
Lúc đó, những đối tượng doanh nghiệp được hỗ trợ, Nhà nước sẽ chi trả 4% lãi suất cho ngân hàng. Ví dụ, ngân hàng cho vay 1 dự án lãi suất 10%/năm thì Nhà Nước sẽ hỗ trợ cho doanh nghiệp 4%; 6% còn lại doanh nghiệp tự trả, giảm chi phí tính lãi được 4%. Gói hỗ trợ này trị giá 1 tỷ USD (khoảng 17.000 tỷ đồng lúc đó) được lấy từ nguồn ngân sách nhà nước.
Ngay khi chính sách trên có hiệu lực, lập tức rất nhiều vấn đề đã phát sinh. Cụ thể, khác với tín dụng thông thường, khoản vay tại đây bị pha trộn thêm “yếu tổ nhà nước” nên Ngân hàng Nhà nước buộc phải kiểm tra giám sát chặt chẽ.
Tuy nhiên, với nguồn “vốn mồi” 17.000 tỷ đồng, một lượng vốn từ các tổ chức tín dụng sẽ được đẩy ra nền kinh tế, theo đó cả triệu bộ hồ sơ tín dụng được “đẻ” thêm. Trong khi số lượng nhân sự ngành ngân hàng có hạn và với một “núi” hồ sơ như nói trên, cơ quan này khó có thể kiểm tra, thẩm định từng trường hợp. Đồng thời, chính bản thân ngân hàng thương mại cũng rất khó để phân định đối tượng.
Hay như, quy định khoản vay trước hết do ngân hàng thương mại quyết định, sau đó, Ngân hàng Nhà nước sẽ thẩm tra lại và chấp nhận hoặc không chấp nhận. Điều này dẫn đến cơ chế “xin - cho”, thậm chí vòi vĩnh hoặc sách nhiễu giữa ngân hàng thương mại với khách hàng.
Ngoài ra, nhiều khách hàng còn trục lợi chính sách bằng cách đăng ký vay vốn được hỗ trợ, sau đó cho vay ngoài để kiếm lời từ chênh lệch lãi suất. Bởi lẽ, lúc đó với mốc tối đa lãi suất cho vay khống chế 10,5%/năm, được hỗ trợ 4%/năm, doanh nghiệp chỉ phải trả giá vốn 6,5%/năm, doanh nghiệp có thừa khôn ngoan cho vay lại với mức 9%/năm - 10%/năm, vừa “kiếm” được, vừa nhàn hạ.
Tại nhiều phiên thảo luận ở một số kỳ họp Quốc hội sau khi giải ngân gói hỗ trợ nói trên, nhiều đại biểu đều tỏ ra lo ngại khi một lượng tài chính lớn hỗ trợ lãi suất lại được dùng để đưa vào khoản vay đáo hạn những khoản vay trước đó.
Thậm chí, tệ hại hơn là việc tiền cho vay bị đổ vào chứng khoán và bất động sản, đồng thời các gói hỗ trợ này cũng góp phần làm tăng nguy cơ lạm phát, việc mà Chính phủ đang cố kiềm chế.
Do đó, nhìn nhận chính sách trên sau hai năm triển khai, báo cáo thẩm tra sơ bộ về quyết toán Ngân sách Nhà nước năm 2009 của Uỷ ban Tài chính Ngân sách trình Quốc hội nhấn mạnh, cơ chế hỗ trợ lãi suất là giải pháp kích thích kinh tế quan trọng của Nhà nước, tuy nhiên chính sách này mới chỉ tác động trên phạm vi hẹp, chưa bình đẳng và thiếu trọng tâm trọng điểm.
“Trong thực tế đã cho vay cả doanh nghiệp thừa vốn, sử dụng vốn sai mục đích, không ít trường hợp lợi dụng chính sách để trục lợi, vay vốn hỗ trợ lãi suất rồi chuyển sang tiền gửi…”, báo cáo nêu rõ.
LỰA CHỌN CÁCH TIẾP CẬN
Ngày 16/9, Ủy ban Thường vụ Quốc hội đã thảo luận, cho ý kiến về dự thảo nghị quyết một số giải pháp hỗ trợ doanh nghiệp và người dân chịu tác động của dịch Covid-19. Tại cuộc họp này, ông Đào Minh tú, Phó Thống đốc Ngân hàng Nhà nước cho rằng, nếu tháo gỡ được hết những khó khăn trong gói hỗ trợ năm 2009 thì cũng rất khó để áp dụng cho hiện tại.
Đến ngày 31/8/2021, các tổ chức tín dụng đã cơ cấu lại thời hạn trả nợ giữ nguyên nhóm nợ cho 215.320 khách hàng với dư nợ 227.009 tỷ đồng, lũy kế giá trị nợ được cơ cấu từ 23/01/2020 là khoảng 520.000 tỷ đồng.
Bởi lẽ, vào thời điểm năm 2009, quy mô nền kinh tế còn nhỏ, tổng dư nợ lúc đó chỉ khoảng gần 3 triệu tỷ đồng, nhưng bây giờ đã lên tới con số gần 10 triệu tỷ đồng. Tính riêng dư nợ bị ảnh hưởng bởi dịch cũng ước tính gần 4 triệu tỷ đồng, số khó khăn thì khoảng hơn 3 triệu tỷ đồng.
Đồng thời, ông Tú cũng cho rằng, nếu bỏ ngân sách chỉ 2.000 tỷ đồng để hỗ trợ về mặt lãi suất thì dư nợ được đẩy ra nền kinh tế lên tới 65.000 tỷ đồng, nhưng đây vẫn là con số rất nhỏ so với nhu cầu.
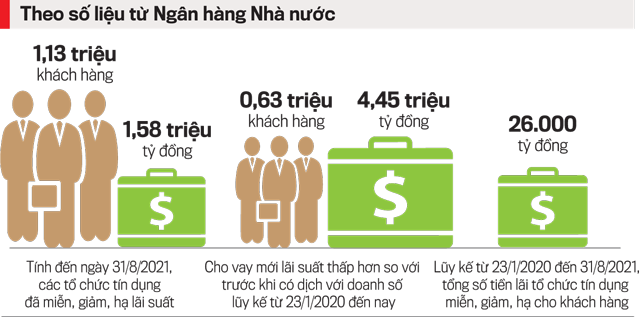
Theo số liệu từ Ngân hàng Nhà nước, tính đến ngày 31/8/2021, các tổ chức tín dụng đã miễn, giảm, hạ lãi suất cho trên 1,13 triệu khách hàng với dư nợ trên 1,58 triệu tỷ đồng; cho vay mới lãi suất thấp hơn so với trước dịch với doanh số lũy kế từ 23/01/2020 đến nay đạt 4,46 triệu tỷ đồng cho 628.662 khách hàng. Lũy kế từ 23/01/2020 đến 31/08/2021, tổng số tiền lãi tổ chức tín dụng miễn, giảm, hạ cho khách hàng khoảng 26.000 tỷ đồng.
Theo góc nhìn của luật sư Trương Thanh Đức, Giám đốc Công ty Luật ANVI, việc hỗ trợ của Nhà nước phải lấy từ các nguồn tiền Nhà nước, gọi là cơ chế “tam ngân”: Ngân sách Nhà nước, Ngân hàng Nhà nước và Ngân hàng Chính sách. Tuy nhiên, do ngân sách nhà nước đang phải gánh đủ thứ nên nguồn lực hỗ trợ theo biện pháp bù trừ lãi suất không còn nhiều.
Trong khi đó, TS. Lê Xuân Nghĩa cho rằng, mấu chốt của vấn đề này nằm ở việc đang thiếu cơ quan/tổ chức sẵn sàng đứng ra bảo lãnh cho các doanh nghiệp để vay vốn.
"Tại Mỹ có Bộ doanh nghiệp nhỏ và bộ này đưa ra hoạch định chính sách cho các doanh nghiệp vừa và nhỏ. Ngoài ra, Bộ này còn có nhiệm vụ đứng ra bảo lãnh cho doanh nghiệp để thực hiện việc vay vốn ngân hàng", ông Nghĩa nói.
Cũng theo ông Nghĩa, ở Việt Nam, việc xây dựng quỹ bảo lãnh quốc gia dành cho doanh nghiệp vừa và nhỏ thời điểm này là thực sự cần thiết. Trước mắt là để giải quyết các vấn đề do Covid-19 gây ra nhưng trong tương lai là dành cho các doanh nghiệp khởi nghiệp để đi vào các lĩnh vực công nghệ sáng tạo. Điều này sẽ giúp kinh tế phục hồi cũng như hiện thực hóa khát vọng trở thành một quốc gia khởi nghiệp.
“Quỹ này yêu cầu một số vốn tương đối lớn, bởi vậy cần có sự hỗ trợ từ rất nhiều nguồn khác nhau. Đặc biệt điều kiện cho vay từ quỹ này nên là cho vay tín chấp. Bởi với các doanh nghiệp đang gặp khó khăn và đang khởi nghiệp thì tài sản thế chấp của họ gần như là bằng con số 0”, TS. Lê Xuân Nghĩa chia sẻ.
Đọc bài theo từ khoá


Bộ trưởng Bộ Y tế giải trình về quy định hiến mô, tạng với người dưới 18 tuổi
Báo cáo về dự thảo Luật Hiến, lấy, ghép mô, bộ phận cơ thể người và hiến, lấy xác (sửa đổi) sáng 2/11, Bộ trưởng Bộ Y tế Đào Hồng Lan cho biết dự thảo đã được tiếp thu theo hướng quy định người dưới 18 tuổi chỉ được hiến mô tái sinh thuộc danh mục do Bộ Y tế ban hành, và phải đáp ứng các điều kiện hết sức chặt chẽ. Tuyệt đối không lấy mô không tái sinh, bộ phận cơ thể của người sống dưới 18 tuổi...
Đảm bảo thống nhất giữa Luật Đầu tư và các luật chuyên ngành
Việc hoàn thiện mô hình Cổng một cửa đầu tư quốc gia cũng như bảo đảm tính đồng bộ, thống nhất giữa Luật Đầu tư và các luật chuyên ngành sẽ thúc đẩy hoạt động đầu tư diễn ra thuận lợi, nhanh chóng…
Tổng Bí thư, Chủ tịch nước Tô Lâm: Thái Nguyên cần phấn đấu là địa phương có hạ tầng đồng bộ, quản trị hiện đại
Tại Chương trình kỷ niệm 195 năm Ngày thành lập tỉnh Thái Nguyên, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh Thái Nguyên cần phấn đấu là địa phương có hạ tầng đồng bộ, quản trị hiện đại và chất lượng sống ngày càng cao.
Tạo điều kiện thuận lợi cho doanh nghiệp phát triển
Để tháo gỡ khó khăn cho doanh nghiệp, các đại biểu Quốc hội đề xuất nhiều giải pháp nhằm tháo gỡ điểm nghẽn thể chế, khơi thông các nguồn lực, giảm chi phí sản xuất, kinh doanh và tạo động lực phát triển doanh nghiệp bền vững...

Để tránh “lách luật”, gây rủi ro cho người mua nhà
Đối với khoản tiền đặt cọc mua nhà ở hình thành trong tương lai, khoản tiền giữ lại khi người mua chưa được cấp giấy chứng nhận, các đại biểu Quốc hội đề nghị kiểm soát theo đúng bản chất giao dịch, làm rõ điều kiện giải tỏa và trách nhiệm hoàn trả khi phát sinh rủi ro…





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





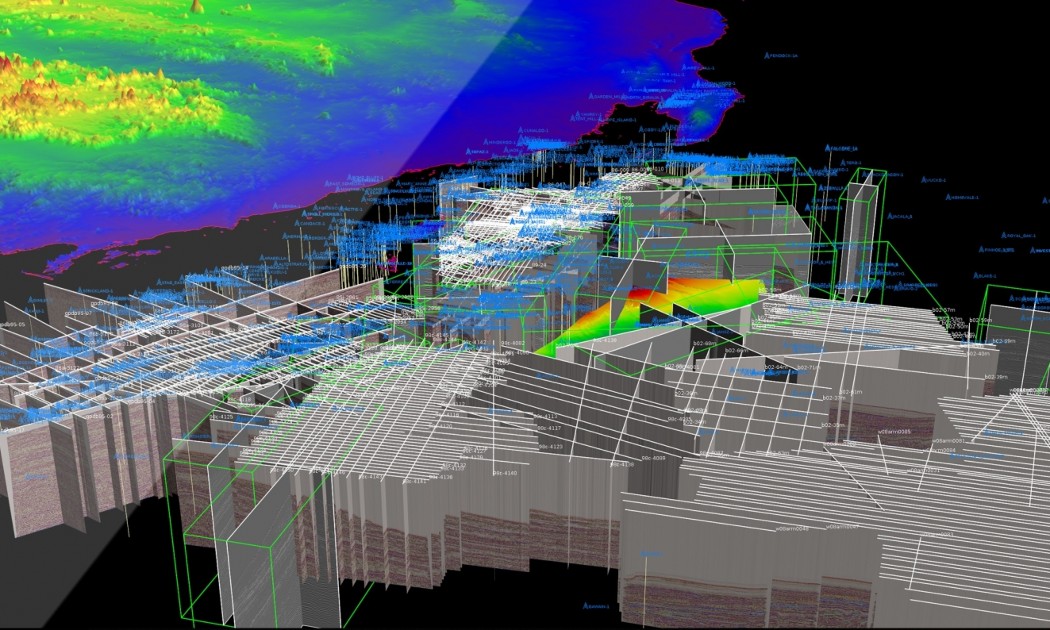
 Đột phá từ công nghệ minh giải địa chấn ba chiều
Công nghệ minh giải địa chấn ba chiều đã mang lại đột phá trong quá trình phân tích, xử lý và dựng lại hình ảnh không gian ba chiều của các lớp đất đá, cấu trúc địa chất và vỉa chứa bên dưới bề mặt Trái Đất từ dữ liệu sóng địa chấn. Việc ứng dụng công nghệ này giúp Dầu khí phát hiện ra những cấu tạo, khu vực tiềm năng mới mà bằng những công nghệ truyền thống không phát hiện được.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...