




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hải Phát Invest: Lợi nhuận giảm mạnh, dòng tiền kinh doanh âm, phải vay ngân hàng để trả lương


Đã có rất nhiều doanh nghiệp bất động sản báo doanh thu, lợi nhuận sụt giảm, dòng tiền kinh doanh âm, vay nợ tăng mạnh trong kỳ nhưng riêng Hải Phát Invest, dòng tiền thiếu hụt đến mức phải vay để trả lương, thưởng cho nhân viên.

Cụ thể, báo cáo tài chính quý 2/2022 vừa công bố của Hải Phát Invest cho thấy, doanh thu bán hàng và cung cấp dịch vụ tăng nhẹ đạt 525 tỷ đồng. Lợi nhuận gộp tăng tương ứng đạt 279 tỷ đồng. Doanh thu hoạt động tài chính giảm song chi phí tài chính lại tăng đến 68% chủ yếu là tăng chi phí lãi vay, chi phí bán hàng cũng tăng theo dẫn đến lợi nhuận thuần từ hoạt động kinh doanh còn 21 tỷ đồng, giảm gần một nửa so với quý 2/2021.
Thu nhập khác tăng nhưng chi phí khác tăng mạnh hơn, lại ghi nhận khoản lỗ dẫn đến sau khi trừ đi các khoản thuế phát sinh, HPX báo lãi sau thuế giảm mạnh từ 72 tỷ đồng năm ngoái chỉ còn 11,5 tỷ đồng trong quý 2 năm nay.
Lũy kế 6 tháng đầu năm 2022, lợi nhuận của Hải Phát Invest đạt 32 tỷ đồng, giảm mạnh so với con số đạt được cùng kỳ năm ngoái là 114 tỷ đồng.

Tổng cộng tài sản của Hải Phát Invest tăng từ 9.578 tỷ đồng đầu năm lên 10.085 tỷ đồng cuối tháng 6/2022 tuy nhiên chất lượng tài sản lại có phần xấu đi. Tiền và các khoản tương đương tiền giảm mạnh từ 634 tỷ đồng chỉ còn 263 tỷ đồng. Hàng tồn kho tăng từ 3.789 tỷ đồng lên 4.079 tỷ đồng.
Hàng tồn kho của Hải Phát Invest chủ yếu gồm bất động sản để bán đang xây dựng và bất động sản để bán đã hoàn thành. Tuy nhiên, hạng mục dở dang lại giảm từ 3.095 tỷ đồng đầu năm còn 2.922 tỷ đồng, trong khi đó tồn kho bất động sản để bán đã hoàn thành tăng mạnh từ 702 tỷ đồng lên 1.155 tỷ đồng.
Tăng hàng tồn kho dẫn đến dòng tiền kinh doanh của Hải Phát Invest âm 620 tỷ đồng.
Để có tiền trang trải kinh doanh sản xuất, Hải Phát Invest buộc phải tăng vay nợ. Nợ phải trả cuối kỳ là 6.539 tỷ đồng tăng so với con số đầu năm và gấp 2 lần vốn chủ sở hữu. Trong cơ cấu nợ, vay nợ tài chính tăng từ 4.691 tỷ đồng lên 5.311 tỷ đồng, và chiếm gần 53% vốn chủ sở hữu. Tức là nguồn vốn hoạt động của Hải Phát Invest chủ yếu dựa vào vốn đi vay tài chính ngân hàng.
Chi tiết về các khoản vay tài chính của Hải Phát Invest cho thấy, trong khi Hải Phát Invest phát sinh nhiều khoản vay ngắn hạn ngân hàng để trả lương.
Cụ thể, tại Ngân hàng TMCP Công Thương Việt Nam - Chi nhánh Đô Thành, Hải Phát Invest vay hạn mức 20 tỷ đồng, hợp đồng ngày 8/3/2022, thời hạn vay không quá 6 tháng, lãi suất tại thời điểm giải ngân là 6,5% nhằm mục đích thanh toán lương, thưởng. Khoản vay tại MB với hạn mức cấp tín dụng 9 tỷ, lãi suất 7,15%, thời hạn vay không quá 6 tháng từ ngày 20/8/2021 để trả lương.
Đặc biệt lưu ý là Hải Phát Invest phát sinh khoản vay với các cá nhân không nêu rõ tên là 121 tỷ đồng với lãi suất lên đến 15%/năm. Với khoản vay này, công ty phải có nghĩa vụ nộp thuế thu nhập cá nhân cho các cá nhân vay vốn. Đây là mức lãi suất cao hơn rất nhiều so với lãi suất ngân hàng và trái phiếu. Hầu hết các khoản phát hành trái phiếu của Hải Phát Invest đều có mức lãi suất trung bình 11%/năm.

Mặc dù đi vay với lãi suất cao ngất ngưởng song Hải Phát Land lại mang tiền đi cho các bên liên quan. Cụ thể, cho Công ty CP Đầu tư Hải Phát Thủ Đô - công ty liên quan của Thành viên HĐQT vay 2 tỷ đồng; cho ông Lê Thanh Hải, thành viên quản lý chủ chốt vay 30,5 tỷ đồng. Lãi suất không được công bố chi tiết.
Đối với các khoản đầu tư vào công ty liên kết của Hải Phát Invest ghi nhận sụt giảm rõ rệt tại Hải Phát Land. Cụ thể, thuyết minh báo cáo tài chính ghi nhận, Hải Phát Invest đang đầu tư vào Công ty CP Đầu tư và Kinh doanh Bất động sản Hải Phát (Hải Phát Land) với giá gốc tại ngày 1/1/2022 là 419 tỷ đồng tương ứng với tỷ lệ nắm giữ 48,8%. Tuy nhiên, tính đến ngày 30/6/2022, khoản đầu tư này chỉ còn 354 tỷ đồng.
Đọc bài theo từ khoá

Sự bùng nổ của thị trường chứng khoán toàn cầu trong 15 năm qua
Trong giai đoạn 2011-2025, thứ hạng và tỷ trọng vốn hóa của các thị trường chứng khoán toàn cầu thay đổi đáng kể. Mỹ nới rộng vị thế dẫn đầu nhờ sự phát triển của các tập đoàn công nghệ…
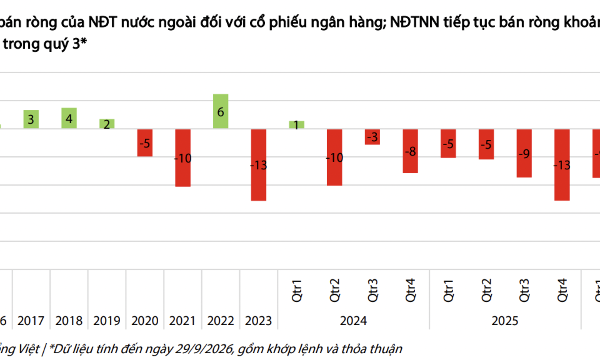
Khối ngoại bán ròng 37.500 tỷ đồng cổ phiếu ngân hàng từ đầu năm
Theo thống kê của Chứng khoán Rồng Việt, lũy kế 9 tháng đầu năm 2026 nhà đầu tư nước ngoài bán ròng 37.500 tỷ đồng đối với các cổ phiếu ngân hàng, vượt giá trị bán ròng năm 2025 (32.100 tỷ đồng).
Blog chứng khoán: Dòng tiền đủng đỉnh đợi
Lại thêm gần trăm cổ phiếu nữa điều chỉnh giảm hơn 1% trong phiên hôm nay, xác nhận áp lực cắt lỗ đang lan nhanh. Khi lực cầu đỡ giá quá sâu, cách duy nhất để bên bán có đủ khối lượng là hạ giá xuống.
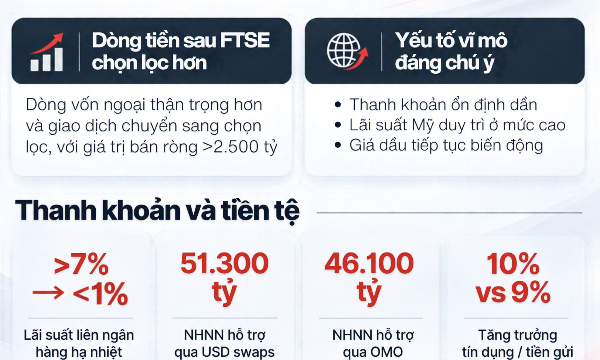
VinaCapital: Sau nâng hạng, tâm điểm thị trường quay về yếu tố cơ bản doanh nghiệp
Khi phần lớn kỳ vọng quanh sự kiện nâng hạng FTSE đã được phản ánh, sự chú ý của thị trường đang dần chuyển từ dòng tiền theo sự kiện sang nền tảng doanh nghiệp và triển vọng tăng trưởng lợi nhuận.
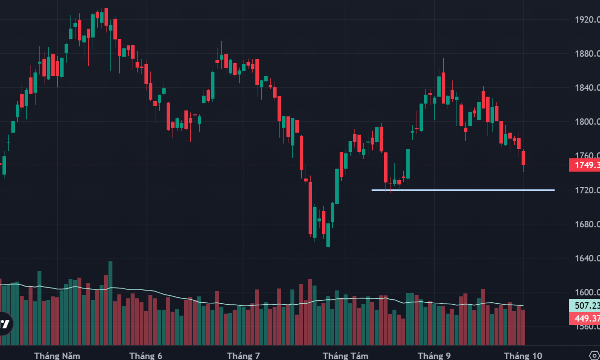
Áp lực bán tăng mạnh, VN-Index thủng ngưỡng 1750 điểm
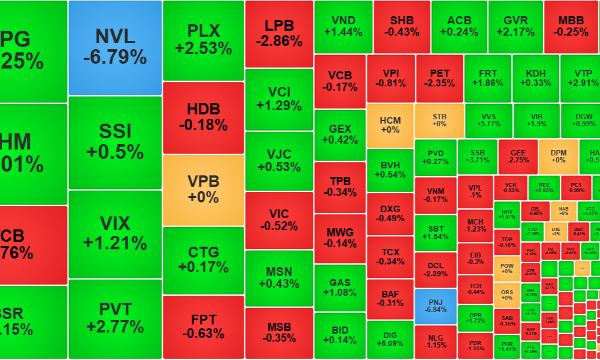
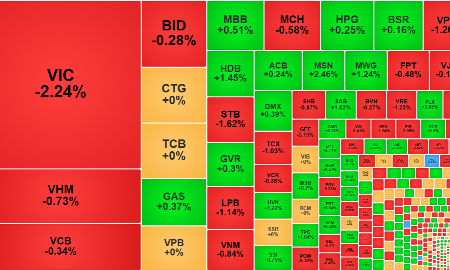
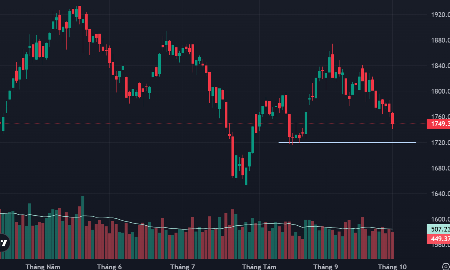
Quán tính giảm tăng tốc trong phiên chiều nay khi nhóm cổ phiếu blue-chips, bao gồm cả các trụ, suy yếu nhiều hơn. VN-Index đóng cửa bốc hơi 1,09% tương đương -19,32 điểm, rơi xuống mức 1749,3 điểm. Điểm sáng hiếm hoi là khối ngoại mua ròng khá tốt, bù lại mức bán ròng buổi sáng.





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







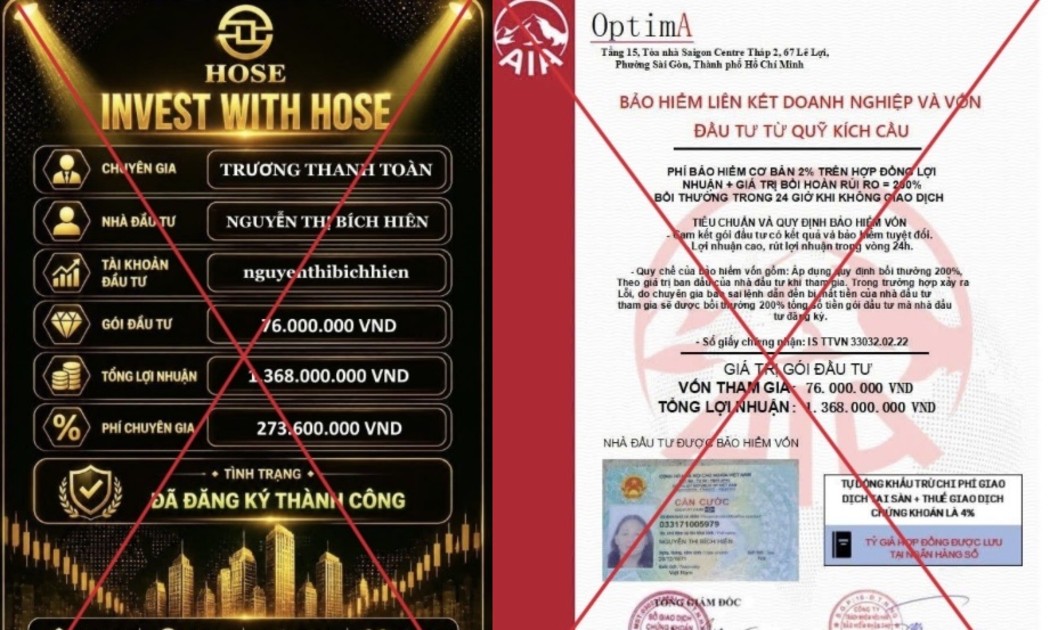
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...