


Phản hồi về đề xuất này, Bộ Tài chính cho biết sẽ tiếp thu ý kiến và hoàn thiện quy định theo hướng đơn giản hóa, trong đó hộ kinh doanh và cá nhân kinh doanh không thuộc diện nộp thuế giá trị gia tăng và thuế thu nhập cá nhân sẽ không phải thực hiện ghi sổ kế toán.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hộ kinh doanh dưới ngưỡng chịu thuế vẫn phải ghi chép doanh thu


Theo Điều 4 Thông tư số 152/2025/TT-BTС hộ kinh doanh và cá nhân kinh doanh có doanh thu hằng năm từ 500 triệu đồng trở xuống không thuộc diện chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân nhưng vẫn phải sử dụng sổ chi tiết doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) để ghi chép doanh thu...
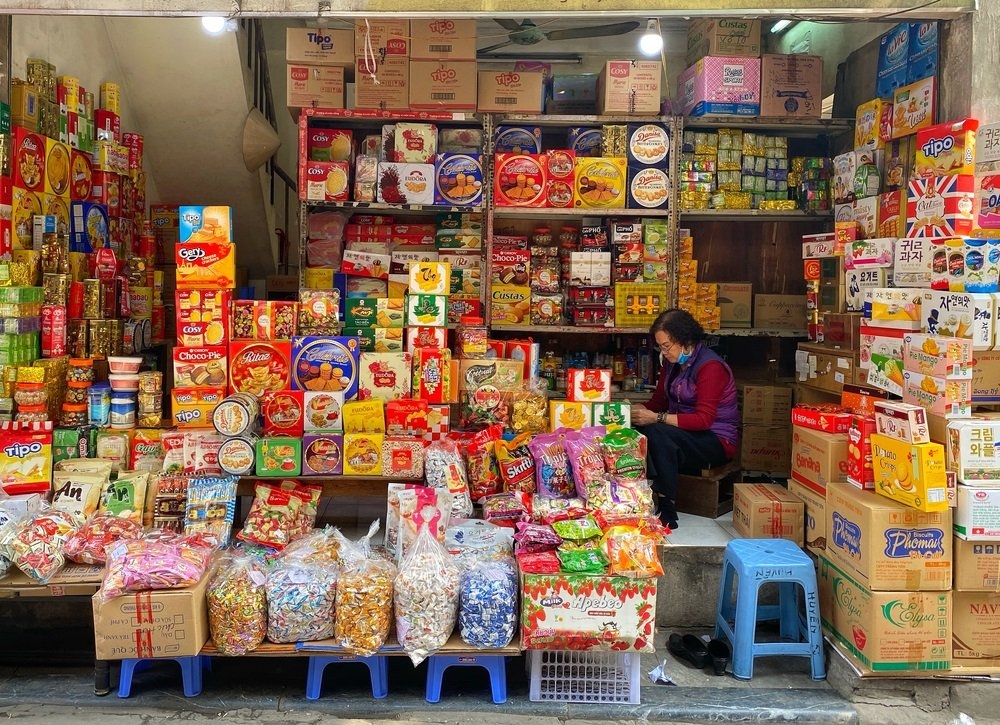
Một điểm thay đổi đáng chú ý trong Thông tư số 152/2025/TT-BTС của Bộ Tài chính về hướng dẫn chế độ kế toán đối với hộ kinh doanh và cá nhân kinh doanh là việc điều chỉnh cách phân loại đối tượng áp dụng.
Theo đó, thay vì xác định chế độ kế toán dựa trên quy mô doanh thu như trước đây, các hộ và cá nhân kinh doanh sẽ được phân nhóm theo ba phương pháp tính thuế giá trị gia tăng và thuế thu nhập cá nhân, nhằm bao quát đầy đủ các tình huống phát sinh trong thực tiễn.
Cụ thể, các phương pháp bao gồm: (i) không chịu thuế giá trị gia tăng và thuế thu nhập cá nhân theo tỷ lệ phần trăm trên doanh thu; (ii) Tính thuế giá trị gia tăng và thuế thu nhập cá nhân theo tỷ lệ phần trăm trên doanh thu và (iii) Tính thuế giá trị gia tăng theo tỷ lệ phần trăm trên doanh thu và tính thuế thu nhập cá nhân theo thu nhập tính thuế. Việc thay đổi cách phân loại này kéo theo sự điều chỉnh trong hệ thống sổ kế toán khi xác định số lượng và loại sổ phải sử dụng.
Theo quy định tại Điều 4 của Thông tư, hộ kinh doanh và cá nhân kinh doanh có doanh thu hằng năm từ 500 triệu đồng trở xuống không thuộc diện chịu thuế giá trị gia tăng và cũng không phải nộp thuế thu nhập cá nhân. Tuy nhiên, nhóm này vẫn phải sử dụng sổ chi tiết doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) để ghi chép doanh thu.
Thứ hai, đối với hộ và cá nhân kinh doanh thực hiện nghĩa vụ thuế giá trị gia tăng và thuế thu nhập cá nhân theo tỷ lệ phần trăm trên doanh thu, chứng từ kế toán được sử dụng làm căn cứ xác định và kê khai doanh thu bao gồm hóa đơn và các chứng từ hợp pháp khác.
Doanh thu được ghi chép vào sổ doanh thu bán hàng hóa, dịch vụ theo mẫu S2a-HKD, trong đó phản ánh doanh thu theo từng nhóm ngành nghề có cùng tỷ lệ phần trăm để tính thuế giá trị gia tăng hoặc cùng mức thuế suất để tính thuế thu nhập cá nhân.
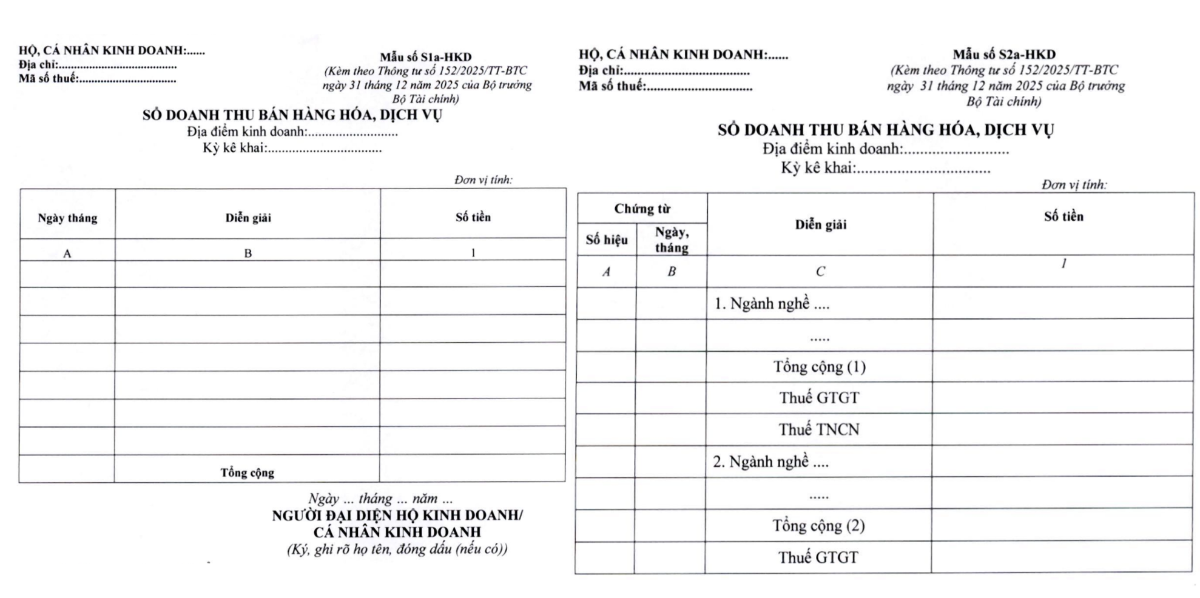
Trước đó, trong quá trình lấy ý kiến góp ý cho dự thảo, Hiệp hội Tư vấn Thuế Việt Nam đã đề xuất hợp nhất sổ S1a-HKD với S2a-HKD. Theo Hiệp hội, không nên tách riêng mẫu sổ doanh thu cho hộ kinh doanh dưới hay trên ngưỡng doanh thu chịu thuế, mà chỉ nên sử dụng một mẫu sổ cho hộ kinh doanh sử dụng hóa đơn bán hàng hoặc một mẫu sổ cho hộ kinh doanh sử dụng hóa đơn giá trị gia tăng, trong trường hợp pháp luật cho phép áp dụng phương pháp khấu trừ.
Đồng thời, hộ kinh doanh có doanh thu dưới 200 triệu có thể vượt ngưỡng bất cứ thời điểm nào trong năm, việc phải thay đổi mẫu sổ kế toán trong quá trình hoạt động sẽ gây phát sinh thủ tục không cần thiết, Hiệp hội Tư vấn Thuế Việt Nam cho biết.
Thứ ba, với nhóm hộ và cá nhân kinh doanh nộp thuế giá trị gia tăng theo tỷ lệ phần trăm trên doanh thu và nộp thuế thu nhập cá nhân theo thu nhập tính thuế thì hóa đơn, bảng kê mua hàng hóa, dịch vụ (trường hợp mua hàng hóa, dịch vụ của người bán hàng không có hóa đơn giá trị gia tăng hoặc hóa đơn bán hàng) và các chứng từ kế toán khác làm căn cứ để xác định doanh thu, thu nhập tính thuế.
Theo đó, những đối tượng này phải sử dụng đầy đủ hệ thống 4 sổ kế toán, bao gồm: sổ doanh thu bán hàng hóa, dịch vụ (mẫu số S2b-HKD); sổ chi tiết doanh thu, chi phí (mẫu số S2c- HKD); sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (mẫu số S2d-HKD) và sổ chi tiết tiền (mẫu số S2e- HKD).
Trường hợp hộ kinh doanh, cá nhân kinh doanh thuộc diện chịu các loại thuế đặc thù khác như thuế xuất khẩu, nhập khẩu, tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường hoặc sử dụng đất, dự thảo yêu cầu sử dụng thêm sổ theo dõi nghĩa vụ thuế đặc thù (mẫu số S3a-HKD) để ghi chép, theo dõi đầy đủ nghĩa vụ thuế phát sinh.
Bài liên quan



MB Economic Insights 2026: Khơi thông nguồn vốn, thích ứng nhanh trước biến động sắp diễn ra tại TP. HCM
Trong tuần này, ngày 6/11/2026, Ngân hàng TMCP Quân đội (MB) sẽ tổ chức Diễn đàn Kinh tế thường niên lần thứ 12 – MB Economic Insights 2026 với chủ đề "Khơi thông nguồn vốn, thích ứng nhanh trước biến động" tại TP. HCM.
Ngân hàng đối mặt 4 thách thức khi ứng dụng AI
Sau nhiều năm đẩy mạnh số hóa quy trình, nghiệp vụ, các ngân hàng đang mở rộng ứng dụng trí tuệ nhân tạo (AI), hướng tới mô hình AI có thể tự thực hiện một số nhiệm vụ dưới sự giám sát của con người. Tuy nhiên, quá trình này đối mặt với 4 thách thức lớn: dữ liệu phân mảnh, quy trình rời rạc, năng lực kiểm soát hành động của AI và bảo đảm chủ quyền dữ liệu...
Bộ Tài chính đưa ra 5 nhóm giải pháp kiểm soát CPI khoảng 4,5% trong năm 2026
Trước áp lực CPI bình quân 10 tháng tăng 4,57%, cao hơn mục tiêu cả năm, Bộ Tài chính xác định 5 nhóm giải pháp trọng tâm để kiểm soát lạm phát những tháng cuối năm. Việc giảm thuế xăng và giá điện được kỳ vọng góp phần hạ CPI, giảm chi phí cho doanh nghiệp và người dân.
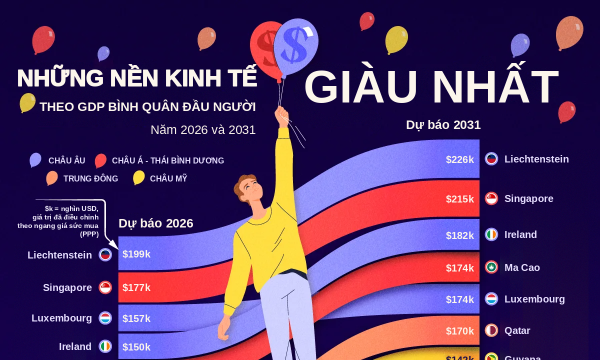
25 nền kinh tế giàu nhất thế giới 5 năm tới
Từ nay tới năm 2031, GDP bình quân đầu người của những nền kinh tế giàu nhất thế giới được dự báo tiếp tục tăng lên. Tuy nhiên, mức tăng vượt trội tại các nước giàu tài nguyên năng lượng có thể làm thay đổi trật tự trên bảng xếp hạng...
Thêm giá trị với mỗi trải nghiệm cùng thẻ tín dụng PVcomBank Cashback và PVcomBank Basic
Từ thanh toán hóa đơn, mua sắm đến các nhu cầu chi tiêu thường nhật, việc lựa chọn thẻ tín dụng phù hợp sẽ giúp khách hàng tận hưởng thêm nhiều quyền lợi thiết thực. Với hai dòng thẻ tín dụng PVcomBank Cashback và PVcomBank Basic, khách hàng sẽ có thêm lựa chọn phù hợp dựa trên thói quen chi tiêu và mục tiêu tài chính cá nhân.




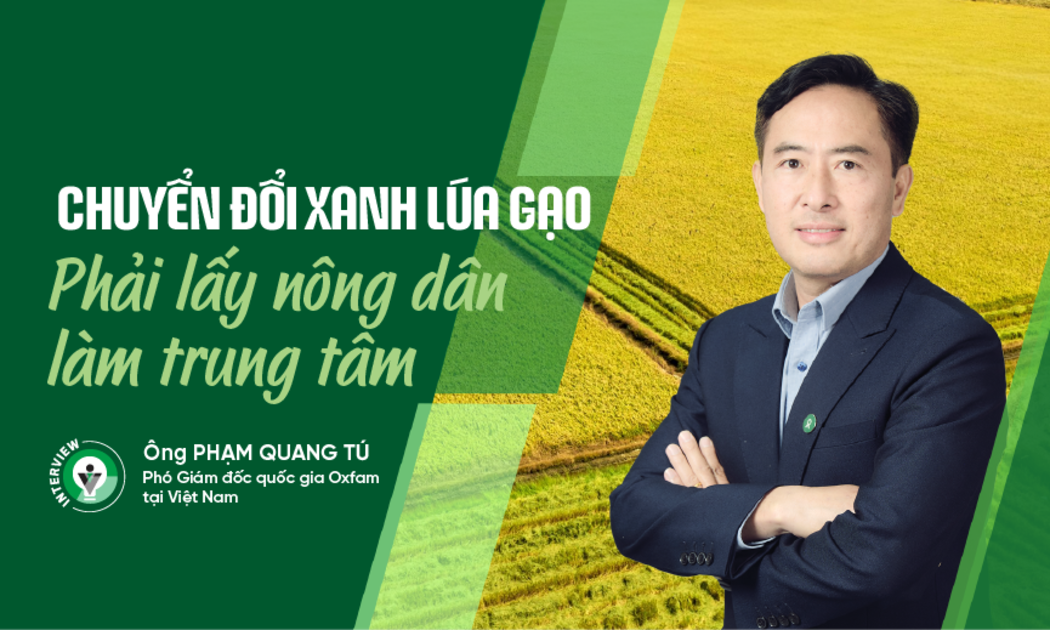

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





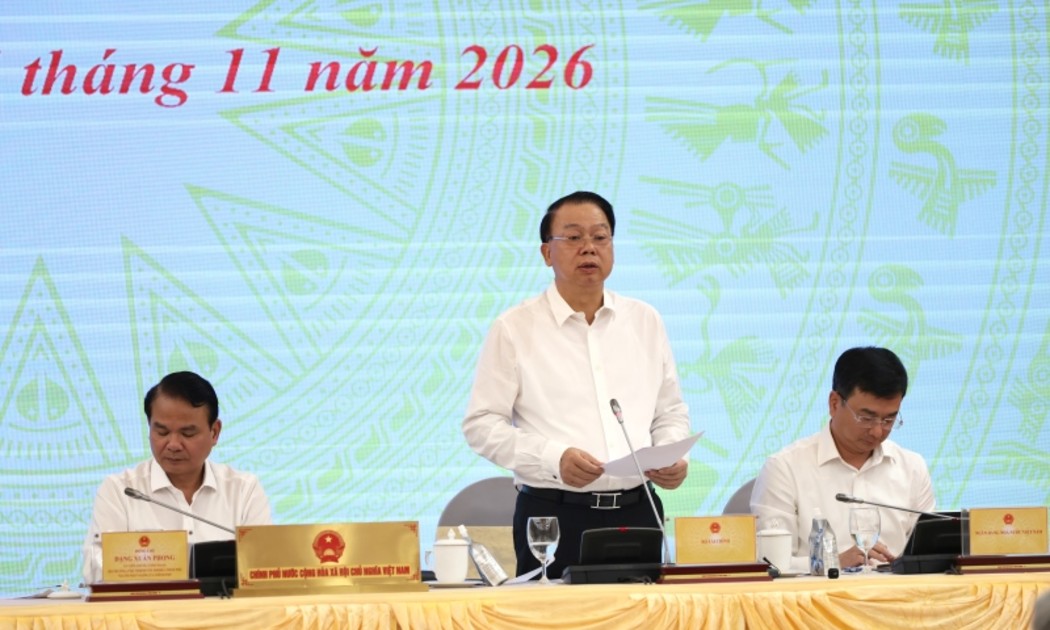
 Họp báo Chính phủ thường kỳ tháng 10
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...