




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HSBC: Mỹ sẽ suy thoái trong năm nay, năm tới đến lượt châu Âu


HSBC nói rằng dấu hiệu suy thoái đã xuất hiện ở nhiều nền kinh tế, nhưng đang có sự lạc nhịp giữa diễn biến trên thị trường cổ phiếu và trái phiếu với chính sách tài khoá và tiền tệ...
Nền kinh tế Mỹ sẽ rơi vào suy thoái trong quý 4 năm nay, và đến năm 2024, suy thoái sẽ gõ cửa châu Âu - theo một báo cáo của công ty quản lý tài sản HSBC Asset Management thuộc ngân hàng Anh HSBC.
Trong báo cáo triển vọng kinh tế giữa năm, HSBC nói rằng dấu hiệu suy thoái đã xuất hiện ở nhiều nền kinh tế, nhưng đang có sự lạc nhịp giữa diễn biến trên thị trường cổ phiếu và trái phiếu với chính sách tài khoá và tiền tệ.
FED SẼ GIẢM LÃI SUẤT TRONG NĂM NAY?
Chiến lược gia trưởng toàn cầu Joseph Little của HSBC Asset Management nhận định rằng một số bộ phận của nền kinh tế Mỹ cho tới hiện tại vẫn vững vàng, nhưng cán cân rủi ro “đang nghiêng về khả năng suy thoái cao”. Ông Little cũng nói diễn biến của các nền kinh tế châu Âu thường có độ trễ so với Mỹ, nhưng hướng đi vĩ mô của hai bên bờ Đại Tây Dương nhìn chung là tương đồng.
“Một cuộc suy thoái nhẹ về lợi nhuận đang diễn ra ở Mỹ rồi. Và các vụ vỡ nợ của doanh nghiệp cũng bắt đầu tăng lên. Có một tin tốt là chúng tôi dự kiến lạm phát sẽ dịu đi nhanh chóng. Điều đó sẽ tạo ra cơ hội cho các nhà hoạch định chính sách cắt giảm lãi suất”, ông Little nhận định trong báo cáo.
Mặc quan điểm chính sách tiền tệ cứng rắn của các quan chức ngân hàng trung ương và sự dai dẳng rõ rệt của lạm phát, đặc biệt là lạm phát lõi, HSBC Asset Management dự báo Cục Dự trữ Liên bang Mỹ (Fed) phải cắt giảm lãi suất trước năm 2023, và Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Anh (BOE) sẽ hành động tương tự vào năm sau.
Trong cuộc họp vào tháng 6, Fed tạm dừng tăng lãi suất sau 10 lần nâng liên tiếp trước đó, giữ lãi suất quỹ liên bang (fed funds rate) ở mức 5-5,25%.Tuy nhiên, Fed phát tín hiệu sẽ nâng lãi suất 2 lần nữa trong năm nay. Thị trường thì đang đặt cược rằng từ nay tới cuối năm, Fed sẽ chỉ tăng lãi suất thêm 1 lần nữa, với bước nhảy 0,25 điểm phần trăm - theo dữ liệu từ công cụ FedWatch của CME Group.
Ông Little thừa nhận rằng các ngân hàng trung ương sẽ không thể cắt giảm lãi suất nếu lạm phát còn cao hơn đáng kể so với mục tiêu - như thực trạng ở nhiều nền kinh tế lớn hiện nay - và cho rằng điều quan trọng là suy thoái kinh tế “không đến quá sớm” và phải kéo được lạm phát giảm xuống.
“Kịch bản suy thoái sắp tới sẽ giống với cuộc suy thoái đầu những năm 1990 hơn, với kịch bản trung tâm của chúng tôi là GDP giảm 1-2%”, ông Little nói thêm.
HSBC dự đoán suy thoái kinh tế ở các nền kinh tế phương Tây sẽ dẫn đến một “triển vọng khó khăn và bấp bênh đối với thị trường tài chính” vì hai lý do.
“Đầu tiên, chúng ta thấy việc thắt chặt nhanh chóng các điều kiện tài chính đã gây ra sự suy thoái trong chu kỳ tín dụng. Thứ hai, thị trường hiện nay dường như không phản ánh vào giá tài sản một cái nhìn bi quan cụ thể nào về thế giới,” ông Little nói. “Chúng tôi cho rằng luồng tin tức trong sáu tháng tới có thể sẽ là ‘khó nhằn’ đối với một thị trường đang nghĩ về một cuộc ‘hạ cánh mềm’ của nền kinh tế”.
LẠC QUAN VỀ TRUNG QUỐC VÀ ẤN ĐỘ
Theo quan điểm của ông Little, cuộc suy thoái sắp đến sẽ không đủ để “thanh lọc” mọi áp lực lạm phát khỏi hệ thống, và do đó, các nền kinh tế phát triển phải đối mặt với tình trạng “lạm phát và lãi suất tăng thêm một chút”.
Trong khi bi quan về kinh tế Mỹ và châu Âu, HSBC Asset Management lạc quan hơn về kinh tế Trung Quốc và Ấn Độ.
Kinh tế Trung Quốc vẫn đang phục hồi, dù sự phục hồi đang có chiều hướng chững lại, sau 3 năm nước này áp dụng các biện pháp phong tỏa nghiêm ngặt để chống đại dịch Covid-19. HSBC tin rằng mức tiết kiệm cao của các hộ gia đình ở nước này sẽ tiếp tục hỗ trợ nhu cầu trong nước, trong khi cuộc khủng hoảng bất động sản đang chạm đáy và các nỗ lực tài khoá của Chính phủ sẽ giúp tạo công ăn việc làm.
Ông Little cũng cho rằng lạm phát tương đối thấp - giá tiêu dùng ở Trung Quốc chỉ tăng 0,1% trong tháng 5 so với cùng kỳ năm ngoái trong lúc các bộ phận của nền kinh tế còn loay hoay phục hồi - có nghĩa là Bắc Kinh có thể nới lỏng chính sách tiền tệ hơn nữa và tăng trưởng GDP “sẽ dễ dàng vượt quá” mục tiêu khiêm tốn 5% mà Bắc Kinh đề ra cho năm nay.
HSBC vẫn coi trọng cổ phiếu Trung Quốc vì lý do này, và Little cho biết “không nên đánh giá thấp sự đa dạng hóa của chứng khoán Trung Quốc”, trong khi thận trọng với các thị trường chứng khoán phát triển. “Ví dụ, cổ phiếu giá trị đang vượt trội so với cổ phiếu tăng trưởng ở Trung Quốc và châu Á nói chung. Điều đó trái ngược với các thị trường chứng khoán phát triển,” ông nói thêm.
Cùng với Trung Quốc, ông Little nhận định Ấn Độ sẽ là “câu chuyện tăng trưởng vĩ mô chính trong năm 2023” khi nền kinh tế này đang bật dậy mạnh mẽ sau đại dịch nhờ chi tiêu của người tiêu dùng phục hồi và lĩnh vực dịch vụ phát triển mạnh mẽ.
“Ở Ấn Độ, những bất ngờ về tăng trưởng đi lên và lạm phát đi xuống gần đâ đang tạo ra một trạng thái ‘vàng’ của nền kinh tế”, vị chuyên gia nói. “Bảng cân đối kế toán được cải thiện của các ngân hàng và doanh nghiệp còn mạnh thêm bởi các khoản trợ cấp của chính phủ. Cùng với đó đó, câu chuyện về đầu tư dài hạn và mang tính chất cơ cấu của Ấn Độ vẫn còn nguyên vẹn”.

Trung Quốc có thể "giải cứu" thị trường dầu diesel, nhưng chưa chắc sẽ hành động
Trung Quốc có thể tăng xuất khẩu dầu diesel để hạ nhiệt giá toàn cầu và giúp Mỹ tránh phải cấm xuất khẩu nhiên liệu này. Tuy nhiên, việc ưu tiên bảo đảm nguồn cung trong nước khiến khả năng Trung Quốc tăng mạnh xuất khẩu không cao…
Sự bùng nổ của thị trường chứng khoán toàn cầu trong 15 năm qua
Trong giai đoạn 2011-2025, thứ hạng và tỷ trọng vốn hóa của các thị trường chứng khoán toàn cầu thay đổi đáng kể. Mỹ nới rộng vị thế dẫn đầu nhờ sự phát triển của các tập đoàn công nghệ…
Mối lo về nợ công của Pháp ngày càng lớn
Tình trạng nợ nần chồng chất này của Paris được dự báo sẽ tiếp tục gia tăng trong thời gian tới, khi triển vọng kinh tế xấu đi và lãi suất đi vay tăng cao hơn...
Băng tan đang tái định hình các đại dương vùng cực
Băng biển Bắc Cực đang thu hẹp nhanh chóng, nhiệt độ đại dương tăng mạnh và môi trường sống của nhiều loài sinh vật bị suy giảm. Những biến đổi tại hai cực Trái đất không chỉ là vấn đề môi trường mà còn làm gia tăng rủi ro đối với hạ tầng ven biển và các cộng đồng phụ thuộc vào đại dương…
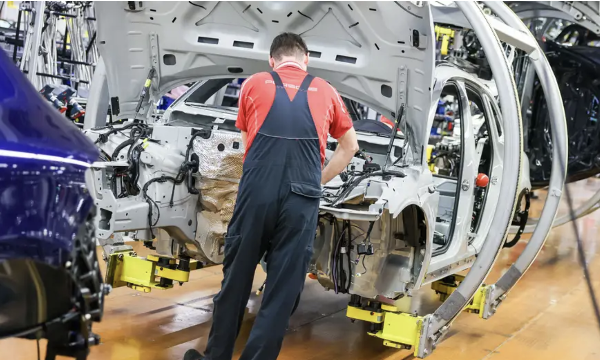
Rủi ro thiếu chip và vật liệu quan trọng đe dọa ngành công nghiệp ô tô châu Âu
Ngành công nghiệp ô tô châu Âu đang đối mặt với rủi ro lớn nhất là sự phụ thuộc vào một số ít quốc gia để có nguồn cung chip và các vật liệu thiết yếu...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







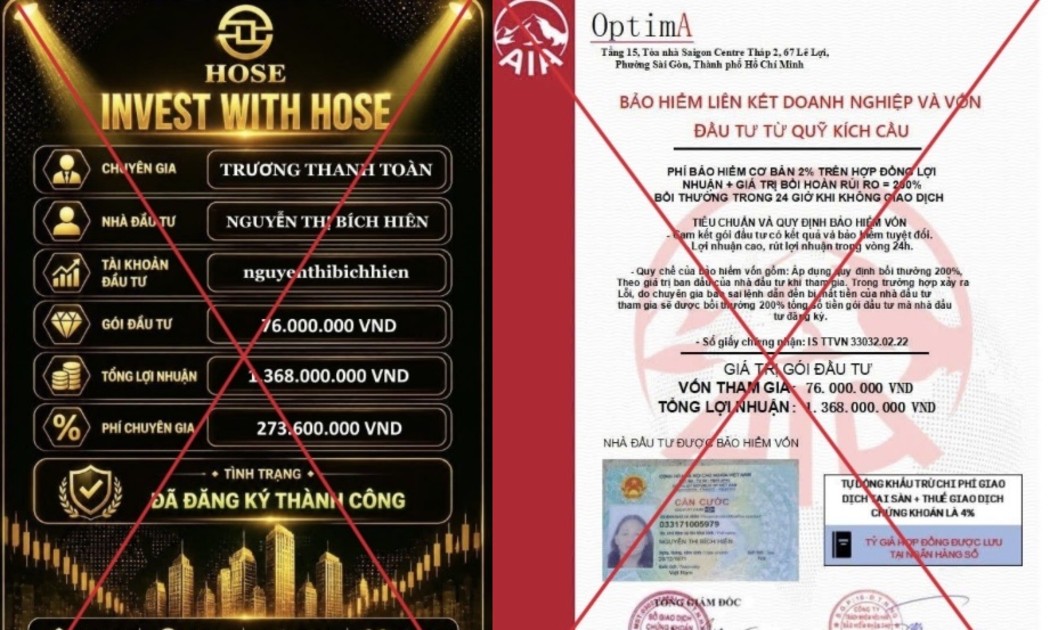
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...