




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khối ngoại bán ròng 2 tỷ USD từ đầu năm, vượt con số kỳ vọng 1,3 tỷ USD ETF đổ vào sau nâng hạng


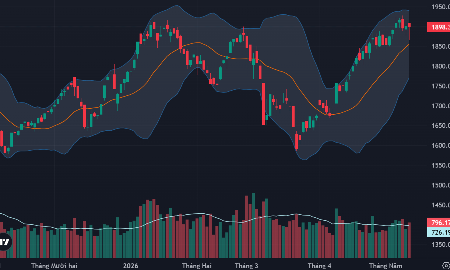
Giá trị bán ròng lũy kế của nhà đầu tư nước ngoài kể từ đầu năm 2026 đến nay lên gần 53.000 tỷ đồng trên toàn bộ thị trường chứng khoán Việt Nam.
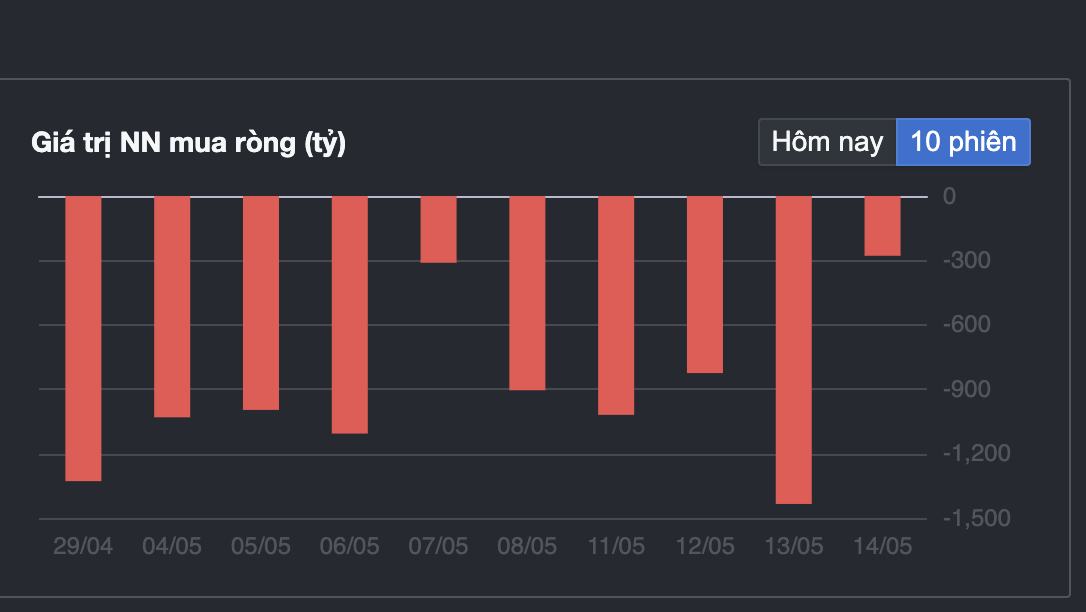
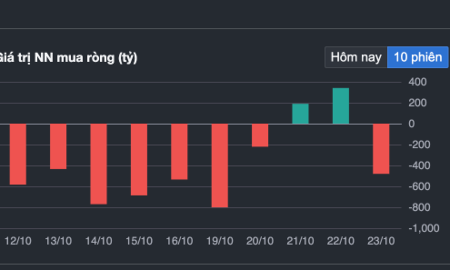
Thị trường chứng khoán Việt Nam hiện ghi nhận chuỗi bán ròng kéo dài nhất của khối ngoại kể từ tháng 10 năm ngoái. Sau 14 phiên liên tiếp bán ra trên HoSE, nhà đầu tư nước ngoài đã rút ròng hơn 13.000 tỷ đồng thông qua kênh khớp lệnh.
Nếu tính từ thời điểm Hội đồng Quản trị Chỉ số của FTSE Russell xác nhận lộ trình nâng hạng từ Thị trường Cận biên lên Thị trường Mới nổi Thứ cấp ngày 8/4 vừa qua, khối ngoại bán ròng 21.400 tỷ đồng trên thị trường cổ phiếu.
Nâng giá trị bán ròng lũy kế kể từ đầu năm 2026 đến nay lên gần 53.000 tỷ đồng trên toàn bộ thị trường chứng khoán Việt Nam.
Theo thống kê từ Bloomberg, hầu hết các thị trường đều chứng kiến sự tăng trưởng mạnh mẽ về dòng vốn nước ngoài khi chính thức được nâng hạng, bất kể theo tiêu chí đánh giá của FTSE hay MSCI. Số liệu thống kê cho thấy dòng vốn thường tăng gấp 5- 7 lần so với bình quân giai đoạn trước khi được nâng hạng.
Riêng đối với Trung Quốc, nhóm A shares chính thức được vào rổ MSCI Emerging Markets Index năm 2018, trùng với thời điểm quốc gia này chứng kiến tăng trưởng chậm nhất trong gần 10 năm trước tác động của cuộc chiến thương mại Mỹ - Trung, khiến dòng vốn của nhà đầu tư nước ngoài giảm mạnh (rút vốn hơn 11 tỷ USD), tuy nhiên đã tăng mạnh trong năm tiếp theo với mức vào ròng hơn 132 tỷ USD.
Năm 2024 theo nhận định của Ngân hàng thế giới (WB) nếu thị trường chứng khoán Việt Nam nâng hạng thành công có thể thu hút nguồn vốn mới lên đến 25 tỷ USD. Mặt khác, giá trị giao dịch tại thị trường Ả-rập-Xê-út tăng trên 20 lần tại thời điểm trước khi nâng hạng lên thị trường mới nổi và sau khi được nâng hạng giá trị giao dịch còn cao hơn.
Tuy nhiên, theo nhận định của Chứng khoán BSC, thị trường chứng khoán còn động lực tăng trưởng hay không còn phụ thuộc vào bối cảnh từng giai đoạn như chính sách tiền tệ, chính sách tài khóa, tăng trưởng EPS… và các cải cách từng quốc gia thực hiện.
Về dòng vốn khi phân loại thị trường, việc phân loại lại không chỉ ảnh hưởng đến quốc gia, dòng vốn khi tái phân bổ sẽ biến thành một áp lực mua đối với các thành phần còn lại trong chỉ số cũ và một mức độ áp lực bán đối với những thành phần khác trong chỉ số mới.
Ví dụ từ 1 quốc gia được nâng hạng từ Frontier lên Emerging thì các cổ phiếu trong rổ chỉ số cũ Frontier nhiều khả năng sẽ được mua khi khoảng trống tỷ trọng của quốc gia được nâng hạng để lại, đồng thời tạo áp lực bán lên các cổ phiếu thuộc rổ Emerging mới.
Một lý do khác quan trọng hơn ở thời điểm hiện tại là những rủi ro bất ổn từ khu vực Trung Đông đang khiến định giá các thị trường chứng khoán trên toàn cầu phân hóa. Mặc dù đã ghi nhận một tháng 4 tăng mạnh nhưng dòng tiền toàn cầu vẫn có xu hướng đổ vào nước Mỹ.
Dòng vốn ETF tại Mỹ mặc dù thu hẹp quy mô hút ròng đáng kể khi chỉ hút thêm 16,8 tỷ USD (-52% so với tuần trước nhưng vẫn là mức ảnh hưởng chung đến xu hướng dòng vốn toàn cầu. Các nhà đầu tư đã mua ròng 4,35 tỷ USD quỹ cổ phiếu toàn cầu trong tuần giao dịch vừa qua.
Các quỹ trái phiếu trung hạn bằng USD Mỹ nổi bật hơn cả, thu hút dòng vốn ròng 4,58 tỷ USD, mức dòng vốn lớn nhất kể từ ngày 02/02. Các quỹ trái phiếu bằng Euro và quỹ trái phiếu ngắn hạn thu hút lần lượt 1,6 tỷ USD và 1,5 tỷ USD. Trong khi đó, tại châu Á, Đài Loan quay trở lại trạng thái hút ròng mạnh (5,5 tỷ USD). Ngoài ra, Indonesia, Malaysia cũng hút ròng lần lượt là 706 triệu USD, 31 triệu USD.
Trong khi đó, FTSE Russell mới đây đã ra thông báo cập nhật về danh sách cổ phiếu khả năng dựa trên điều kiện các cổ phiếu không thành phần. Danh sách mới này hiện bao gồm 23 mã, thay vì 32 mã trong báo cáo trước đây.
Ngoài ra, FTSE cũng đã cập nhật thêm về tỷ trọng ước tính của Việt Nam trong các chỉ số liên quan (dữ liệu tại ngày 31 tháng 3 2026). Tổng số vốn ước tính các quỹ ETF vào Việt Nam lên tới 1,3 tỷ USD. Con số này thấp hơn đáng kể so với tổng lượng khối ngoại bán ra từ đầu năm.
Theo ước tính của SSI Research, giai đoạn đầu tháng 9/2026 sẽ giải ngân 10% khoảng 130 triệu USD, giai đoạn hai là tháng 3/2027 giải ngân 260 triệu USD, giai đoạn ba tháng 6/2027 giải ngân 455 triệu USD, giai đoạn cuối cùng là tháng 9/2027 455 triệu USD.
Bài liên quan
Đọc bài theo từ khoá

TP. Hồ Chí Minh định hình siêu đô thị đa cực, đa trung tâm với tầm nhìn 100 năm

Việt Nam – Ba Lan: Tạo đột phá trong hợp tác kinh tế, thương mại và đầu tư
Khoa Ngoại - Sản MEDLATEC: Làm chủ kỹ thuật cao, cá thể hóa điều trị đa mô thức
Dự án Luật An ninh dữ liệu: Bảo vệ an ninh dữ liệu theo cấp độ rủi ro và vòng đời dữ liệu
Ngân hàng trung ương và vàng: Nga bán mạnh, Trung Quốc miệt mài mua
Các ngân hàng trung ương của Nga Nga và Kazakhstan đang bán bớt một phần dự trữ vàng, trong khi các ngân hàng trung ương của Trung Quốc và Ba Lan lại đang tăng cường mua vào...
Ủy ban Chứng khoán cảnh báo giả mạo trang VCBF
VCBF cho biết trang thông tin điện tử chính thức của VCBF là https://www.vcbf.com. UBCKNN khuyến cáo nhà đầu tư thận trọng, kiểm tra, đối chiếu các thông tin trước khi giao dịch.
VN-Index quay đầu giảm, thị trường chững lại trước kháng cự 1780
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 27/10/2026.
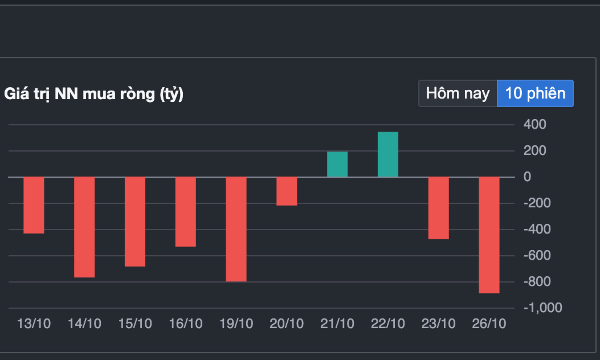
Khối ngoại bất ngờ bán ròng mạnh tay gần 900 tỷ
Nhà đầu tư nước ngoài bán ròng 892,2 tỷ đồng trong phiên; riêng giao dịch khớp lệnh, giá trị bán ròng đạt 875,4 tỷ đồng.
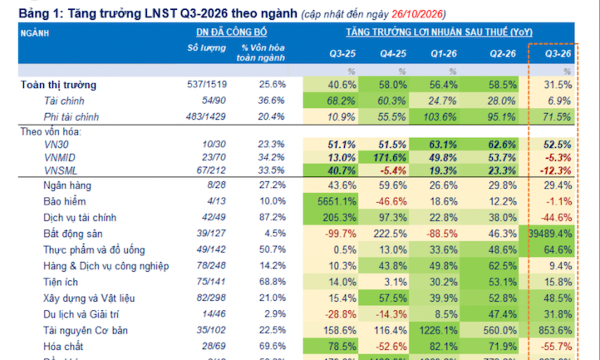
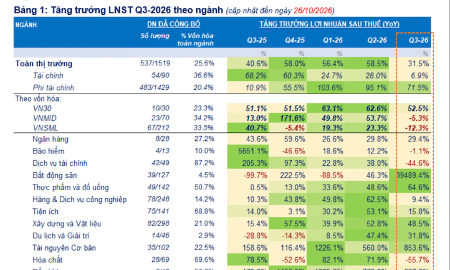
Đã có 537 doanh nghiệp báo cáo lợi nhuận quý 3/2026, nhóm chứng khoán giảm mạnh 50%
Lợi nhuận sau thuế của nhóm doanh nghiệp đã công bố tăng 31,5% so với cùng kỳ năm trước, trong đó nhóm phi tài chính tăng 71,5%, tiếp tục vượt xa nhóm tài chính (+6,9%).



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...