


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lợi nhuận ngân hàng niêm yết quý 2/2022 ước tăng 36%


Công ty Chứng khoán Yuanta cho rằng Ngân hàng Nhà nước sẽ nới room tín dụng trong tháng 8 thay vì tháng 7 như thị trường kỳ vọng, đồng thời khuyến nghị nhà đầu tư nên tập trung vào các ngân hàng chất lượng cao...
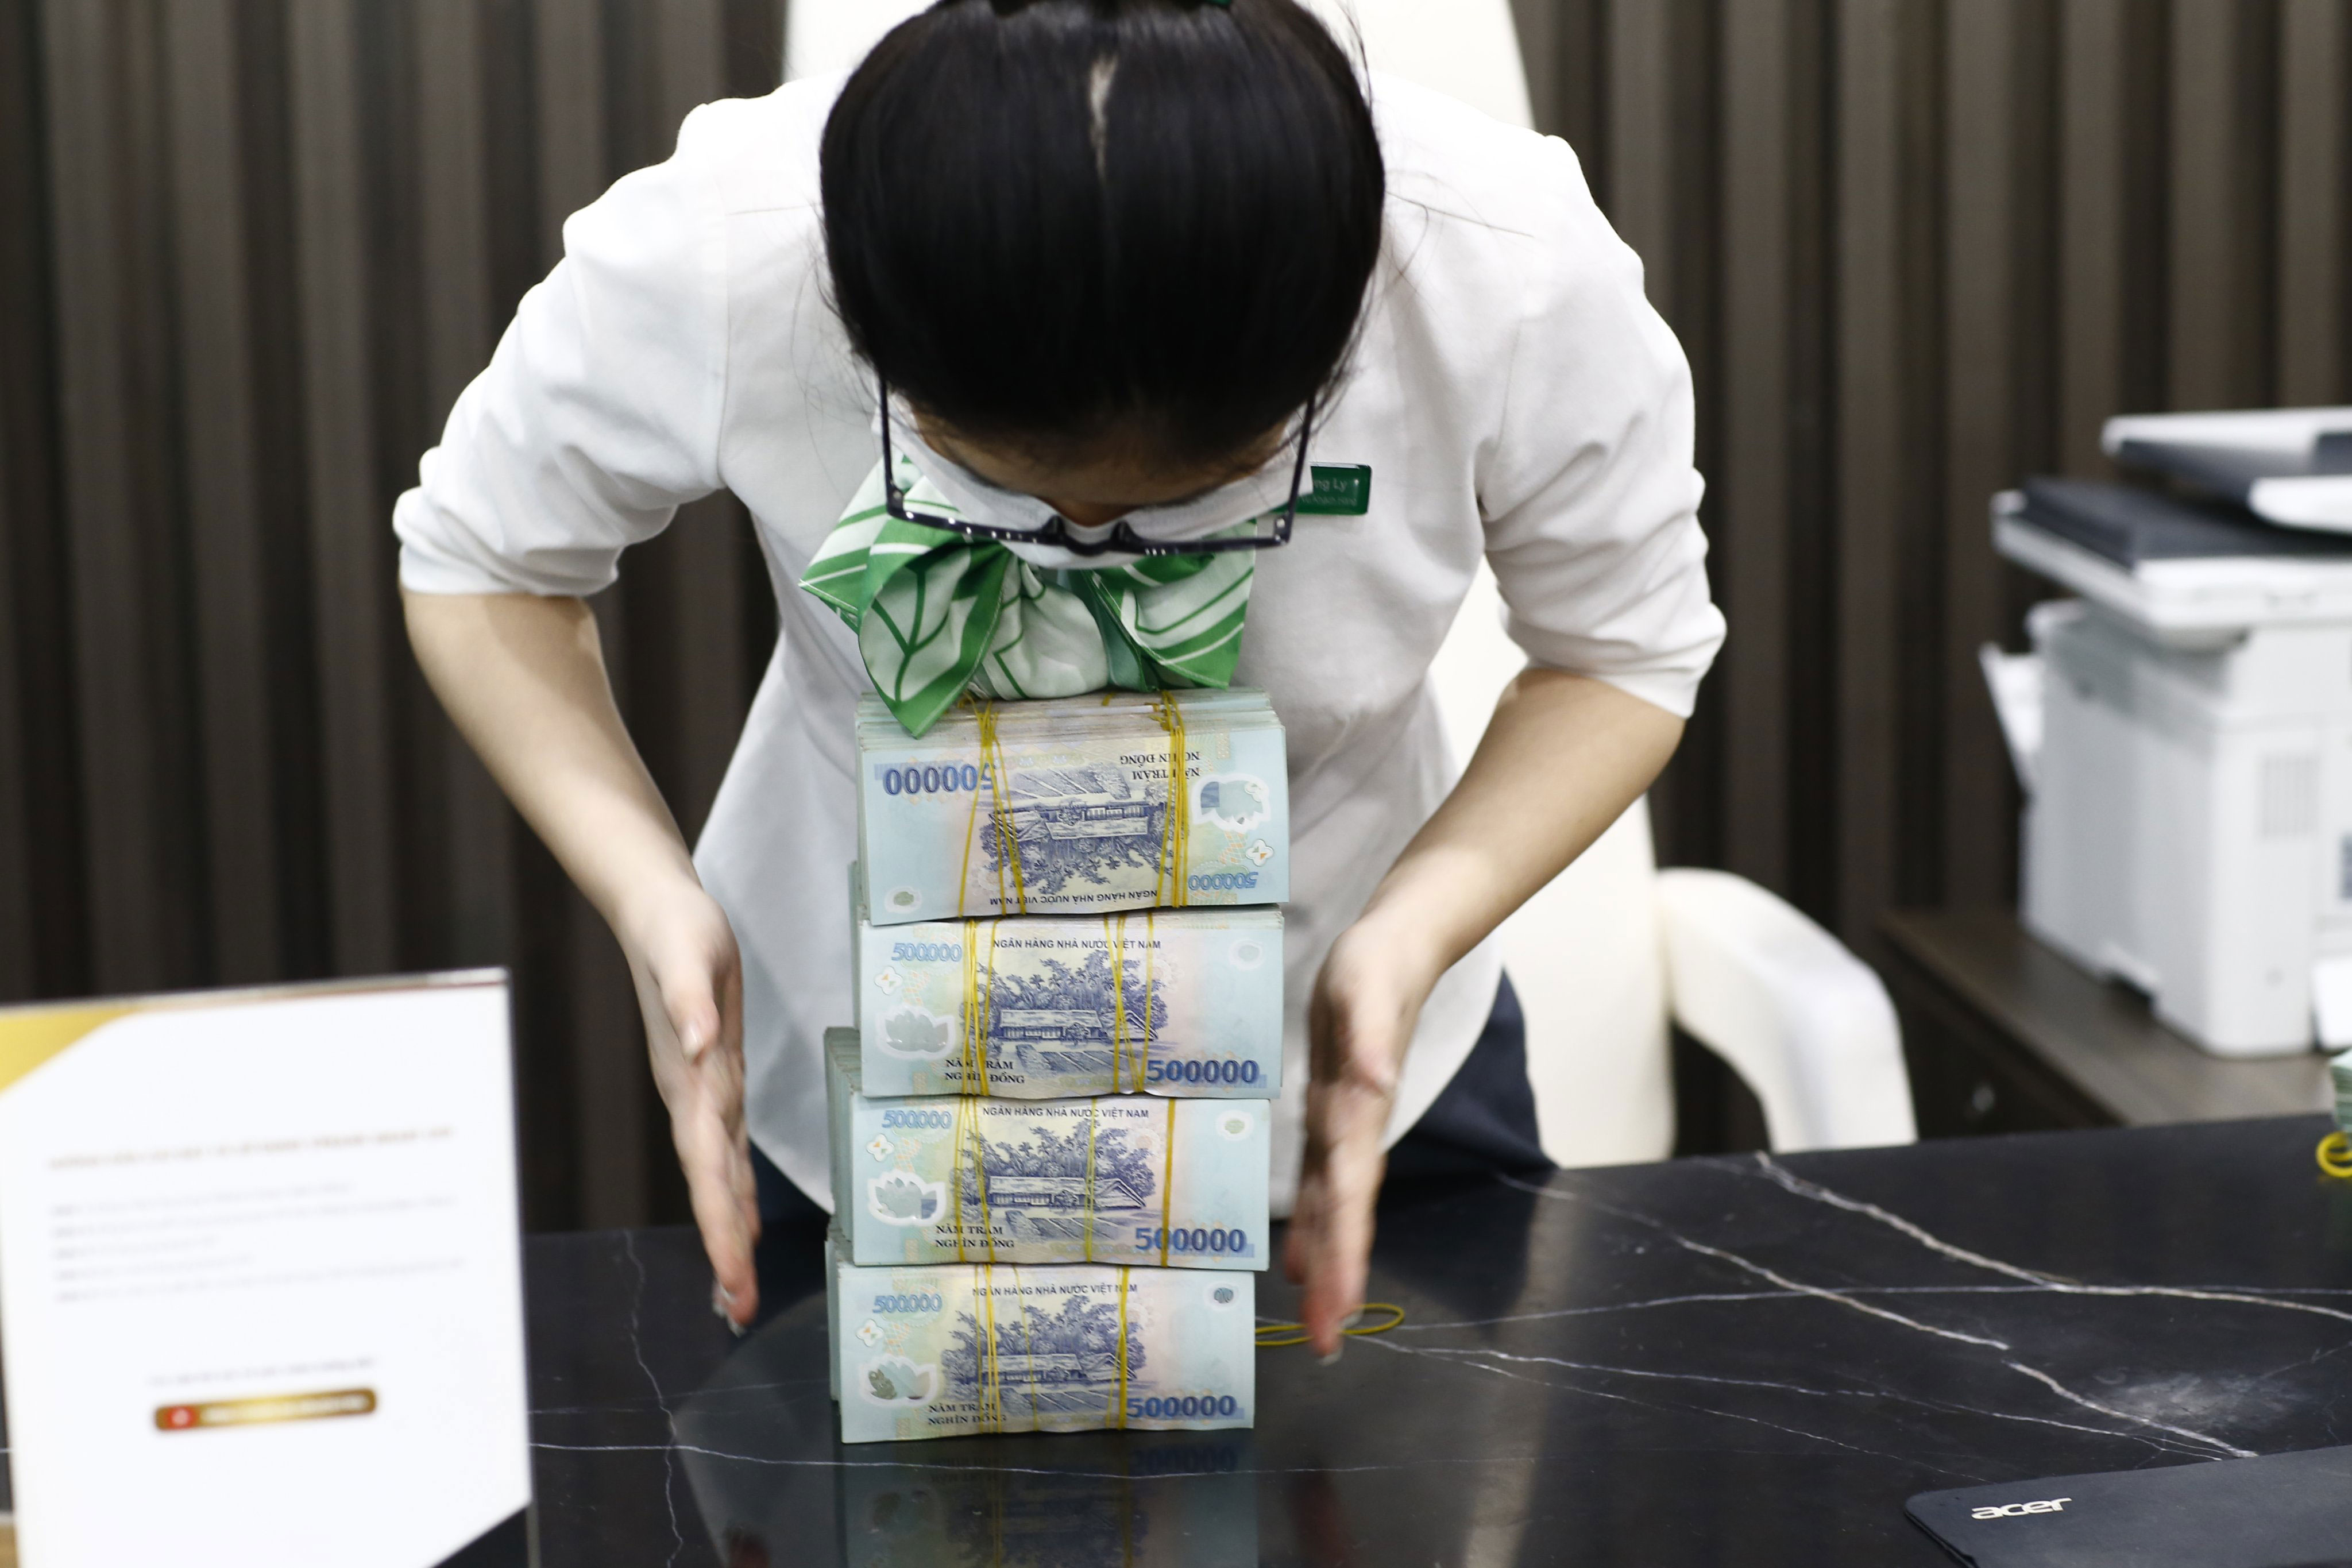
Công ty Chứng khoán Yuanta Việt Nam vừa công bố báo cáo về ngành ngân hàng trong đó có dự báo về lợi nhuận nửa đầu năm 2022 của các ngân hàng đang niêm yết.
Theo đó, Yuanta Việt Nam dự báo lợi nhuận sau thuế của cổ đông công ty mẹ (lãi ròng) của 27 ngân hàng niêm yết trong quý 2/2022 giảm 9% so với quý liền trước.
Lợi nhuận kỳ vọng giảm so với quý trước chủ yếu là do lợi nhuận quý 1 khá cao do có đóng góp từ những khoản thu nhập ngoài lãi bất thường, đáng chú ý là khoản phí trả trước từ thương vụ bancassurance độc quyền trị giá khoảng hơn 5.000 tỷ đồng của VPBank.
Tuy nhiên, khi so với cùng kỳ năm trước, Yuanta cho biết, lợi nhuận của các ngân hàng sẽ có khả năng tăng tới 36%.
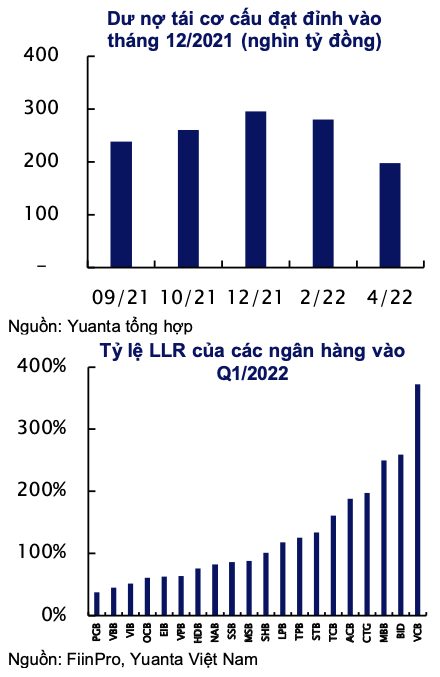
Trong đó, Yuanta ước tính thu nhập lãi thuần từ hoạt động tín dụng quý 2/2022 sẽ tăng 14% so với cùng kỳ năm ngoái. Mặc dù tín dụng tăng trưởng thấp trong quý vừa qua do hầu hết các ngân hàng đều đã cạn hạn mức tín dụng và đang chờ Ngân hàng Nhà nước nới “room”.
Thêm vào đó, thu nhập phí quý 2/2022 ước tính tăng 5% so với cùng kỳ năm ngoái, trong đó, doanh thu bancassurance có thể thấp do hoạt động cho vay kém sôi động. Ngoài ra, chi phí hoạt động ước tăng khoảng 15%.
Đáng chú ý, công ty chứng khoán này dự báo các ngân hàng sẽ được nới hạn mức tín dụng trong quý 3/2022, mặc dù vậy, Ngân hàng Nhà nước có thể sẽ không vội “nới” room tín dụng khi kinh tế vĩ mô đã có sự tăng trưởng ấn tượng trong quý 2.
"Chúng tôi cho rằng Ngân hàng Nhà nước sẽ nới room tín dụng trong tháng 8 thay vì tháng 7 như thị trường kỳ vọng", nhóm nghiên cứu tại Yuanta nêu quan điểm.
Về định giá trên sàn chứng khoán, Yuanta cho hay ngành ngân hàng đang giao dịch với P/B 2022 dự báo là 1,2 lần, với tỷ suất ROE 2022 dự báo là 21% (theo Bloomberg).
Nhóm nghiên cứu tại Yuanta cho rằng đây là mức định giá hấp dẫn, đồng thời khuyến nghị nhà đầu tư nên tập trung vào các ngân hàng chất lượng cao, với lựa chọn hàng đầu là Vietcombank (VCB); MB (MBB); ACB (ACB). Ngoài ra, Yuanta cũng khuyến nghị mua đối với cổ phiếu STB của Sacombank và VPB của VPBank.
Đọc bài theo từ khoá


Thủng mốc 1800 điểm sau nâng hạng chính thức, các công ty chứng khoán nhận định gì?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 25/9/2026.
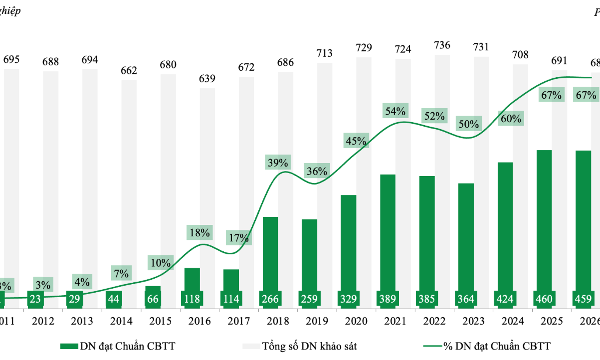
Nâng hạng thị trường, nâng chuẩn doanh nghiệp niêm yết
Việt Nam vừa được FTSE Russell nâng hạng lên thị trường Mới nổi Thứ cấp kéo theo yêu cầu cao hơn về minh bạch và công bố thông tin. Trong khi đó, hoạt động quan hệ nhà đầu tư (IR) cũng được yêu cầu nâng cao chất lượng thông tin, hướng tới làm rõ giá trị dài hạn của doanh nghiệp, tích hợp các yếu tố ESG và tăng cường đối thoại...
Blog chứng khoán: Gãy trend ngắn hạn?
VNI giảm mạnh hôm nay nếu chỉ thuần túy ép trụ thì không xấu, nhưng cổ phiếu giảm mạnh trên diện rộng, trải từ blue-chips tới penny, cho thấy áp lực bán đã loang ra đáng chú ý.
Khủng hoảng thiếu dầu diesel: Bộ trưởng Năng lượng Mỹ phản đối ý tưởng cấm xuất khẩu
Vào ngày 23/9, Bộ trưởng Bộ Năng lượng Mỹ Chris Wright cho rằng việc áp dụng một lệnh cấm xuất khẩu dầu diesel sẽ không hiệu quả trong việc làm hạ nhiệt giá nhiên liệu này ở Mỹ, đồng thời lại có thể đẩy giá xăng và nhiên liệu máy bay lên cao...
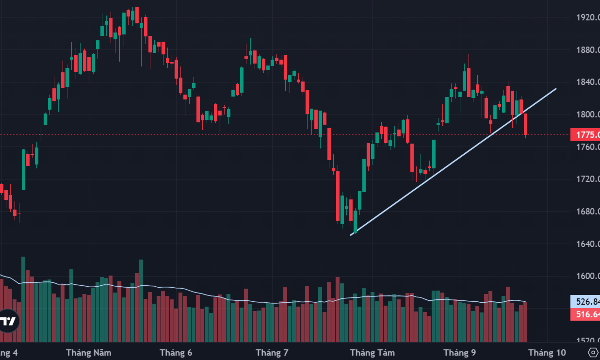
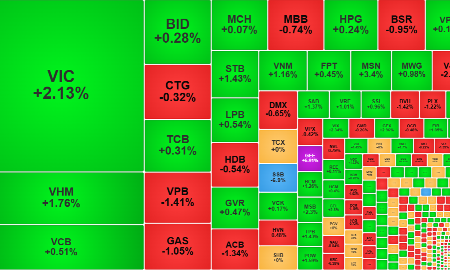
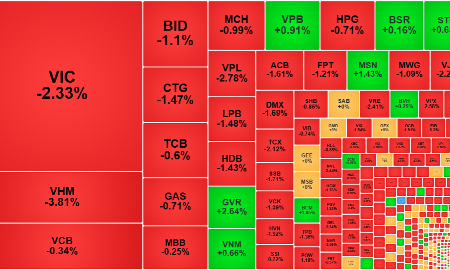
VN-Index giảm mạnh nhất 9 phiên, loạt cổ phiếu trụ tác động lớn
Chỉ số điều chỉnh thêm không nhiều trong phiên chiều nay, nhưng cổ phiếu cắm đầu lao dốc sâu hàng loạt. Hoạt động cắt lỗ ngắn hạn đang mạnh lên dù không có thông tin bất lợi nào mới.



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

