




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Mở kho thóc” cho ngân hàng tư?


Ít nhất, về cơ chế, cửa đã có cho các ngân hàng tư nhân tiếp cận nguồn vốn cực lớn

Chính phủ vừa ban hành nghị định quy định chi tiết hoạt động đầu tư từ quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, trong đó có mở rộng dạng tiền gửi tại các ngân hàng thương mại.
Cụ thể, theo nghị định trên, hoạt động đầu tư từ quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp được xác định vào 5 kênh được phép, theo thứ tự ưu tiên.
Ưu tiên số 1 là nguồn vốn đầu tư vào trái phiếu Chính phủ; tiếp đến là cho ngân sách nhà nước vay.
Ở ưu tiếp tiếp theo, nguồn tiền từ các quỹ trên được phép gửi, mua trái phiếu, kỳ phiếu, tín phiếu, chứng chỉ tiền gửi tại các ngân hàng thương mại có chất lượng hoạt động tốt theo xếp loại tín nhiệm của Ngân hàng Nhà nước.
Ngoài ra, nguồn tiền trên được đầu tư vào kênh cho Ngân hàng Phát triển Việt Nam, Ngân hàng Chính sách xã hội vay theo hình thức mua trái phiếu được Chính phủ bảo lãnh do các ngân hàng này phát hành.
Và cuối cùng là đầu tư vào các dự án quan trọng theo quyết định của Thủ tướng Chính phủ.
Như trên, từ quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp được gửi, đầu tư vào các ngân hàng thương mại, về lý thuyết như quy định của nghị định, theo diện mở rộng mà không giới hạn gần như tuyệt đối tại riêng các ngân hàng thương mại nhà nước trong nhiều năm qua.
Với điều kiện “các ngân hàng thương mại có chất lượng hoạt động tốt theo xếp loại tín nhiệm của Ngân hàng Nhà nước”, các ngân hàng thương mại cổ phần tư nhân đảm bảo được hạng mức tín nhiệm cao có thể tiếp cận được nguồn vốn này.
Theo báo cáo của Bảo hiểm Xã hội Việt Nam, tổng số dư nợ từ đầu tư của các quỹ bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp đến cuối năm 2015 lên tới khoảng 435.129 tỷ đồng.
Đó là nguồn vốn rất lớn. Nhưng thực tế, phần các ngân hàng thương mại tiếp cận được chỉ chiếm tỷ trọng nhỏ, còn lại chủ yếu dành cho ngân sách nhà nước vay và đầu tư vào trái phiếu Chính phủ.
Cụ thể, cũng theo báo cáo trên, tỷ lệ cho các ngân hàng thương mại vay từ nguồn trên đến cuối 2015 chỉ vào khoảng 13,7%.
Dù chiếm tỷ trọng nhỏ, nhưng nguồn từ các quỹ trên gửi tại các ngân hàng thương mại nhà nước những năm qua một phần lớn ở dạng tiền gửi không kỳ hạn với lãi suất rất thấp, tương đối ổn định đã giúp khối quốc doanh này có lợi thế nhất định về yếu tố nguồn trong cạnh tranh.
Với quy định từ nghị định vừa ban hành, ít nhất về cơ chế, các ngân hàng thương mại cổ phần tư nhân cũng bắt đầu có cơ hội tiếp cận.
Trước đó, đầu tháng 4 vừa qua, Chính phủ cũng đã ban hành nghị định quy định chế độ quản lý ngân quỹ Nhà nước, trong đó có cơ chế về tiền gửi nhàn rỗi, với đầu mối cụ thể là Kho bạc Nhà nước.
Cửa tiếp cận tiền vốn nhàn rỗi của Kho bạc Nhà nước cũng mở rộng cho các ngân hàng thương mại cổ phần tư nhân tiếp cận, với quy định: “Gửi có kỳ hạn các khoản ngân quỹ Nhà nước tạm thời nhàn rỗi tại các ngân hàng thương mại có mức độ an toàn cao theo xếp hạng của Ngân hàng Nhà nước Việt Nam, trong đó, ưu tiên gửi tại ngân hàng thương mại có tính an toàn cao hơn, khả năng thanh khoản tốt hơn và có mức lãi suất cao hơn”.
Còn thực tế lượng tiền gửi, đầu tư từ Bảo hiểm Xã hội và Kho bạc Nhà nước dành cho các ngân hàng thương mại tư nhân sẽ như thế nào, được bao nhiêu lại là chuyện khác, một phần cũng tùy thuộc vào những tiêu chí lựa chọn của hai tổ chức này ngoài giá trị kinh tế, độ tín nhiệm an toàn (như về độ phủ tiện ích của mạng lưới nộp và chi trả…).

Nghi vấn AI đứng sau vụ tấn công ngân hàng Shinhan, làm lộ dữ liệu 25.000 khách hàng
Các chuyên gia an ninh mạng nghi ngờ những kẻ tấn công đã sử dụng các tác nhân AI tinh vi để dò tìm lỗ hổng và giành quyền truy cập trái phép vào một dịch vụ của Ngân hàng Shinhan, làm lộ thông tin của khoảng 25.000 khách hàng...
Chuyên gia hiến kế phát triển kênh vốn dài hạn, giảm lệ thuộc tín dụng
Với tổng nhu cầu vốn đầu tư ước khoảng 38,5 triệu tỷ đồng trong 5 năm tới, tương đương gần 1,5 nghìn tỷ USD, Việt Nam đứng trước yêu cầu mở rộng đáng kể quy mô huy động nguồn lực cho phát triển. Điều này đòi hỏi sự tham gia lớn hơn của khu vực tư nhân và dòng vốn quốc tế, cùng những thay đổi trong cấu trúc thị trường tài chính…
Cơ cấu thị trường vốn trong nước trước chu kỳ đầu tư mới
Theo các chuyên gia, trước khi gọi vốn quốc tế, Việt Nam còn dư địa lớn để huy động vốn dài hạn trong nước. Theo đó, phải sớm có cơ chế khơi thông nguồn tiền từ bảo hiểm, quỹ hưu trí để bổ sung nguồn lực cho tăng trưởng trong 5 năm tới...
Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Ngân hàng Nhà nước Việt Nam vừa giải thích những thông tin phản ánh chưa đúng các quy định tại dự thảo Thông tư về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, ngân hàng...
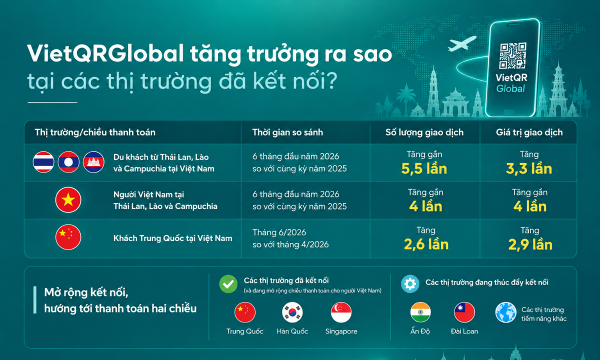
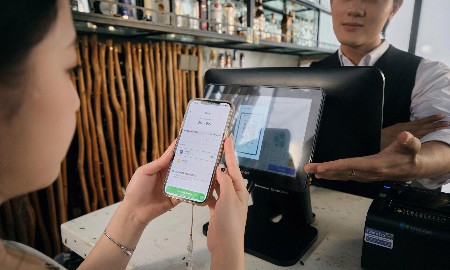
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.


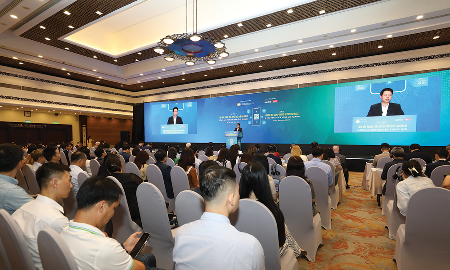




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





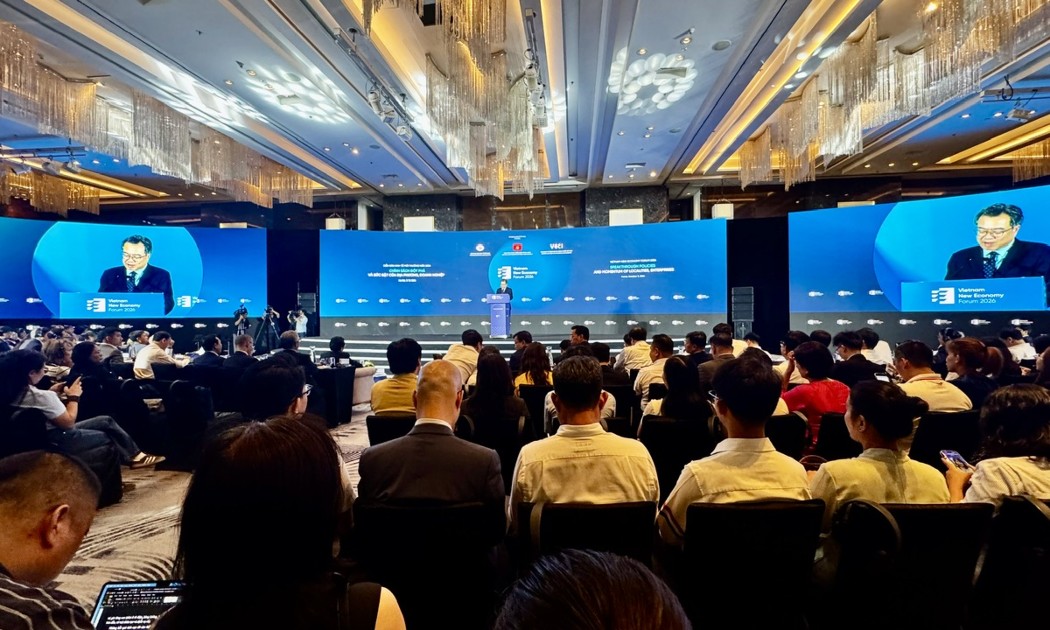
 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...