Một loạt ngành nghề được mở rộng ưu đãi thuế thu nhập doanh nghiệp
HHoàng Sơn
Chọn cỡ chữ
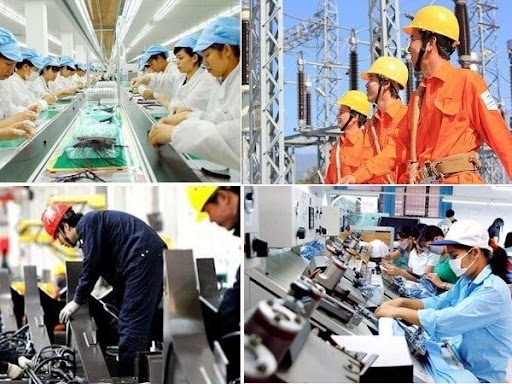
Nghị định số 320/2025/NĐ-CP mở rộng các chính sách ưu đãi thuế. Trong đó, xác định cụ thể ngành, nghề, địa bàn được ưu đãi; đồng thời quy định rõ mức thuế suất, thời gian miễn, giảm thuế nhằm khuyến khích đầu tư vào các lĩnh vực then chốt của nền kinh tế…
Chính phủ vừa ban hành Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp
tổ chức thi hành Luật Thuế thu nhập doanh nghiệp.
Trong đó, Nghị định này tập
trung làm rõ các nội dung liên quan đến chính sách ưu đãi thuế thu nhập doanh
nghiệp.
Thứ nhất, Điều 18 Nghị định số 320/2025/NĐ-CP đã xác định cụ thể ngành, nghề, địa bàn được hưởng ưu đãi thuế thu nhập doanh nghiệp.
Cụ thể, khoản 2 Điều 18, Nghị định quy định danh mục ngành,
nghề được hưởng ưu đãi thuế thu nhập doanh nghiệp với phạm vi rộng, tập trung
vào các lĩnh vực then chốt của nền kinh tế.
Theo đó, ưu đãi được áp dụng đối
với hoạt động ứng dụng công nghệ cao, đầu tư mạo hiểm cho phát triển công nghệ
cao thuộc danh mục ưu tiên theo quy định của Luật
Công nghệ cao.
Bên cạnh đó, các hoạt động sản xuất phần mềm;
sản xuất, cung cấp dịch vụ an toàn thông tin mạng; sản xuất sản phẩm, dịch vụ
công nghệ số trọng điểm; sản xuất thiết bị điện tử; nghiên cứu, thiết kế, sản
xuất, đóng gói, kiểm thử chip bán dẫn; xây dựng trung tâm dữ liệu trí tuệ nhân
tạo về công nghiệp công nghệ số cũng thuộc diện được ưu đãi.
Doanh nghiệp công nghệ cao, doanh nghiệp khoa học và công nghệ, doanh nghiệp nông nghiệp ứng dụng công nghệ cao; các dự án đầu tư trong lĩnh vực sản xuất sử dụng công nghệ đáp ứng yêu cầu của Bộ trưởng Bộ Khoa học và Công nghệ và có quy mô vốn từ 12.000 tỷ đồng trở lên, giải ngân tổng vốn đầu tư đăng ký không quá 5 năm kể từ ngày được phép đầu tư đều được xếp vào nhóm ngành, nghề được hưởng ưu đãi thuế thu nhập doanh nghiệp.
Điều
18 Nghị định số 320/2025/NĐ-CP
Nghị định đồng thời ưu đãi đối với sản xuất sản phẩm
công nghiệp hỗ trợ bao gồm sản phẩm phục vụ công nghệ cao hoặc phục vụ các ngành dệt –
may, da – giày, điện tử – tin học, lắp ráp ô tô và cơ khí chế tạo mà trong nước
chưa sản xuất được, hoặc đã sản xuất nhưng phải đáp ứng tiêu chuẩn kỹ thuật của
Liên minh châu Âu hoặc tương đương theo hướng dẫn của Bộ Công Thương.
Ngoài ra, các hoạt động sản xuất năng lượng tái tạo, năng lượng sạch, năng
lượng từ xử lý chất thải; bảo vệ môi trường; vật liệu
xây dựng nhẹ, vật liệu quý hiếm; sản xuất phục vụ quốc phòng, an ninh; cũng như
sản xuất sản phẩm hóa chất và cơ khí trọng điểm đều được hưởng ưu đãi thuế thu nhập doanh
nghiệp.
Nghị định cũng mở rộng
ưu đãi đối với các dự án đầu tư phát triển kết cấu hạ tầng quan trọng như nhà
máy điện, nhà máy nước, hệ thống cấp thoát nước, giao thông đường bộ, đường
sắt, cảng hàng không, cảng biển và các công trình hạ tầng đặc biệt quan trọng
khác theo quyết định của Thủ tướng Chính phủ.
Song song,
các dự án thuộc diện ưu đãi và hỗ trợ đầu tư đặc biệt theo Luật Đầu tư, trong đó thời gian giải ngân tổng
vốn đầu tư không quá 10 năm kể từ thời điểm cấp Giấy chứng nhận đầu tư hoặc
được phép đầu tư cũng không ngoại
lệ.
Ngoài lĩnh vực công nghiệp và công nghệ, chính sách ưu đãi thuế
còn được áp dụng cho khu vực nông, lâm, ngư nghiệp, bao gồm hoạt động trồng,
chăm sóc và bảo vệ rừng; sản xuất, nhân và lai tạo giống cây trồng, vật nuôi;
đầu tư bảo quản nông sản sau thu hoạch, bảo quản nông sản, thủy sản và thực
phẩm; khai thác và tinh chế muối cũng như chế biến nông sản và thủy sản.
Bên cạnh đó, các hoạt động sản xuất thép cao cấp; sản xuất sản phẩm tiết
kiệm năng lượng; sản xuất máy móc, thiết bị phục vụ nông nghiệp, lâm nghiệp,
ngư nghiệp và diêm nghiệp; sản xuất thiết bị tưới tiêu; sản xuất thức ăn gia
súc, gia cầm, thủy sản; sản xuất, lắp ráp ô tô và sản xuất các sản phẩm công
nghệ số khác cũng thuộc diện được hưởng ưu đãi thuế.
Các địa bàn ưu đãi thuế thu nhập doanh nghiệp, bao gồm địa bàn có điều kiện kinh tế – xã hội khó khăn và đặc biệt khó khăn teo quy định của pháp luật về đầu tư cùng với các khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao và khu công nghệ số tập trung.
Khoản 3 Điều 18 của Nghị định số 320/2025/NĐ-CP
Nghị định cũng quy định ưu đãi đối với hoạt động xã hội hóa trong
các lĩnh vực giáo dục – đào tạo, dạy nghề, y tế, văn hóa, thể thao và môi
trường theo danh mục, tiêu chí do Thủ tướng Chính phủ quy định; đầu tư xây dựng
nhà ở xã hội để bán, cho thuê hoặc cho thuê mua theo quy định của Luật Nhà ở.
Ngoài ra, quỹ tín dụng nhân dân, tổ chức tài chính vi mô, ngân hàng hợp tác
xã, cùng các hợp tác xã và liên hiệp hợp tác xã hoạt động trong lĩnh vực nông
nghiệp, lâm nghiệp, ngư nghiệp và diêm nghiệp đều nằm trong diện được hưởng ưu đãi thuế.
Hoạt động xuất bản và báo
chí, bao gồm cả quảng cáo trên báo cũng
được áp dụng chính sách ưu đãi theo quy định.
Thứ hai, Nghị định quy định cụ thể các trường hợp được miễn,
giảm thuế thu nhập doanh nghiệp với lộ trình và điều kiện rõ ràng.
Theo đó, Điều 20 Nghị định này nêu
rõ, doanh nghiệp được miễn thuế tối đa 4 năm và giảm 50% số thuế phải
nộp trong 9 năm tiếp theo đối với thu nhập thuộc diện quy định tại khoản 1 Điều
19 của Luật Thuế thu nhập doanh nghiệp,
cũng như thu nhập từ hoạt động xã hội hóa quy định tại điểm r khoản 2 Điều 18
khi thực hiện tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn hoặc
khó khăn.
Trường hợp hoạt động xã hội hóa này không thuộc các địa bàn nêu trên, doanh
nghiệp vẫn được miễn thuế tối đa 4 năm và giảm 50% số thuế phải nộp nhưng thời
gian giảm thuế không quá 5 năm tiếp theo.
Bên cạnh đó, Nghị định áp dụng chính sách miễn
thuế 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập
của doanh nghiệp thuộc các trường hợp áp dụng thuế suất 17% trong thời hạn 10
năm theo quy định tại Điều 19 Nghị định này.
Đối với các dự án đầu tư mới thuộc diện ưu đãi và hỗ trợ đầu tư đặc biệt, Thủ
tướng Chính phủ được quyết định kéo dài thời gian miễn, giảm thuế nhưng
tối đa không quá 1,5 lần thời gian ưu đãi thông thường và không vượt quá thời
hạn hoạt động của dự án.
Thời
gian miễn, giảm thuế được xác định từ năm đầu tiên dự án đầu tư phát sinh thu
nhập chịu thuế; trường hợp trong 3 năm đầu kể từ khi có doanh thu mà chưa phát
sinh thu nhập chịu thuế thì thời gian miễn, giảm thuế được tính từ năm thứ tư.
Đối với doanh nghiệp được cấp Giấy chứng nhận dự án ứng dụng công nghệ cao,
Giấy chứng nhận doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng
công nghệ cao, doanh nghiệp khoa học và công nghệ hoặc Giấy xác nhận ưu đãi dự
án sản xuất sản phẩm công nghiệp hỗ trợ sau thời điểm phát sinh thu nhập thì thời
gian miễn, giảm thuế được tính từ năm được cấp giấy chứng nhận hoặc xác nhận ưu
đãi.
Trường hợp năm được cấp giấy chưa phát sinh thu nhập thì thời gian ưu đãi
được tính từ năm đầu tiên có thu nhập, và nếu trong 3 năm đầu vẫn chưa có thu
nhập chịu thuế thì thời gian miễn, giảm thuế được tính từ năm thứ tư kể từ năm
cấp giấy.
Ngày 22/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu hai cơ quan điều hành Trung tâm Tài chính quốc tế tại Thành phố Hồ Chí Minh và Đà Nẵng hoàn thiện các điều kiện vận hành trong tháng 10/2026, phấn đấu phát sinh giao dịch thực chất từ tháng 11, đồng thời bảo đảm an toàn tài chính và tháo gỡ kịp thời các vướng mắc thể chế.
Trong phiên sáng 22/10, hầu hết các hệ thống kinh doanh lớn vẫn duy trì ổn định giá mua, bán vàng miếng SJC so với phiên hôm qua (21/10) ở mức 139,3 triệu – 142,3 triệu đồng/lượng dù giá vàng thế giới nằm trong xu thế giảm. Duy chỉ có hai doanh nghiệp điều chỉnh giảm tới 500 nghìn đồng/lượng đối với giá vàng miếng…
Trong đời sống kinh tế - xã hội, bảo hiểm là một trong những công cụ giúp cá nhân, gia đình và doanh nghiệp chủ động ứng phó với các rủi ro tài chính. Tuy nhiên, bảo hiểm tiền gửi (BHTG) và bảo hiểm thương mại có mục tiêu, đối tượng được bảo vệ và cơ chế vận hành khác nhau.
Điều gì khiến một doanh nghiệp từng thành công rơi vào khủng hoảng? Vì sao tăng trưởng nhanh đôi khi lại là dấu hiệu đáng lo ngại? Và đâu là những năng lực giúp nhà lãnh đạo đưa doanh nghiệp vượt qua các chu kỳ biến động?
Chi phí vay nợ dài hạn của Chính phủ Pháp chạm mốc 5%, mức cao nhất kể từ năm 2002, trong bối cảnh các nhà đầu tư ngày càng lo ngại về ổn định chính trị và tình hình tài chính công của quốc gia này...
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...